REVISTA DEL COLEGIO OFICIAL Y LA ASOCIACIÓN DE INGENIEROS INDUSTRIALES DE MADRID
Especial
Infraestructuras energéticas y transición sostenible
congreso HOSPITALES DISRUPTIVOS
REVISTA DEL COLEGIO OFICIAL Y LA ASOCIACIÓN DE INGENIEROS INDUSTRIALES DE MADRID
Especial
Infraestructuras energéticas y transición sostenible
congreso HOSPITALES DISRUPTIVOS
REVISTA DEL COLEGIO OFICIAL Y LA ASOCIACIÓN DE INGENIEROS INDUSTRIALES DE MADRID
NORMAS DE PUBLICACIÓN
INFORMACIÓN PARA LOS AUTORES
A. Normas para la presentación de artículos
Los artículos que se publiquen en TESLA se atendrán a las siguientes normas:
1. Serán originales y no habrán sido publicados en otras revistas. Podrán ser transcripciones de ponencias presentadas en conferencias, pero en tal caso deberán adaptarse al formato de un artículo (por ejemplo, se omitirán expresiones como “señoras y señores”, alusiones a presentación en PowerPoint, a la conferencia que se presenta, etc.)
2. Deberán atenerse a las normas técnicas, en cuanto a extensión, tamaño de los originales, gráficos, fotografías, etc. (ver apartado B).
3. La responsabilidad de la admisión de los artículos y su inclusión en un número de la revista, corresponde al Comité de Redacción de TESLA.
4. El Comité se reserva el derecho a sugerir a los autores la conveniencia de efectuar cambios, ampliaciones o reducciones del texto por motivos razonables. No se efectuarán cambios sin el consentimiento de los autores, pero en caso de discrepancia grave el Comité podrá retirar el artículo.
5. No se devolverán los originales.
6. Los autores se responsabilizan del contenido de los artículos por ellos publicados.
7. Cuando se hagan constar fechas límite para la presentación de artículos, estas se respetarán escrupulosamente.
B. Normas Técnicas
1. Carta de presentación. En la presentación figurarán nombre, institución, dirección, teléfono y correo electrónico del autor al que hay que enviar la correspondencia.
2. Página del Título. Esta página debe contener, y por este orden, título del artículo, primer apellido e inicial(es) de los autores, nombre y dirección del centro de trabajo, nombre de la persona de contacto, teléfono, dirección de correo electrónico y otras especificaciones que se consideren oportunas. Cada autor debe relacionarse con la correspondiente institución usando llamadas mediante números.
El título, que irá en el encabezamiento del trabajo no tendrá más de 50 caracteres (incluyendo letras y espacios).
3. Resumen. Se escribirá un resumen del trabajo que expresará una idea general del artículo. La extensión aproximada será de 100 palabras, que se debe respetar por razones de diseño y de homogeneización del formato de la revista.
4. Texto principal. La extensión máxima será de 800 palabras. El texto en formato word se enviará a la siguiente dirección de correo electrónico: revistatesla@coiim.org
El texto respetará las normas de la Real Academia Española.
5. Tablas, gráficos y fotografías. Las figuras deben citarse en el texto. Todos los gráficos, figuras y fotografías aparecerán en color en la revista. Las fotografías deberán entregarse como imágenes digitalizadas en formato de imagen (jpg, gif, tif, power point, etc.) con una resolución igual o superior a 300 ppp (píxeles por pulgada). Aunque las imágenes (fotos, gráficos y dibujos) aparezcan insertadas en el documento word es necesario enviarlas también por separado como archivo de imagen para que la resolución sea la adecuada. Cada imagen (foto, tabla, dibujo) debe ir acompañada de su pie de foto correspondiente.
6. Referencias bibliográficas. Deberán seguir el sistema Vancouver y nunca podrán exceder de 10. Debe asignarse un número a cada referencia siguiendo el orden en el que aparecen en el texto, es decir, las referencias deben citarse en orden numérico. Las referencias citadas en una tabla o figura cuentan como que han sido citadas cuando la tabla o figura se menciona por primera vez en el texto.
Dentro del texto, las referencias se citan por número entre corchetes. Dentro del corchete, los números se separan con comas, y tres o más referencias consecutivas se dan en intervalo. Ejemplo [1, 2, 7, 10–12, 14]. Las menciones a comunicaciones privadas deben únicamente incluirse en el texto (no numerándose), proporcionando el autor y el año.
7. Unidades de medida, ecuaciones y abreviaturas. Las unidades de medida serán las del Sistema Internacional (SI), respetándose la tipografía recomendada por el mismo.
Las ecuaciones deben numerarse (1), (2) etc. en el lado derecho de la ecuación.
Las abreviaturas pueden utilizarse siempre que sea necesario, pero siempre deben definirse la primera vez que sean utilizadas.
REVISTA DEL COLEGIO OFICIAL Y LA ASOCIACIÓN DE INGENIEROS INDUSTRIALES DE MADRID
NORMAS DE PUBLICACIÓN
INFORMACIÓN PARA LOS AUTORES
A. Normas para la presentación de artículos
Los artículos que se publiquen en TESLA se atendrán a las siguientes normas:
1. Serán originales y no habrán sido publicados en otras revistas. Podrán ser transcripciones de ponencias presentadas en conferencias, pero en tal caso deberán adaptarse al formato de un artículo (por ejemplo, se omitirán expresiones como “señoras y señores”, alusiones a presentación en PowerPoint, a la conferencia que se presenta, etc.)
2. Deberán atenerse a las normas técnicas, en cuanto a extensión, tamaño de los originales, gráficos, fotografías, etc. (ver apartado B).
3. La responsabilidad de la admisión de los artículos y su inclusión en un número de la revista, corresponde al Comité de Redacción de TESLA.
4. El Comité se reserva el derecho a sugerir a los autores la conveniencia de efectuar cambios, ampliaciones o reducciones del texto por motivos razonables. No se efectuarán cambios sin el consentimiento de los autores, pero en caso de discrepancia grave el Comité podrá retirar el artículo.
5. No se devolverán los originales.
6. Los autores se responsabilizan del contenido de los artículos por ellos publicados.
7. Cuando se hagan constar fechas límite para la presentación de artículos, estas se respetarán escrupulosamente.
B. Normas Técnicas
1. Carta de presentación. En la presentación figurarán nombre, institución, dirección, teléfono y correo electrónico del autor al que hay que enviar la correspondencia.
2. Página del Título. Esta página debe contener, y por este orden, título del artículo, primer apellido e inicial(es) de los autores, nombre y dirección del centro de trabajo, nombre de la persona de contacto, teléfono, dirección de correo electrónico y otras especificaciones que se consideren oportunas. Cada autor debe relacionarse con la correspondiente institución usando llamadas mediante números.
El título, que irá en el encabezamiento del trabajo no tendrá más de 50 caracteres (incluyendo letras y espacios).
3. Resumen. Se escribirá un resumen del trabajo que expresará una idea general del artículo. La extensión aproximada será de 100 palabras, que se debe respetar por razones de diseño y de homogeneización del formato de la revista.
4. Texto principal. La extensión máxima será de 800 palabras. El texto en formato word se enviará a la siguiente dirección de correo electrónico: revistatesla@coiim.org
El texto respetará las normas de la Real Academia Española.
5. Tablas, gráficos y fotografías. Las figuras deben citarse en el texto. Todos los gráficos, figuras y fotografías aparecerán en color en la revista. Las fotografías deberán entregarse como imágenes digitalizadas en formato de imagen (jpg, gif, tif, power point, etc.) con una resolución igual o superior a 300 ppp (píxeles por pulgada). Aunque las imágenes (fotos, gráficos y dibujos) aparezcan insertadas en el documento word es necesario enviarlas también por separado como archivo de imagen para que la resolución sea la adecuada. Cada imagen (foto, tabla, dibujo) debe ir acompañada de su pie de foto correspondiente.
6. Referencias bibliográficas. Deberán seguir el sistema Vancouver y nunca podrán exceder de 10. Debe asignarse un número a cada referencia siguiendo el orden en el que aparecen en el texto, es decir, las referencias deben citarse en orden numérico. Las referencias citadas en una tabla o figura cuentan como que han sido citadas cuando la tabla o figura se menciona por primera vez en el texto.
Dentro del texto, las referencias se citan por número entre corchetes. Dentro del corchete, los números se separan con comas, y tres o más referencias consecutivas se dan en intervalo. Ejemplo [1, 2, 7, 10–12, 14]. Las menciones a comunicaciones privadas deben únicamente incluirse en el texto (no numerándose), proporcionando el autor y el año.
7. Unidades de medida, ecuaciones y abreviaturas. Las unidades de medida serán las del Sistema Internacional (SI), respetándose la tipografía recomendada por el mismo.
Las ecuaciones deben numerarse (1), (2) etc. en el lado derecho de la ecuación.
Las abreviaturas pueden utilizarse siempre que sea necesario, pero siempre deben definirse la primera vez que sean utilizadas.
REVISTA
REVISTA DEL COLEGIO OFICIAL
Y LA ASOCIACIÓN DE INGENIEROS INDUSTRIALES DE MADRID
Nº 48 - 2026
CRÉDITOS
Sumario
Hospitales
Disruptivos
Entrevistas
Especial
A Fondo
Universidad
Destino Industrial
ONG
Actualidad
Editorial
Una transición que también es industrial
L
La transición energética ha entrado en una nueva etapa. Durante años, buena parte del debate se centró en aumentar la capacidad de generación renovable. Hoy ese objetivo sigue siendo imprescin- dible, pero ya no basta. España necesita también redes capaces de transportar la electricidad, almacenamiento que permita gestionar una producción cada vez más variable y, sobre todo, una demanda industrial que aproveche esa energía.
El cambio de prioridades empieza a ser evidente. La seguridad de suministro ha regresado al primer plano en un escenario geopolítico que obliga a mirar conjuntamente electricidad, gas, petróleo, nuclear, renovables y almacenamiento. Al mismo tiempo, la competitividad industrial depende cada vez menos de una única referencia de pre- cios y más del coste energético final que soportan empresas y con- sumidores, en el que intervienen también redes, fiscalidad, cargos y otros costes del sistema.
Existe además una paradoja que resume bien el momento actual. El fuerte crecimiento de la generación renovable está provocando cada vez más periodos de precios eléctricos muy bajos o incluso cero en las horas centrales del día. Lo que en principio podría parecer una ventaja evidencia también un desajuste: disponemos de ener- gía abundante en determinadas horas, pero todavía no contamos con suficiente demanda flexible, capacidad de almacenamiento ni infraestructuras para aprovecharla plenamente.
Por eso las redes han dejado de ser una infraestructura casi invisible para convertirse en una cuestión estratégica. Sin capacidad suficien- te para conectar nueva generación y nuevos consumos, será difícil avanzar en la electrificación de la industria, desplegar almacenamien- to o atraer actividades intensivas en electricidad. El desarrollo de la red de transporte y la operación de un sistema con una penetración creciente de renovables se convierten así en piezas centrales de la transición.
El almacenamiento forma parte de la misma ecuación. Permite des- plazar energía desde las horas de mayor producción hacia aquellas en las que es más necesaria, reducir vertidos, aportar flexibilidad y contribuir a estabilizar el sistema. Su crecimiento obliga también a adaptar modelos de negocio y financiación concebidos para un mer- cado eléctrico muy diferente al actual.
A estos desafíos técnicos se suman otros conocidos por quienes desarrollan proyectos industriales: tramitaciones administrativas pro- longadas y la necesidad de disponer de un marco regulatorio esta- ble. Las infraestructuras energéticas requieren inversiones elevadas y periodos de maduración que se cuentan en años, cuando no en décadas. La previsibilidad resulta, por tanto, determinante para mo- vilizar el capital necesario.
Y aparece un nuevo factor. La inteligencia artificial y el crecimiento de los centros de datos incrementarán considerablemente las ne- cesidades de electricidad. Bien integrados en el sistema, pueden convertirse no solo en grandes consumidores, sino también en una oportunidad para atraer inversión y nueva actividad económica vin- culada a una energía competitiva y de origen renovable.
Todo ello conduce a una cuestión que trasciende al propio sector energético. La energía no es únicamente un objetivo de la descarbo- nización: es también una herramienta de política industrial. Disponer de electricidad competitiva, redes suficientes, almacenamiento y se- guridad de suministro puede determinar dónde se instalan nuevas fábricas, dónde se desarrollan cadenas de valor y dónde se genera empleo.
Este es el punto de partida del nuevo número de TESLA. A través de distintas miradas institucionales, empresariales y profesionales abordamos las infraestructuras que necesita un siste- ma energético en transformación y su relación con la competitividad industrial. Redes, almacenamiento, electrificación, combustibles re- novables y nuevas demandas energéticas forman parte de un mismo desafío.
España cuenta con recursos renovables, infraestructuras y capaci- dades industriales que pueden situarla en una posición favorable. Pero producir energía limpia no será suficiente si no somos capaces de transportarla, almacenarla y convertirla en actividad productiva.
La transición energética será también una transición industrial. Y bue- na parte de nuestra competitividad futura dependerá de cómo sea- mos capaces de conectar ambas.
EQUIPO EDITO RIAL

Entrevista
España es una potencia en el ámbito
de la transición energética
Infraestructuras energéticas y transición sostenible
JOAN GROIZARD PAYERAS
Secretario de Estado de Energía
La transición energética se ha convertido en una cuestión de compe- titividad, seguridad y autonomía estratégica. Joan Groizard Payeras, secretario de Estado de Energía, analiza los retos que afronta Espa- ña para transformar su sistema energético y acompañar la reindus- trialización, desde el desarrollo de las redes y la electrificación hasta la reducción de la dependencia de los combustibles fósiles. Un es- cenario en el que sitúa a España en una posición de ventaja por su potencial renovable, sus infraestructuras y su capacidad industrial.
E
España afronta una profunda transformación de su sistema energético. Desde su punto de vista, ¿cuáles son las principales prioridades para garantizar una energía competitiva, segura y sostenible que contribuya, al mismo tiempo, a reforzar la reindustrialización de España y Europa?
España es el ejemplo tangible de que la transición energética funciona. Gracias a las renovables tenemos precios eléctricos más competitivos que nuestros so- cios, lo que da estabilidad a los hogares y potencia a nuestra industria.
Hay datos que confirman que este es el camino: España logra mejor que nin- gún otro país de Europa frenar el alza en el precio de la electricidad, según se ha reconocido internacionalmente.
En España el rápido crecimiento de la energía solar y eólica ha reducido la pro- porción de horas en las que el gas determina el precio de la electricidad del 75% en 2019 al 19% en 2025. También se ha logrado la reducción más pronunciada entre los principales mercados eléctricos europeos dependientes del gas.
El abandono de los combustibles fósiles es más necesario que nunca, no solo por la agenda climática, sino para garantizar la seguridad, la prosperidad y la paz.
Entrevista
Hoy ya puede resultar competitivo electrificar el 75% de los consumos industriales que ahora usan gas en su mayoría
La electrificación de la economía incre- mentará de forma notable la demanda energética en ámbitos como la indus- tria, la movilidad, los centros de datos o la producción de nuevos combusti- bles renovables. ¿Está preparada Es- paña para responder a este reto desde el punto de vista de sus infraestructu- ras energéticas?
En los últimos años hemos recibido un aluvión de peticiones de acceso a las redes eléctricas. Durante la tramitación de la Planificación con horizonte 2030 las peticiones han alcanzado la cifra de 170 GW, cuando la punta de demanda de 2025 fue de 40 GW y la máxima de- manda histórica de 45 GW.
Indudablemente, es impo- sible que el país multiplique por cuatro el peso de su economía, pero está claro que hay un tremendo ape- tito por invertir en España y que sus infraestructuras eléctricas deben estar pre- paradas para que se co- necten los mejores proyec- tos, los que tengan mayor valor añadido con el menor impacto ambiental.
Por eso hemos aprobado medidas para seleccionar los mejores proyectos y he- mos aumentado temporal- mente el volumen de inver- sión en las redes eléctricas con cargo al sistema, de
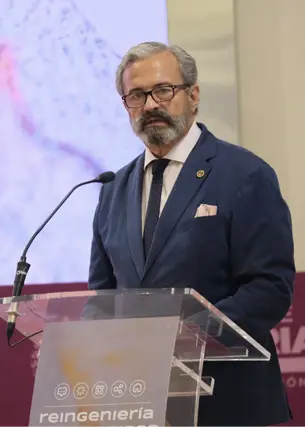
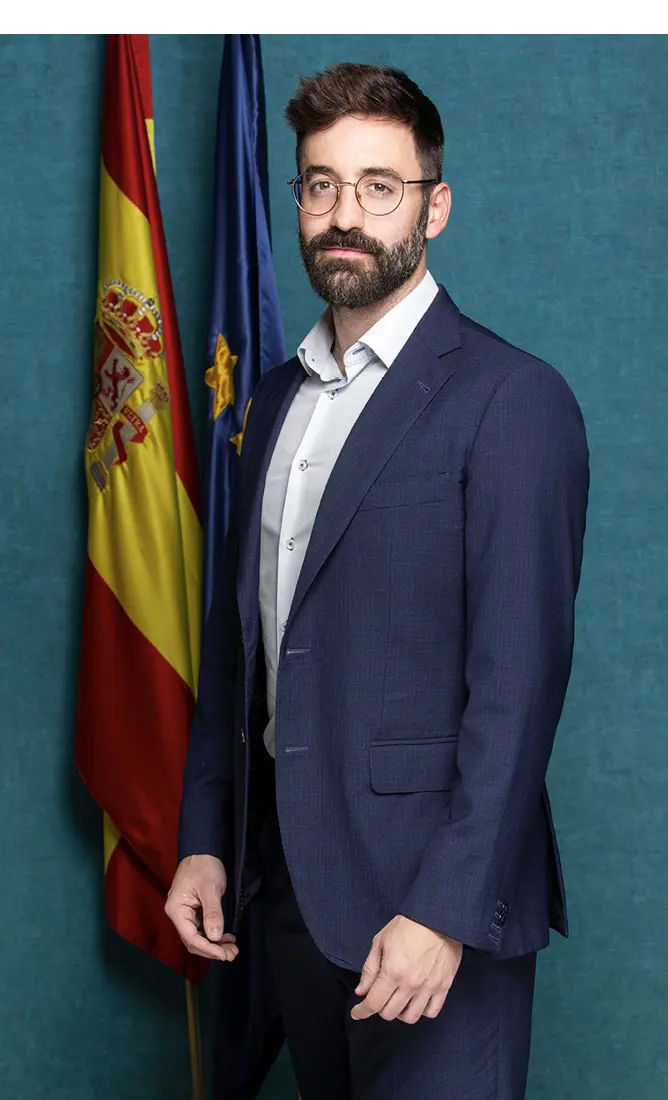
Joan Groizard, secretario de Estado de Energía, durante una intervención pública sobre los retos del sector energético.
Infraestructuras energéticas y transición sostenible
modo que las infraestructuras podrán re- cibir unos 35.000 millones de euros hasta 2030.
Hay ámbitos tan relevantes como el del motor –especialmente la cadena de valor de la movilidad eléctrica–, en los que ya puede apreciarse la labor de estos años.
El desarrollo de nuevas infraestruc- turas será determinante para acom- pañar esta transformación. ¿Cuáles considera que serán las inversiones prioritarias durante los próximos años y qué actuaciones resultarán clave para garantizar que estas infraestruc- turas respondan a las necesidades de la industria y de la sociedad?
Las redes eléctricas serán infraestructuras clave, junto con otras asociadas, como el almacenamiento, pero también las hidráu- licas, las logísticas o las de telecomunica- ciones, para afrontar la revolución digital.
En el ámbito energético veremos un auge de la producción de combustibles de ori- gen no biológico, para afrontar la descar- bonización de sectores como la aviación, la navegación, o la industria, que también deberá adaptar sus procesos para reducir sus emisiones de carbono.
Una vez que está demostrado que el pro- ceso de descarbonización es motor de competitividad y de autonomía estratégi- ca, creo que todas las actuaciones que contribuyan a reducir las importaciones de combustibles fósiles van a captar el interés de la inversión.
La electrificación se perfila como uno de los principales vectores de descar- bonización de la industria. ¿Qué papel desempeñará en la mejora de la com- petitividad del tejido industrial espa- ñol y qué sectores cree que liderarán este proceso?
El Gobierno tiene una vocación clara de electrificar la economía y extender el éxito de la generación renovable al resto de los usos energéticos, el transporte y los con- sumos térmicos, incluidos, naturalmente, los industriales.
El reto que tenemos es acelerar esa electri- ficación y sustituir más combustibles fósi- les por electricidad. Esta mayor demanda, y la instalación de sistemas de almacena- miento y soluciones de flexibilidad, apor- tarán precios competitivos y sostenibles para productores y consumidores.
La electrificación de la economía, que tam- bién impulsa la UE, va a acrecentar el con- sumo notablemente en los próximos años, con producción de hidrógeno o movilidad eléctrica.
Hoy ya puede resultar competitivo electri- ficar el 75% de los consumos industriales que ahora usan gas en su mayoría, y hay herramientas para facilitarlo, como las su- bastas europeas de calor industrial, donde la UE ha otorgado unos 400 millones en ayudas. Aquí las empresas españolas han desempeñado un papel destacado y el Gobierno ha contribuido con 50 millones.
La certidumbre y la creación de confianza, con un marco regulatorio clave y predecible, son fundamentales
Entrevista
En un contexto internacional marcado por la incertidumbre geopolítica, la seguridad de su- ministro y la resiliencia del sis- tema energético han adquirido una importancia estratégica. ¿Cuáles son hoy las principales fortalezas del sistema energéti- co español y qué desafíos con- sidera prioritario afrontar?
España cuenta con un sistema ener- gético robusto y diversificado, con un gran peso de las energías reno- vables; entre enero y agosto han cubierto casi el 60% de la demanda de electricidad. Además, tenemos la mayor infraestructura de GNL de la UE y una red de refinerías muy flexibles capaces de transformar en combustibles, incluido el querose- no, petróleo de muy distintos oríge- nes.
Igualmente, contamos con una red de abastecimiento diversificada, así que descartamos la posibilidad de tener problemas de suministro.
Ahora el gran reto es aumentar la electrificación de la economía para que los precios bajos que propor- cionan las renovables se trasladen al transporte y los usos térmicos.
La competitividad energética se ha convertido en un elemen- to decisivo para atraer inver- siones y fortalecer la industria. ¿Cómo puede contribuir la po- lítica energética a crear un en- torno que favorezca la inversión productiva, la innovación y la reindustrialización de España?
La certidumbre y la creación de confianza, con un marco regulatorio clave y predecible, son fundamen- tales. También contribuyen los me- canismos incentivadores, ya sean normativos o económicos, pero no tienen el mismo efecto si no se ha cimentado la confianza.
El Gobierno ha dado pasos muy claros y firmes siempre en la senda de la descarbonización, y creo que debemos seguir así. Aunque haya voces que traten de mantener una economía basada en combustibles fósiles y que nieguen las evidencias científicas, el rumbo tomado por España es el adecuado.
Prueba de ello es el interés de la in- dustria internacional por invertir en España, por ejemplo, en el sector de la automoción, uno de los más relevantes de la economía nacional y uno de los que aportan mayor va- lor añadido.
Las infraestructuras eléctricas deben estar preparadas para que se conecten los mejores proyectos, los que tengan mayor valor añadido con el menor impacto ambiental
Europa ha situado la autonomía estratégica entre sus grandes prioridades. ¿Qué papel puede desempeñar España en este nue- vo escenario y cómo pueden contribuir nuestras infraestructuras energéticas a reforzar la posición del país como referente ener- gético e industrial?
España ha demostrado una resiliencia muy superior a la de los países de nuestro entorno durante esta crisis de Oriente Medio, gracias, sobre todo, a nuestro parque de refinerías.
También contribuyó notablemente a la seguridad europea durante la fase álgida de la guerra de Ucrania gracias a nuestras estaciones de re- gasificación. Hoy somos un hub internacional de GNL.
Pero donde tenemos una ventaja sustancial, incluido el ámbito industrial, es en las energías renovables y en otros equipos del sector eléctrico. España es una potencia en el ámbito de la transición energética.
Con una mayor interconexión con Francia podríamos aportar más a la UE en materia de autonomía estratégica y de integración del mercado único europeo.
La transición energética requiere una visión de largo plazo y una estrecha colaboración entre administraciones, empresas y pro- fesionales. Desde su experiencia, ¿qué papel están llamados a desempeñar los ingenieros industriales en el diseño, desarrollo y operación de las infraestructuras energéticas del futuro?
Pues yo diría que fundamental, porque sin ingenieros industriales no hay infraestructuras energéticas en el futuro, ni tampoco las habría ahora.
Jugamos un papel fundamental en diseño, desarrollo, operación, trabajo técnico... Pero también una labor fundamental a la hora de “traducir” lo que es la energía y lo que supone para el resto de la sociedad. Estamos muy bien posicionados para ayudar a la ciudadanía, a las administracio- nes y a las empresas a adoptar decisiones informadas para aprovechar la oportunidad.
Si pensamos en la próxima década, ¿cómo imagina el sistema energético español y cuáles considera que serán las principales oportunidades y retos para consolidar un modelo que combine descarbonización, seguridad de suministro, competitividad in- dustrial y autonomía estratégica?
Desde 2018 hemos visto un incremento de inversiones en redes y en energías renovables: almacenamiento, hidrógeno renovable y biogás. En siete años hemos aumentado nuestra potencia en un 150%, a pesar de que, en los siete años anteriores, ni un 3%.
Creo que seguiremos en esta misma década y que para 2040 el proce- so de descarbonización ya estará muy avanzado, y que nuestra depen- dencia de las decisiones energéticas que se tomen en el golfo Pérsico o al otro lado del Atlántico será muy pequeña.
También espero que el país esté consolidado como gran potencia in- dustrial en las tecnologías propias de lo que hoy llamamos transición, que para entonces ya será la normalidad.
Y que hayamos incrementado sustancialmente el peso de la industria en el porcentaje del empleo y del PIB nacional.
Infraestructuras energéticas y transición sostenible
Europa ha situado la autonomía estratégica entre sus grandes priori- dades. ¿Qué papel puede desempeñar España en este nuevo escena- rio y cómo pueden contribuir nuestras infraestructuras energéticas a reforzar la posición del país como referente energético e industrial?
España ha demostrado una resiliencia muy superior a la de los países de nuestro entorno durante esta crisis de Oriente Medio, gracias, sobre todo, a nuestro parque de refinerías.
También contribuyó notablemente a la seguridad europea durante la fase ál- gida de la guerra de Ucrania gracias a nuestras estaciones de regasificación. Hoy somos un hub internacional de GNL.
Pero donde tenemos una ventaja sustancial, incluido el ámbito industrial, es en las energías renovables y en otros equipos del sector eléctrico. España es una potencia en el ámbito de la transición energética.
Con una mayor interconexión con Francia podríamos aportar más a la UE en materia de autonomía estratégica y de integración del mercado único euro- peo.

SEGUIR LEYENDO
Entrevista
La energía debe ser
un elemento de competitividad,
no una limitación
Infraestructuras energéticas y transición sostenible
CRISTINA APARICIO
Directora general de Transición Energética y Economía Circular de la Comunidad de Madrid
Madrid afronta el reto de garantizar energía suficiente, com- petitiva y segura para acompañar su crecimiento económico y tecnológico. El desarrollo de las redes, el almacenamiento y la flexibilidad serán determinantes para atender nuevas deman- das y atraer inversión. Cristina Aparicio, directora general de Transición Energética y Economía Circular de la Comunidad de Madrid, analiza los desafíos del sistema energético madrileño y reivindica la ingeniería como pieza central de una transforma- ción cada vez más ligada a la industria, la digitalización y los datos.
C
¿Cuáles cree que son los prin- cipales retos energéticos a los que se enfrenta Madrid en los próximos años?
Creo que el principal reto es con- seguir que la energía deje de ser un factor limitante para el crecimiento. Durante mucho tiempo, cuando hablábamos de energía, hablába- mos fundamentalmente de esca- sez, de precios o de dependencia. En los próximos diez años debe- ríamos conseguir que la conversa- ción sea distinta: que una familia, una industria o un proyecto estra-
tégico no tengan que preguntarse si van a tener energía suficiente, sino qué pueden hacer con ella.
España y Madrid han avanzado muchísimo en generación reno- vable. Ahora tenemos que abor- dar la segunda parte del proble- ma: cómo conseguimos que esa energía llegue donde se necesi- ta, cómo la almacenamos, cómo gestionamos la demanda y cómo hacemos que todo el sistema sea suficientemente flexible, pero también seguro en materia de su- ministro.
Entrevista
Además, hay una cuestión que creo que va a ser cada vez más importan- te y que trasciende incluso al propio sector energético. En estos momen- tos, la energía es también clave para manejar el dato. Los datos necesitan energía para ser procesados, almacenados y transmitidos, y cada vez más sectores estratégicos de nuestra economía dependen de ellos y de las comunicaciones: desde la industria y las finanzas hasta la sanidad, la Administración, la inteligencia artificial o la defensa.
Por eso, hablar de suficiencia energética ya no es solamente hablar de te- ner electricidad para encender una fábrica. Es hablar también de nuestra capacidad para controlar y proteger las infraestructuras que permiten que nuestra economía funcione. Quién está detrás de la energía, quién controla las redes, los sistemas y los datos que las gestionan, y si tenemos capaci- dad suficiente para responder ante una crisis, son cuestiones estratégicas para Madrid, España y Europa.
Y esto nos lleva a una conclusión que para mí es fundamental: necesita- mos una política energética ambiciosa, pero también realista. No podemos prescindir de ninguna tecnología de entrada. Tenemos que utilizar las re- novables, el almacenamiento, la hidráulica, la nuclear, los ciclos combina- dos y las redes, cada uno allí donde aporte más valor. La tecnología debe responder al problema, no al revés.
El episodio actual de los precios del gas nos recuerda, además, que la seguridad energética sigue siendo una cuestión muy presente. Podemos tener almacenamiento suficiente para garantizar el suministro físico y, sin embargo, seguir expuestos a precios elevados. La seguridad energética y la competitividad energética son dos objetivos relacionados, pero no son exactamente lo mismo.
Madrid tiene una posición de partida muy buena. Somos una economía poco intensiva en energía y tenemos una calidad de suministro eléctrico extraordinariamente alta. Ahora tenemos que aprovechar esa ventaja para atraer actividad económica y conseguir que l a energía sea un elemento de competitividad, no una limitación.
La tecnología debe responder al problema, no al revés
Infraestructuras energéticas y transición sostenible
La electrificación de la economía va a exigir nuevas infraestruc- turas. ¿Está Madrid preparada?
Madrid está preparada para crecer, pero no puede crecer energética- mente si la red no crece con ella.
Creo que aquí tenemos que cambiar un poco la manera de plantearnos las cosas. Durante años hemos visto el aumento de la demanda como un problema que había que contener. Hoy, en muchos casos, una ma- yor demanda es precisamente la consecuencia de que una economía crece, se electrifica y atrae nuevas inversiones.
El reto es que la infraestructura vaya por delante. No podemos esperar a que llegue una industria, un centro de datos o un nuevo desarrollo y empezar entonces a pensar dónde conectarlo. Las redes necesitan pla- nificación y anticipación, porque los plazos de las infraestructuras ener- géticas son mucho más largos que los de muchas de las inversiones que queremos atraer.
En Madrid esto es especialmente importante porque somos un territorio muy denso, con poco espacio disponible y con unas características que limitan algunas formas de generación. Nuestra fortaleza tiene que estar en disponer de una red muy robusta y bien conectada con el sistema nacional.
En los últimos años hemos visto precisamente esa tensión. Madrid ne- cesita capacidad para atender nuevos proyectos estratégicos, ya sean centros de datos, proyectos industriales o incluso el crecimiento resi- dencial, con alrededor de 100.000 nuevas viviendas que necesitan ser atendidas. Y la planificación que tenemos ahora mismo por delante no es capaz de dar respuesta a todas esas necesidades.
Esto no es una cuestión menor. Cuando una empresa decide dónde in- vertir, compara territorios: disponibilidad de suelo, agua, talento, fiscali- dad, regulación, pero también si puede tener energía suficiente y cuándo puede tenerla. Y aquí no estamos hablando de una competición entre comunidades autónomas. Si España no es capaz de responder a esa demanda, la inversión acabará encontrando respuesta en otro país.
Por eso necesitamos más inversión en redes, tanto de transporte como de distribución, y agilizar la planificación y los procedimientos adminis- trativos. La protección ambiental tiene que seguir estando garantizada, pero no puede ser sinónimo de que los proyectos estratégicos tarden indefinidamente en tramitarse.
Por eso, en Madrid estamos trabajando también en proyectos que permitan adquirir conocimiento y desarrollar tecnología sin pretender anticipar cuál será la solución definitiva. El proyecto que está desa- rrollando Canal de Isabel II en Arroyo Culebro es un buen ejemplo. Integra generación fotovoltaica, biogás, agua regenerada y electró- lisis mediante tecnología PEM para producir hidrógeno, y además estudia el aprovechamiento del CO presente en el biogás para pro- 2 ducir metano sintético.
Lo interesante no es solamente el hidrógeno, sino cómo se integran energía, agua, residuos y economía circular en una misma solución.
Creo que ese es el camino: no elegir primero la tecnología y buscar después dónde aplicarla, sino identificar primero el problema y bus- car la tecnología que mejor lo resuelva.
Y ahí Madrid tiene una oportunidad muy importante. No necesitamos necesariamente ser los que más hidrógeno produzcan. Podemos ser un lugar donde se prueben tecnologías, donde haya ingeniería, conocimiento, empresas y capacidad para desarrollar soluciones que después puedan exportarse.
¿Cómo cree que evolucionará la flexibilidad del sistema eléc- trico?
Va a ser una de las grandes transformaciones del sistema energé- tico.
Estamos pasando de un modelo en el que había que producir electricidad cuando la necesitábamos a otro en el que también te- nemos que aprender a adaptar nuestra demanda a cuándo existe esa energía disponible.
Las baterías son una parte muy importante de esa transforma- ción, pero no la única. Hablaremos cada vez más de almacena- miento, gestión inteligente de la demanda, agregadores, micro- rredes, industria flexible, vehículos eléctricos y edificios capaces de gestionar de forma automática cuándo consumen.
Esto es especialmente importante en un sistema con mucha ge- neración solar. Podemos tener mucha energía disponible a deter- minadas horas y, sin embargo, necesitarla varias horas después. El almacenamiento permite convertir una producción disponible en un momento determinado en energía disponible cuando el sistema realmente la necesita.
Pero para que funcione necesitamos también señales económi- cas adecuadas. La flexibilidad no se puede construir solamente a base de obligaciones administrativas. Al mismo tiempo, necesita- mos una normativa que regule correctamente estas tecnologías y permita desplegarlas con rapidez, seguridad jurídica y las debidas garantías ambientales. Tiene que haber incentivos para que a una industria, a un hogar o a un operador de almacenamiento le resul- te interesante participar.
En definitiva, el consumidor va a tener un papel mucho más activo. En algunos casos producirá energía, en otros la almacenará y en otros podrá decidir cuándo consumirla. El sistema será mucho más dinámico.
Entrevista
¿Qué papel puede jugar el hidrógeno en Madrid?
El hidrógeno tiene futuro, pero creo que es importante empezar por una idea sencilla: el hidrógeno es un vector energético, no una fuente primaria de energía.
Y precisamente por eso no creo que tenga sentido decidir ahora que una determinada tecnología va a ser la solución para todo. Tenemos que anali- zar cada uso y decidir cuál responde mejor en términos de eficiencia, coste, seguridad y capacidad de despliegue.
En algunos usos la electrificación directa será claramente la mejor opción. En otros, especialmente aquellos más difíciles de electrificar, el hidrógeno puede tener un papel muy interesante. Y habrá también tecnologías que hoy están en una fase más experimental y que dentro de diez o quince años pueden tener un peso que todavía no podemos anticipar.
SEGUIR LEYENDO
Infraestructuras energéticas y transición sostenible
¿Cómo debe afrontar Madrid el crecimiento de los centros de datos?
Creo que hay que empezar por cambiar la pre- gunta. No deberíamos preguntarnos únicamen- te cuánta energía consumen los centros de da- tos, sino qué actividad económica, tecnológica y estratégica estamos haciendo posible con esa energía.
Madrid aspira a ser uno de los grandes polos di- gitales de Europa. Queremos atraer centros de datos, inteligencia artificial, cloud , empresas tec- nológicas y todo el ecosistema que se desarrolla alrededor. Y todo eso necesita electricidad.
Por tanto, no podemos tratar la demanda ener- gética de estos proyectos como si fuera algo negativo que hubiera que evitar. Tenemos que conseguir que ese crecimiento sea ordenado, eficiente y compatible con el sistema energético. Eso exige invertir en red, mejorar la eficiencia, gestionar adecuadamente el agua, incorporar almacenamiento y flexibilidad y establecer unas reglas claras, pero también no poner barreras innecesarias a la inversión.
Creo que aquí debemos ser muy cuidadosos con la regulación. Por ejemplo, plantear que un porcentaje muy elevado del consumo tenga que estar respaldado hora a hora por nueva gene- ración renovable puede perseguir un objetivo razonable, pero no necesariamente es la mejor manera de conseguirlo. No debemos confundir sostenibilidad con imponer una determinada ar- quitectura energética.
Un centro de datos puede contribuir a la descar- bonización mediante contratos de energía reno- vable, almacenamiento, gestión de su demanda y otras soluciones. Lo importante es establecer los objetivos y medir los resultados, no decidir desde la Administración exactamente cómo tiene que conseguirlos cada empresa.
Y hay además una cuestión estratégica que cada vez será más evidente. Los centros de datos no son simplemente grandes consumidores de elec- tricidad. Son parte de la infraestructura sobre la que se va a apoyar buena parte de nuestra eco- nomía. El dato depende de la energía, y cada vez más sectores dependen del dato. Si las comuni- caciones, la inteligencia artificial, las finanzas, la industria o servicios públicos esenciales depen- den de infraestructuras digitales, la disponibili- dad y seguridad de la energía que las sostiene se convierte también en una cuestión de autonomía y seguridad económica.
Además, tenemos que corregir una situación que se ha producido en los últimos años: una regula- ción que no ha diferenciado suficientemente entre proyectos especializados que aportan un verda- dero valor económico y tecnológico y proyectos planteados fundamentalmente desde una lógica especulativa. Esto ha llevado a que operadores especializados de alto valor en el sector de los centros de datos hayan tenido que competir por capacidad energética con proyectos cuyo obje- tivo principal era conseguir esa capacidad para después ponerla en valor.
Como país, debemos conseguir que los centros de datos de calidad, que aportan inversión, em- pleo, tecnología y valor añadido, no compitan en inferioridad de condiciones para poder implan- tarse ni queden por detrás de proyectos pura- mente especulativos. La energía debe asignarse de manera que favorezca la inversión productiva y estratégica, no la especulación.
Por eso Madrid quiere que los centros de datos estén aquí, pero también que puedan crecer con garantías. No tiene sentido atraer una inversión y después decirle que no hay capacidad energéti- ca para conectarla.
Entrevista
¿Qué papel jugarán el autoconsumo y el alma- cenamiento?
El autoconsumo es probablemente uno de los me- jores ejemplos de cómo una buena política pública puede conseguir que ciudadanos y empresas in- viertan por iniciativa propia.
Madrid ha pasado de unas pocas instalaciones hace unos años a más de cien mil instalaciones de autocon- sumo. Es un crecimiento extraordinario y demuestra que, cuando se eliminan barreras y se genera un marco razonable, la inversión privada responde.
Ahora el siguiente paso es combinar cada vez más generación con almacenamiento y gestión inteligen- te. Una instalación fotovoltaica produce cuando hay sol; una batería permite que esa energía esté dispo- nible cuando realmente hace falta.
Y tampoco aquí debemos caer en soluciones únicas. Dependiendo del edificio, de la actividad o del perfil de consumo, puede tener más sentido combinar fo- tovoltaica, batería, aerotermia, almacenamiento tér- mico, gestión inteligente o diferentes tecnologías.
En paralelo, creo que Madrid está demostrando que la eficiencia energética puede avanzar mucho cuan- do utilizamos mecanismos de mercado. Los Certifi- cados de Ahorro Energético son un magnífico ejem- plo.
Madrid es actualmente líder nacional en CAE y con- centra aproximadamente una cuarta parte de los cer- tificados. Lo importante es que no estamos hablando solamente de una ayuda pública: estamos poniendo valor económico al ahorro energético y haciendo que las empresas tengan un incentivo para invertir en efi- ciencia.
Ese modelo me parece especialmente interesante porque consigue algo que debería ser una constante en la política energética: que la inversión privada en- cuentre rentable hacer lo que también es bueno para el sistema.
¿Qué infraestructuras deberían ser prioritarias en los próximos años?
Si tuviera que establecer un orden, pondría en primer lugar las redes eléctricas, tanto la red de transporte como, cada vez más, la distribución.
Después, el almacenamiento y la flexibilidad. Necesi- tamos más baterías, pero también otras tecnologías de almacenamiento, incluida la hidráulica y soluciones de mayor duración.
Y hay un tercer elemento que a veces pasa más des- apercibido: la digitalización de las redes. El sistema eléctrico del futuro no será solamente una red de ca- bles. Será también una red de información. Nece- sitaremos sensores, automatización, capacidad de previsión y sistemas que permitan gestionar miles de recursos distribuidos.
Esto enlaza con algo que considero estratégico: la energía y los datos están cada vez más unidos. Si queremos una economía digital, necesitamos ener- gía, pero también sistemas digitales capaces de ges- tionarla de forma segura.
Por supuesto, tenemos que preparar las infraestructu- ras para nuevas demandas: centros de datos, indus- tria, movilidad eléctrica, electrificación de procesos y otros nuevos consumos. Y debemos seguir desarro- llando tecnologías como el hidrógeno allí donde real- mente tengan sentido.
Pero añadiría una infraestructura menos visible y, para mí, igual de importante: la capacidad administrativa para tramitar proyectos.
La seguridad jurídica también es una infraestructura. Una empresa puede asumir una inversión elevada; lo que difícilmente puede asumir es no saber duran- te años cuándo podrá conectarse, qué reglas tendrá dentro de cinco años o si el proyecto podrá finalmen- te ejecutarse.
¿Qué papel van a tener los ingenieros en esta transformación?
Un papel absolutamente central. Al final, la transición energética es, en gran medida, una transición de ingeniería.
Son los ingenieros quienes van a tener que diseñar las redes, los sistemas de almacenamiento, las instalaciones renovables, las soluciones de flexi- bilidad, la electrificación de la industria, los centros de datos, los sistemas de hidrógeno y las nuevas formas de movilidad.
Pero creo que el ingeniero del futuro tendrá que tener una visión algo más amplia. Ya no basta con saber diseñar una instalación. Hay que entender cómo encaja esa instalación en el sistema.
Un buen proyecto energético tiene que responder a varias preguntas: ¿qué problema resuelve?, ¿cuánto cuesta?, ¿es eficiente?, ¿se puede fi- nanciar?, ¿es escalable?, ¿cómo afecta a la red?, ¿qué impacto ambiental tiene?, ¿qué ocurre cuando las condiciones cambian?
Y cada vez será más necesario entender la relación entre electrones, molé- culas, datos y economía, porque las fronteras entre energía, digitalización, industria y comunicaciones van a ser cada vez más difusas.
Por eso creo que los ingenieros tienen una oportunidad enorme. Durante mucho tiempo se ha hablado de la transición energética fundamentalmen- te como un reto ambiental. Lo es, por supuesto. Pero también es un reto industrial, tecnológico y económico.
Y ahí la ingeniería tiene mucho que aportar: no solamente a responder si algo se puede hacer, sino a conseguir que funcione, sea competitivo y tenga sentido dentro del sistema.
Infraestructuras energéticas y transición sostenible
El dato depende de la energía, y cada vez más sectores dependen del dato
Si miramos diez años hacia ade- lante, ¿cómo le gustaría que fuera el sistema energético de Madrid?
Tengo una idea bastante sencilla: quiero que dentro de diez años nadie hable de la energía como un problema. Y no solo en Madrid: quiero que esto sea una realidad para España, porque estamos hablando de un proyecto de país.
Quiero que cuando una familia compre una vivienda, cuando una em- presa decida instalar una fábrica o cuando un proyecto tecnológico quiera venir a Madrid, la energía no sea una limitación. Al contrario: que sea una de las razones por las que decide quedarse aquí.
No creo que Madrid tenga que ser necesariamente la región que más energía produzca. Tenemos unas características territoriales que ha- cen que eso no sea realista. Nuestra oportunidad está en otra cosa: en utilizar muy bien la energía, tener una red de gran calidad, atraer inversión, desarrollar tecnología y convertir esa energía en actividad económica, empleo e innovación.
Y creo que en diez años la relación entre energía y datos va a ser to- davía mucho más importante. La economía que viene dependerá cada vez más de la capacidad de procesar información, de las comunicacio- nes y de la inteligencia artificial. Todo eso necesita energía abundante, competitiva y segura.
Por eso, la suficiencia energética será también una cuestión de sobe- ranía. España y Europa tienen que ser capaces de garantizar no sola- mente que tienen energía, sino que tienen capacidad para controlar las infraestructuras críticas que permiten producirla, transportarla, alma- cenarla y gestionarla.
Mi objetivo sería, por tanto, tener más energía, más limpia, más segura y más competitiva. Y que esa disponibilidad se convierta en una ven- taja frente a otros territorios.
Creo que esa es la verdadera transición energética que tenemos por delante: no una transición que nos lleve a consumir menos porque te- nemos menos, sino una transición que nos permita hacer más con una energía cada vez mejor gestionada.
SEGUIR LEYENDO
Entrevista
Los ingenieros industriales deben
ser los orquestadores de
la transición energética
Infraestructuras energéticas y transición sostenible
ALIPIO GARCÍA RODRÍGUEZ
Director general de Transición Energética
de Castilla-La Mancha
El liderazgo de Castilla-La Mancha en energías renovables abre nuevas oportunidades para la industria, la inversión y el empleo. Alipio García Rodríguez, director general de Transición Energética de Castilla-La Mancha, analiza los retos de este nuevo escenario, desde las infraestructuras y el almacenamiento hasta el hidrógeno renovable, y reivindica el papel de los ingenieros industriales como protagonistas de la transformación energética
C
Castilla-La Mancha se ha consolidado como una de las comunidades autónomas de referencia en el de- sarrollo de las energías renovables. ¿Cuáles han sido las claves de este liderazgo y qué retos debe afron- tar ahora la región para mantener esa posición en el proceso de transición energética?
La clave más importante ha sido creer que era el momento del desarrollo de las renovables en Castilla-La Mancha. Y esto ha sucedido por varios motivos. El principal, el con- vencimiento de que las energías limpias son la base para acelerar la transición energética de una región que tiene las condiciones ideales para llevar a cabo esta apuesta.
Tenemos sol, viento, talento y un Gobierno encabezado por un presidente, Emiliano García-Page, que tiene muy claro que el futuro de nuestra comunidad pasa por la des- carbonización de nuestro sistema para mitigar los efectos del cambio climático.
En paralelo, hemos sabido atraer a la industria y al sector, creando empleo en cantidad y calidad gracias a energías como la fotovoltaica, la eólica o a un vector de presente y de futuro como es el hidrógeno renovable.
Que las grandes empresas de renovables estén apostan- do por Castilla-La Mancha no es casualidad. Es fruto de la estabilidad política, la fiabilidad y la confianza empresarial que esta región se ha ganado a pulso con sus políticas pú- blicas.
El gran reto de futuro es ser capaces de mantener el lide- razgo que ostentamos en el desarrollo de las energías re- novables, porque nos va a permitir seguir dando pasos de gigante hacia un modelo de generación eléctrica que nos permita conservar nuestra riqueza natural, proteger a las personas ante la emergencia climática, abaratar costes y consumos energéticos y ser más autónomos.
A la par, las renovables nos están ofreciendo una oportu- nidad para industrializar nuestra región y generar empleo y actividad económica de forma deslocalizada en el medio rural. Podemos ofrecer suelo en el centro de la península ibérica, energía barata y unas excelentes comunicaciones, aumentando así el atractivo de Castilla-La Mancha para la inversión empresarial.
Entrevista
La transición energética no solo per- sigue la descarbonización, sino que también puede convertirse en un mo- tor de desarrollo económico e indus- trial. ¿Cómo está contribuyendo la po- lítica energética de Castilla-La Mancha a reforzar la competitividad del tejido productivo de la región?
La transición energética está suponiendo un motor de desarrollo económico. El sec- tor energético aporta cerca del 4% del PIB regional de forma directa y, si ampliamos el análisis a toda la cadena de valor que se ha desarrollado en Castilla-La Mancha en torno a las renovables, la aportación se eleva hasta el 7% del PIB regional.
Como ejemplo concreto, el desarrollo de la generación eléctrica renovable de origen so- lar ha generado en Castilla-La Mancha una inversión de 700 millones de euros y ha em- pleado aproximadamente a 3.200 personas en 2025. En definitiva, Castilla-La Mancha destaca porque el sector energético es uno de los principales tractores de su crecimien- to futuro.
La combinación del liderazgo en genera- ción renovable, no solo solar, con la eleva- da disponibilidad de suelo, las grandes po- sibilidades de autoconsumo, el liderazgo en la hibridación de plantas de generación con almacenamiento y los proyectos de hi- drógeno renovable en varios hubs o valles a lo largo de la región permite que la ener- gía sea un factor determinante para atraer nueva industria electrointensiva y aumen- tar el peso industrial de Castilla-La Man- cha, garantizando su crecimiento durante los próximos años.
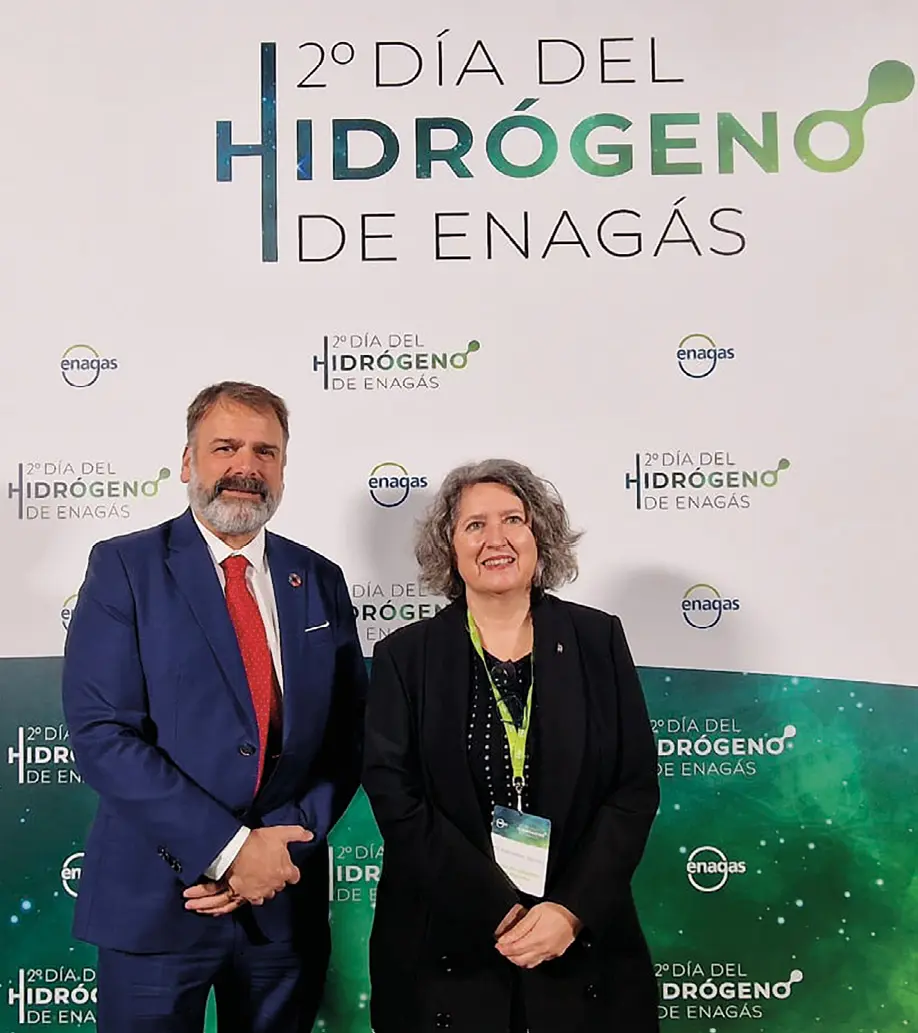
Alipio García Rodríguez, director general de Transición Energética, junto a Mercedes Gó- mez, consejera de Desarrollo Sostenible de la Junta de Castilla-La Mancha, durante el en- cuentro celebrado por Enagás.
La energía puede ser un factor determinante para atraer nueva industria electrointensiva y aumentar el peso industrial de
Castilla-La Mancha
Infraestructuras energéticas y transición sostenible
Castilla-La Mancha está impulsando im- portantes proyectos relacionados con el hidrógeno renovable. ¿Qué oportu- nidades ofrece este vector energético para la industria y qué posición puede ocupar la comunidad dentro de la futu- ra economía del hidrógeno en España y Europa?
El hidrógeno renovable es uno de los gases renovables que impulsarán definitivamente la descarbonización de nuestra economía, tanto a largo plazo, mediante su uso direc- to, como a más corto plazo, a través de su transformación para la producción de com- bustibles sintéticos, acelerando y suavizan- do el abandono de los combustibles fósiles sin cambios traumáticos en nuestras rutinas de movilidad.
Con esta visión, volvemos a tener una gran oportunidad para Castilla-La Mancha. En pri- mera instancia, para aumentar la inversión y la generación de empleo con la implantación de la producción de hidrógeno renovable y, además, conseguir que toda la cadena de valor de su generación, transporte y uso se desarrolle en nuestro territorio.
Como consecuencia de lo anterior, y unido a nuestro liderazgo en generación eléctrica renovable, desde el Ejecutivo autonómico tenemos el objetivo de no tener ninguna de- pendencia externa en la generación local de toda la energía que se consume en la región. Esto, unido a nuestra capacidad de producir también para exportar en todos los vectores energéticos, nos daría un poder de negocia- ción estatal e internacional que ahora mismo solo tienen los países con recursos petrole- ros y producción de hidrocarburos.
Además, esta capacidad, unida a la gran disponibilidad de suelo y a nuestra inmejora- ble situación geográfica, genera otra opor- tunidad para industrializar la región con em- presas de sectores muy dependientes del consumo energético.
El autoconsumo y la gestión inteligente de la demanda es- tán transformando la forma en que empresas y consumido- res participan en el sistema eléctrico. ¿Qué papel cree que desempeñarán los agregadores de demanda en este nue- vo modelo energético y qué oportunidades pueden generar para la industria y los consumidores?
Tradicionalmente, el operador del sistema ajustaba la generación para adaptarse a la demanda. Con una elevada penetración de energía solar y eólica, cada vez es más necesario que parte de la demanda se adapte a la disponibilidad de generación renovable.
En este contexto, los agregadores actuarán como «orquestadores de flexibilidad», agrupando miles de consumos, baterías, instalacio- nes de autoconsumo, vehículos eléctricos o procesos industriales para ofrecer servicios al sistema eléctrico.
Esto supone una oportunidad para la industria, las pymes y los con- sumidores domésticos, ya que pueden convertirse, a través de los agregadores, en agentes activos del sistema eléctrico y no en me- ros receptores de energía.
Castilla-La Mancha reúne condiciones excepcionales para aprove- char este cambio de paradigma, al disponer de una alta penetra- ción renovable, incluido el ámbito residencial, y contar con una fuer- te implantación de los sectores que más pueden beneficiarse de la agregación de consumos y la flexibilidad de la demanda, como el agroalimentario, los regadíos, la industria química, la del hidrógeno renovable o los centros logísticos refrigerados.
Desde el Gobierno regional estamos apostando por la participación de la ciudadanía y las empresas regionales en el sistema eléctrico a través de diferentes iniciativas que suponen una evolución del auto- consumo que hemos potenciado a todos los niveles.
La más reciente es la apuesta por las comunidades energéticas, ofreciendo asesoramiento, acompañamiento en su constitución y formación para su gestión. Además, este mismo mes hemos con- vocado ayudas para la generación renovable y el almacenamiento de electricidad, con un presupuesto de 10,6 millones de euros.
Tenemos la intención de que la región se convierta en un laboratorio nacional de flexibilidad energética, impulsando proyectos piloto que integren autoconsumo, almacenamiento, agregación de demanda y comunidades energéticas.
Las baterías son uno de los elementos clave para acelerar la movilidad eléctrica y el almacenamiento energético. ¿Qué oportunidades identifica para Castilla-La Mancha en el desa- rrollo de estas tecnologías y qué impacto pueden tener sobre la industria y la competitividad de la región?
Desde el punto de vista industrial, las baterías representan una nueva oportunidad de industrialización dentro de la cadena de valor del sector energético, pero también de otros sectores que se están electrificando.
Algo desconocido para buena parte de la ciudadanía es que Cas- tilla-La Mancha cuenta con una importante implantación de la in- dustria fabricante de componentes para automoción. El vehículo eléctrico ya ha provocado inversiones en la región, entre las que destaca la instalación en Cuenca de una fábrica del cableado que se monta en los coches eléctricos.
Además, convencidos de la necesidad de avanzar hacia una eco- nomía circular y de la oportunidad industrial que supone, al igual que impulsamos la industria del reciclaje de placas solares o de las aspas de los aerogeneradores, apostamos también por una industria del reciclaje de baterías para la reutilización de sus ma- teriales.
A nivel energético, el almacenamiento es clave, dada la gran ca- pacidad de generación renovable que depende del sol y del vien- to, para poder aprovechar esta energía en las horas en las que no hay producción, especialmente durante la noche.
Es una herramienta necesaria para las plantas de generación re- novable, tanto a gran escala como en autoconsumo. Por ello, lo estamos potenciando, porque permite aumentar la competitividad del coste energético y, por tanto, de una gran parte de la industria ya implantada en Castilla-La Mancha. Pero también porque redu- ce el coste energético de las familias y empresas asociadas en torno a comunidades energéticas y agregadores, donde se pue- den aprovechar al máximo los beneficios del almacenamiento.
Entrevista
El desarrollo de nuevos proyectos renovables dependerá, en gran medida, de contar con infraestructuras energéticas y sistemas de almacenamiento adecuados. ¿Cuáles son las principales líneas de actuación que está impulsando la Junta en estos ámbitos y qué retos considera prioritarios?
Efectivamente, la transición energética no es solo generación renovable: hay que impulsarla y planificarla globalmente, desde la generación hasta la forma de consumo de la energía. Y en el centro de ese ciclo energético están las infraestructuras de transporte, almacenamiento y distribución.
Debemos, además, aprovechar lo aprendido de los errores que estamos cometiendo con la electricidad renovable y aplicarlo al desarrollo de nue- vos vectores energéticos, como puede ser el hidrógeno renovable.
Como Administración, estamos actuando en varias líneas para poder aten- der las necesidades actuales y futuras, evitando cuellos de botella como el que existe actualmente en el sector eléctrico.
Por un lado, estamos trabajando con el Ministerio, las empresas de trans- porte y las distribuidoras para contar con una planificación de las inversio- nes de, al menos, diez años. Las grandes líneas o infraestructuras no se ejecutan en tres o cuatro años y, si no están planificadas, es complicado desarrollarlas desde cero con rapidez cuando se acelera la demanda. Si están planificadas, siempre se puede acelerar su ejecución.
En paralelo, también estamos realizando un seguimiento del desarrollo de las infraestructuras junto a las empresas y ayudando a agilizar su tramita- ción en todo lo posible. Por una parte, mediante una colaboración activa y un diálogo previo a la tramitación para acordar la infraestructura que se va a desarrollar, algo básico para que desde su presentación tenga una tramitación ágil. Por otra, somos proactivos en las modificaciones nor- mativas y en la estandarización de los procedimientos, de acuerdo con la normativa, para simplificar y agilizar la tramitación.
Un ejemplo es la circular sobre las condiciones para la tramitación am- biental de la hibridación con almacenamiento en las plantas de genera- ción que establecimos a finales de 2024 y que ahora tiene reflejo en los últimos reales decretos de la normativa estatal.

SEGUIR LEYENDO
Infraestructuras energéticas y transición sostenible
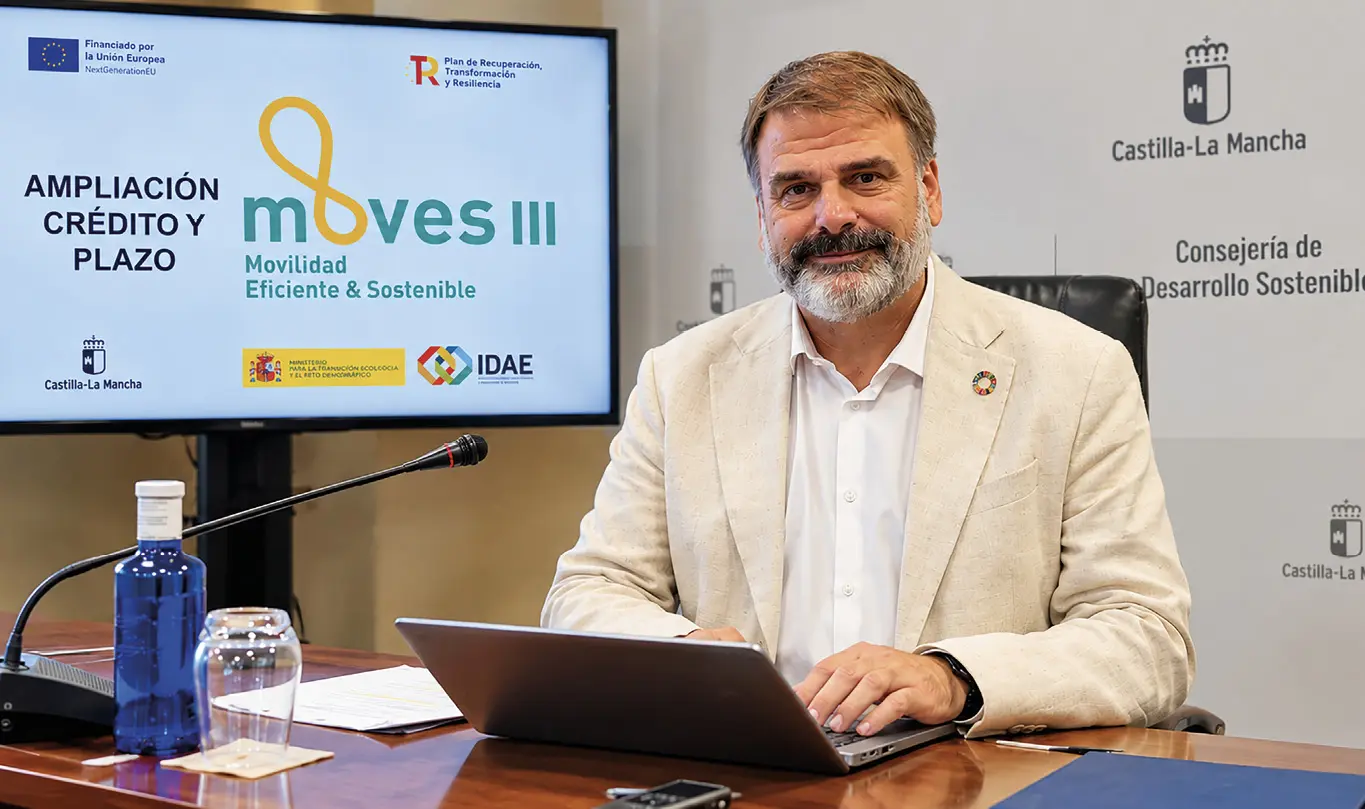
Alipio García Rodríguez, director general de Transición Energética de Castilla-La Mancha.
El despliegue de nuevos proyectos energéticos requiere no solo inversión, sino también procedimientos ágiles y una adecuada coordinación entre administraciones. ¿Qué medidas está impulsando Castilla-La Mancha para faci- litar el desarrollo de nuevas infraestructuras energéticas manteniendo al mismo tiempo las garantías ambientales y la seguridad jurídica?
Desde luego, el primer acierto fue la creación de la Consejería de Desarrollo Sostenible por parte del presidente Emiliano Gar- cía-Page. En esta Consejería se han unido todos aquellos as- pectos imprescindibles para el desarrollo de cualquier proyecto industrial, empresarial o de otro tipo.
En el caso de la energía, que la Dirección General de Transición Energética esté en la misma Consejería que las áreas de Medio Ambiente, Agua o Economía Circular facilita mucho el desarrollo normativo y la creación de instrucciones, no solo para simplifi- car y agilizar la tramitación, sino también para unificarla y que todos los promotores sepan de antemano cuáles van a ser los condicionantes y cómo se va a tramitar su expediente.
A su vez, también hemos ampliado sustancialmente el equipo técnico de tramitación de los expedientes energéticos, con más de 70 personas, y el mayor refuerzo se ha producido en el ser- vicio de calidad ambiental.
Esto ha supuesto una inversión extra de cerca de tres millones de euros cada año, lo que demuestra la apuesta del Gobierno regional por el desarrollo de nuevas infraestructuras energéticas en Castilla-La Mancha.
Entrevista
El almacenamiento es clave para aprovechar la gran capacidad de generación renovable que depende del sol y del viento
La transición energética requie- re inversión, innovación y talento. Desde su experiencia, ¿qué pa- pel están llamados a desempeñar los ingenieros industriales en esta transformación y qué capacidades considera que serán más determi- nantes para afrontar los retos ener- géticos de la próxima década?
Los ingenieros industriales son prota- gonistas de la transición energética, no solo por ser capaces de implantar o desarrollar tecnología, sino también por poder ser los orquestadores de la transición energética.
Analizando la evolución del sector en los últimos años, para los ingenieros es determinante tener la capacidad de analizar las situaciones y los problemas y realizar las planificaciones futuras de una forma global, holística. Si trabaja- mos solo una parte de la cadena o del sector de la energía, probablemente no podamos alcanzar el éxito porque otra parte de esa misma cadena pue- de estrangular o lastrar nuestro avan- ce.
En este sentido, me gustaría destacar una gran asignatura pendiente para la ingeniería, las empresas y el sector: la eficiencia energética se ha relegado a un segundo plano. Aunque ahora vea- mos el problema fundamentalmente en las infraestructuras energéticas, el próximo gran bloqueo de todos los sectores será cómo hacer más efi- ciente el sistema en su conjunto y en cada una de sus partes.
La física, que es «muy tozuda», termi- nará imponiendo sus límites, porque ni el espacio, ni el tiempo, ni los recur- sos son ilimitados. Aquellos ingenieros que no abandonen la tarea de buscar a cada paso una mejora de la eficien- cia de los procesos y las tecnologías serán los que más aportarán.
Por otro lado, creo que el ingeniero no debe conformarse con la formación recibida en la escuela y debe tener la ambición de continuar formándose, dada la evolución tanto de las tecno- logías existentes como de las emer- gentes para el aprovechamiento y la generación de energía.
Esta formación continua genera otra capacidad o actitud determinante para el futuro de la carrera de un in- geniero: querer ser parte de la inno- vación, ser creativo y tener ilusión por proponer soluciones o iniciativas para continuar mejorando la eficiencia o provocar cambios que habiliten nue- vas formas de generación, control o uso de la energía.
Y, por último, hay que tener la capaci- dad de entender que la energía es un vector económico de primera magni- tud. El ingeniero debe entender el ne- gocio y ser capaz de adaptarse a un modelo que cambia continuamente por múltiples factores. Solo si enten- demos el mercado en el que estamos y sus tendencias podremos proponer iniciativas para seguir creciendo o me- jorando.
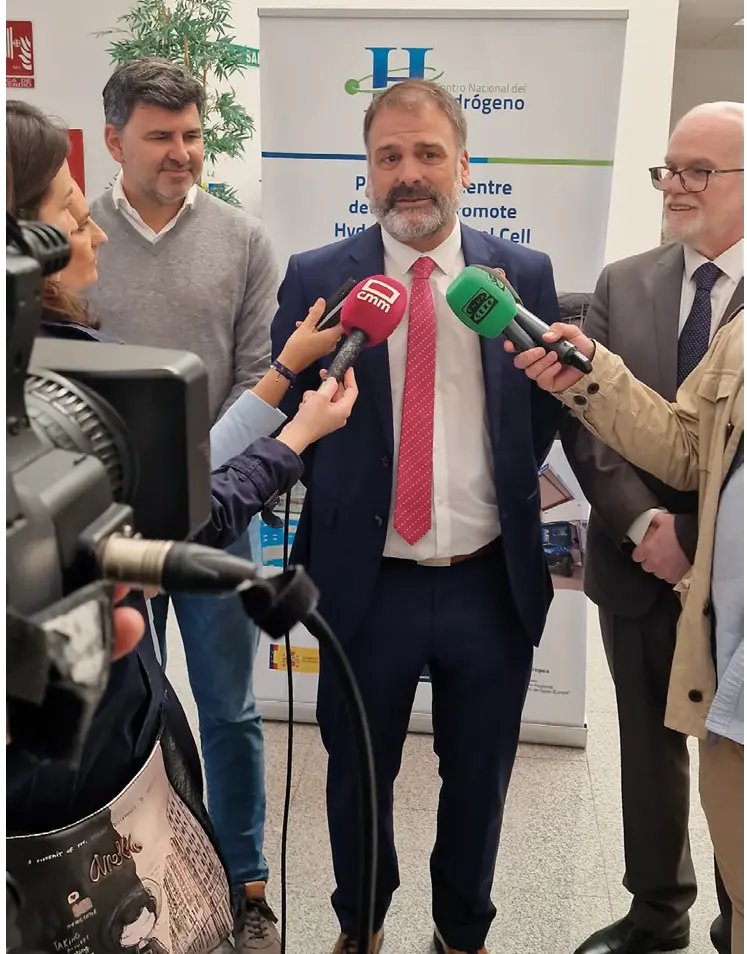
Alipio García Rodríguez atiende a los medios de comunicación en un encuentro relacionado con el sector energético.
Si pensamos en el horizonte de 2035, ¿cómo le gustaría que se identificara a Castilla-La Mancha dentro del mapa energético español y qué objetivos considera prioritarios para consolidar su liderazgo en transición energética, innovación y desarrollo industrial?
Queremos que se continúe identificando nuestra región como un lugar preferente para la inversión destinada al desarrollo de la ge- neración de todos los vectores energéticos renovables que satis- fagan las necesidades de consumo de empresas y ciudadanía.
Y, particularmente, me gustaría encontrar para entonces la fórmu- la para transferir a la sociedad de nuestro territorio la riqueza que generamos con cada MW que producimos.
Desde otro prisma, la experiencia y la evolución de los proyectos de las diferentes tecnologías de generación renovable nos han en- señado que el mayor reto es transferir a los municipios donde se genera la electricidad renovable la riqueza que generan estos pro- yectos y hacer llegar a sus poblaciones, industrias y empresas las oportunidades derivadas de disponer de electricidad renovable al menor coste posible.
El otro gran reto es asumir que la transición energética no ha hecho más que empezar y que debemos continuar siendo proactivos y muy rápidos para avanzar a la misma velocidad que las tecnologías de generación y uso de la energía y que los mercados energéticos.
Además, debemos seguir siendo proactivos en el desarrollo de otros vectores energéticos, que no son la electricidad, como los gases renovables (hidrógeno y biometano); o los combustibles sin- téticos, para conseguir una transición energética completa.
La energía puede ser un factor determinante para atraer nueva industria electrointensiva y aumentar el peso industrial de Castilla-La Mancha
Infraestructuras energéticas y transición sostenible
El almacenamiento es clave para aprovechar la gran capacidad de generación renovable que depende del sol y del viento
Los ingenieros industriales desempeñan un papel protagonista en el diseño, desarrollo y gestión de las infraestructuras energéticas ¿Qué mensaje le gustaría trasladar a los pro- fesionales que, desde la ingeniería, están lla- mados a liderar buena parte de la transición energética en los próximos años?
Sinceramente, las capacidades más determi- nantes que necesitará un ingeniero industrial para afrontar los retos de la transición energéti- ca no son precisamente las técnicas o tecnoló- gicas.
Las capacidades que más escasean y que resul- tan más necesarias en la actualidad son, en primer lugar, la capacidad de escuchar, algo imprescin- dible para entender cuáles son las condiciones para el buen desarrollo de un proyecto o cuáles son sus problemas o dificultades, así como para comprender los intereses de nuestros socios, la Administración pública y los clientes.
También escasea la capacidad de colaborar, de trabajar en equipo de forma sincera, para dise- ñar y construir conjugando los diferentes inte- reses y condicionantes. Y, por último, es muy necesaria la capacidad de establecer alianzas. Más allá de las empresariales, es obligado es- tablecer alianzas con la sociedad local y las ad- ministraciones públicas a través de la comuni- cación y el diálogo. Sin estas alianzas, cada vez será más complicado desarrollar los proyectos que nos propongamos.
SEGUIR LEYENDO
Entrevista
Nuestro reto es convertir el liderazgo renovable en actividad industrial
y empleo
Infraestructuras energéticas y transición sostenible
ALBERTO CASTRO CAÑIBANO
Director general de Energía y Minas de Castilla y León
Castilla y León ocupa la primera posición en España en gene- ración eléctrica renovable. El reto ahora es lograr que esa for- taleza energética impulse nueva actividad industrial, inversión y empleo en la Comunidad. Alberto Castro Cañibano, director general de Energía y Minas de Castilla y León, analiza las opor- tunidades que abre la transición energética y señala las redes, el almacenamiento y el aprovechamiento de los recursos reno- vables como elementos esenciales para convertir ese potencial en desarrollo económico.
C
Castilla y León se ha consolidado como uno de los principales territorios energéticos de España y cuenta con un importante potencial en energías renovables. ¿Cuáles considera que son hoy sus principales fortalezas y cómo pueden aprovechar- se para impulsar el desarrollo económico e indus- trial de la Comunidad?
Castilla y León es la primera comunidad autónoma en energía generada a partir de fuentes renovables, ocu- pando la primera posición en energía eólica e hidráu- lica y la cuarta en fotovoltaica, además de la segunda en biomasa, aunque esta última en volúmenes muy inferiores a las otras tres tecnologías.
Además, tiene un importante potencial de almacena- miento energético, fundamentalmente mediante hi- dráulica reversible. Estas cuatro áreas implican amplias posibilidades de desarrollo industrial y económico, tanto en ingeniería y consultoría como en operación y mante- nimiento, además de en fabricación de equipos.
Acaba de asumir la Dirección General de Energía y Minas. ¿Cuáles son las principales prioridades y objetivos que se plantea para esta nueva etapa y qué papel quiere que desempeñe la energía en el futuro económico e industrial de Castilla y León?
Creo que hay dos objetivos fundamentales. El primero, conseguir que ese primer puesto en generación eléc- trica con renovables que ocupa Castilla y León traccio- ne actividad económica e industrial, convirtiéndose en motor de desarrollo económico y social.
Y el segundo, comenzar cuanto antes a poner en mar- cha los proyectos de hidráulica reversible de promoción privada que existen en la Comunidad, dada la urgen- cia que tiene nuestro sistema eléctrico de incrementar su capacidad de almacenamiento y teniendo en cuenta que son proyectos cuya ejecución requiere al menos cinco años.
Entrevista
La disponibilidad de recursos renovables puede representar una importante venta- ja competitiva para el tejido productivo. ¿Cómo puede Castilla y León transfor- mar su potencial energético en nuevas oportunidades para la industria y favore- cer la implantación de proyectos empre- sariales?
Sin duda, esa es la clave: aprovechar esas condiciones para atraer proyectos innovado- res. Lo mejor es poner un buen ejemplo. En el municipio de La Robla (León) está en cons- trucción un proyecto que aúna:
• una planta de generación eléctrica con biomasa agrícola que aportará 164 GWh de energía verde anuales;
• una planta de captura de CO procedente 2 de la combustión de esa biomasa, que será capaz de captar 200.000 toneladas de CO 2 anuales;
• una planta de fabricación de hidrógeno ver- de, que producirá 28.000 toneladas anuales de hidrógeno;
• una planta de fabricación de e-metanol verde, que se sintetizará a partir del hidróge- no fabricado y del CO capturado, con ca- 2 pacidad para producir anualmente 140.000 toneladas de e-metanol verde.
Se trata de un desarrollo industrial pionero en Europa por su volumen, que supone una enorme innovación tecnológica en una zona donde el cierre de la minería del carbón y de la central térmica hacía necesaria una transi- ción energética que permitiese generar nue- va actividad económica y empleo.
Este tipo de nuevos proyectos, posibles gra- cias a la disponibilidad de recursos renova- bles, tiene otros ejemplos en tramitación en diversas ubicaciones de la Comunidad.
La transición energética está generando nuevas cadenas de valor y oportunida- des industriales. ¿Qué sectores consi- dera que presentan un mayor potencial de crecimiento en Castilla y León y qué papel puede desempeñar la energía en su desarrollo?
La hidráulica reversible y la fabricación de carburantes y combustibles limpios, como el e-metanol verde, el SAF o el amoníaco verde, todos ellos utilizando hidrógeno ver- de, tienen un importante potencial de creci- miento apoyado en la generación renovable de la Comunidad.
El hidrógeno renovable está llamado a desempeñar un papel relevante en la descarbonización de determinados procesos industriales. ¿Qué oportuni- dades ofrece para Castilla y León y qué proyectos o líneas de actuación consi- dera especialmente estratégicos para la Comunidad?
El hidrógeno verde no solo ofrece una gran capacidad para utilizarse como tal en proce- sos industriales, sino también para la fabrica- ción de otros combustibles, como e-metanol verde, SAF o amoníaco verde. Además, debe considerarse una forma de almacenamien- to de los excedentes de generación renova- ble cuando las interconexiones eléctricas o los sistemas de almacenamiento mediante baterías o hidráulica reversible alcanzan su máximo técnico.
Todos estos aspectos son estratégicos para la Comunidad. La progresiva utilización del hidrógeno verde facilitará también una re- ducción de su coste de fabricación que le permita competir con combustibles fósiles como el gas natural.
La disponibilidad de recursos renovables permite atraer nuevos proyectos industriales y generar actividad económica y empleo
La atracción de inversiones será clave para apro- vechar las oportunidades asociadas a la transfor- mación del modelo energético. ¿Qué ventajas ofre- ce Castilla y León para captar nuevos proyectos y qué ámbitos considera prioritarios para reforzar su posicionamiento?
Además de la necesidad de incrementar de forma muy importante las inversiones en las redes de transporte y distribución de nuestra Comunidad, que permitan apro- vechar los recursos renovables y la generación limpia que aquí ya se aporta, es urgente que la normativa es- tatal del autoconsumo se flexibilice para adaptarse a las necesidades que plantea la industria, de tal forma que se facilite la conexión de los autoconsumos industriales.
El desarrollo energético e industrial requiere in- fraestructuras capaces de acompañar las nuevas inversiones y garantizar un suministro competitivo y seguro. ¿Cuáles considera que serán las princi- pales necesidades de Castilla y León en este ám- bito durante los próximos años?
En el ámbito energético, la inversión en redes y una mayor flexibilidad en su uso que permita maximizar su utilización, junto con la aprobación y ejecución de in- versiones anticipatorias que faciliten la llegada de nue- vas demandas de energía, son, en mi opinión, nuestras principales necesidades a corto y medio plazo.
Si pensamos en la próxima década, ¿cómo le gustaría que se posicionara Castilla y León en el panorama energético e industrial español y cuáles considera que serán los principales retos y opor- tunidades para consolidar ese papel?
Nuestro reto es unir a nuestra primera posición en ge- neración renovable en España un incremento de la de- manda para proyectos industriales que permita aumen- tar de forma notable la actividad económica y el empleo en el conjunto de la Comunidad.
Infraestructuras energéticas y transición sostenible
Uno de los grandes desa- fíos de la transición ener- gética es lograr que sus beneficios lleguen al con- junto del territorio. ¿Cómo puede contribuir el desa- rrollo de nuevos proyectos energéticos e industriales a generar empleo de ca- lidad, dinamizar el medio rural y favorecer la cohe- sión territorial?
Como he indicado en la res- puesta anterior, es funda- mental desarrollar las redes de transporte y distribución que permitan utilizar en la propia comunidad autóno- ma la enorme generación re- novable que aquí se produ- ce, especialmente cuando existen proyectos concretos de alta intensidad energética con solicitudes de demanda en nuestro territorio.
De esta forma, los beneficios de la aportación de Castilla y León a la generación renova- ble española podrán visua- lizarse y generalizarse en el conjunto de la Comunidad.
La energía se ha convertido en un factor determinante para la compe- titividad de las empresas y para sus decisiones de inversión. ¿Qué con- diciones debe ofrecer Castilla y León para convertir su potencial energéti- co en una ventaja competitiva capaz de atraer y consolidar actividad in- dustrial?
Castilla y León necesita y exige que sus re- des de transporte y distribución reciban una importante inversión que permita atender las solicitudes de demanda industrial que ya se conocen.
Esa inversión, dependiente fundamen- talmente de la planificación estatal de la Red de Transporte, es innegociable para una Comunidad como la nuestra, sin cuya aportación en generación renovable Espa- ña no podría acercarse mínimamente a los objetivos que Europa asigna a nuestro país en generación limpia.
Es obvio que los esfuerzos realizados en el territorio para la generación renovable de- ben verse compensados por la posibilidad de crear nuevos desarrollos industriales y económicos en la propia Castilla y León.

SEGUIR LEYENDO
Especial
José Antonio Morí
Sales manager de Grid Software de SIEMENS
Digitalización y ciberseguridad
en la era de la transición energética
La transición energética ha entrado en una nueva etapa. Tras años centrados en el despliegue de las energías renovables y en la electrificación de sectores como la movilidad y la industria, el gran desafío ya no consiste únicamente en generar más energía limpia, sino en gestionar un sistema eléctrico cada vez más diná- mico, descentralizado y complejo. En este contexto, la digitaliza- ción se ha convertido en una aliada imprescindible. Tecnologías como la inteligencia artificial (IA), los gemelos digitales y la analí- tica avanzada están transformando la forma de diseñar, operar y proteger las infraestructuras críticas.
L
La red eléctrica como columna vertebral
La red eléctrica actual poco tiene que ver con la concebida originalmen- te para transportar electricidad desde grandes centrales de generación hasta puntos de consumo distantes. Hoy es una plataforma abierta en la que conviven plantas solares y eólicas, baterías, sistemas de autocon- sumo residencial e industrial, flotas de vehículos eléctricos, centros de datos y nuevas cargas de alta demanda.
Infraestructuras energéticas y transición sostenible
La competitividad y el éxito de la transición energética dependerán de redes inteligentes, seguras y preparadas para los retos del futuro
Para los gestores de la red, este nuevo escenario exi- ge una mayor visibilidad en tiempo real del estado de las infraestructuras, desde los sistemas de baja hasta los de alta tensión, así como la capacidad de antici- par comportamientos y reaccionar con rapidez para garantizar la estabilidad y la calidad del suministro. La creciente sensorización del sistema y el avance de las comunicaciones convierten los enormes vo- lúmenes de datos en una fuente de información que permite una gestión cada vez más autónoma e inteli- gente, haciendo de la digitalización el principal motor de la operación moderna de las redes eléctricas.
Al mismo tiempo, la propia red eléctrica constituye uno de los grandes desafíos para el avance de la di- gitalización. Toda la economía digital depende de un suministro eléctrico fiable que alimente las infraestruc- turas de comunicaciones, las nuevas cargas electri- ficadas y los centros de datos, que sustentan la IA y los servicios cloud. Sin embargo, el rápido creci- miento de estos centros está generando demandas de potencia sin precedentes para unas redes que, en muchos casos, no fueron diseñadas para sopor- tarlas.
La limitada capacidad disponible en determinados nodos, los largos plazos de conexión y la necesidad de reforzar las infraestructuras de transporte y distri- bución se están convirtiendo en factores limitantes para nuevos proyectos digitales. En este contexto, modernizar y digitalizar la red resulta esencial para aumentar su capacidad, optimizar el uso de los ac- tivos existentes y garantizar que pueda sostener el crecimiento de la economía digital sin comprometer la seguridad ni la calidad del suministro.
Especial
La inteligencia artificial, un nuevo aliado en la gestión de redes
Entre las tecnologías habilitadoras, la IA se perfila como la más transformadora. Su capacidad para analizar ingentes cantidades de datos y detectar patrones permite, por ejemplo, predecir con gran precisión la evolución de la demanda eléctrica o afi- nar los pronósticos de generación eólica y solar.
Pero la IA va mucho más allá. Identifica anomalías antes de que se conviertan en fallos, sugiere ma- niobras y contribuye a reducir al mínimo las inte- rrupciones del servicio. Estas capacidades sientan las bases de las futuras redes autónomas, capaces de analizar su estado, optimizar la operación y eje- cutar determinadas acciones de forma automática, siempre bajo la supervisión de operadores huma- nos, que validarán las decisiones más críticas.
Gemelos digitales: planificación y operación en un entorno virtual
Otra pieza clave son los gemelos digitales, réplicas virtuales de la infraestructura que funcionan en para- lelo al sistema real. Gracias a ellos, los responsables de planificación de las compañías eléctricas pueden simular escenarios de crecimiento de la demanda, probar la integración de nuevas plantas de gene- ración o evaluar el impacto de futuras inversiones sin necesidad de intervenir físicamente sobre la red. Esta capacidad no solo reduce riesgos y acelera la toma de decisiones, sino que optimiza los recursos disponibles y ayuda a priorizar las inversiones con mayor retorno.
Además, los gemelos digitales permiten operar las redes eléctricas de forma más eficiente y segura, an- ticipando incidencias y optimizando maniobras. Todo ello reduce riesgos, mejora la fiabilidad del suministro y disminuye los costes operativos.
La inteligencia artificial permitirá anticipar incidencias, optimizar la operación de la red y avanzar hacia sistemas eléctricos cada vez más autónomos
Infraestructuras energéticas y transición sostenible
La ciberseguridad, la otra cara de la moneda digital
Donde hay conectividad, surgen también nuevas superficies de ataque. Dada la naturaleza crítica de la infraestructura eléctrica, proteger los sistemas frente a las ciberamenazas resulta tan esencial como mantener la estabilidad de los parámetros eléctricos de la red.
Las arquitecturas actuales se diseñan bajo el principio de security by design: segmentación estricta de redes OT e IT, gestión avanzada de identidades y accesos, supervisión continua de eventos y algoritmos de IA capaces de detectar comportamientos anómalos y responder en cuestión de segundos ante cualquier indicio de intrusión.
La nueva normativa europea de ciberseguridad, encabezada por la Directiva NIS2, está elevando significativamente las exigencias para los operadores de redes eléctricas y otras infraestructuras críticas. Les obliga a implantar una gestión más rigurosa del riesgo, reforzar la protección de sus sistemas, su- pervisar la seguridad de la cadena de suministro y notificar incidentes. Para las empresas del sector, esto convierte la ciberseguridad en un requisito regulato- rio aún más estratégico e impulsa inversiones destinadas a garantizar la conti- nuidad del suministro y proteger infraestructuras esenciales frente a un entorno de amenazas cada vez más sofisticado.
El futuro: inteligencia al servicio de la sostenibilidad
El éxito de la transición energética ya no se medirá únicamente por la potencia re- novable instalada, sino por la capacidad de operar un sistema distribuido de for- ma inteligente y fiable. La combinación de inteligencia artificial, gemelos digitales, software avanzado y ciberseguridad está transformando la red eléctrica en una pla- taforma digital ágil, segura y preparada para responder a las necesidades ener- géticas del mañana.
En la carrera europea hacia una econo- mía neutra en carbono y, al mismo tiem- po, competitiva, la digitalización de las in- fraestructuras energéticas se perfila como un motor imprescindible.
La inteligencia artificial permitirá anticipar incidencias, optimizar la operación de la red y avanzar hacia sistemas eléctricos cada vez más autónomos
Especial
Carlos Barrasa
Vicepresidente ejecutivo de Commercial & Clean Energies de Moeve
Moléculas verdes, el motor de la reindustrialización y la autonomía estratégica de Europa
D
Durante décadas, la política energética europea se ha construido sobre tres pilares fundamentales: garantizar la seguridad del su- ministro, mantener costes competitivos para nuestra industria y avanzar en la descarbonización. Sin embargo, el contexto geopolí- tico, económico y tecnológico de los últimos años ha dejado claro que Europa no puede construir su futuro dependiendo de recursos energéticos producidos fuera de sus fronteras.
En este nuevo escenario, la transición energética se ha convertido en un requisito estratégico, de seguridad y de soberanía industrial para Europa y las moléculas verdes -hidrógeno renovable, biocom- bustibles de segunda generación y biogases-, en el vector tractor para proteger nuestra base industrial y garantizar nuestra prospe- ridad futura a largo plazo.
Hablamos de la industria pesada (como la siderurgia, la quí- mica, el refino o el cemento) y del transporte pesado (por carretera, marítimo y aviación). Todos ellos comparten una característica: sus procesos requieren altas temperaturas o una elevada densidad energética que la electrificación directa sencillamente no puede aportar de forma eficiente.
Para estos sectores, las moléculas verdes dejan de ser una opción más y pasan a ser una necesidad absoluta. De ahí que electrones y moléculas no sean rivales, sino aliados in- dispensables. Ambos vectores se retroalimentan en un cír- culo virtuoso, mientras que la electricidad renovable es la materia prima para fabricar estas moléculas limpias, el alma- cenamiento y la versatilidad de estas últimas abren la puerta a un despliegue aún mayor de los propios electrones.
Al generarse con recursos locales, como energías limpias y residuos orgánicos, estas soluciones suponen además un escudo económico, ya que ayudan a suavizar los vaivenes de los mercados internacionales y reducen drásticamente la histórica dependencia energética de una Unión Europea que, a día de hoy, todavía importa más de la mitad de lo que con- sume.
Un motor para el crecimiento y el empleo de calidad
La transición energética ya no responde únicamente a un com- promiso climático, sino a una de las mayores oportunidades de reindustrialización que haya conocido Europa en las últi- mas décadas. Por ello, las industrias que lideren la adopción de las moléculas verdes encabezarán el avance de la econo- mía, convirtiendo la descarbonización en una ventaja compe- titiva clave que aportará, asimismo, un mayor valor añadido a los productos europeos.
El informe recoge las estimaciones económicas que dan una idea clara del potencial: se calcula que el despliegue de es- tas tecnologías podría generar más de un millón y medio de puestos de trabajo en el continente y dar un impulso signifi- cativo al PIB en las próximas décadas.
En este escenario, España cuenta con una posición privile- giada gracias a su abundancia de recursos renovables, la dis- ponibilidad de suelo y unas infraestructuras de primer nivel. Nuestro país está listo para liderar este cambio en la Unión Europea y maximizar su impacto económico con miles de empleos estables y cualificados.
Esta visión ya se está traduciendo en proyectos concretos por parte de Moeve, como la construcción del Valle Andaluz del Hidrógeno Verde y el desarrollo del mayor complejo industrial de biocombustibles del sur de Europa, concebido para du- plicar la producción de combustibles sostenibles de segunda generación como el SAF o el HVO.
Infraestructuras energéticas y transición sostenible
Como señalé durante la presentación del informe ¿Por qué Europa necesita moléculas verdes?, elaborado por Moeve en colaboración con PwC: “Las mo- léculas verdes son la gran oportunidad de reindustrializar España y de conver- tirnos en el motor energético de Europa. Como país, contamos con todas las condiciones para convertirnos en un hub industrial de moléculas verdes que refuerce nuestra competitividad y cree empleo de calidad”.
La pieza clave para la descarbonización
El informe arroja que, aunque la electricidad renovable será fundamental en la transición energética, no basta por sí sola para cubrir todas nuestras necesi- dades. El verdadero desafío está en los sectores más difíciles de electrificar, que representan casi un tercio de las emisiones europeas y son pilares funda- mentales de nuestra industria y logística.
SEGUIR LEYENDO
Especial
La transición energética se ha convertido en un requisito estratégico, de seguridad y de soberanía industrial
Impulsar la oferta
y la demanda, el camino
a seguir
Según el estudio, para superar desa- fíos clave como la financiación, el ac- ceso sostenible a materias primas o la adaptación de las infraestructuras, Europa necesita una estrategia prag- mática que impulse simultáneamente la oferta y estimule la demanda. Esto exige construir un marco regulatorio estable a largo plazo, activar mecanis- mos de apoyo o sistemas de fijación del precio del carbono que reduzcan la brecha inicial de costes, y consoli- dar una colaboración estrecha entre el sector público y el privado en proyec- tos estratégicos.
La experiencia demuestra que ninguna gran transformación industrial ocurre de la noche a la mañana. Nos encontra- mos precisamente en una fase crucial: la de construir las bases sobre las que se apoyará el crecimiento de las próxi- mas décadas. Es una etapa menos vi- sible, pero probablemente sea la más determinante de todas. Estamos hablando de nuevas plantas de hidrógeno renova- ble y biocombustibles 2G, de infraestructuras logísticas y terminales portuarias adapta- das, y de redes de transporte y corredores europeos como el H2Med y los denominados Valles de Hidrógeno.
En este momento decisivo, mi- rar hacia otro lado ante el cambio climático tendría un coste econó- mico gigantesco a medio y largo plazo, mientras que cumplir con los objetivos traerá un beneficio claro.
En definitiva, la cuestión ya no es si debemos dar el paso, sino “a qué velocidad seremos capaces de desplegar esta transformación para fortalecer nuestra industria, asegurar nuestra independen- cia energética y consolidar el li- derazgo europeo en la economía del mañana”. Lo que decidamos en esta década marcará nuestra competitividad durante genera- ciones.
Especial
Natalia La Torre Arranz
Directora general de Transición Energética
Enagás
Hidrógeno renovable:
una oportunidad para
la descarbonización, la competitividad
y la autonomía energética
L
La electrificación basada en energías renovables constituye el princi- pal motor de la transición energética. Sin embargo, no todas las nece- sidades energéticas pueden satisfacerse mediante electricidad. Exis- ten procesos industriales que requieren altas temperaturas, materias primas específicas o combustibles con elevada densidad energética, en los que la electrificación directa presenta limitaciones técnicas o económicas. En este ámbito, el hidrógeno renovable se perfila como un vector energético capaz de aportar soluciones allí donde otras tec- nologías encuentran mayores dificultades.
El hidrógeno renovable aporta soluciones en procesos industriales donde la electrificación directa presenta limitaciones técnicas o económicas

Infraestructuras energéticas y transición sostenible
Su papel resulta especialmente relevante en sectores in- dustriales como el refino, la producción de fertilizantes o determinados procesos químicos, donde el hidrógeno de origen fósil ya forma parte de la actividad productiva y pue- de ser sustituido progresivamente por hidrógeno renovable. Asimismo, puede contribuir a la transformación de indus- trias intensivas en energía, como la siderurgia o la cerámi- ca, facilitando la sustitución de combustibles tradicionales en aplicaciones donde las alternativas disponibles todavía presentan importantes barreras de implantación.
A esta capacidad para descarbonizar procesos industriales se suma el potencial de los combustibles renovables de- rivados del hidrógeno para sectores como la aviación y el transporte marítimo. La necesidad de disponer de combusti- bles energéticamente densos y compatibles con las infraes- tructuras existentes convierte a los denominados RFNBOs (Renewable Fuels of Non-Biological Origin) en una pieza central de la estrategia europea para reducir las emisiones en estos modos de transporte.
Estas medidas son especialmente relevantes porque con- tribuyen a crear la demanda necesaria para acelerar el de- sarrollo de toda la cadena de valor.
Pero más allá de la descarbonización, el hidrógeno reno- vable aporta una dimensión estratégica adicional: la auto- nomía energética. La crisis energética vivida por Europa en los últimos años ha evidenciado la importancia de reducir la dependencia de combustibles importados y reforzar la seguridad de suministro. A diferencia de los combustibles fósiles, el hidrógeno renovable puede producirse a partir de recursos autóctonos disponibles en territorio nacional.

Especial
Uno de los principales avances de los últimos años ha sido la evolución del marco regulatorio europeo desde una política centrada en la producción hacia un enfo- que orientado a la creación de demanda. La Directi- va de Energías Renovables RED III establece objetivos específicos para impulsar el consumo de hidrógeno re- novable y combustibles derivados en aquellos secto- res donde pueden aportar mayor valor.
La reciente transposición por parte de España de esta Directiva para el transporte refleja la relevancia del hi- drógeno renovable como vector clave para su descar- bonización, introduciendo obligaciones destinadas a fomentar la incorporación de combustibles sostenibles. Así, por ejemplo, se fija una cuota del 2,5% de consu- mo de RFNBO en el transporte por carretera para 2030, del 6% en 2035 y del 11% en 2040.
España posee una de las mejores combinaciones de recursos solares y eólicos de Europa. Esta ventaja per- mite producir energía renovable de forma competitiva y transformarla en hidrógeno renovable para usos in- dustriales y energéticos. El desarrollo de esta nueva economía del hidrógeno no solo contribuiría a reducir emisiones, sino también a reforzar la soberanía ener- gética apoyándose en recursos propios y cadenas de valor industriales localizadas en el continente.
Mapa red H2. Visión Europea
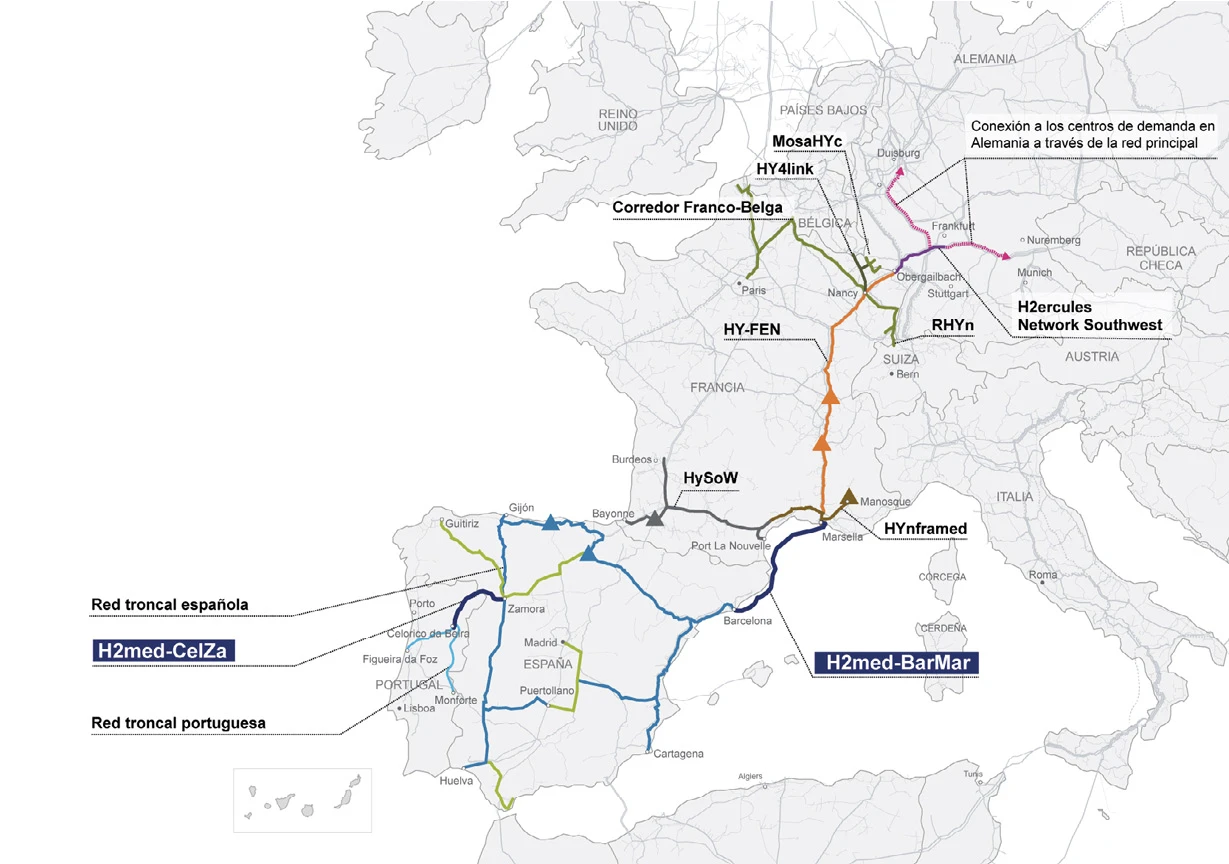

Lo relevante es que estas infraestructuras han superado ya la fase conceptual. Actualmente se encuentran en marcha estu- dios técnicos, ambientales y de ingeniería que permitirán de- finir su diseño definitivo y preparar las futuras decisiones de inversión. Este avance evidencia que el desarrollo de una red europea de hidrógeno no es una aspiración a largo plazo, sino una realidad presente.
Para la industria española, el hidrógeno renovable puede con- vertirse en un factor de competitividad. El acceso a energía y materias primas descarbonizadas será cada vez más deter- minante en un entorno marcado por objetivos climáticos más ambiciosos y nuevos mecanismos de ajuste del precio del car- bono. Disponer de una cadena de valor nacional vinculada al hidrógeno puede favorecer nuevas inversiones, impulsar la in- novación tecnológica y reforzar la posición de España en los sectores industriales del futuro.
En definitiva, el hidrógeno renovable no debe contemplarse únicamente como una nueva fuente de energía, sino como una herramienta de transformación industrial. Su desarrollo implica el despliegue simultáneo de nueva capacidad renovable, tec- nologías de producción, demanda industrial, nuevos combus- tibles sintéticos e infraestructuras de transporte. Para España, la combinación de recursos renovables competitivos, una po- sición geográfica estratégica y proyectos tractores constituye una oportunidad excepcional para situarse en el centro de una nueva economía industrial europea basada en moléculas reno- vables.
España posee una de las mejores combinaciones de recursos solares y eólicos de Europa para producir energía renovable de forma competitiva
Infraestructuras energéticas y transición sostenible
Sin embargo, el desarrollo del hidrógeno no depende únicamente de la producción o de la demanda. Como ha ocurrido históricamente con la electricidad o el gas natural, la existencia de infraestructuras adecuadas es un requisito indispensable para que surja un mercado eficiente. La ca- pacidad de transportar grandes volúmenes de energía desde los centros de producción hasta los polos industriales de consumo determinará, en buena medida, la competitividad futura de esta nueva cadena de valor.
En este ámbito, España vuelve a contar con una posición especialmen- te favorable. El desarrollo de corredores energéticos europeos permitirá conectar las zonas con mayor potencial de producción renovable con los principales centros industriales del continente. Entre estos proyectos destaca H2Med, concebido para unir la Península Ibérica con los grandes polos de consumo europeos y facilitar la creación de un mercado integra- do del hidrógeno. H2Med representa mucho más que una infraestructu- ra de transporte. Constituye un proyecto estratégico para la integración energética europea y para la consolidación de un mercado común del hidrógeno.
SEGUIR LEYENDO
IV CONGRESO. HOSPITALES DISRUPTIVOS
Cuando la tecnología no es suficiente
La inteligencia artificial, la robótica, la monitorización continua o los gemelos digitales están cambiando los hospitales. Pero la ver- dadera transformación ocurre en un lugar menos visible, allí don- de tecnología, procesos y personas tienen que aprender a funcio- nar juntos. El IV Congreso de Hospitales Disruptivos mostró que la sanidad del futuro necesitará algo más que nuevas máquinas.
U
Un hospital nunca duerme. Mientras una parte de la ciudad descansa, en su interior siguen funcionando quiró- fanos, laboratorios, equipos de diag- nóstico, sistemas informáticos, insta- laciones y una logística que apenas percibimos cuando todo marcha bien. Detrás de médicos, enfermeras y pa- cientes existe otra realidad, menos visible, que hace posible que todo lo demás funcione.
Y esa realidad se ha vuelto extraordi- nariamente compleja. La inteligencia artificial ayuda ya a interpretar imáge- nes médicas y anticipar riesgos; los robots han entrado en los quirófanos; la monitorización supera las fronteras de la UCI y los gemelos digitales per- miten reproducir virtualmente un edi- ficio o un proceso antes de intervenir sobre él.
Buena parte de estas tecnologías ya funciona en hospitales españoles. Ese fue uno de los mensajes del IV Con- greso de Hospitales Disruptivos, celebrado los días 24 y 25 de septiem- bre en el Instituto de la Ingeniería de España.
Fabián Torres Suárez, Presidente de la Funda- ción Industria y decano del Colegio Oficial de In- genieros Industriales de Madrid (COIIM).
EL HOSPITAL QUE SABE CAMBIAR
Un hospital disruptivo no es necesariamente el primero que incor- pora una determinada tecnología. Como señaló Ana Cabrero, es aquel capaz de replantear sus modelos de trabajo, procesos, espa- cios y organización para responder mejor a las necesidades de los ciudadanos.La pregunta deja entonces de ser qué puede hacer la inteligencia artificial y pasa a ser cómo conseguir que lo haga dentro de un sistema sanitario real.
La primera mesa, moderada por Celia Martín Cubillo, llevó esa cuestión al terreno de una IA que ya está entrando en los hospitales. José Carmelo Albillos Merino, Ángel Blanco Rubio, Antonio Javier Cartón Sánchez e Isabel Sastre Ibarreche abordaron sus aplicaciones clínicas, la investigación, la gobernanza y las ba- rreras para su incorporación, incluida la posibilidad de contar con un catálogo de soluciones ya validadas.
La transformación continuó en el terreno de la robótica y la automa- tización. Beatriz Blanco Burguillo moderó una mesa con José M. Balibrea del Castillo, Ana Bofill y Daniel Molina Martínez. Cirugía robótica, automatización hospitalaria, logística y tecnologías emergentes mostraron cómo soluciones hasta hace poco reserva- das a otros sectores empiezan a formar parte del hospital.
ANTES DE QUE ALGO OCURRA
Hay otro cambio quizá menos espectacular, pero más profundo. El hospital tradicional actúa cuando algo sucede. El que empieza a di- bujarse intenta adelantarse.
José Virgilio Castilla Castellano condujo una conversación con David Pestaña y Daniel Arnal sobre la monitorización continua y la posibilidad de detectar precozmente el deterioro del paciente más allá de los espacios tradicionalmente reservados a los cuida- dos intensivos.
Esa misma lógica apareció en CardiologIA Madrid 365, presentada por José Luis Zamorano, jefe de Cardiología del Hospital Univer- sitario Ramón y Cajal. Centro de mando hospitalario, analítica pre- dictiva, interoperabilidad e inteligencia artificial persiguen un objetivo sencillo: disponer antes de la información para actuar antes.
La anticipación llega también a las instalaciones, con sistemas de IoT y analítica avanzada capaces de monitorizar los gases medici- nales y detectar consumos anómalos o situaciones potencialmen- te peligrosas. Los datos empiezan así a servir no solo para explicar lo ocurrido, sino para prever lo que puede ocurrir.
Organizado por la Funda- ción Industria y el Colegio Oficial de Ingenieros In- dustriales de Madrid, con la colaboración del IIE, re- unió a medio centenar de expertos de perfiles clíni- cos y técnicos.Impulsado desde la Comisión de Ingeniería Médica y Sa- nitaria del COIIM/AIIM, que preside Juan José Pérez Blanco, el Congre- so alcanza su cuarta edi- ción como espacio de en- cuentro entre ingeniería y sanidad.
En la apertura, Fabián To- rres, decano del COIIM y presidente de Fundación Industria; Ana Cabrero, directora general de In- fraestructuras Sanitarias de la Comunidad de Ma- drid, y Carmen Vázquez Cáceres, presidenta del Comité de Ingeniería Mé- dica del IIE, situaron el es- cenario de las dos jorna- das. Torres puso el acento en el papel de la ingeniería para integrar tecnología, procesos, infraestructuras y necesidades del sistema sanitario.
Durante la apertura del Congreso. De izquierda a derecha, Fabián Torres Suárez, presidente de la Fundación Industria y decano del COIIM; Ana Cabrero López, directora general de Infraestructuras Sanitarias de la Comunidad de Madrid; y Juan José Pérez Blanco, presidente de la Comisión de Ingeniería Médica y Sanitaria del COIIM/ AIIM.
De izquierda a derecha, Antonio Javier Cartón Sánchez, facultativo especialista en Cardiología Pediátrica del Hospital Universitario La Paz; José Carmelo Albillos Merino, jefe de servicio de Radiodiagnóstico del Hospital Universitario 12 de Octubre; Celia Martín Cubillo, vocal de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y moderadora de la mesa; Isabel Sastre Ibarreche, subdirectora de Sistemas y Tecnologías de la Información y coordinadora de Innovación del Hospital Universitario Fundación Alcorcón; y Ángel Blanco Rubio, director de Organización, Procesos y TIC de Quirónsalud.
De izquierda a derecha, José M. Balibrea del Castillo, jefe de servicio de Cirugía General y Digestiva del Hospital Germans Trias; Beatriz Blanco Burguillo, vocal de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y moderadora de la mesa; Ana Bofill, Senior Advisor de Qilimanjaro Quantum Tech; y Daniel Molina Martínez, director de Operaciones de Bluenest by Globalvia.
SEGUIR LEYENDO
La imagen médica vive una revolución paralela. Nieves Cubo Mateo moderó el encuentro entre Javier Blázquez Sánchez, Juan Carlos Alonso Farto, Iago Martínez Souto y Óscar Fernández González. Tecnologías como el Photon Counting CT o el Full Body PET-CT permiten obtener información cada vez más detallada, aunque el verdadero salto se produce cuando esa información se traduce en mejores decisiones para el paciente.
UNA MÁQUINA EXTRAORDINARIAMENTE COMPLEJA
En medio de tantos avances aparece una pregunta sencilla: ¿quién consigue que todas esas piezas funcionen juntas? Ahí la ingeniería deja de ocupar un lugar secundario.
Fabián Torres lo resumió durante la inauguración: «El papel de los ingenieros es fundamental», no solo por su conocimiento técnico, sino también «por su capacidad de orquestar todos los recursos e instrumentos» que intervienen en la transformación sanitaria.
Un hospital reúne instalaciones críticas, equipamiento médico, redes, sistemas de información, automatización, energía, logísti- ca y millones de datos. A medida que aumenta su complejidad, el ingeniero participa cada vez más en la forma en que todas esas piezas se integran.
Esa visión estuvo especialmente presente en la mesa sobre in- fraestructuras sanitarias del futuro, moderada por Carlos Jimé- nez Alonso, presidente de honor de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y responsable también del re- sumen ejecutivo de la primera jornada.
Junto a él participaron Adrián de la Iglesia Valls, Gunnar Han- sen, Cato Heimvik y Alfonso Quiroga. Construcción industria- lizada, centros modulares, edificios capaces de conectar insta- laciones y procesos y herramientas de simulación dibujaron otra manera de concebir el hospital.
En el Hospital Universitario Infanta Leonor, una simulación en cua- tro dimensiones de su laboratorio permitió comprobar que deter- minadas disfunciones no procedían de la falta de espacio o equi- pamiento, sino de ineficiencias en los procedimientos. Un ejem- plo de cómo estas herramientas permiten entender un problema antes de intervenir sobre el entorno real.
DEL MICROSCOPIO A LA PANTALLA
La Anatomía Patológica vive una transformación que va mucho más allá de sustituir el micros- copio por una pantalla. Digitalizar muestras per- mite trabajar a distancia, compartir diagnósticos y conectar hospitales, pero obliga también a modificar los procesos que rodean a la imagen.
Laura-Andrea Gómez Delgado moderó una mesa con José Anei- ros Fernández, Joha- na Palacios Ball, Raúl Perona Madrigal, José Luis Rodríguez Peral- to, Irune Ruiz Díaz y Jordi Temprana Sal- vador. Las experiencias mostraron avances en inteligencia artificial, tra- bajo en red e informes estructurados, pero también una misma ad- vertencia: la tecnología no resuelve por sí sola un proceso que no funcio- na. «Sin red no se hace nada. Y sin ingeniero, tampoco», resumió Ro- dríguez Peralto.
De izquierda a derecha, Iago Martínez Souto, Iberia CT Modality Manager de GE Healthcare; Juan Carlos Alonso Farto, jefe de servicio de Medicina Nuclear del Hospital General Universitario Gregorio Marañón; Nieves Cubo Mateo, ingeniera clínica asistencial del Hospital General Universitario Gregorio Marañón; Óscar Fernández González, director de Área Centro y Grandes Cuentas de Siemens Healthineers; y Javier Blázquez Sánchez, jefe de servicio de Radiología del Hospital Universitario Ramón y Cajal.
De izquierda a derecha, Daniel Arnal, jefe de Proyecto del Proceso Quirúrgico del Hospital Universitario Fundación Alcorcón; José Virgilio Castilla Castellano, director médico del Hospital Universitario Fundación Alcorcón; y David Pestaña, jefe de Anestesiología y Reanimación del Hospital Universitario Ramón y Cajal.
De izquierda a derecha, José Aneiros Fernández, facultativo especialista en Anatomía Patológica del Hospital Universitario San Cecilio; Raúl Perona Madrigal, ingeniero de Procesos de la Dirección General de Infraestructuras del Servicio Madrileño de Salud (SERMAS); José Luis Rodríguez Peralto, jefe de servicio de Anatomía Patológica del Hospital Universitario 12 de Octubre; Laura-Andrea Gómez Delgado, vicepresidenta de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y moderadora de la mesa; Irune Ruiz Díaz, jefa de servicio de Anatomía Patológica del Hospital Universitario de Donostia; Johana Palacios Ball, facultativa especialista en Anatomía Patológica del Hospital Universitario de Burgos; y Jordi Temprana Salvador, facultativo especialista en Anatomía Patológica del Hospital Universitario Vall d’Hebron.
SEGUIR LEYENDO
La imagen médica vive una revolución paralela. Nieves Cubo Mateo moderó el encuentro entre Javier Blázquez Sánchez, Juan Carlos Alonso Farto, Iago Martínez Souto y Óscar Fernández González. Tecnologías como el Photon Counting CT o el Full Body PET-CT permiten obtener información cada vez más detallada, aunque el verdadero salto se produce cuando esa información se traduce en mejores decisiones para el paciente.
UNA MÁQUINA EXTRAORDINARIAMENTE COMPLEJA
En medio de tantos avances aparece una pregunta sencilla: ¿quién consigue que todas esas piezas funcionen juntas? Ahí la ingeniería deja de ocupar un lugar secundario.
Fabián Torres lo resumió durante la inauguración: «El papel de los ingenieros es fundamental», no solo por su conocimiento técnico, sino también «por su capacidad de orquestar todos los recursos e instrumentos» que intervienen en la transformación sanitaria.
Un hospital reúne instalaciones críticas, equipamiento médico, redes, sistemas de información, automatización, energía, logísti- ca y millones de datos. A medida que aumenta su complejidad, el ingeniero participa cada vez más en la forma en que todas esas piezas se integran.
Esa visión estuvo especialmente presente en la mesa sobre in- fraestructuras sanitarias del futuro, moderada por Carlos Jimé- nez Alonso, presidente de honor de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y responsable también del re- sumen ejecutivo de la primera jornada.
Junto a él participaron Adrián de la Iglesia Valls, Gunnar Han- sen, Cato Heimvik y Alfonso Quiroga. Construcción industria- lizada, centros modulares, edificios capaces de conectar insta- laciones y procesos y herramientas de simulación dibujaron otra manera de concebir el hospital.
En el Hospital Universitario Infanta Leonor, una simulación en cua- tro dimensiones de su laboratorio permitió comprobar que deter- minadas disfunciones no procedían de la falta de espacio o equi- pamiento, sino de ineficiencias en los procedimientos. Un ejem- plo de cómo estas herramientas permiten entender un problema antes de intervenir sobre el entorno real.
APRENDER A HABLAR EL MISMO IDIOMA
Queda un obstácu- lo menos tecnológico y quizá más difícil de resolver. Ingenieros y profesionales sanita- rios han sido formados en mundos diferentes, pero el hospital que viene necesitará que trabajen juntos desde el principio.
La mesa de cierre, mo- derada por Juan José Pérez Blanco, presi- dente de la Comisión de Ingeniería Médica y Sanitaria del COIIM/ AIIM, reunió a Cris- tina Enjamio Caba- do, Julio Mayol Mar- tínez, Isabel Muñoz Machín, Rubén Pé- rez-Mañanes, Ferrán Rodríguez Omedes y Marc Sales i Coll.
De izquierda a derecha, Carlos Jiménez Alonso, presidente de honor de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y moderador de la mesa; Alfonso Quiroga, Senior Manager Healthcare de Serveo; Adrián de la Iglesia Valls, Innovation Technical Lead de Air Liquide; Cato Heimvik, CIO de Helse Stavanger; y Gunnar Hansen, Business Development Manager, Healthcare, de Omega 365 Software.
De izquierda a derecha, Juan José Pérez Blanco, presidente de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM y moderador de la mesa; Marc Sales i Coll, fundador y COO de ESSENTIA Health Management; Julio Mayol Martínez, director científico del IdISSC; Cristina Enjamio Cabado, jefa del servicio de Consultoría de Galaria EPPS; Isabel Muñoz Machín, directora general del INGESA; Rubén Pérez-Mañanes, cirujano ortopédico oncológico y traumatólogo 3D del Hospital Gregorio Marañón; y Ferrán Rodríguez Omedes, director de Infraestructuras e Ingeniería Biomédica del Hospital Clínic de Barcelona.
SEGUIR LEYENDO
Agradecemos el apoyo y colabo- ración a GE HealthCare, PreZero y Urbaser; AENOR, Agenor, Air Liquide Healthcare, Avanza Pre- visión, Camfil, Carburos Médica, Grupo Empresarial Electromédi- co, Keepintax, Lodepa, Moeve, Nippon Sanso, Oximesa, Philips, Redeia, Sandoz, Serveo, Siemens Healthineers y Yainfe Recycling.
De izquierda a derecha, Isabel Muñoz Machín, directora general del INGESA; Fabián Torres Suárez, presidente de la Fundación Industria y decano del COIIM; Juan José Pérez Blanco, presidente de la Comisión de Ingeniería Médica y Sanitaria del COIIM/AIIM; María Cruz Díaz Álvarez, Presidenta del Instituto de la Ingeniería de España y Pedro Gullón Tosio, Director General de Salud Pública y Equidad en Salud del Ministerio de Sanidad.

A fondo
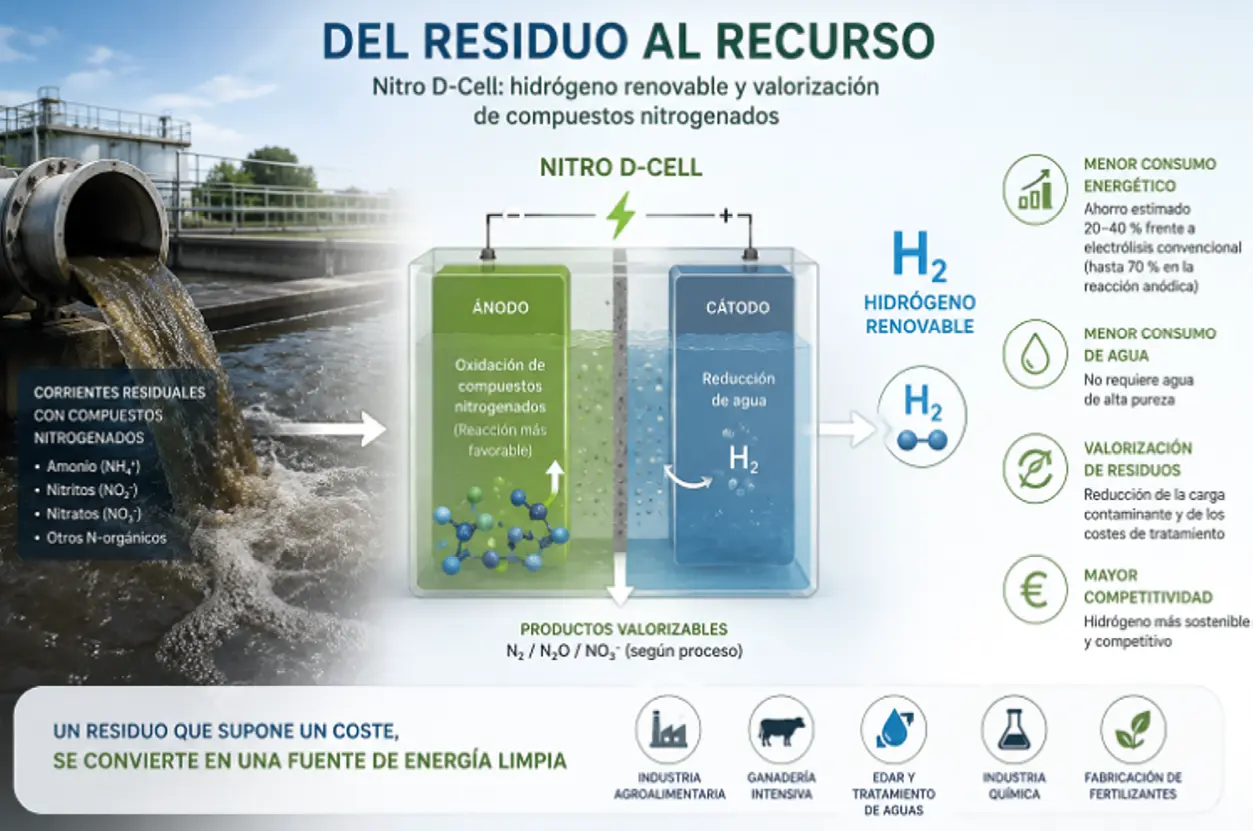
Nitro d-cell : producir hidrógeno
mientras se depuran aguas residuales
L
Una nueva oportunidad para la industria en la transición energética
La producción de hidrógeno renovable está llamada a desempeñar un papel fundamental en la descarbonización de sectores industriales difíciles de electrificar. Sin embargo, las tecnologías convencionales de electrólisis siguen enfrentándose a importantes desafíos relacio- nados con su consumo energético y la necesidad de utilizar agua de alta pureza como materia prima.
Los electrolizadores comerciales actuales requieren habitualmente más de 50 kWh de electricidad para producir un kilogramo de hidrógeno y consumen entre 10 y 15 litros de agua por kilogramo generado. Ade- más, una parte significativa de las pérdidas energéticas del proceso
Del residuo al recurso
La propuesta tecnológica desarrollada en el proyecto se basa en un concepto sencillo pero con gran potencial industrial: aprovechar compuestos nitrogenados presentes en determinadas corrientes re- siduales para facilitar la producción electroquímica de hidrógeno.
Frente a la electrólisis convencional del agua, donde la reacción anó- dica constituye uno de los principales cuellos de botella energéticos, la utilización de compuestos nitrogenados permite sustituir dicha reacción por otra más favorable desde el punto de vista termodiná- mico. Como consecuencia, el sistema puede operar con menores requerimientos energéticos para producir la misma cantidad de hi- drógeno.
Diversos estudios y los resultados preliminares obtenidos durante el proyecto apuntan a que este enfoque puede reducir significativa- mente las necesidades energéticas asociadas al proceso, mejoran- do la competitividad del hidrógeno obtenido.
Pero la principal singularidad de Nitro D-Cell no reside únicamente en la producción de hidrógeno. El verdadero valor diferencial es que permite abordar simultáneamente un problema ambiental: la presen- cia de compuestos nitrogenados en aguas residuales industriales.
En otras palabras, un residuo que normalmente supone un coste de tratamiento puede convertirse en parte activa de un proceso pro- ductivo orientado a la generación de energía limpia.
Un modelo de economía circular aplicado a la industria
La integración de producción de hidrógeno y tratamiento de efluen- tes encaja plenamente con los principios de economía circular im- pulsados por la Unión Europea.
Tradicionalmente, las instalaciones de tratamiento de aguas resi- duales y los sistemas de producción energética han evolucionado como infraestructuras independientes. Nitro D-Cell plantea un enfo- que diferente, donde ambas funciones pueden coexistir dentro de una misma estrategia de valorización de recursos.
Esta integración ofrece varias ventajas potenciales:
• Reducción del consumo energético asociado a la producción de hidrógeno.
• Disminución de la necesidad de agua de alta pureza.
• Aprovechamiento de corrientes residuales existentes.
• Reducción de la carga contaminante de los efluentes.
• Generación de un vector energético de alto valor añadido.
• Mejora de la sostenibilidad global de los procesos industriales.
Además, el hidrógeno generado puede utilizarse directamente en múltiples aplicaciones industriales, incluyendo procesos térmicos, síntesis química, pilas de combustible, movilidad pesada o almace- namiento energético.
A fondo
El verdadero valor diferencial del Nitro D-Cell es que permite abordar simultáneamente la presencia de compuestos nitrogenados en aguas residuales industriales
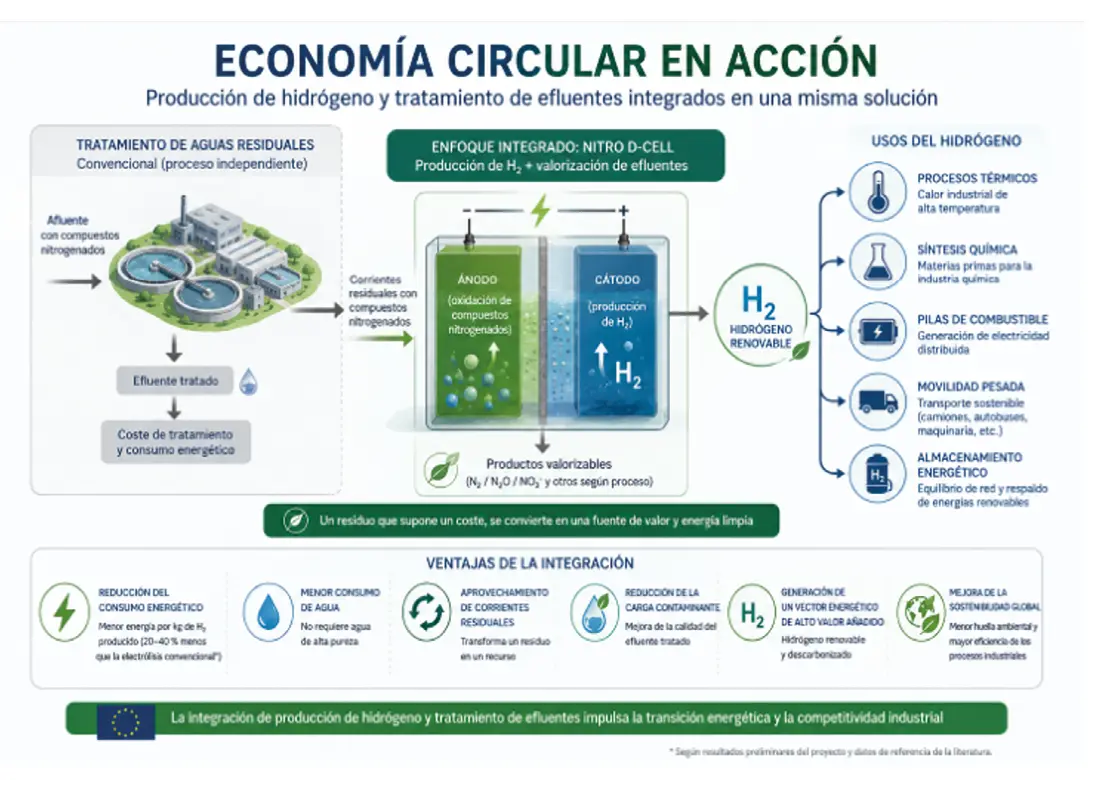
se concentra en las reacciones electroquímicas que tienen lugar en el ánodo, lo que repercute directamente en el coste final del hidrógeno.
Al mismo tiempo, numerosos sectores industriales y agroindustria- les generan corrientes residuales con elevadas concentraciones de compuestos nitrogenados que requieren tratamientos específicos an- tes de su vertido. La gestión de estos efluentes representa un coste económico para las empresas y un desafío ambiental creciente en el contexto de las políticas europeas de protección del agua.
El proyecto Nitro D-Cell surge precisamente en la intersección de es- tos dos retos: reducir el coste energético de la producción de hidró- geno y transformar corrientes residuales nitrogenadas en una fuente de valor.

SEGUIR LEYENDO

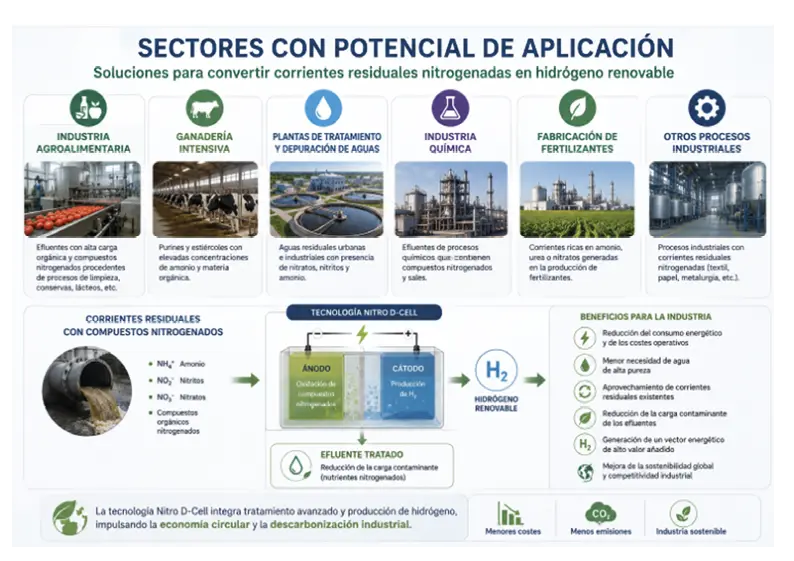
A fondo
Sectores con potencial de aplicación
El enfoque desarrollado por Nitro D-Cell presenta especial interés para aquellas actividades que generan corrientes resi- duales con presencia de compuestos nitrogenados.
Entre los sectores potencialmente beneficiarios destacan:
• Industria agroalimentaria.
• Ganadería intensiva.
• Plantas de tratamiento y depuración de aguas.
• Industria química.
• Fabricación de fertilizantes.
• Procesos industriales con corrientes residuales nitroge- nadas.
En estos entornos, la tecnología podría actuar como una etapa complementaria de tratamiento avanzado, contribu- yendo simultáneamente a la depuración del efluente y a la generación de hidrógeno aprovechable dentro de la propia instalación.
Este planteamiento resulta especialmente atractivo en un contexto en el que las empresas buscan reducir costes ener- géticos, minimizar emisiones y avanzar hacia modelos pro- ductivos más sostenibles.
Próximos pasos
Los resultados obtenidos hasta la fecha han permitido demostrar la via- bilidad técnica del concepto en condiciones controladas de laboratorio.
Las próximas etapas del proyecto estarán orientadas a optimizar el proceso, validar su funcionamiento en condiciones representativas de operación industrial y evaluar con detalle sus beneficios económicos y ambientales.
Una nueva visión del hidrógeno renovable
La transición energética exige soluciones capaces de maximizar el apro- vechamiento de recursos y generar valor más allá de la simple produc- ción de energía. En este sentido, Nitro D-Cell propone una visión dife- rente del hidrógeno renovable: no solo como vector energético, sino también como herramienta para transformar residuos en recursos.
La posibilidad de producir hidrógeno mientras se reducen cargas con- taminantes presentes en aguas residuales abre una nueva vía para me- jorar la sostenibilidad de numerosos procesos industriales. Se trata de un enfoque innovador que combina eficiencia energética, economía circular y protección ambiental, tres elementos que serán fundamenta- les para la industria del futuro.
Financiación
El proyecto ha sido acogido dentro del Programa de incentivos 4: retos de investigación básica-fundamental de IDAE (Instituto para la Diversificación y Ahorro de la Energía) en el marco del Plan de Recu- peración, Transformación y Resiliencia. Financiado por la Unión Euro- pea – NextGenerationEU.
A fondo
Alineación con las estrategias europeas
La propuesta encaja de forma natural con las principales políticas energéti- cas y ambientales actualmente impulsadas por la Unión Europea.
La Estrategia Europea del Hidrógeno contempla el despliegue masivo de capacidad de electrólisis durante la presente década para acelerar la pro- ducción de hidrógeno renovable. Paralelamente, el Pacto Verde Europeo y las iniciativas vinculadas a la gestión sostenible de nutrientes promueven soluciones innovadoras que reduzcan el impacto ambiental asociado a los compuestos nitrogenados.
Nitro D-Cell responde a ambas prioridades mediante una única solución tec- nológica: producir hidrógeno de baja huella de carbono mientras se valorizan corrientes residuales que, de otro modo, requerirían tratamientos específicos de depuración.
Esta convergencia entre transición energética y economía circular consti- tuye uno de los principales atractivos del proyecto desde el punto de vista tecnológico, ambiental e industrial.

SEGUIR LEYENDO
GFM Fotovoltaica: Víctor Dato, Sergio Luján y Jesús Martín-Borja
HFC: Francisco Fueyo-González
Instituto IMDEA Energía: María Cuartero-González, Javier R. Guerrero, Julio Lado, Enrique García-Qismondo y Jesús Palma

A fondo
Energía nuclear, presente y futuro: smr
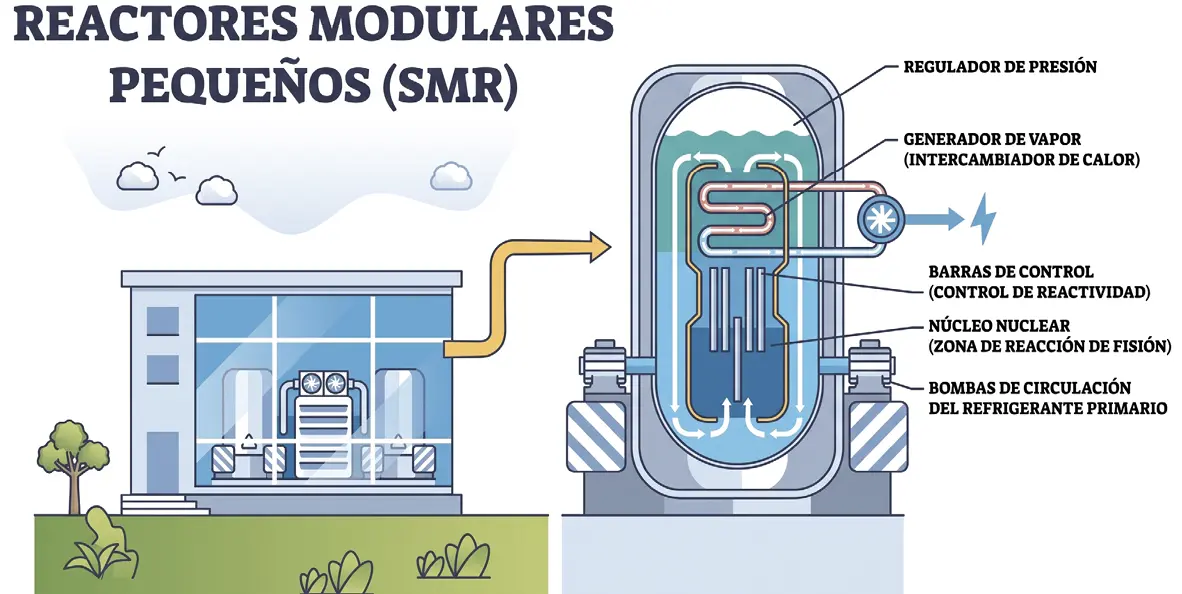
REACTORES MODULARES PEQUEÑOS
L
I ntroducción
La energía nuclear constituye actualmente una fuente rele- vante de generación eléctrica y puede desempeñar un papel importante para satisfacer la creciente demanda energética y contribuir a los objetivos de descarbonización. En este contexto, el desarrollo de reactores avanzados y, especial- mente, de los pequeños reactores modulares (SMR, por sus siglas en inglés, Small Modular Reactors ) abre nuevas pers- pectivas para el futuro de esta tecnología.
Los SMR plantean un modelo diferente al de las grandes cen- trales nucleares convencionales. Su menor tamaño, su carácter modular y la posibilidad de fabricar parte de sus componentes en instalaciones industriales para su posterior montaje en el em- plazamiento permiten explorar nuevas aplicaciones y modelos de despliegue. Al mismo tiempo, su desarrollo plantea impor- tantes retos tecnológicos, económicos, regulatorios y de segu- ridad.
De la fisión nuclear a los reactores modulares
Los fundamentos de la fisión nuclear se remontan a los trabajos realizados durante la década de 1930. En 1934, Enrico Fermi observó que los neutrones térmicos, de menor energía, eran absorbidos más fácilmente que los neutrones rápidos. Poste- riormente, los trabajos de Otto Hahn y Fritz Strassmann permi- tieron identificar los productos resultantes de la fisión nuclear.
Las reacciones nucleares se rigen por principios físicos de con- servación, entre ellos los de la energía total, el momento lineal, el número de protones y neutrones, el momento angular y la paridad. Asimismo, los isótopos radiactivos presentan diferen- tes periodos de semidesintegración, definidos como el tiempo necesario para que su concentración se reduzca a la mitad.
Estos principios constituyen la base física sobre la que se ha desarrollado la tecnología nuclear y sus sucesivas generaciones de reactores.

A fondo
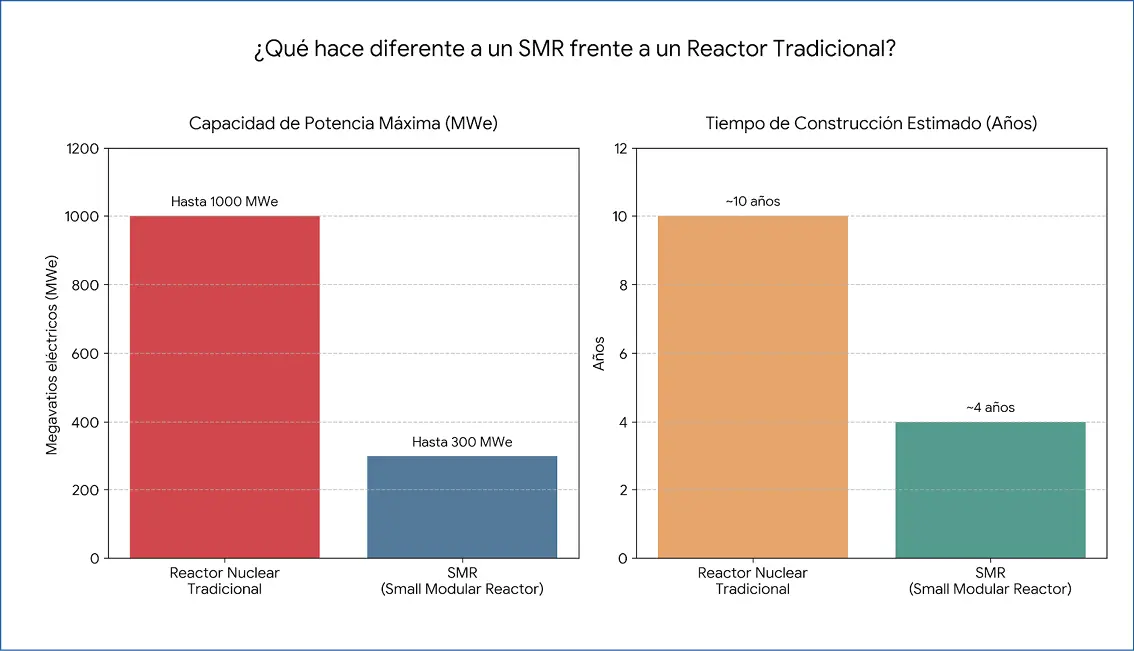
Reactores modulares pequeños
Los pequeños reactores modulares o SMR son reactores de fisión nu- clear de menor potencia que las grandes centrales convencionales. Están concebidos para que una parte significativa de sus componen- tes pueda fabricarse de manera estandarizada en instalaciones indus- triales y transportarse posteriormente hasta el emplazamiento para su montaje.
Entre los distintos diseños de SMR, el reactor de agua a presión (PWR) es uno de los más desarrollados. No obstante, existen pro- puestas basadas en diferentes tecnologías, como reactores de ge- neración IV, reactores de neutrones térmicos y rápidos, reactores de sales fundidas o modelos refrigerados por gas.
Los SMR pueden diseñarse para suministrar desde potencias re- ducidas, en torno a 5 MWe, hasta un máximo de aproximadamente 300 MWe por módulo. Esta flexibilidad amplía sus posibles aplica- ciones más allá de la producción convencional de electricidad. Tam- bién pueden destinarse, por ejemplo, a procesos de desalinización o al suministro de calor para determinadas instalaciones.
El concepto modular permite, además, adaptar progresivamente la capacidad de generación a las necesidades de cada emplazamien- to mediante la incorporación de nuevos módulos.
A fondo
Su papel en la descarbonización
Uno de los argumentos que sustentan el renovado interés por la ener- gía nuclear es su posible contribución a la reducción de emisiones de CO y al suministro estable de electricidad. 2
En los escenarios dirigidos a alcanzar las emisiones netas cero en 2050, la Agencia Internacional de la Energía (AIE) contempla un aumento sig- nificativo de la generación nuclear mundial. Para avanzar hacia esos objetivos, la capacidad nuclear debería incrementarse sustancialmen- te respecto a los niveles actuales.
En este escenario, los SMR podrían contribuir al despliegue de nueva capacidad nuclear gracias a su menor tamaño y a un modelo de cons- trucción basado en la modularidad y la fabricación estandarizada.
Sin embargo, alcanzar una contribución significativa mediante esta tec- nología requeriría desplegar un número muy elevado de unidades. La Oficina Federal Alemana para la Seguridad de la Gestión de Residuos Nucleares (BASE) estima que, para producir una cantidad de electrici- dad equivalente a la generada por los aproximadamente 400 grandes reactores nucleares que funcionan actualmente en el mundo, sería ne- cesario construir entre varios miles y decenas de miles de SMR.
Un despliegue de esta magnitud supondría un desafío considerable para la industria nuclear, las autoridades responsables de la seguridad y los organismos reguladores, además de requerir un grado suficiente de aceptación social y política.
A fondo
Seguridad, residuos y otros retos
Los defensores de los SMR sostienen que su menor tamaño y determinadas características de diseño pue- den mejorar algunos aspectos de seguridad respecto a las grandes centrales nucleares convencionales.
Sin embargo, la tecnología también suscita interro- gantes. Entre ellos se encuentran la necesidad de de- mostrar la seguridad de nuevos diseños, la gestión y el transporte del combustible nuclear, la producción y tratamiento de residuos radiactivos y la viabilidad de un despliegue a gran escala.
A estos desafíos se suman cuestiones económicas y regulatorias. Una de las claves del futuro de los SMR será comprobar si la fabricación estandarizada y en serie permite reducir costes y plazos respecto al mo- delo tradicional de construcción de grandes centrales nucleares.
Por tanto, su desarrollo deberá combinar innovación tecnológica, seguridad, viabilidad económica y un marco regulatorio capaz de acompañar la evolución de estas nuevas soluciones.
Una nueva etapa para la energía nuclear
Los pequeños reactores modulares representan una de las principales líneas de evolución de la energía nuclear de fisión. Su modularidad, su menor potencia y la posi- bilidad de adaptar su utilización a distintas necesidades energéticas abren nuevas posibilidades respecto a las centrales convencionales.
No obstante, su consolidación dependerá de la capaci- dad de demostrar su seguridad, resolver adecuadamen- te la gestión de los residuos, alcanzar costes competiti- vos y desarrollar un modelo industrial capaz de fabricar y desplegar estas tecnologías a la escala necesaria.
Los próximos años serán determinantes para compro- bar hasta qué punto los SMR pueden pasar de los ac- tuales proyectos y diseños a convertirse en una alter- nativa tecnológica con una presencia significativa en el sistema energético.
Antonio j. Sala Candela
Dr. Ingeniero Industrial

A fondo
¿Y si el mayor riesgo operativo de su empresa fuera un conflicto sin resolver?
Una historia que puede ocurrir en cualquier organización
Era lunes y el comi- té ejecutivo revisaba el avance de un proyecto estratégico que llevaba más de un año de de- sarrollo.
La fecha de lanzamien- to había sido compro- metida con clientes, proveedores e inver- sores. Sobre el papel, el proyecto avanzaba razonablemente bien. Los indicadores pare- cían controlados y la dirección general man- tenía la confianza.
Sin embargo, deba- jo de aquella aparente normalidad existía una realidad muy diferente.
El director comercial acusaba a Operaciones de ralentizar decisiones críticas. Operaciones sostenía que Ventas comprometía plazos imposibles. Tecnología consideraba que am- bas áreas ignoraban las limitaciones reales del proyecto. Las reu- niones se habían con-
E
Cómo la mejora del funcionamiento de consejos y comités de dirección y la mediación fortalecen la continuidad operativa
El verdadero problema fue un conflicto no gestionado en el órgano encargado de liderar la empresa
¿Por qué fallan los comités de dirección?
El comité como «campo de batalla»
Cada integrante actúa principalmente como portavoz de su propia área y las reuniones terminan convirtiéndose en espacios donde se defienden prioridades departamentales. La perspectiva global de la organización pierde peso y el Comité deja de operar como un auténtico equipo de liderazgo.
Un equilibrio solo aparente
Aunque sobre el papel existe una toma de decisiones compartida, en la práctica el poder se concentra en una persona con gran in- fluencia. Como consecuencia, el resto de los miembros tiende a limitar sus aportaciones o evita cuestionar determinadas decisio- nes, empobreciendo el debate y reduciendo la diversidad de enfo- ques.
Reuniones centradas en la urgencia
La atención del Comité acaba absorbiéndose por cuestiones ope- rativas, incidencias y problemas cotidianos. Se dedica gran parte del tiempo a resolver situaciones inmediatas mientras las conver- saciones estratégicas, esenciales para el futuro de la empresa, quedan pospuestas.
Desconexión con la realidad de la organización
Cuando el Comité se aleja de quienes ejecutan las decisiones y del funcionamiento diario del negocio, la información que recibe llega filtrada o incompleta. Esto dificulta la comprensión de los retos reales y limita la capacidad para tomar decisiones acertadas.
Decisiones sin seguimiento efectivo
Los acuerdos alcanzados no siempre se traducen en acciones concretas con responsables definidos, plazos claros e indicadores de avance. Como resultado, los proyectos se acumulan, los com- promisos pierden impulso y el Comité deja de extraer aprendizajes de las decisiones tomadas.
Estos problemas no suelen aparecer de forma repentina. Se ges- tan de manera gradual y, con frecuencia, pasan desapercibidos hasta que empiezan a afectar a la ejecución de la estrategia. Para entonces, lo que parecía una cuestión de dinámicas internas o re- laciones personales ya se ha convertido en un obstáculo para el rendimiento y la evolución de la empresa.
Nadie consideró aquello un riesgo operativo.
Era simplemente un problema de coordinación.
Hasta que dejó de serlo
A fondo
vertido en espacios de confrontación, donde el tiempo dedicado a defen- der posiciones superaba al empleado en resolver problemas.
Las decisiones comenzaron a retrasarse. Los equipos dejaron de com- partir información relevante. Los desacuerdos escalaron a conflictos personales. El proyecto quedó paralizado durante varias semanas, ge- nerando pérdidas económicas, retrasos en los compromisos adquiridos y una importante erosión de la confianza interna.
Cuando la organización investigó las causas de la crisis, descubrió algo sorprendente. El problema no había sido tecnológico. Ni financiero. Ni comercial.
Los conflictos internos:
el riesgo más infravalorado
Cuando las empresas construyen sus mapas de riesgos suelen incluir amenazas como ciberataques, problemas regulatorios, interrupciones logísticas o fluctuaciones de mercado. Sin embargo, pocas incorporan de manera explícita los conflictos internos relacionados con la gober- nanza y la dirección de la organización.
Paradójicamente, algunas de las mayores disrupciones organizativas tienen su origen precisamente en la incapacidad de determinados equi- pos directivos para alinearse alrededor de objetivos comunes.
SEGUIR LEYENDO
A fondo
Analizar antes de intervenir
El riesgo no surge simplemente porque exista desacuerdo. Aparece cuan- do el Comité carece de información adecuada, reglas claras para decidir, diversidad de perspectivas, roles complementarios y mecanismos para convertir lo acordado en acción.
Un diagnóstico riguroso permite revisar la actividad estratégica, la calidad de la información previa, el proceso de análisis y deliberación, la partici- pación de los miembros, la forma de tomar decisiones y el seguimiento de sus resultados.
También conviene analizar la contribución individual: conocimientos fun- cionales, visión multidisciplinar, compromiso, motivaciones, dedicación y capacidad para interactuar de forma constructiva con el resto del equipo.
El modelo Building Better Boards (BBB) proporciona un marco estruc- turado para evaluar el funcionamiento de los órganos de dirección. Su enfoque combina el análisis de aspectos como la actividad estratégica, los procesos de toma de decisiones, los roles de los miembros, sus co- nocimientos y su contribución al equipo, permitiendo identificar fortale- zas, áreas de mejora y acciones concretas para incrementar la eficacia del Comité.
El fracaso de un Comité de Dirección o de un Consejo suele responder a factores multicausales que exigen un diagnóstico riguroso y un plan de acción completo e integrado
A fondo
El objetivo no es eliminar el desacuerdo, sino convertirlo en mejores decisiones y en una ejecución más coordinada
La mediación como técnica de resolución de conflictos
La mediación interprofesional actúa como un anclaje estratégico en la mejora de las relacio- nes entre los miembros del comité. Su propósi- to es fomentar la reflexividad y mitigar acciones reactivas que, lejos de resolver un problema, agregan costes colaterales como la ruptura del clima laboral. Un equipo de alto rendimien- to no opera desde la disonancia, sino desde la cohesión y la visión compartida.
Si bien la diversidad de perspectivas es inhe- rente a la naturaleza humana, la mediación debe institucionalizarse como una práctica ejecutiva cotidiana para evitar que las dife- rencias escalen a crisis organizacionales. Las desviaciones operativas o relacionales deben atenderse de manera proactiva, buscando siempre un punto de equilibrio y no de in- flexión disruptiva.
Mediar implica intervenir técnicamente para alcanzar consensos ante coyunturas críti- cas. Un verdadero liderazgo debe abordar la problemática desde la raíz para implemen- tar soluciones estructurales, evitando que el conflicto se desborde y obligue a la toma de decisiones reactivas o imperativas bajo pre- sión.
De la evaluación al impacto
A partir del diagnóstico pueden combinarse sesiones de mediación, nuevas reglas de fun- cionamiento, preparación de las reuniones, desarrollo de habilidades de comunicación, clarificación de responsabilidades y sistemas de seguimiento
Julio Bengoa
Socio en Elemental. Ingeniero Industrial. Transformación Empresarial
Verónica Poletto
Socia en Elemental. Licenciada en Derecho. Experta en Mediación y Arbitraje
Universidad
Los ingenieros no compiten con la IA,
sino con quienes saben utilizarla de forma eficiente y crítica
Asimismo, estamos comprometidos con la «internacionalización en casa», alineada con la estrategia nacional de convertir a Repú- blica Dominicana en un «destino académico», y con la innovación y el emprendimiento, de manera que nuestros estudiantes puedan encontrar un buen empleo, pero también crear sus propias empre- sas.
Las universidades en América Latina y el Caribe tienen también un gran reto, que es la investigación. Los presupuestos públicos son escasos, por lo que estamos generando estrategias que permitan atraer fondos internacionales. Y, por último, la prioridad mayor de mi gestión es el aseguramiento de la calidad y la excelencia educa- tiva, utilizando datos e indicadores de desempeño para tomar de- cisiones académicas adecuadas y realizar el seguimiento del pro- greso estudiantil.
Como ingeniero e investigador con una amplia trayectoria en el ámbito de la innovación y el desarrollo tecnológico, ha vivido en primera persona la transformación de la ingenie- ría durante las últimas décadas. ¿Cómo ha evolucionado el papel del ingeniero y qué perfil profesional demandan hoy la industria y la sociedad?
Las grandes transformaciones del planeta han sido principalmente habilitadas por revoluciones tecnológicas. El desarrollo de la inge- niería es patente y juega un papel central en la transformación di- gital y en la transición energética.
El perfil profesional de un ingeniero que demandan hoy la industria y la sociedad no solamente se limita a conocimientos, actitudes y valores, sino también a competencias blandas o transversales: capacidad para adaptarse a entornos y condiciones diferentes de trabajo, resiliencia y trabajo en equipo para colaborar en proyectos multidisciplinarios, transdisciplinarios e interdisciplinarios.
También es importante que el ingeniero tenga una alta capacidad de pensamiento crítico, que afronte la complejidad con métodos diversos y sistemáticos, empatía por la diversidad y habilidades interculturales. Y quizás uno de los aspectos más relevantes del perfil profesional que requiere el mercado laboral es que pueda aprender a aprender y a desaprender; y, claro está, la capacidad de comunicación.
Las competencias técnicas y los conocimientos siguen y seguirán siendo importantes, en particular las habilidades digitales, el pen- samiento algorítmico y el dominio e integración de herramientas de IA. Hoy en día, los ingenieros no están compitiendo con la IA; más bien están compitiendo con ingenieros que aplican eficientemente y críticamente estas herramientas para hacer mejor las tareas asig- nadas.
Los ingenieros no están compitiendo con la IA, sino con ingenieros que aplican eficientemente y críticamente estas herramientas
Universidad
RICARDO A. RAMÍREZ-MENDOZA
Rector de la Universidad del Caribe (UNICARIBE)
La transformación tecnológica está redefiniendo tanto el perfil de los ingenieros como el papel de las universidades. Ricardo A. Ra- mírez-Mendoza, rector de la Universidad del Caribe (UNICARIBE), analiza los retos que plantea este nuevo escenario, desde la inte- ligencia artificial y las nuevas competencias profesionales hasta la innovación, la transferencia de conocimiento y la relación entre universidad y empresa. Una transformación que exige instituciones más flexibles y conectadas con la realidad, sin renunciar a una for- mación integral fundamentada en la ética y el compromiso social.
Su trayectoria profesional ha estado estrechamente vinculada a la ingeniería, la investigación y la formación universitaria y, re- cientemente, ha asumido el rectorado de la Universidad del Cari- be. ¿Cómo afronta esta nueva etapa y cuáles son las principales prioridades que se ha marcado al frente de la institución?
UNICARIBE ya viene trabajando desde hace algunos años en un plan estratégico que contempla las demandas de la economía del conoci- miento. Mi llegada a UNICARIBE fue para darle continuidad a este plan, cuyos pilares estratégicos son el posicionamiento nacional e internacio- nal, el prestigio académico y la generación de alianzas que habiliten a la universidad para honrar cabalmente nuestra misión.
Estamos trabajando intensamente para generar una experiencia me- morable para nuestros estudiantes mediante programas actualizados y pertinentes que incorporen las competencias que el mercado laboral demanda actualmente. Cada programa académico está pasando por un proceso de autodiagnóstico para definir una ruta crítica que permita obtener acreditaciones internacionales.

SEGUIR LEYENDO
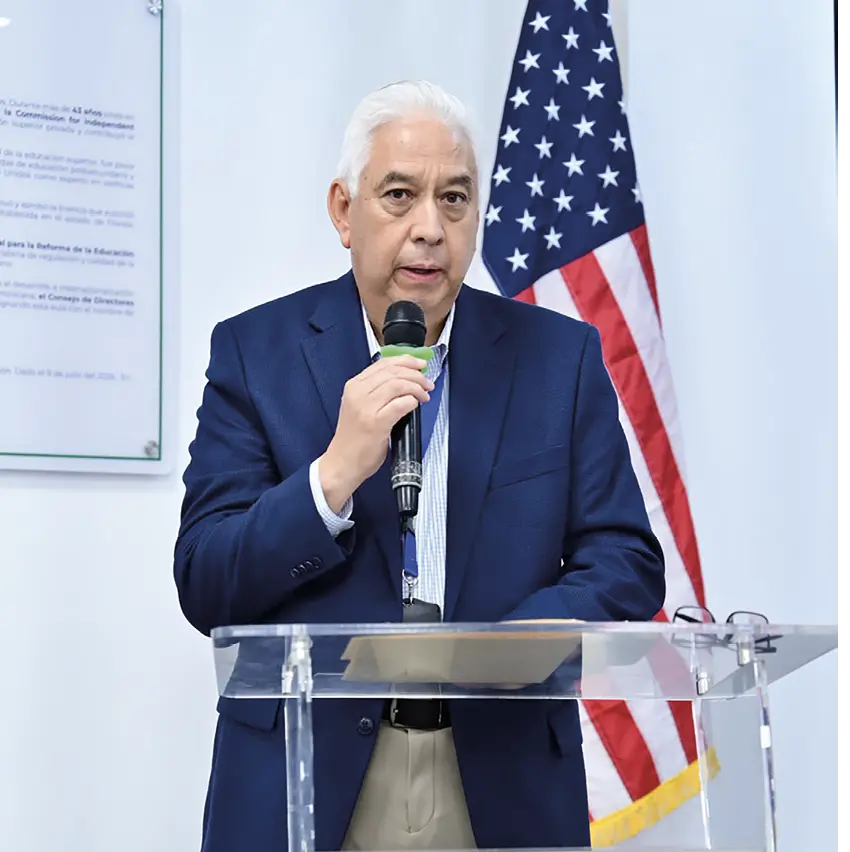
Universidad
Ricardo A. Ramírez Mendoza, rector de UNICARIBE, durante una intervención pública.
La digitalización, la inteligencia artificial y la automatiza- ción están transformando profundamente la industria y el mercado laboral. Desde su experiencia académica e inves- tigadora, ¿cómo deben adaptarse las universidades para preparar a los futuros ingenieros ante un entorno tecnoló- gico en constante evolución?
Los modelos educativos de las universidades deben integrar es- tratégicamente la IA. No se trata solo de usar herramientas de IA, sino de desarrollar políticas institucionales que regulen, orienten y aprovechen el potencial pedagógico de estas tecnologías, garan- tizando siempre su uso ético y responsable.
En nuestra universidad hemos adoptado algunas acciones con- cretas: capacitar al cuerpo docente en el diseño de experien- cias pedagógicas innovadoras mediante el uso de la IA; utilizarla para analizar datos educativos y mejorar la toma de decisiones académicas; promover un uso responsable, ético y transparen- te; y preparar a los estudiantes para el uso profesional y crítico de estas tecnologías en los distintos ámbitos del ejercicio aca- démico y laboral.
A lo largo de su carrera ha compaginado la investigación, la docencia y la colaboración con el ámbito tecnológico e industrial. ¿Qué papel debe desempeñar la universidad para conseguir que el conocimiento y la investigación se traduzcan en innovación y en soluciones con un impacto real en la economía y la sociedad?
Considero que uno de los grandes desafíos de República Domi- nicana y de América Latina y el Caribe en general no es la falta de talento ni de ideas, sino el reto de convertir el conocimiento en un impacto tangible, sobre todo en el área tecnológica (STEM).
Las universidades debemos impulsar la innovación y el empren- dimiento con un enfoque de transferencia a los sectores produc- tivos y capacitar a nuestros docentes para que la investigación aplicada resuelva problemas reales y genere soluciones únicas, diferenciadas, sostenibles en el tiempo y escalables.
También necesitamos espacios adecuados, como laboratorios de innovación y emprendimiento, que proporcionen a los estu- diantes las herramientas y los recursos necesarios para elaborar pruebas de concepto, fabricar y experimentar con prototipos.
Universidad
Uno de los grandes retos de la educación superior es for- talecer la conexión entre la universidad y la empresa. ¿Qué fórmulas considera más eficaces para acercar la forma- ción y la investigación académica a las necesidades reales del tejido productivo y favorecer la transferencia de cono- cimiento?
Históricamente, las universidades de América Latina y el Caribe hemos estado alejadas del ámbito industrial. En la era actual, esto ya no funciona. Las universidades tenemos que monitorear las habilidades y competencias que requiere el mercado laboral, para lo cual es imprescindible un acercamiento con el tejido pro- ductivo.
Nuestra universidad está impulsando una hoja de ruta para cons- truir alianzas que beneficien tanto a la formación de los estudian- tes como a la competitividad de las empresas: desde las pasan- tías hasta proyectos de investigación bajo demanda, de codiseño y cocreación, en los que docentes y estudiantes colaboran con las empresas para resolver problemas específicos.
También estamos haciendo esfuerzos importantes para que ges- tores académicos y profesores comprendan las dinámicas em- presariales. La capacitación en desarrollo de negocio, negocia- ción, gestión de proyectos, propiedad intelectual y transferencia de tecnología es fundamental para avanzar en la vinculación con el tejido industrial.
España y República Dominicana mantienen importantes vín- culos académicos, culturales y profesionales. ¿Qué oportu- nidades identifica para reforzar la colaboración entre uni- versidades, empresas e ingenieros de ambos países y en qué ámbitos considera que existe un mayor potencial de cooperación?
Veo un gran potencial en tres líneas concretas. Primero, los pro- gramas de movilidad e intercambio, tanto de estudiantes como de docentes e investigadores, que permitan la doble titulación y el reconocimiento mutuo de créditos.
Segundo, la colaboración en investigación aplicada, sobre todo en áreas como energías renovables, turismo sostenible, tecnología e innovación, donde España tiene una trayectoria consolidada y República Dominicana ofrece un terreno fértil para pilotar solucio- nes.Y, aprovechando que muchas empresas españolas ya operan en el país, establecer alianzas empresa-universidad que incluyan pasantías, proyectos conjuntos y transferencia de conocimiento en ambas direcciones.
Creo que el reto está en pasar de acuerdos marco a proyectos concretos con resultados medibles.
Durante su participación en CIBITEC tuvo la oportunidad de compartir experiencias y reflexiones con representan- tes del mundo de la ingeniería, la universidad y la empresa. ¿Qué valoración hace de este encuentro y qué papel pue- den desempeñar este tipo de foros para impulsar la coope- ración internacional y afrontar los grandes retos tecnológi- cos e industriales?
Mi valoración es muy positiva. Este tipo de encuentros permite algo que pocas veces ocurre en el día a día académico: sentar en una misma mesa a ingenieros, universidad y empresa para hablar un mismo idioma sobre los retos reales del sector.
CIBITEC funciona como un puente entre la teoría y la práctica y como espacio para identificar sinergias que luego se traducen en colaboraciones concretas. Foros como este son fundamentales para la cooperación internacional porque generan confianza y re- des de contacto que trascienden el evento mismo, y porque ayu- dan a las universidades a mantenernos conectadas con las nece- sidades reales de la industria.
Universidad
La ingeniería está llamada a desempeñar un papel decisivo ante desafíos como la transición energética, la digitaliza- ción, la sostenibilidad y la transformación de los modelos productivos. Desde su doble perspectiva de ingeniero y rector, ¿en qué ámbitos considera que la ingeniería puede realizar una contribución especialmente relevante durante los próximos años?
Yo creo que la ingeniería es un arma muy poderosa y juega un papel importante en los desafíos mencionados. El saber hacer del ingeniero significa que es un solucionador nato de problemas, que usa los principios de causalidad para paliar retos intelectua- les y situaciones complejas que requieren colaboración, trabajo en equipo y aplicación de metodologías y sistemas.
Mirando hacia el futuro, ¿cómo imagina la universidad den- tro de una década y qué transformaciones considera im- prescindibles para que las instituciones académicas sigan siendo motores de conocimiento, innovación, competitivi- dad y progreso social?
Las universidades, por su naturaleza, son centros generadores de nuevo conocimiento, pero también deben guiar la aplicación ética y responsable de los resultados que generan estos conoci- mientos.
Para seguir siendo relevantes y pertinentes, deben incorporar mo- dalidades ágiles de entrega de conocimiento y planes de estudio flexibles y conectados con la realidad. En una década tendremos la revolución 5.0 madura y otras tecnologías como la computa- ción cuántica, y las universidades deberán estar atentas a estas disrupciones, a los cambios demográficos y a una potencial crisis de financiación pública de la investigación.
La educación para toda la vida será también un vector transfor- mador ante contextos laborales y profesionales cada vez más dinámicos. En este contexto, las microcredenciales han emergi- do como una alternativa para certificar competencias específicas mediante experiencias formativas flexibles y de corta duración.
Las universidades deben transformarse en un «ecosistema de aprendizaje»: inteligentes, flexibles y centradas en la persona, in- corporando tecnologías disruptivas como la IA o la computación cuántica y generando trayectorias de aprendizaje permanentes que reconozcan los saberes previos y sirvan para toda la vida productiva.
Finalmente, las universidades deben equilibrar las demandas inmediatas del mercado laboral con una formación integral de dimensión humanística fundamentada en la ética, el compromi- so ciudadano y la búsqueda de sociedades más justas e inclu- sivas.
El reto está en pasar de acuerdos marco a proyectos concretos con resultados medibles
D estino
Industrial
ALICIA JIMÉNEZ ALONSO
MANAGER, PROGRAM MANAGEMENT KIDDE DEUGRA, GRUPO COLLINS AEROSPACE
D estino Industrial
Liderar donde no hay
margen para el error
De la industria nuclear al sector de la defensa, su tra- yectoria profesional se ha construido entre proyectos complejos, países distintos y decisiones que obligan a salir de los caminos conocidos. Entre España y Alema- nia, ha desarrollado una carrera marcada por la trans- formación tecnológica, el liderazgo y la ingeniería. Y también por aquello que no figura en los planes de ca- rrera: aprender a mirar el mundo desde otros lugares y descubrir que, a veces, una aventura profesional puede terminar echando raíces lejos de casa.
A
Actualmente trabajas en Alemania como Manager, Pro- gram Management en Kidde Deugra, empresa del grupo Collins Aerospace. ¿En qué consiste exactamente tu labor y cuáles son tus principales responsabilidades dentro de la organización?
Kidde Deugra es una empresa del grupo Collins Aerospace es- pecializada en el diseño y suministro de sistemas de extinción y supresión de incendios para vehículos acorazados y plataformas militares. Nuestros sistemas están diseñados para detectar y neu- tralizar un incendio o una deflagración en cuestión de milisegun- dos, protegiendo la vida de las tripulaciones. Están instalados en programas de referencia como Leopard 2, Puma o Boxer, entre otros, y forman parte de las soluciones de protección empleadas por las principales fuerzas armadas europeas.
En este contexto, mi función es la de jefa de programas a lo largo de todo el ciclo de vida del producto. Esto implica gestionar desde la identificación de oportunidades de negocio, la preparación de ofertas y la negociación de contratos hasta la ejecución del pro- grama, la fase de soporte al producto en operación y, finalmente, su discontinuación.
El rol combina las dimensiones técnica y comercial y conlleva la responsabilidad completa sobre los beneficios y pérdidas (P&L) del portfolio asignado. Esto implica tomar decisiones que equilibren costes, alcance, riesgos, planificación y expectativas del cliente para asegurar la viabilidad y rentabilidad de cada programa.
Además, gestiono las partes interesadas internas y externas — clientes, ingeniería, operaciones, calidad y cadena de suminis- tro—, facilitando la resolución de bloqueos, alineando prioridades y asegurando que todos los equipos trabajen con una visión co- mún del programa y sus objetivos.
En conjunto, mi labor integra gestión de negocio, liderazgo trans- versal y dirección de programas complejos en un entorno técnico altamente exigente como el de los sistemas de protección para plataformas militares.
Tu actividad está vinculada al desarrollo de sistemas de extinción y supresión de incendios para vehículos acoraza- dos y plataformas militares. ¿Qué retos tecnológicos plan- tea trabajar en un sector tan exigente como el de defensa?
Los sistemas de defensa deben funcionar con fiabilidad en con- diciones ambientales extremas —temperaturas muy altas o muy bajas, humedad, salinidad, vibraciones severas y exposición a ra- diación electromagnética o nuclear— y hacerlo durante ciclos de vida que pueden superar varias décadas. Este conjunto de re- quisitos constituye un importante reto de diseño, porque obliga a desarrollar soluciones robustas y estables en el tiempo.
En paralelo, otro desafío tecnológico es la gestión de la obsoles- cencia en un entorno donde la innovación avanza mucho más rá- pido que los programas militares. Se requiere integración retros- pectiva, es decir, la capacidad de incorporar nuevas tecnologías en plataformas ya desplegadas sin comprometer su seguridad ni su arquitectura original. Esto exige interfaces claras, modularidad y una ingeniería capaz de convivir con sistemas de distintas ge- neraciones.
En definitiva, trabajar en defensa implica diseñar sistemas que no pueden fallar, que deben mantenerse operativos durante déca- das y actualizarse sin fricciones en plataformas multinacionales cada vez más complejas. Es un entorno técnico muy exigente y con una gran responsabilidad.

D estino Industrial
La inteligencia artificial mejorará la toma de decisiones, pero siempre bajo la supervisión del operador humano
Tu puesto combina responsabilidades de desarrollo de negocio y gestión de programas a lo largo de todo el ciclo de vida del produc- to. ¿Qué competencias consideras más importantes para desem- peñar una función de este nivel?
Para desempeñar una función que integra el desarrollo de negocio y la ges- tión de programas considero esenciales varias competencias. En primer lu- gar, una visión estratégica que permita entender cómo cada decisión afecta a la rentabilidad, la viabilidad técnica y la evolución del producto a lo largo de todo su ciclo de vida.
También es clave un liderazgo por influencia, capaz de alinear intereses a menudo contrapuestos entre departamentos y de activar la cooperación en- tre equipos sin contar con autoridad jerárquica directa. Esto debe ir acom- pañado de una comunicación transversal que actúe como puente entre las expectativas del cliente, las capacidades técnicas y las prioridades internas de la organización.
Por último, una gestión de riesgos proactiva resulta fundamental. En un en- torno donde se introducen mejoras y ajustes durante el desarrollo, con pla- zos estrictos y múltiples dependencias, anticipar riesgos y decidir a tiempo es fundamental para garantizar una ejecución excelente del programa.
SEGUIR LEYENDO
lógica. ¿Cuáles crees que serán las tendencias que marcarán su evolución durante los próximos años?
Una de las tendencias más determi- nantes en defensa será la incorpora- ción de la inteligencia artificial como sistema de acompañamiento y fil- trado avanzado de información. La integración de sensores de nueva generación y mayores capacidades de procesamiento permitirá mejorar y acelerar la distinción entre fuerzas amigas y enemigas, siempre bajo el principio europeo del Human-in-the- loop , que refuerza la decisión del operador sin sustituirla.
También veremos un avance signi- ficativo en las capacidades autóno- mas de plataformas terrestres, nava- les y aéreas, con una tendencia clara a reducir el tamaño de las tripulacio- nes para minimizar riesgos humanos y aumentar la eficiencia operativa.
En paralelo, el sector afronta un au- mento exponencial de la capacidad industrial. Tras décadas de relativa es- tabilidad en la demanda, la industria debe ahora escalar su producción en plazos muy reducidos, lo que exige transformar profundamente sus pro- cesos y apostar decididamente por la automatización. A ello se suma el refuerzo de las cadenas de suminis- tro, priorizando proveedores locales o europeos para asegurar compo- nentes críticos y reducir dependen- cias externas.
La ingeniería industrial española goza de una sólida reputación in- ternacional. Desde tu experiencia, ¿qué aspectos de la formación re- cibida te han resultado más útiles en tu desarrollo profesional fuera de España?
La formación en Ingeniería Industrial en España me ha resultado especial- mente útil en mi desarrollo profesional fuera del país por su marcado enfoque multidisciplinar. En Alemania, la for- mación técnica suele ser mucho más específica y estar orientada a un área de especialización concreta, mientras que la ingeniería industrial española proporciona una visión más amplia.
Esa preparación transversal no solo me ha permitido adaptarme con rapi- dez a la gestión de proyectos multi- disciplinares complejos, sino también liderarlos con una perspectiva sistémi- ca y orientada a resultados.
El sector aeroespacial y de de- fensa está experimentando una profunda transformación tecno-
SEGUIR LEYENDO
ONG
Ingeniería que salva vidas
desde el primer día
Medical Open World fabrica en España incubadoras de código abierto para hospitales
de países con recursos limitados. Sus equipos ya funcionan en 37 países
El director de Medical Open World, Pablo Sánchez Bergasa,recibe el Premio Fundación Princesa de Girona 2025, en la categoría Social, en reconocimiento a su labor humanitaria.
La ingeniería también puede cambiar el mundo desde un peque- ño taller. Medical Open World ha desarrollado una incubadora neonatal de código abierto, robusta y reparable, concebida para hospitales de países con recursos limitados. Un proyecto que combina innovación, cooperación y transferencia de conocimien- to para salvar vidas allí donde más se necesita.
H
Hay una imagen que el equipo de Medical Open World difícilmente ol- vidará: la de una bebé de 500 gramos en un hospital de Camerún a la que ya habían dado por perdida. No había medios para atenderla. Su su- pervivencia fue posible gracias, entre otros cuidados, a una incubadora que había llegado, horas antes, desde un taller situado a más de 4.000 kilómetros, en Pamplona. Hoy esa niña está sana. Historias como la suya explican mejor que cualquier cifra a qué se dedica esta ONG navarra.
Incorpora control térmico de precisión, fototerapia para tratar la ictericia neonatal, batería de respaldo para los cortes de luz y conectividad IoT, que permite al equipo saber en tiempo real si cada incubadora está funcionando y en uso, ya se encuentre en África, América o Asia.
Pero quizá lo más singular del proyecto es que todo es abier- to. Los planos, la electrónica, el firmware y la documentación de IncuNest son públicos. Cualquier hospital o taller local pue- de fabricar un repuesto o reparar el equipo. Frente al modelo clásico de donar aparatos cerrados que nadie sabe mantener, MOW apuesta por compartir el conocimiento y crear capacidad allí donde se necesita.
La fabricación tiene también su propia historia: se realiza en colaboración con Salesianos de España, donde estudiantes de Formación Profesional participan en la producción. Jóvenes que están aprendiendo un oficio mientras montan equipos que salvarán vidas a miles de kilómetros.
Un impacto que se puede medir
Hoy hay incubadoras IncuNest funcionando en hospitales de 37 países de África, América Latina y Asia. Gracias a la tele- metría de los equipos desplegados, la organización estima que más de 5.000 bebés han sido tratados en ellos. En los últimos meses, el equipo ha instalado unidades en los campamentos de refugiados saharauis de Tinduf (Argelia) y en el Hospital de San Juan de Dios de Afagnan (Togo), donde puso en marcha 13 incubadoras y formó al personal sanitario local en su uso y mantenimiento.
El trabajo de MOW ha sido reconocido con el Premio Funda- ción Princesa de Girona 2025 en la categoría Social, un impul- so de visibilidad para un proyecto que ha crecido, sobre todo, gracias al boca a boca entre hospitales y organizaciones de cooperación.
ONG
El problema de fondo es conocido: cada año mueren en el mundo un mi- llón y medio de bebés prematuros por causas evitables. En muchos casos, lo único que necesitaban era mantener- se a la temperatura adecuada durante sus primeros días de vida. Una incuba- dora convencional cuesta decenas de miles de euros, algo inasumible para la mayoría de los hospitales de países del sur global. Y los equipos donados de segunda mano suelen acabar arrinco- nados: se averían y no hay repuestos, documentación ni técnicos que puedan repararlos.
Rediseñar el problema
Medical Open World (MOW) se fundó en Pamplona en 2019 de la mano de Pablo Sánchez Bergasa, ingeniero in- dustrial por la Universidad Pública de Navarra, con una idea muy sencilla de enunciar y muy difícil de ejecutar: si el problema es el acceso a la tecnología, la solución no consiste únicamente en abaratar la tecnología existente, sino en rediseñarla desde cero pensando en el lugar don- de va a utilizarse.
Así surgió IncuNest, una incubadora neonatal de bajo coste concebida para entornos difíciles: redes eléctricas que fallan, cli- mas exigentes y hospita- les sin servicio técnico.
La ingeniería puede ser una herramienta de cooperación capaz de crear soluciones sostenibles que mejoran y salvan vidas
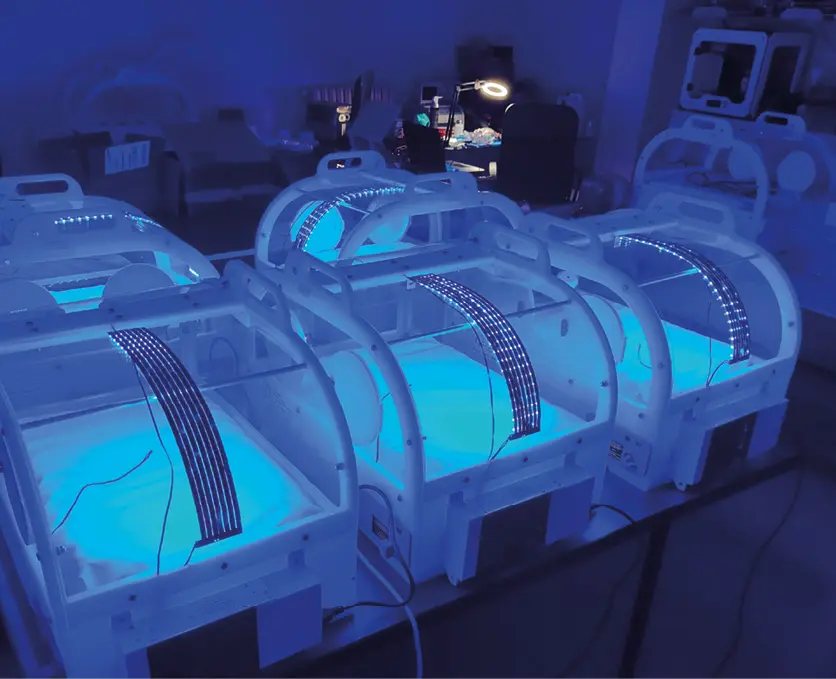
SEGUIR LEYENDO
ONG
Los retos: 200 incubadoras en lista de espera
El mayor desafío de la organi- zación es de escala. Más de 200 hospitales han solicitado incubadoras que están pen- dientes de financiación. Cada equipo que no se fabrica es una lista de espera que no se acorta y, por ello, la búsque- da de donantes y empresas colaboradoras se ha conver- tido en una prioridad tan im- portante como la propia inge- niería.
En el plano técnico, el produc- to sigue evolucionando con la ayuda de una red de ingenie- ros voluntarios que colaboran en el desarrollo de nuevas funcionalidades: incubadoras para el transporte en ambu-
Las incubadoras desarrolladas por Medical Open World ya funcionan en hospitales de 37 países de África, América Latina y Asia
ONG
lancias, pulsioxímetros integrados y muchas más. Para muchos de ellos, es la oportunidad de aplicar su experiencia profesional a un problema con un impacto directo y tangible.
En paralelo, MOW prepara nuevos proyectos para sostener su misión. Uno de los más singulares es IncuTwin: una pequeña incubadora «gemela» co- nectada a una incubadora real desplegada sobre el terreno, que se ilumina y avisa a su padrino cuando hay un bebé en ella. Una forma de acercar el im- pacto, en tiempo real, a las personas que lo hacen posible.
Una invitación
La ingeniería tiene mucho que aportar a la coopera- ción al desarrollo: no se trata solo de donar tecnolo- gía, sino de cooperar para crear soluciones adapta- das a las necesidades reales, reparables, sostenibles en el tiempo y capaces de mejorar y salvar vidas.
Los colegiados que quieran conocer el proyecto, co- laborar como voluntarios técnicos o ayudar a financiar las incubadoras en lista de espera pueden encontrar toda la información en la web de la organización.

Pablo Sánchez Bergasa
Director de la ONG Medical Open World
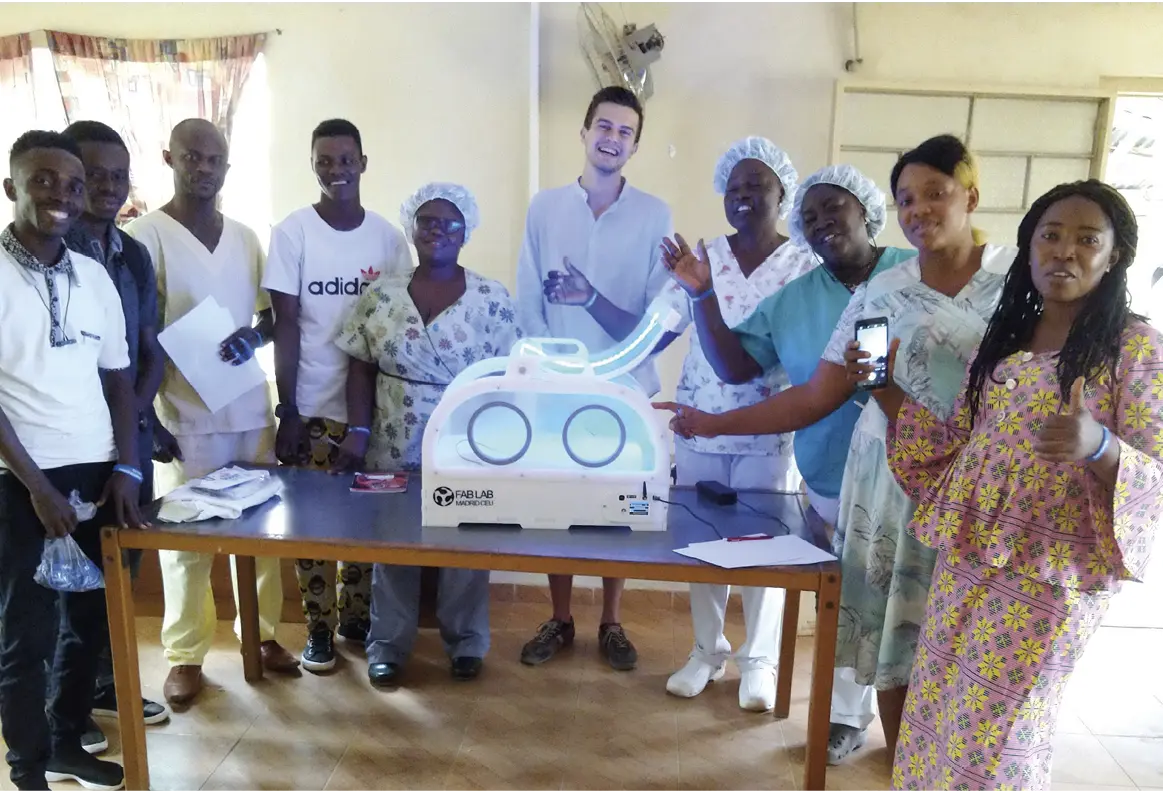
Actualidad Ingenieros Industriales
COIIM y EOI impulsan el PID
para dar el salto de la ingeniería
a la dirección
Istria, con paradas en Pula, don- de destaca su anfiteatro romano, y Rovinj, presidida por la catedral de Santa Eufemia.
El paisaje cambió por completo con la visita al castillo de Predjama , una espectacular construcción del siglo XV integrada en la roca, y a la cercana cueva de Postojna , una de las grandes formaciones kársti- cas del país, con kilómetros de ga- lerías entre estalactitas y estalagmi- tas.
Tras recorrer Maribor y Ptuj , con- siderada la ciudad más antigua de Eslovenia, el viaje se adentró en al- gunos de los paisajes más conoci- dos del país. Los lagos de Bohinj y Bled , rodeados de montañas y bosques, marcaron una de las jor- nadas más especiales. En Bled, el grupo navegó hasta la pequeña isla situada en el centro del lago y visitó posteriormente su castillo.
La ruta llegó después a Liubliana . La capital eslovena, de clara influen- cia austriaca, permitió descubrir algunos de sus principales monu- mentos y subir en funicular hasta el castillo para contemplar la ciudad desde las alturas.
La última etapa en Eslovenia pasó por Štanjel , conocida por su arqui- tectura kárstica, y Lipica , cuna de los célebres caballos lipizzanos y sede de una histórica yeguada fun- dada en 1580.
Trieste puso el punto final al reco- rrido. La que fuera principal salida al mar del Imperio austrohúngaro conserva una singular mezcla de influencias italianas, eslavas y cen- troeuropeas. Desde la colina de San Justo, el grupo contempló la ciudad y su puerto antes de emprender el regreso a Madrid.
L
La excelencia técnica sigue siendo imprescindible, pero ya no es sufi- ciente para un ingeniero que aspira a asumir responsabilidades de direc- ción. Comprender el negocio, liderar personas, tomar decisiones estra- tégicas y saber integrar tecnologías como la inteligencia artificial forman cada vez más parte de ese recorrido profesional.
Con ese objetivo, el COIIM y EOI han puesto en marcha el Programa de Ingenieros a Directivos (PID) , di- rigido por Manuel A. Alonso Coto y orientado a profesionales con expe- riencia técnica que quieren preparar- se para asumir puestos de dirección, liderazgo y mayor responsabilidad empresarial. Para Alonso Coto, el reto no pasa únicamente por atraer el ta- lento técnico que necesitará España en los próximos años, sino también por prepararlo para dirigir.
El programa cuenta con un claustro formado por ingenieros con una am- plia trayectoria empresarial y expe- riencia en formación directiva. Entre ellos se encuentran Fabián Torres, decano del COIIM; Julio Urgel, exde- cano de IE Business School; Isabel Reija, ex CEO y directora general de Feníe Energía; Julio Bengoa, exdirec- tor de RRHH de OHLA, y profesiona- les con experiencia directiva en com- pañías como Telefónica, Ericsson o Deloitte.
El PID comenzará el 13 de noviembre y abordará estrategia, finanzas, ope- raciones, marketing, liderazgo, inno- vación, transformación digital, datos e inteligencia artificial, con la mira- da puesta en un perfil cada vez más necesario: el del ingeniero capaz de combinar conocimiento técnico, vi- sión de negocio y capacidad de ges- tión.
Más información sobre el programa e inscripciones: https://bit.ly/PID- COIIM
Mentalidad imparable: entrenar la mente para afrontar los retos
A
¿Alguna vez te has quedado en blanco aun cuando sabías la respuesta? Con esa pre- gunta, tan sencilla como familiar para cual- quier estudiante, comenzó Mónica Pas- cual el workshop Mentalidad imparable , organizado por la Cátedra de la UPM y el COIIM en la Escuela Técnica Superior de Ingenieros Industriales de Madrid , ante alumnos desde primero de carrera has- ta máster.
Ingeniera industrial y especialista en prepara- ción mental de deportistas y equipos de alto rendimiento, Pascual estableció un parale- lismo entre el deporte de élite y una carrera tan exigente como Ingeniería Industrial: en ambos casos, no basta con estar prepara- do, hay que saber responder cuando llega el momento.
Eslovenia, entre los Alpes
y el Adriático
D
Del 10 al 18 de mayo, un grupo de 26 personas de la Comisión de Activi- dades Culturales y Recreativas de COIIM-AIIM recorrió Eslovenia y algunos de los enclaves más representativos de la penín- sula de Istria y Trieste. Nueve días entre ciu- dades de herencia austrohúngara y venecia- na, paisajes alpinos, castillos, cuevas y lagos.
El recorrido comenzó en Venecia, desde donde el grupo se desplazó hasta Piran , pequeña localidad eslovena a orillas del Adriático y de marcada herencia veneciana. La ruta continuó por la península croata de
Actualidad Ingenieros Industriales
COIIM y Redeia refuerzan su colaboración ante los retos del sistema eléctrico
Durante el taller mostró herramien- tas para gestionar la presión, reducir la tensión y recuperar el foco, ade- más de aprender a distinguir entre aquello que podemos controlar y aquello que no depende de noso- tros. Ser «imparable», recordó, no significa no equivocarse, sino dispo- ner de una estrategia para afrontar los retos, aprender de lo ocurrido y seguir avanzando.
Esa mirada hacia el futuro tendrá continuidad en enero, cuando Mó- nica Pascual volverá a colaborar con el COIIM en una nueva edición de Making Talent Happen , el programa de mentoring del Colegio que conecta a estudiantes de inge- niería con profesionales que pue- den acompañarlos en sus primeros pasos hacia el mundo laboral.
L
La transformación del sistema eléctri- co español plantea cuestiones cada vez más complejas. Integración de renovables, almacenamiento, estabi- lidad de la red o nuevas infraestructu- ras forman parte de un debate en el que los ingenieros industriales recla- man algo esencial: más conocimien- to técnico y menos ruido.
Con este punto de partida, una de- legación del Consejo General de Co- legios Oficiales de Ingenieros Indus- triales (CGCOII), encabezada por Fabián Torres, decano del COI- IM y vicepresidente primero del Consejo , mantuvo un encuentro con la presidenta de Redeia, Beatriz Corredor, para analizar los principa- les retos del sistema eléctrico y abrir nuevas vías de colaboración.El Con- sejo puso a disposición de Redeia el conocimiento de los ingenieros indus- triales para contribuir a explicar con rigor y de forma comprensible cues- tiones técnicas que, por su compleji- dad, no siempre llegan con claridad a la sociedad.
La reunión permitió abordar también algunas de las tecnologías que es- tán aportando mayor flexibilidad al sistema ante el crecimiento de la ge- neración renovable, como los com- pensadores síncronos, las baterías y otros sistemas de almacenamiento. Una transformación que puede abrir oportunidades industriales más allá del propio sector eléctrico, especial- mente en el desarrollo de nuevas in- fraestructuras.
La colaboración tendrá además otro ámbito de trabajo: impulsar las voca- ciones STEM y aumentar la presen- cia de mujeres en la ingeniería, com- binando la capacidad territorial de los Colegios con la experiencia de Re- deia en programas de talento y divul- gación.
En el encuentro participaron también Mateu Oliver, vicepresidente segun- do del CGCOII y decano del Colegio Oficial de Ingenieros Industriales de Baleares, y Juan Blanco, secretario técnico del Consejo.
Digitalizarse, pero ¿por dónde empezar?
El COIIM acerca la ingeniería industrial a los jóvenes en el Día de las Profesiones
A
E
Ahorrar tiempo, vender más, ges- tionar mejor. Detrás de las grandes palabras que acompañan a la trans- formación digital, las necesidades de las pequeñas empresas suelen ser mucho más concretas. Los pri- meros seis meses de actividad de la Oficina Acelera Pyme del COIIM en Ciudad Real han servido para po- nerlas sobre la mesa.
Desde su puesta en marcha, la Ofi- cina ha registrado 637 inscripciones en 17 jornadas, mientras que 28 pymes y autónomos han participa- do en dos programas de mentoring tecnológico. Para Germán Domín- guez, presidente de la Delegación de Ciudad Real del COIIM, las cifras muestran que existía una demanda de información y acompañamiento digital que no estaba suficientemen- te cubierta.
Las empresas buscan, sobre todo, soluciones para problemas cotidia- nos: automatizar tareas, mejorar su presencia digital o descubrir cómo puede ayudarles la inteligencia arti- ficial. La resistencia al cambio, la fi- nanciación y, especialmente, saber qué tecnología necesita realmente cada negocio siguen frenando mu- chos procesos.
«El verdadero reto de la transforma- ción digital no es la tecnología, sino saber cómo aplicarla al negocio», resume Domínguez.
La Oficina ofrece asesoramiento gratuito a pymes, autónomos y em- prendedores. Para muchas peque- ñas empresas, digitalizarse no em- pieza con una gran inversión, sino por saber qué necesitan y cómo dar el primer paso.
El Colegio Oficial de Ingenieros Industriales de Madrid (COIIM) participó un año más en el Día de las Profesiones, el encuentro impul- sado por la Unión Interprofesional de Colegios de Madrid (UICM) para acercar a los estudiantes la realidad de las distintas profesiones. El de- cano del COIIM, Fabián Torres , acompañó al alcalde de Madrid, José Luis Martínez-Almeida, durante la inauguración de una jor- nada que registró una notable asis- tencia.
La ingeniería industrial contó con un espacio propio en el que miem- bros del Colegio y alumnos aso- ciados atendieron las preguntas de los jóvenes sobre los estudios y sus posibilidades profesionales. La propuesta se completó con un taller de robótica y actividades rela- cionadas con los últimos avances en inteligencia artificial.
La colegiada Bidane Jiménez, coordinadora de Proyectos de Indra , participó en uno de los de- bates, donde compartió algunas claves para elegir estudios univer- sitarios y afrontar los primeros pa- sos en el mundo laboral.
También participó la alumna aso- ciada Alba Tirador, que representó al COIIM en las speed dates, con- versaciones breves en las que los estudiantes pudieron plantear sus dudas sobre estudios, salidas pro- fesionales y futuro laboral.