la moda busca
Let’s have fun:
De la saturación al relato para
volver a conectar
P. 6
Caso Gap: De Barbie a resucitar
el icono made in USA
P. 18
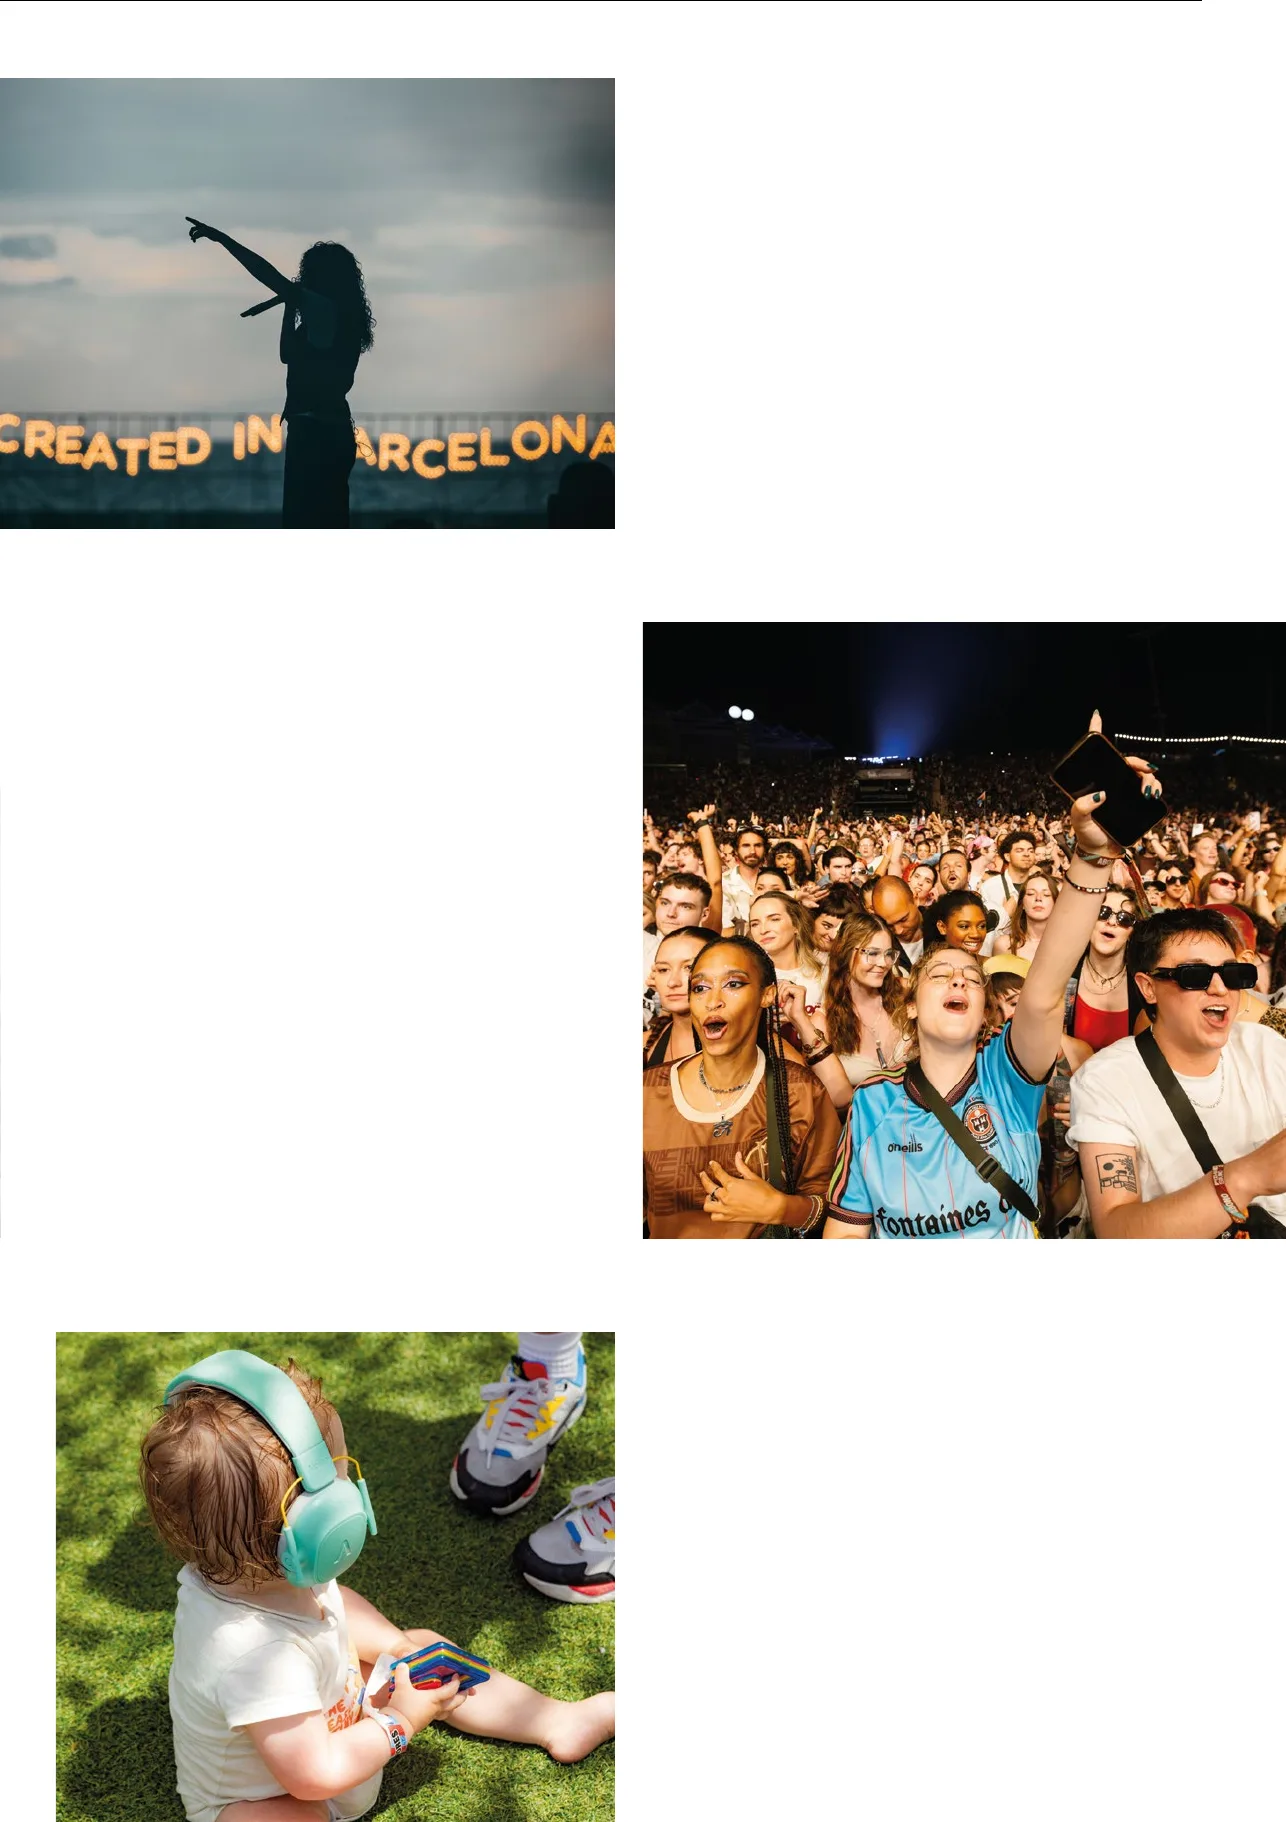
Festivales: cuando una pulsera
marca identidad
P. 40
Alta costura o alta cultura:
la moda como agente cultural
P. 64
su nuevo ritmo
Modaes Dossier
Octubre 2026
Modaes Información, SLU
Gran Via de les Corts Catalanes
690, Local 1
08010 - Barcelona
Edita
2565-165X
ISSN
B 13342-2026
Depósito legal
Fundadora
Pilar Riaño
Equipo de redacción
Gema Dalia
Óscar Hernández
Alba Ramos
Marina Tovar
Contacto de redacción
redaccion@modaes.com
Equipo comercial
Silas Stabile
Conxi Bueno
Paola Sáez
Publicidad
comercial@modaes.com
Suscriptores
suscriptores@modaes.com
94 318 05 51
Modaes.news
Modaes
Reservados todos los derechos.
Quedan rigurosamente prohibidas,
sin la autorización escrita de los
titulares del copyright, la distribución
de ejemplares del presente documento.
Editora
Pilar Riaño
Consejero delegado
Christian De Angelis
Directora general
Vanesa Luaces
Proyectos
Emma Barranca
Cristina Lussich
Ariadna González
Administración
Fran Ramón
Diseño gráco
Bruno Vera
El fashiontainment es la respuesta a un nuevo paradigma en los medios de co-
municación, en el que los usuarios tienen el poder de decidir a qué atienden. Y la
moda quiere que la escuchen, por lo que lucha por formar parte de la conversa-
ción, en un momento de pérdida de relevancia del sector.
Let’s have fun: la moda busca su nuevo ritmo
2
Hace casi treinta años fui a uno de los conciertos que más me han
marcado. Los hermanos Gallagher, que ya empezaban a pelearse en aquel
momento, llenaron el Palau dels Esports de Barcelona en la gira Be Here
Now Tour de Oasis. La entrada me costó unas 3.000 pesetas (hoy unos
19 euros) y, cuando terminó el concierto en el que miles de personas
corearon Wonderwall, recuerdo que me compré una camiseta blanca
de manga larga con letras negras. Me debí gastar otras 3.000 pesetas en
la camiseta que, aunque era mala, mala, la usé hasta que se le hicieron
agujeros. No compré más cosas porque no había.
Si alguien ha conseguido entradas para la próxima gira de Oasis, por
favor, que me avise. Estaría dispuesta a pagar mucho más que 19 euros
por ir y, probablemente, gastaría mucho más en productos asociados,
antes, durante y después del concierto. En estos treinta años, la música
ha saltado a una nueva dimensión y, si entonces comprabas un CD que
reproducías hasta la saciedad, hoy un grupo o un artista es la pieza
central de un engranaje que crea un universo para los consumidores. Y
la moda, claro, forma parte de él.
Si para Noel Gallagher, un Wonderwall es una persona que te rescata
en tus momentos más difíciles, la música, como expresión máxima de la
industria del entretenimiento, es esa persona para la moda. Desde hace
años, la moda ha perdido posiciones en las prioridades y en el bolsillo
de los consumidores, que han desplazado su mirada y su gasto hacia
sectores que, hoy, tienen más signicado para ellos. Música, deporte,
comida o experiencias copan parte del gasto que antes se llevaba la
moda, en parte porque, como elementos de la cultura, consiguen formar
parte de la conversación.
En busca de recuperar la relevancia perdida, la moda quiere entrar en
esa conversación y la forma que ha encontrado es hacerlo a través del
entretenimiento. Gigantes como Gap o Inditex hacen hoy referencia a
la relevancia cultural de sus marcas, siguiendo la estela de los grandes
del lujo, que llevan años vinculados con el cine, la música o el arte. Hoy
la moda para las masas quiere ser también cultura y, además de vender,
entretener. O, mejor dicho, entretener para vender. El fashiontainment, el
nuevo palabro que se ha inventado el sector, no es más que la respuesta
a un nuevo paradigma en los medios de comunicación, en el que los
usuarios tienen el poder de decidir a qué atienden.
Cuando estamos a punto de terminar 2026, lanzamos este nuevo
Modaes Dossier titulado Let’s have fun: la moda busca su nuevo ritmo.
A lo largo de sus casi cien páginas, nos detenemos en analizar cómo la
moda construye un nuevo relato en un momento de máxima saturación
de impactos; en cómo los festivales de música se han convertido en un
lugar donde las comunidades se expresan y relacionan; en la vinculación
histórica del cine y la moda; en la relación entre el deporte y la moda o
en canales de comunicación como TikTok. Esperamos que disfrutes con
la lectura de este Modaes Dossier, con el que queremos aportar nuestro
granito de arena a la evolución del papel de la moda en la conversación
de la sociedad. �
El ‘Wonderwall’
de la moda
Pilar Riaño
Fundadora
Pilar Riaño es fundadora de Modaes
y de Cinnamon News, grupo editor
de la cabecera especializada en el
negocio de la moda. Licenciada en
Periodismo por la Universitat Ramon
Llull y MBA por Isem Fashion Business
School, Pilar Riaño cuenta con una
larga trayectoria en publicaciones
económicas de ámbito nacional y es
docente en varias universidades.Entre
2021 y 2023, ejerció como directora
de comunicación de Mango. En 2009
recibió el Premio de Periodismo Textil
Pedro Morillo y en 2014 fue reconocida
con la primera edición del Premio
Nacional de la Moda a profesionales
de la Comunicación, la Academia
y la Cultura.
Modaes Dossier
3
Let’s have fun:
la moda busca su nuevo ritmo
Sumario
Let’s have fun: la moda busca su nuevo ritmo
De la saturación al relato
Nuevos capitanes para conectar con la cultura
Festivales: cuando una pulsera marca identidad
La música latina conquista el mundo
Fashion films: auge, caída y mutación de un género
De Lacoste a Beckham, el deportista como más que un icono
TikTok: dónde se fabrican las marcas
Moda y experiencias: pulso por el bolsillo
La moda abraza el reguetón
Alta costura o alta cultura: la moda como agente cultural
Caso Gap: de Barbie a resucitar el icono made in USA
Boom de festivales
De Rebeca a Top Gun o cómo la moda entró en escena
Entrevista
Borja Borrero
Entrevista
Nathan Baidez
Entrevista
Diego Sebastián
“La ecuación de consejero delegado
más director creativo se queda corta
para la complejidad actual”, según
el ejecutivo de Coach (Tapestry).
“Las marcas deben ganarse el permiso
para entrar en otras industrias”,
según el director de Interbrand
en Iberia, Europa y Latinoamérica.
“Los consumidores quieren espacios
en los que estén involucrados”,
a juicio del consejero delegado
de Equipo Singular.
6
32
40
56
76
72
86
26
50
64
18
48
58
36
68
82
Modaes Dossier
A
principios de los ochenta, los residentes en España
dedicaban una media de cerca de tres horas dia-
rias a ver la televisión, un tiempo que se mantuvo
bastante estable en los veinte años siguientes. En el año
2000, el consumo medio diario fue de 210 minutos (tres
horas y veinte minutos), según la empresa de audiometría
Sofres. En 2025 alcanzó los 216 minutos, según un informe
de Barlovento Comunicación a partir de datos de Kantar.
La gran diferencia de 1980 o 2000 con 2025 es qué sig-
nica hoy ver la tele. Si en 1980 los españoles sólo podían
escoger entre La 1 y La 2 de Televisión Española y en 2000
había media docena de canales (según si había televisión
autonómica en cada región), la fragmentación es la norma
de la audiencia en la actualidad. El canal más visto el pasado
año, Antena 3, tuvo sólo un 12,8% de share en la televisión
tradicional, mientras que la televisión híbrida (de YouTube
a Netix) copó el 25% de los minutos frente a la pantalla.
Otra realidad de 2025, inexistente en las épocas ante-
riores, es el uso de redes sociales: según un informe de
IAB Spain y Elogia, los residentes en España dedicaron
una hora y un minuto al día a las redes (hasta una hora y
23 minutos para la generación Z).
El cambio principal en estos saltos temporales está en
la dispersión de la audiencia o, dicho de otra forma, en la
capacidad de elección de cada espectador de ver lo que
quiere en cada momento. Un hecho trascendental que ha
impactado denitivamente en cómo las marcas deben hacer
márketing hoy: con un espectador libre para elegir, el éxito
está en ser elegido.
Es el punto de partida para un nuevo concepto que hoy
ha ganado un protagonismo nunca visto en el negocio de
la moda: el fashiontainment. Abarca acciones tan diversas
como documentales, series de televisión, vídeos musicales,
libros, conciertos, actuaciones, encuentros de todo tipo
y eventos para millones de personas o para una decena
De la
saturación
al relato
Por Christian De Angelis
Let’s have fun: la moda busca su nuevo ritmo
6
de fans. En el concepto también se incluyen colecciones
conectadas con los músicos del momento o colaboraciones
y licencias que acercan a las marcas con las guras del
mundo de la cultura o el fanzone nacido en redes sociales.
El acercamiento de la moda a la arena de la cultura, con
años de trayectoria en el lujo, ha llegado hoy al mass market.
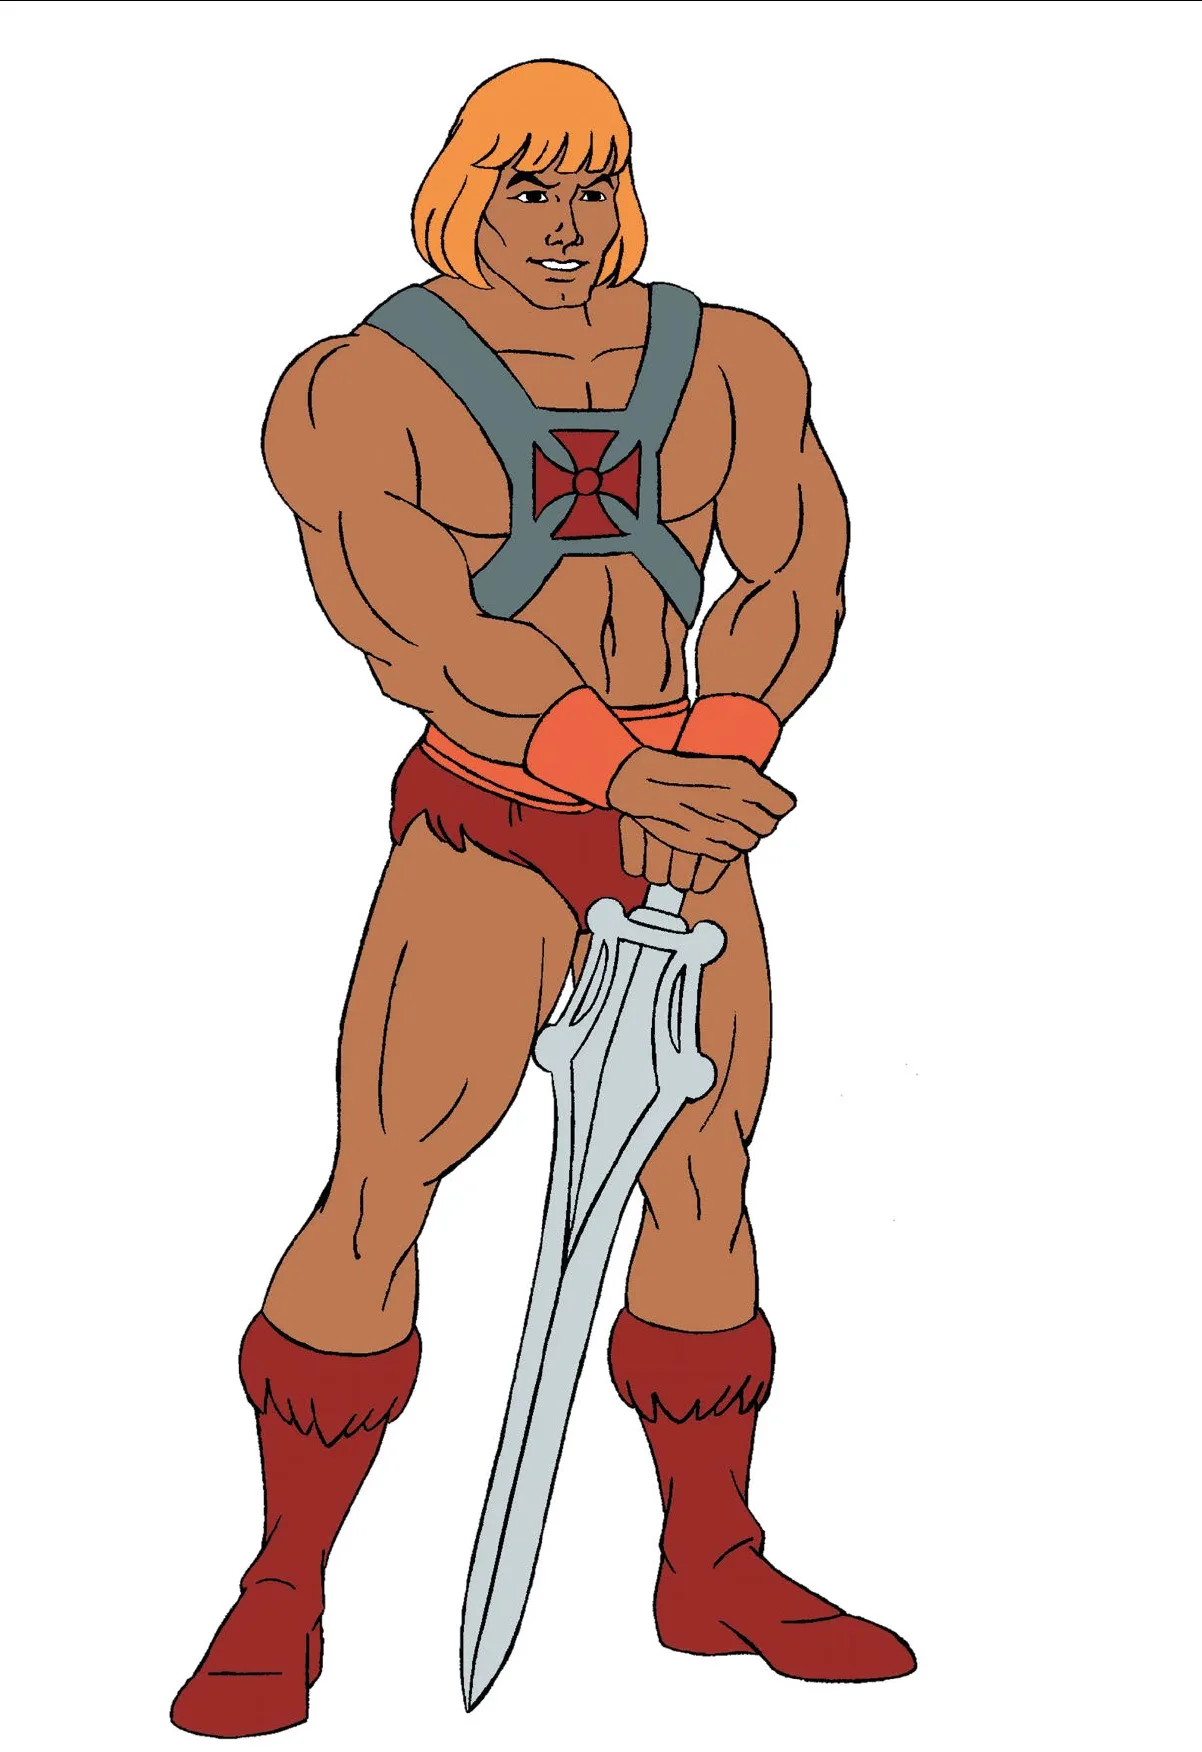
De He-Man a Barbie, el precedente del juguete
Mattel, una referencia hoy al hablar de relevancia cultural
de las marcas por su golpe maestro con Barbie (película
estrenada en 2023 y que disparó las ventas de la muñeca
homónima un 17% ese mismo verano), había marcado
ya el camino en 1983. Mark Ellis, responsable de márke-
ting de la categoría de guras de acción de Mattel, y Lou
Scheimer, director de Filmation, propusieron crear la serie
de animación He-Man and the Masters of the Universe para
generar entre los niños el apetito por las guras de He-Man,
Skeletor y los demás personajes de la línea de juguetes.
La estrategia invertía el esquema habitual de las licen-
cias: en vez de fabricar juguetes de una película o serie que
ya tenía público o llamar la atención de los niños a través
de la publicidad, Mattel buscaba crear una audiencia para
unos juguetes existentes mediante una historia audiovisual.
El fashiontainment es un viaje parecido (aunque con
adultos como target) para las marcas de moda, en el que
quieren emanciparse de los canales tradicionales para lle-
gar a sus audiencias con mensajes relevantes. Un viaje en
el que, por el camino, las marcas han cambiado su propia
naturaleza: de crear y vender moda a ser agentes culturales.
“Durante años -reexiona Pablo Amade, fundador
de Morbo-, la industria construyó su valor alrededor del
producto y la aspiración; hoy necesita construir también
relevancia cultural”. “Y para eso -prosigue- no basta con
enseñar una colección: hay que crear personajes, relatos,
imágenes, conversaciones y universos en los que la gente
El ‘fashiontainment’ es la respuesta
a un nuevo paradigma en los
medios de comunicación, en el
que los usuarios tienen el poder
de decidir a qué atienden.
Modaes Dossier
7
grupo. En su encuentro ante los medios, García Maceiras
se detuvo en la posición que ocupa la cadena estrella de
Inditex en el sector: “Zara ocupa un lugar más relevante que
nunca en el mundo de la moda, con relevancia cultural”.
En 2023, la presidenta de Inditex, Marta Ortega, ya
apuntaba en una dirección diferente en su carta a los stake-
holders del grupo en la apertura de su memoria anual de
2022. “No queremos ser rápidos sino ágiles y exibles; no
queremos ser grandes sino relevantes”, sentenciaba Ortega
poco después de haber asumido el mando del primer grupo
de gran distribución de moda del mundo.
Tanto 2024 como 2025 y 2026 han sido años marcados
por los movimientos de Zara en el territorio de la cultura,
con una sucesión de golpes de efecto que han puesto a la
compañía en el centro de la conversación. En noviembre de
2024, Zara presentó una colección rmada por la modelo
Kate Moss y su estilista Katy England, con fotografía a cargo
de Mert Alas y Marcus Piggott. Dos meses después, durante
la Semana de la Moda Masculina de París, el diseñador
británico Samuel Ross presentó SR_A Engineered by Zara,
una colaboración particular por su duración, planteada
para dos años y cuatro colecciones.
En mayo de 2025, el cincuenta aniversario de Zara dio
pie a otro golpe de efecto: la cadena de Inditex reunió a
cincuenta modelos en una película dirigida por otro acla-
mado fotógrafo, el estadounidense Steven Meisel, y que se
interpretó como una armación de pertenencia al universo
de la moda. La celebración continuó en octubre de 2025
con 50 Creators, con la que reunió a 50 de las personas más
inuyentes de la cultura contemporánea, del cineasta Pedro
Almodóvar a la cantante Rosalía, el arquitecto Norman
Foster, la modelo Naomi Campbell o la fotógrafa Annie
Leibovitz. Junto al equipo de la cadena, los iconos de la
cultura actual diseñaron piezas únicas sólo disponibles en
las tiendas de Zara. ¿Dónde presentarlas? Nuevamente en
París. ¿Cuándo? Coincidiendo con la Semana de la Moda
de la capital mundial de la moda y el lujo.
El siguiente puntazo de Zara se produjo en la esperada,
polémica y mundialmente comentada actuación de Bad
Bunny en la Super Bowl de 2026, que el pasado 8 de febrero
se convirtió en la nal de la NFL más vista de la historia.
Ataviado con un look monocromático diseñado especíca-
mente por Zara, el cantante puertorriqueño gritó al mundo
“Juntos, somos América” o “Lo único más poderoso que
el odio es el amor”.
En marzo, Zara volvió a dar de qué hablar a la indus-
tria internacional de la moda al anunciar un acuerdo de
dos años con John Galliano: la cadena de Inditex sacaba
al gibraltareño del ostracismo de la moda con la misión
de reinterpretar el archivo de Zara. La primera entrega
de Re{form}, que salió al mercado el pasado 1 de octubre,
generó largas colas en las tiendas seleccionadas por Zara
en plazas como Madrid, Londres o París.
El canal de la cultura
Una de las claves de la introducción de la moda masiva en
el ámbito de la cultura y el entretenimiento es la amplitud
de acciones en las que pueden derivarse. Museos, libros,
películas, series de televisión, podcasts, exposiciones,
Fotógrafos de renombre,
el artista del momento, el
diseñador que estaba fuera
de los focos... Grandes
grupos como Inditex se
han asociado con nombres
clave de la moda y la
cultura en los últimos años
quiera entrar”. La música, el cine o el entretenimiento son,
para el publicista, herramientas que “dan contexto emocio-
nal al producto y convierten una prenda en un símbolo”.
Para Oscar de Castro, director de marca y comunica-
ción de Bimba y Lola (hasta el pasado febrero al frente de
márketing en Pull&Bear), la conexión entre moda y cultura
en realidad siempre ha existido. “Lo que ha cambiado es
que ahora esa relación es mucho más evidente, directa y
estratégica, porque las marcas se relacionan de una manera
mucho más directa con sus usuarios a través de las redes
sociales, los medios y sus propios canales”, agrega.
En línea con la reexión de Amade, el directivo de
Bimba y Lola señala que las marcas “compiten por aten-
ción, por relevancia y por formar parte de la conversación”.
“Y el entretenimiento -desarrolla- es uno de los territorios
que más capacidad tiene para generar esas tres cosas: si
simplemente utilizas a un artista para llegar a sus segui-
dores, estás haciendo publicidad; pero si consigues que esa
relación tenga sentido para ambas partes y que la marca
aporte algo a esa cultura, entonces empiezas a construir
algo más interesante”.
Amade pone como referencia Saint Laurent Productions,
la productora cinematográca creada por Saint Laurent
en 2023 y que ha impulsado películas como Emilia Pérez,
de Jacques Audiard, o Parthenope, dirigida por Paolo
Sorrentino. “La marca deja de pedir prestado el prestigio
del cine y participa directamente en su creación”, señala.
Miu Miu Women’s Tales, “por haber construido una
plataforma cinematográca con continuidad y criterio”, y
Gentle Monster, “que convierte sus tiendas en instalaciones
que la gente quiere experimentar y compartir”, son otras
referencias de este fenómeno para Amade, que en el plano
internacional apunta al colectivo neoyorquino de arte con-
ceptual Mschf, a la rma Maison Margiela (propiedad de
OTB), a la marca china de streetwear Masonprince01 o a
la estadounidense de moda y lifestyle Aimé Leon Dore.
Zara es, para Amade, un ejemplo en el ámbito de la
relevancia cultural. “Han dejado de hacer lo que se espera
de alguien como ellos, y han entrado en el campo de lo
inesperado, de lo ágil y de lo responsivo; cada vez estamos
menos seguros del próximo movimiento que hará la marca,
y eso atrae toda la atención del mundo”, justica.
‘Mass market’
En los últimos tres años, los grupos de gran distribución
han hecho explícita su apuesta por el entretenimiento y
la cultura como herramienta para ganar legitimidad en
el ámbito de la moda o para posicionarse en la mente de
las generaciones más jóvenes. Richard Dickson, consejero
delegado de Gap, fue de los primeros en dejarlo claro con
armaciones como “la moda es entretenimiento, y los clien-
tes de hoy en día no sólo compran ropa, sino que también
compran marcas que cuentan historias cautivadoras y pro-
mueven conversaciones culturales”. Si Gap se ha centrado
en lo más urbano y estadounidense, Zara (propiedad de
Inditex) se ha elevado en la conversación, al estilo europeo.
El propio consejero delegado de Inditex, Óscar García
Maceiras, apuntó el pasado marzo al carácter de Zara como
agente cultural en la presentación de resultados anuales del
Let’s have fun: la moda busca su nuevo ritmo
8
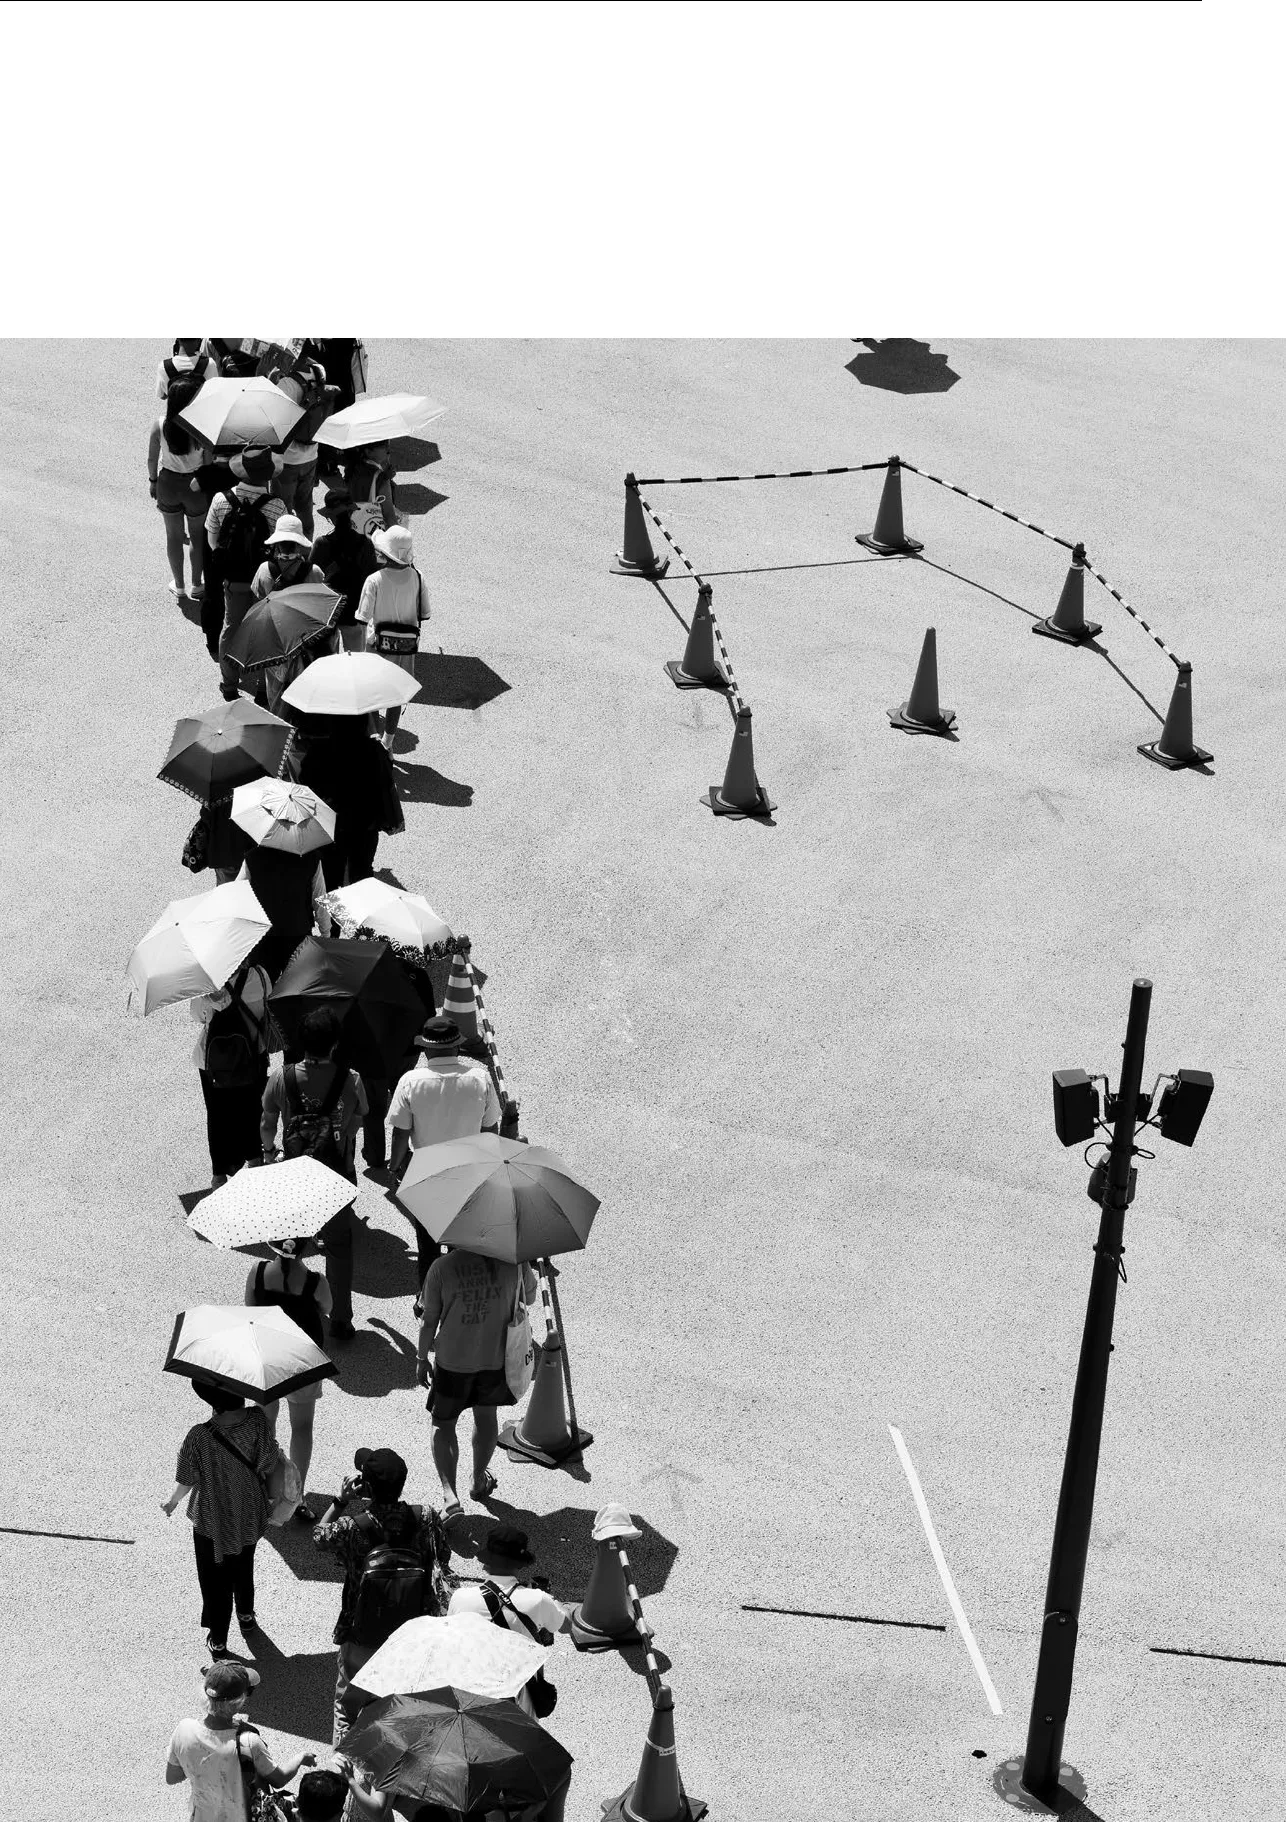
Expectación, deseo y hasta paciencia. Algunas de las
colaboraciones de marcas con guras del mundo de la cultura,
así como la apertura de algunos establecimientos emblemáticos,
son capaces de generar largas colas de consumidores. Las colas
no sólo generan expectación y deseo y reejan una voluntad
de compra, sino que se convierten en un contenido más del
canal de comunicación de las generaciones más jóvenes: las
redes sociales.
Modaes Dossier
conciertos, eventos y las campañas más diversas en redes
sociales caben en la nueva forma de hacer márketing en
moda. “Tampoco hay que descartar el gaming como una
herramienta de colaboración y de inuencia entre marcas
de moda y público nal”, agrega el analista de tendencias
Javier Plazas.
Diego Labrin, consultor experto en comunicación, des-
taca que “la infraestructura que distribuía cultura cambió:
el feed mezcla todo; ahí sí que no existen las divisiones
industriales”. El nuevo ecosistema de medios de comunica-
ción y plataformas sociales no sólo fragmenta la audiencia:
“para los Gen Z y los millennials -desarrolla- las plata-
formas sociales funcionan simultáneamente como medio,
entretenimiento, buscador y tienda”, con lo que la cultura,
el entretenimiento, el comercio y la comunicación están
sucediendo cada vez más dentro de los mismos espacios.
En la misma línea apunta Anna Sió, directora de comu-
nicación y márketing de Tous. A su juicio, “las nuevas ge-
neraciones consumen cultura de forma transversal y ya no
distinguen entre moda, música, cine, arte o redes sociales:
todo forma parte de un mismo ecosistema de inspiración
y entretenimiento”.
Labrin aporta otro matiz: si durante mucho tiempo el
márketing digital buscó alcance, el entretenimiento apor-
ta otro fandom (comunidad o grupo de seguidores apa-
sionados que comparten una profunda admiración por
una obra, persona, saga, artista o fenómeno cultural en
especíco). “Una colaboración con un artista ya no sirve
únicamente porque tenga una audiencia de 20 millones
de seguidores, por ejemplo, sino que también te permite
entrar a una audiencia que comparte códigos, símbolos,
lenguaje y una memoria colectiva”, desarrolla. “Eso explica
por qué los mejores cruces actuales tienden a ser menos
celebrity endorsement y más una construcción conjunta de
universos estéticos”, añade.
“Una colaboración con un artista ya
no sirve únicamente porque tenga una
audiencia de 20 millones de seguidores,
por ejemplo, sino que también te permite
entrar a una audiencia que comparte
códigos, símbolos, lenguaje y una
memoria colectiva”, dice Diego Labrin
Cáliz Ebri
Eloisa Siclari
Gemma Andreu
EY Studio+
Zalando
Desigual
“
No se puede
seguir pensando
únicamente en
formatos one-off: se
necesitan iniciativas
que formen parte de
una narrativa más
amplia y sostenida
en el tiempo”
“
Si los límites están
desapareciendo, el
concepto tradicional
de ir de compras está
siendo reemplazado
por experiencias
totalmente interactivas
entre las diferentes
partes”
“
El 52% de la
generación Z ya usa
TikTok para comprar
moda, así que ahí
tenemos que estar”
Let’s have fun: la moda busca su nuevo ritmo
10
La variable económica también impulsa la apuesta de la
moda, sobre todo el lujo, por la cultura. Según Labrin, el
entretenimiento agrega a las marcas de lujo valor simbólico,
y so power de unas marcas capaces de invertir en arte,
cultura y entretenimiento ampliando su inuencia. “No
se trata de que la moda esté utilizando el entretenimiento,
ambos se necesitan: el cine necesita nanciación, la música
necesita vestuarios, escenarios y distribución, y las marcas
tienen dinero, producción, espacios físicos y plataformas
globales”, agrega.
“La conexión entre el mundo de la moda y el del entre-
tenimiento no es un fenómeno pasajero, es más bien una
transformación estructural, y va a ir a más en los próxi-
mos años”, explica Eloisa Siclari, directora general para los
mercados de España e Italia en Zalando, que apuesta por
activaciones en este sentido con patrocinios de podcast
que le permiten formar parte de la conversación o con el
lanzamiento de su propio festival de música. “En general
la industria del retail se está transformando y actualmente
se encuentra en una fase de convergencia total”, agrega.
“Van a desaparecer las líneas divisorias entre lo que es el
contenido, el entretenimiento, la inspiración y el comercio
electrónico”, asegura la directiva. “Si estos límites están
desapareciendo, el concepto tradicional de ir de compras
está siendo reemplazado por experiencias totalmente in-
teractivas entre las diferentes partes”, detalla.
El lenguaje de una generación
Los expertos coinciden en apuntar al factor generacional
como un driver del cambio en las estrategias de las marcas.
Gemma Andreu, directora de márketing de Desigual, sos-
tiene que, aunque la moda siempre ha bebido de la cultura,
lo que es nuevo es “la velocidad y la escala”. “El attention
span del consumidor es cada vez más corto y busca entre-
La idea de que la generación Z no es
capaz de atender a contenidos largos
no está demostrada; sin embargo, este
colectivo sí ha desarrollado la capacidad
de decidir en muy poco tiempo lo que le
interesa y lo que no
Diego Labrin
Anna Sió
Pablo Amade
Óscar de Castro
Consultor
Tous
Morbo
Bimba y Lola
“
Los mejores cruces
actuales tienden a
ser menos celebrity
endorsement y más
una construcción
conjunta de
universos estéticos”
“
Las nuevas
generaciones
consumen cultura
de forma transversal
y ya no distinguen
entre moda, música,
cine, arte o redes
sociales”
“
No basta con enseñar
una colección: hay
que crear personajes,
relatos, imágenes,
conversaciones y
universos en los que
la gente quiera entrar”
“
Lo realmente
interesante es que
una marca pueda
descubrir talentos
que todavía no
son conocidos
por su audiencia”
Modaes Dossier
11
20
21
26
35
41
43
56
73
77
94
48
54
77
81
97
tenimiento”, con Tik Tok como exponente, agrega.
Apunta en la misma línea Sió: “moda y entretenimiento
siempre han estado conectados; lo que ha cambiado es la
intensidad y la velocidad de esa relación”, subraya.
Un mito fuertemente extendido, y refutado por los es-
tudios de King’s College London, indica que los usuarios
de la generación Z sólo pueden prestar atención durante
ocho segundos a una tarea. McKinsey apunta a tendencias
que refutan la teoría: la generación Z está detrás del “rena-
cimiento” en la venta de libros en Estados Unidos y Reino
Unido y del repunte en taquilla de los largometrajes (ir al
cine se sitúa entre las tres principales actividades de ocio
de esta generación, por encima de las aciones al aire libre).
El mismo Google señaló en 2022 que “resulta una pa-
radoja intrigante que, en una época en la que se supone
que la capacidad de atención es más breve y el contenido
se presenta en bocados, una nueva encuesta de Ipsos de
2022 realizada a miles de encuestados de la generación
Z revele que las personas de esta generación están más
dispuestas que nunca a disfrutar de contenidos de vídeo
de varias horas de duración que traten temas que les in-
teresan de verdad”.
Lo que ocurre es que los usuarios de la generación Z
han desarrollado una capacidad superior para elegir muy
rápido. Y, una vez elegido, “sea lo que sea lo que les guste,
quieren más”, apuntaban Roya Zeitoune, directora de cul-
tura y tendencias de Google en Europa, Oriente Medio y
África (Emea), y Earnest Pettie, trends insights leads de
YouTub e.
No es sólo pagar
Aunque no hacen públicos sus datos de inversión en már-
keting, la capacidad económica de grupos como Inditex o
de gigantes del lujo como LVMH o Kering está al alcance
de muy pocos. Pese a ello, una norma del fashiontainment
es que una inversión millonaria no tiene por qué tradu-
cirse automáticamente en resultados, y al mismo tiempo
pueden lograrse réditos extraordinarios con poca inversión
y mucho ingenio.
“Esto requiere mucha disciplina estratégica”, explica
Caliz Ebri, responsable de innovation & innovation design
en EY Studio+. “No se puede seguir pensando únicamente
en formatos one-o, algo a lo que el sector ha estado his-
tóricamente muy acostumbrado; se necesitan iniciativas
que formen parte de una narrativa más amplia y sostenida
en el tiempo, capaz de generar conversaciones, construir
anidad y crear comunidades que las personas puedan
entender, creerse y compartir”, agrega.
Start ups como Cold Culture, Blue Banana, Yuxus, Eme
Studios, Nude Project, Milfshakes o Scuers son exponen-
tes de cómo jugar con estas nuevas reglas del mercado del
entretenimiento, con pocos recursos y mucha imagina-
ción. Aperturas de pop ups que permiten generar contenido
antes, durante y después, narrativas propias alrededor de
cada drop, experiencias exclusivas para los seguidores más
acérrimos, sesiones de DJ en las tiendas o documentales
sobre asuntos que interesan a sus comunidades son algunos
de los instrumentos creados por estas marcas.
‘Fashiontainment’ a futuro
La mayoría de expertos consultados apuntan a que la
apuesta de la moda por el entretenimiento irá a más en
los próximos años, pero la opinión no es unánime. Javier
Plazas sostiene, por ejemplo, que “va a ir a más la vincu-
lación de la moda, sobre todo, con la música y el deporte,
sin descartar el gaming”.
El contrapunto lo pone Diego Labrin, que advierte que
“hay argumentos para pensar que puede convertirse en
una fórmula publicitaria, y cuando algo es formulado, el
hype se cae”. “Hay un riesgo de que las marcas comien-
cen a hacer exactamente lo mismo (celebrity + cápsula +
4 2%
Las redes sociales también tienen sus momentos. Según
IAB y Elogia, en 2025 el 42% de los usuarios han dejado
de entrar en alguna red social durante el último año,
frente al 33% registrado en el año anterior.
Fuente: IAB Spain y Elogia
Penetración de las redes sociales
en España
Uso de las redes sociales
Plataformas utilizadas en el último mes.
En porcentaje sobre el total de internautas
de 12 a 75 años.
Actividades realizadas. En porcentaje sobre el
total de internautas de 12 a 75 años.
La apertura de una tienda
o el lanzamiento de un
nuevo ‘drop’ de producto
se han convertido, para
‘start ups’ como Nude
Project o Scuffers, en
artillería para generar
contenidos
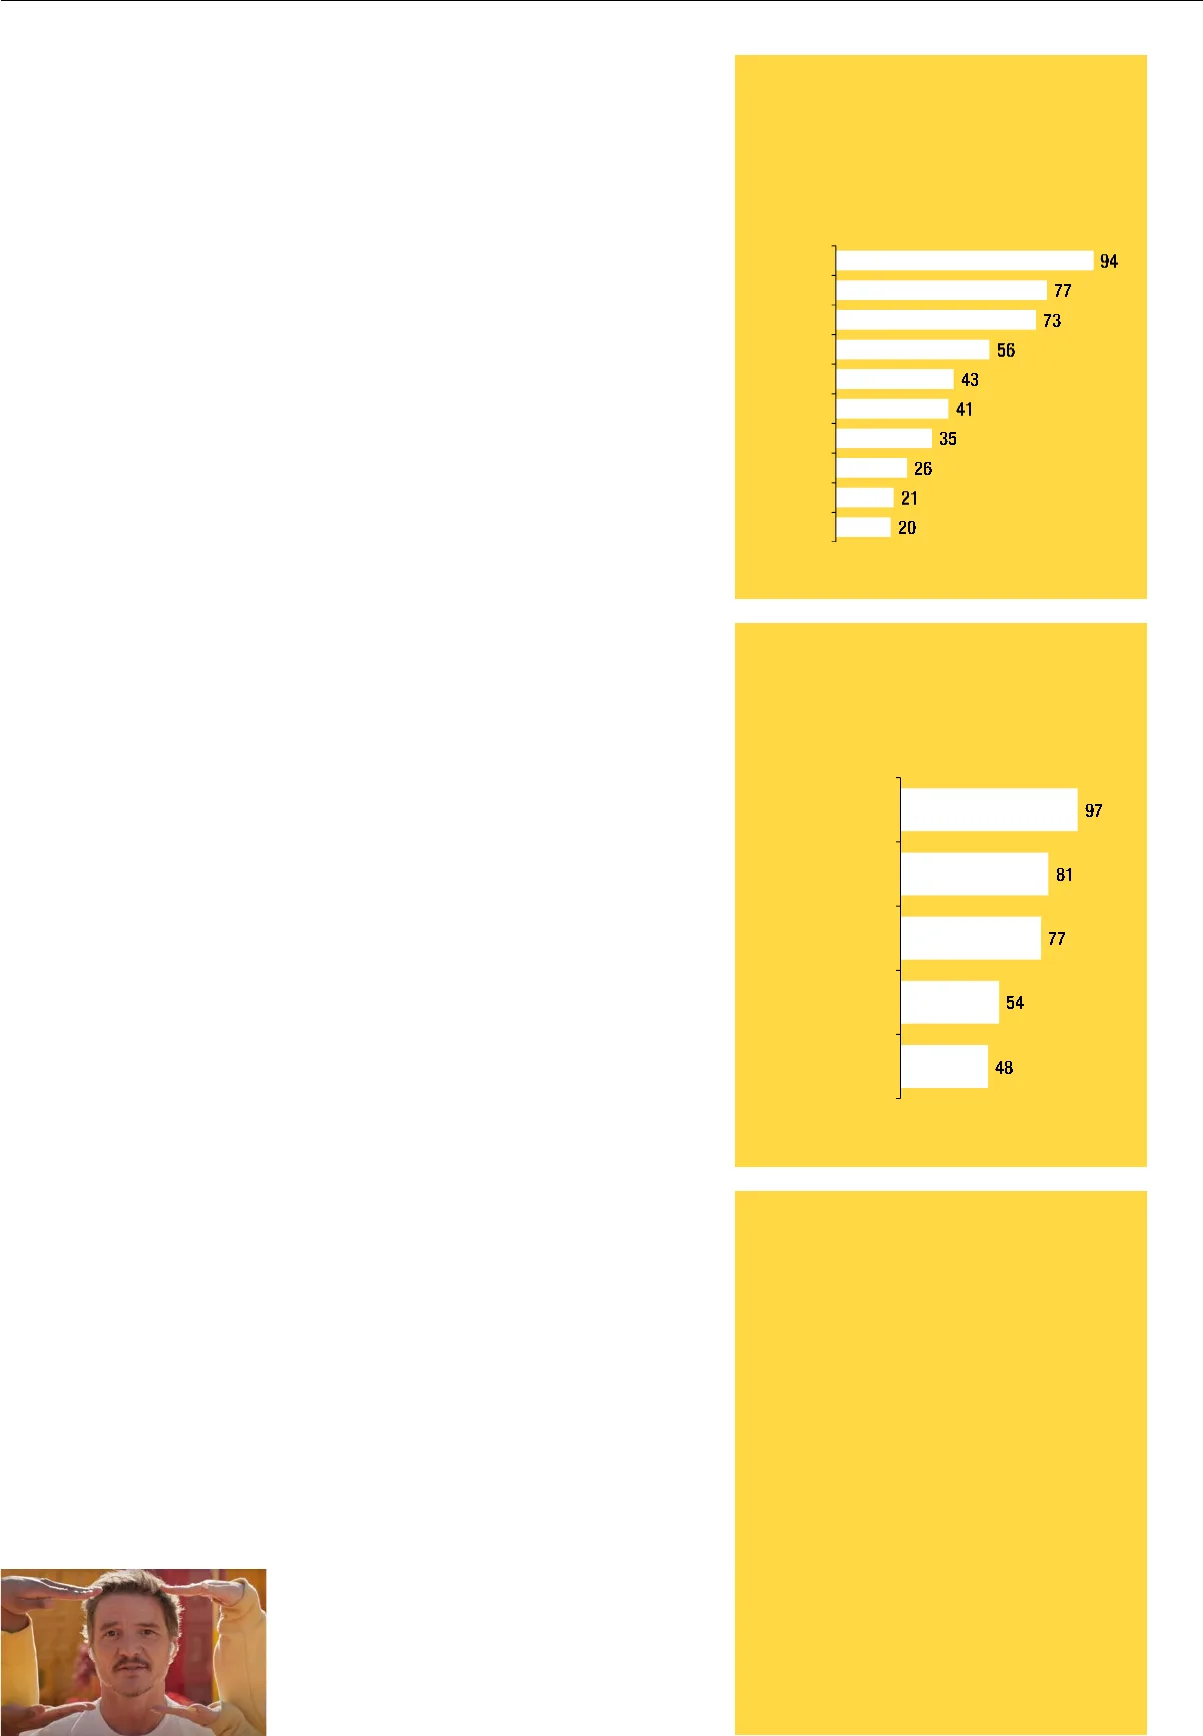
¿Ir sobre seguro o arriesgar? Figuras como el
actor chileno Pedro Pascal, son una apuesta
considerada segura para las marcas: ha
trabajado con Apple, Chanel o Loewe.
Let’s have fun: la moda busca su nuevo ritmo
12
¡Por el poder de Grayskull!
Barbie, la muñeca creada en marzo de 1959
por Ruth Handler, es un icono de la cultura
popular que, como producto, pasaba por
horas bajas. El estreno de la película Barbie
en 2023 supuso un revulsivo para las ventas
de la muñeca de Mattel (se dispararon tras el
estreno) y también para actualizar unos códigos
que habían quedado anclados en el pasado. De
ser un símbolo de la belleza normativa (Barbie
Estereotípica, personaje encarnado por Margot
Robbie, fue el irónico nombre de la protagonista)
a un emblema de la diversidad y el feminismo.
Mattel no fue, ni mucho menos, ajena a este
fenómeno: Mattel Films participó en la película
como coproductor. La multinacional de los
juguetes ya había marcado un hito en los años
ochenta con la serie de animación infantil He-
Man y los Másters del Universo, inventada para
vender juguetes. “¡Por el poder de Grayskull!”, el
grito de guerra del musculado héroe de la serie,
está en el imaginario colectivo de los niños de
toda una generación.
Modaes Dossier
13
28 de enero de 2027
Palau de la Música Catalana
www.barcelonafashionsummit.com
premiere + festival + Instagram o TikTok), aquí aquello
que marcaba una diferenciación se convierte luego en un
formato”, desarrolla.
“Al mismo tiempo, está el riesgo de reputación: si se
construye cultura mediante personas, relatos o comunida-
des, se heredan parte de sus conictos”, añade, en una refe-
rencia a experiencias como la de Adidas con Yeezy: la marca
ha arrastrado pérdidas durante años por la nalización
abrupta de la colaboración tras las polémicas declaraciones
racistas del rapero. “El artista puede eclipsar a la marca,
una colaboración puede leerse como oportunista, incluso
puede haber una especie de celebrity fatigue, como pasó
con Pedro Pascal, que estaba hasta en la sopa; y también
puede aparecer una contradicción entre los valores de la
comunidad y las prácticas empresariales”.
Para Pablo Amade, “lo pasajero será utilizar el entrete-
nimiento como adorno: una celebrity, una colaboración o
una esta sin una idea detrás”. “Lo que permanecerá será
la capacidad de crear universos con valor propio”, añade.
En la misma línea, Óscar de Castro opina que “estamos
entrando en una fase en la que habrá que separar mucho
mejor el ruido de la construcción de marca”. “No creo que el
futuro pase por encontrar a la persona con más seguidores;
pasa por encontrar a la persona que realmente tiene inuen-
cia en una determinada comunidad, aunque esa comunidad
sea pequeña, y que los valores de esa microcomunidad se
trasladen a la comunidad de la marca”, añade. Otra clave,
según el directivo de Bimba y Lola, es que el sector irá a
“relaciones mucho más largas y menos oportunistas”.
En un mundo complejo, con audiencias más líquidas y
con la atención como gran activo a perseguir y retener, lo que
no parece tener vuelta atrás es el márketing de saturación, al
menos en una industria que, como la moda, vende más sen-
tido que practicidad. Tal y como señaló en 1971 Herbert A.
Simon, profesor de Ciencias de la Computación y Psicología
en Carnegie Mellon y premio Nobel de Economía, “la abun-
dancia de información crea una pobreza de atención”. En ese
escenario, el desafío de las marcas no consiste únicamente
en producir más mensajes, sino en dar al público una razón
para dedicarles tiempo. El fashiontainment busca responder
a esa competencia mediante contenidos y experiencias que
merezcan ser consumidos.
�
Cuando la imagen de un
personaje también es un
riesgo, el sector empieza
a buscar perles de nicho
para tejer alianzas más
duraderas
Let’s have fun: la moda busca su nuevo ritmo
14
28 de enero de 2027
Palau de la Música Catalana
www.barcelonafashionsummit.com
La relevancia de Zara va más allá
de la moda, entr ando incluso en
el terreno de la re levancia cultural
a nivel global”
Let’s have fun: la moda busca su nuevo ritmo
16
Óscar García Maceiras
Consejero delegado de Inditex
La relevancia de Zara va más allá
de la moda, entr ando incluso en
el terreno de la re levancia cultural
a nivel global”
Modaes Dossier
17
Caso Gap:
de Barbie
a resucitar
el icono
‘made in
USA’
Gap chó a Richard
Dickson como consejero
delegado en 2023,
justo cuando la película
‘Barbie’ llegó a los cines
como punto culmen del
relanzamiento de la muñeca
Por P. Riaño
Con Richard Dickson a la cabeza,
el gigante estadounidense Gap
despliega el ‘fashiontainment’ con
música y audiovisual para entrar
en la conversación.
H
ay tendencias que los analistas ven llegar y otras que,
sin saber muy bien cómo, se cuelan en todos los esti-
lismos y en todas las imágenes de redes sociales. Tras
ellas, generalmente, está la estrategia de una marca, que no tiene
por qué formar parte estrictamente de la industria de la moda.
Eso fue el Barbiecore, la tendencia inesperada que en julio de
2022 hizo que todas las celebrities se vistieran de rosa y, al poco
tiempo, la gran distribución inundase sus tiendas de prendas del
mismo color. La difusión de las primeras imágenes de la película
Barbie, con Margot Robbie y Ryan Gosling como protagonistas
y Greta Gerwig como directora, desató la locura. Su estreno, en
2023, fue el punto culmen de una estrategia cocinada a fuego
lento para actualizar y volver a meter en la conversación a la
icónica muñeca de Mattel.
Barbie sólo ganó un premio Óscar (el de mejor canción
original), pero recaudó casi 1.500 millones de dólares en taquilla
a nivel mundial, convirtiéndose en la cinta más taquillera de
2023 y de la historia de Warner Bros. Aunque seguramente no
deje una huella eterna en la historia del cine, sí que se posi-
ciona como uno de los casos más inuyentes en el márketing
moderno, mezclando entretenimiento, nostalgia e innovación
para crear un movimiento cultural global, con colaboraciones
con marcas y todo tipo de activaciones.
La muñeca rubia, que copa cerca de una cuarta parte de
las ventas de Mattel, estaba en 2015 en su momento más bajo.
La muñeca se había quedado anticuada, sus cánones estéti-
cos ya no conectaban con la generación de madres que debía
comprarla para sus hijas y su discurso basado en animar a las
niñas a ser lo que quisieran sonaba impostado. La compañía
juguetera sabía que tenía que actuar y, para ello, recuperó a un
exdirectivo: en 2014, Richard Dickson volvió a Mattel con el
mandato de revitalizar toda la cartera de marcas de la empresa,
pero especialmente Barbie.
Dickson desplegó el Mattel Playbook, basado en cuatro pila-
res: propósito, innovación basada en diseño, relevancia cultural
y excelencia en la ejecución. “El elemento más importante de
una marca es el propósito: en un mundo de consumo, donde
hay de todo y más, ¿por qué la gente responde a nuestra marca?”,
reexionaba Dickson en su época en Barbie. La muñeca se
centró en “inspirar las oportunidades ilimitadas de las niñas”,
innovó con 24 nuevos colores de piel, nueve tipos de cuerpo y
nuevas carreras profesionales, y terminó entrando en la con-
versación cultural saltando a la gran pantalla.
Cuando Barbie llegó a las salas de cine de todo el mundo,
Richard Dickson ya sabía cuál sería su nueva misión. El 26 de
julio de 2023, Gap anunció el nombramiento del ejecutivo como
nuevo presidente y consejero delegado, con efecto a partir de 22
Modaes Dossier
19
15.516
15.855
15.961
16.383
13.800
16.670
15.616
14.889
15.086
15.366
676
848
1.003
351
-
665
256
-
202
502
844
816
2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
de agosto. Gap, como Barbie, llevaba años a la deriva, habien-
do perdido la conexión con los consumidores y con el lustre
de un icono americano muy desvanecido. En marzo de 2024,
tras la presentación de los resultados de 2023 de Gap, Dickson
compareció ante los analistas para explicar su hoja de ruta en
el que fuera el mayor grupo del mundo de gran distribución
de moda: rigor nanciero y operacional, relanzamiento de las
marcas, fortalecimiento de la plataforma y energizar la cultura.
El Gap Playbook se parecía bastante al Mattel Playbook.
“Gap se basó en sólidas narrativas de productos con un
márketing brillante, expresado a través de grandes ideas -relató
Dickson en referencia a las campañas de los noventa-; en sus
mejores días, Gap era un storyteller, que podía coger un pro-
ducto y crear una tendencia utilizando márketing culturalmente
relevante”. “Debemos ofrecer constantemente un storytelling
(una narrativa) de productos que entusiasme a nuestros clientes,
respaldada por productos atractivos -señaló Dickson-; necesita-
mos impulsar la demanda con márketing innovador para recu-
perar una voz poderosa en la conversación cultural, y debemos
crear experiencias omnicanal mejores y más atractivas con una
estrategia de precios clara y convincente”. Recuperar las ventas,
por supuesto, pero a través de una marca fuerte, actualizada y
metida en la conversación del momento.
En el primer trimestre completo bajo la dirección de
Dickson (el cuarto trimestre de 2023), Gap comenzó a intro-
ducir cambios en su estrategia de márketing, que daban pistas
de lo que estaba por llegar. La campaña Linen Moves, que vio
la luz a nales de febrero, tomaba prestada la canción Back on
74 de la banda británica Jungle, que había sido viral en TikTok
a nales de 2023. ¿El resultado? El vídeo de Gap con mejores
resultados en Instagram y Youtube hasta la fecha.
Entre acuerdo y acuerdo de embajador (vinculados prin-
cipalmente a la industria musical, como Katseye), los chajes
comenzaron a sucederse, siendo el área de producto en la que
se produjeron algunas de las más destacadas. A principios de
2024, la compañía estadounidense incorporó al diseñador Zac
Posen como director creativo. Con más de 25 años de trayec-
toria, Posen es uno de los diseñadores estadounidenses más
aclamados, capaz de hacer reconectar a Gap con el estilo casual
renado que caracteriza a la marca.
Plataforma y… división
A medida que los resultados se fueron reconduciendo, Gap
comenzó a mostrar más piezas de su plan de reconexión con la
cultura y las nuevas generaciones. A nales de 2025, la empresa
puso en marcha una plataforma de aliación para creadores de
contenido, en la que pueden centralizar todas las interacciones
con las marcas del grupo. “El programa de aliación se cen-
tra en una interacción real con la empresa -explicó entonces
Gap-; y nos permitirá construir relaciones más estrechas con
los creadores de contenido y aprovechar los datos generados
para ampliar nuestro impacto a gran escala”.
El plato fuerte estaba por llegar y lo hizo en enero de 2026. La
compañía liderada por Dickson anunció entonces la creación de
una división de entretenimiento para “promover una narrativa
innovadora para desbloquear el valor en la intersección entre
la moda y el entretenimiento”. Para liderarla, el grupo chó a
Pam Kaufman, procedente de Paramount, y meses antes había
reforzado su consejo de administración con una directiva de
Universal Music, Jody Gerson.
La nueva división, con la que la empresa introdujo en el vo-
cabulario del sector la expresión fashiontainment, ha establecido
su ocina principal en Sunset Boulevard de Los Ángeles (donde
se concentra la industria cinematográca estadounidense) para
crear contenidos, licencias, colaboraciones y experiencias que
fomenten la creación de una comunidad de seguidores y pro-
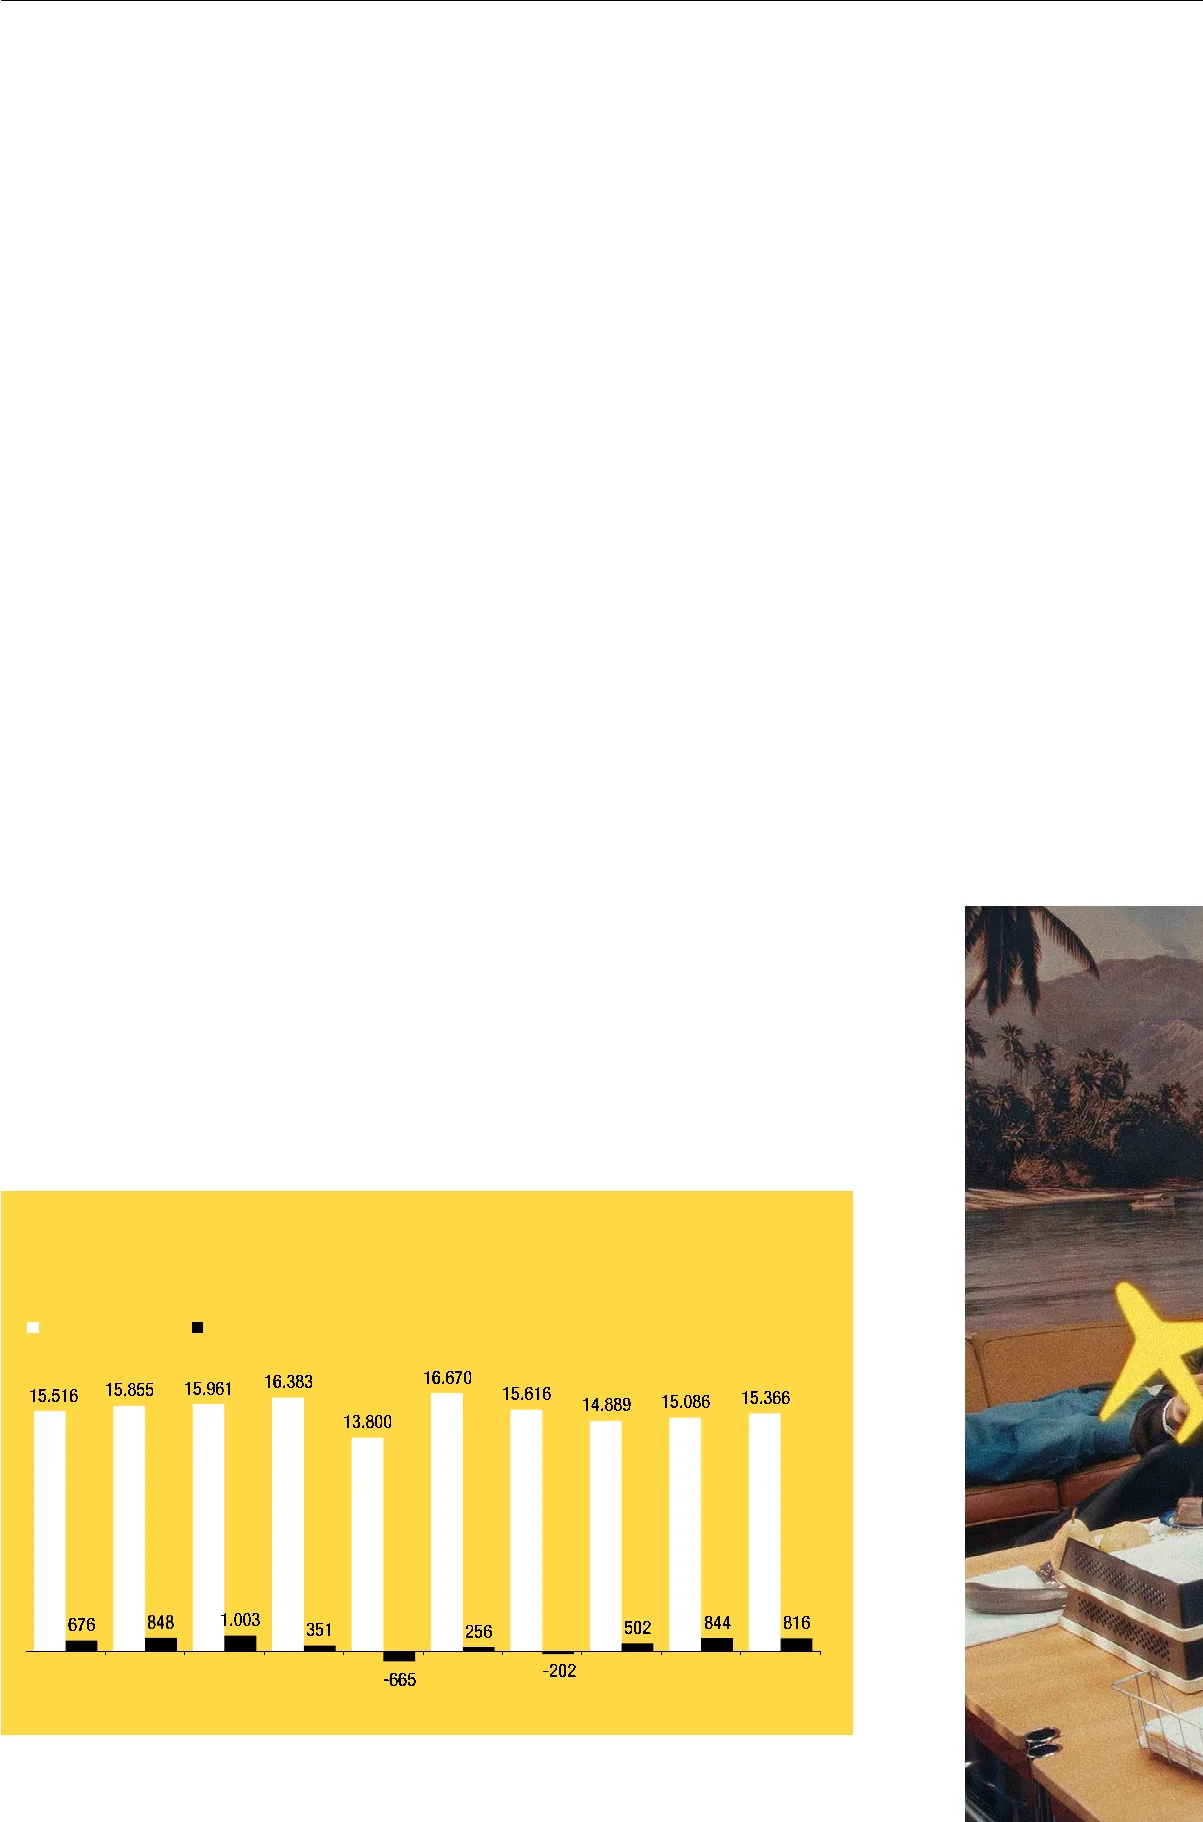
La evolución de Gap, año a año
Facturación y resultado neto, en millones de dólares
Fuente: Gap
“En sus mejores días, Gap
era un ‘storyteller’, que
podía coger un producto
y crear una tendencia
utilizando márketing
culturalmente relevante”,
según Dickson
Facturación Resultado neto
Let’s have fun: la moda busca su nuevo ritmo
20
fundicen en las relaciones con los consumidores. “La moda es
entretenimiento, y los clientes de hoy en día no sólo compran
ropa, sino que también compran marcas que cuentan historias
cautivadoras y promueven conversaciones culturales”, señaló
entonces Dickson. “A medida que revitalizamos las marcas es-
tadounidenses icónicas de Gap para impulsar su relevancia y
sus ingresos, reconocemos que el entretenimiento es un vínculo
fundamental con el consumidor”, agregó.
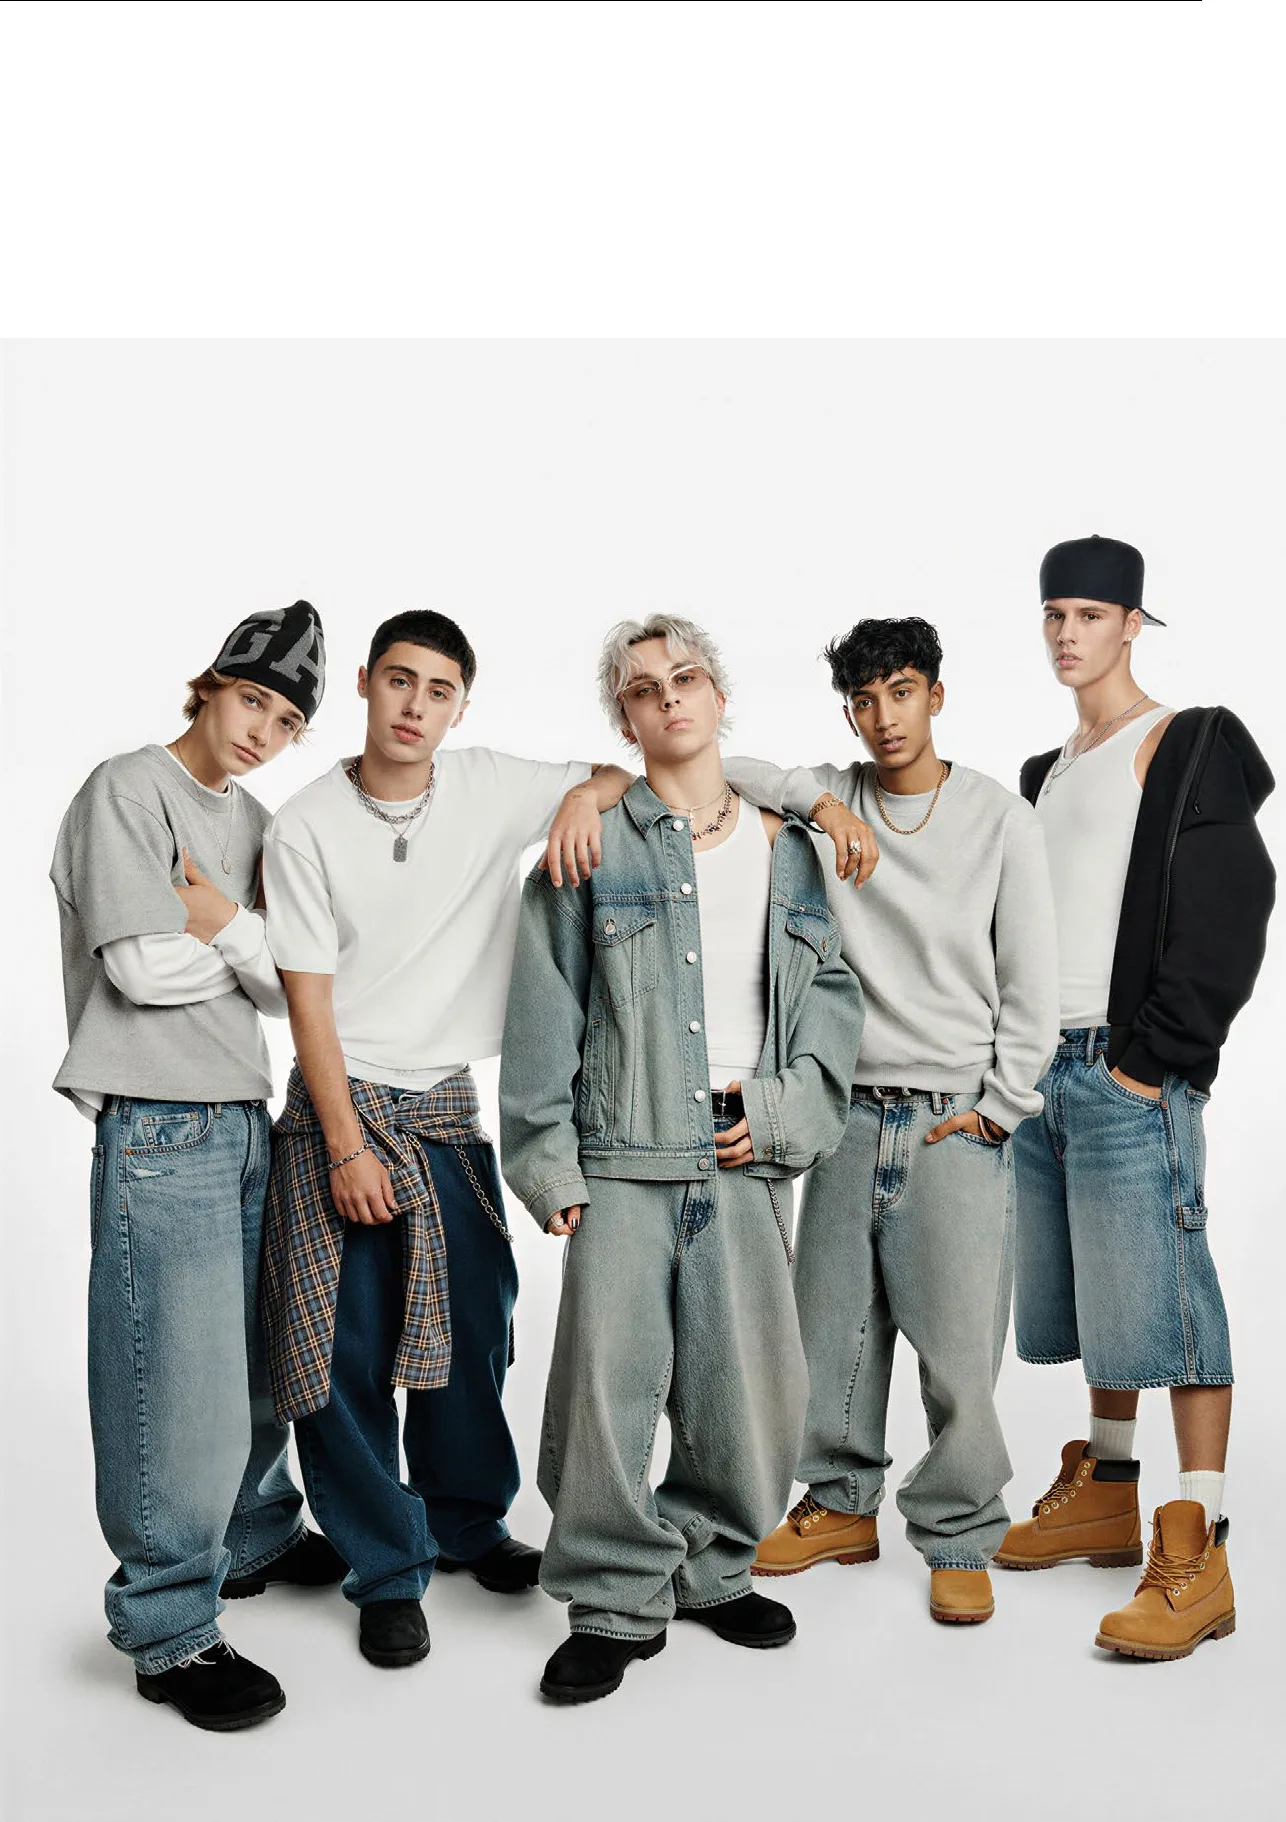
El pasado septiembre, llegó el primer fruto de la división
de fashiontaiment de Gap. La compañía rmó un acuerdo plu-
rianual con la boy band estadounidense Just Your Type (JYT),
formada por los quinceañeros Recker Eans, Toby Green, Caden
Adamonis, Bryan Chan y Tyler George. Creada por el compo-
sitor y productor Freddy Wexler, nominado a los Grammy, y
chada por Wexler Records/Republic Records, JYT desarro-
llará junto a la marca Gap contenidos, experiencias en directo
y moda.
Con el eje central de una serie documental de varios episo-
dios coproducida por Gap que narra el ascenso de la banda, la
iniciativa incluirá una gira nacional por centros comerciales,
una colección cápsula de Gap diseñada conjuntamente con los
cinco miembros de JYT y contenido en redes sociales en todas
aquellas plataformas donde el público descubre la música y
la cultura. En conjunto, estos puntos de contacto ofrecerán a
los fans múltiples formas de adentrarse en el mundo de JYT a
medida que se desarrolla la trayectoria de la banda.
Si con la película Barbie Richard Dickson consiguió llevar
a la muñeca al cine, con este movimiento consigue llevar a
Gap al centro de la música, yendo mucho más allá de un mero
acuerdo de imagen y pasando a formar parte del desarrollo de
la que podría ser la próxima boy band, como lo fueron en su
día los Backstreet Boys o las Spice Girls.
Resultados
La transformación del márketing y el posicionamiento están
acompañando al negocio. La compañía nalizó el ejercicio 2025
(cerrado el pasado 31 de enero) con ventas de 15.366 millones
de dólares, lo que supone un incremento del 1,85% respecto a
2024, con Gap (la cadena por la que la empresa ha comenzado
su reposicionamiento) como el concepto del grupo que más
ha crecido.
En 2025, sin embargo, la rentabilidad se resintió por el
En enero de 2026, Gap
introdujo su división de
‘fashiontainment’, dirigida
por una exdirectiva de
Paramount y con sede en
Los Ángeles, meca del cine
en Estados Unidos
Modaes Dossier
impacto de los cambios en la política arancelaria de Estados
Unidos, razón muy diferente por la cual la empresa veía caer
su benecio en 2022, antes de que el Gap Playbook comenzase
a ejecutarse.
Si 2024 y 2025 sirvieron a Gap para “arreglar los funda-
mentos”, en palabras de Dickson, el grupo abre en 2026 la se-
gunda fase de su plan de relanzamiento, centrado en exprimir
las plataformas creadas. “La primera fase iba de arreglar los
fundamentales, estamos entrando ahora en la construcción del
momentum y la tercera fase será la de acelerar el crecimien-
to”, explicaba Dickson a los analistas a principios de 2026. En
la segunda fase del plan de transformación, la compañía se
va a focalizar en “hacer crecer el negocio principal de ropa”.
“Tenemos que hacerlo a través de una mejora continua guiada
por una ejecución disciplinada, mejor producto, mejor márke-
ting, mejor storytelling y mejor ejecución en tienda”, señaló el
ejecutivo, sólo un día después de anunciar una alianza con la
cantante puertorriqueña Young Miko al ritmo del hit Wassup.
En los próximos dos ejercicios, el grupo se apoyará en tres
elementos: diversicación y entradas en categorías adyacen-
tes (como complementos y belleza), entretenimiento para
continuar devolviendo a Gap al centro de la conversación y
tecnología, con la Inteligencia Articial (IA) como acelerador
de los cambios.
Y tras Gap, el resto
Gap es, sin lugar a dudas, el icono principal del grupo esta-
dounidense (de ahí que Dickson lo eligiese para comenzar la
transformación), pero no es, ni mucho menos, el motor de
su negocio. El concepto anotó en 2025 una cifra de negocio
de 3.500 millones de dólares, lejos de los 8.700 millones de
dólares de Old Navy. Banana Republic y Athleta son mucho
más pequeñas, con 1.900 millones de dólares y 1.200 millones
de dólares, respectivamente.
Si uno de los primeros pasos del relanzamiento de Gap fue la
incorporación de Zac Posen, Old Navy acaba de anunciar una
colaboración con Joseph Altuzarra. En lo que la compañía ha
denominado el “último capítulo en su serie de colaboraciones
con diseñadores americanos”, Old Navy lanzará una edición
limitada de prendas para este otoño de la mano del creativo.
Aunque parisino de nacimiento, Joseph Altuzarra estableció
su marca, Altuzarra (que llegó a estar participada por Kering),
en Nueva York en 2008.
Con Banana Republic, en cambio, Gap apuesta por la crea-
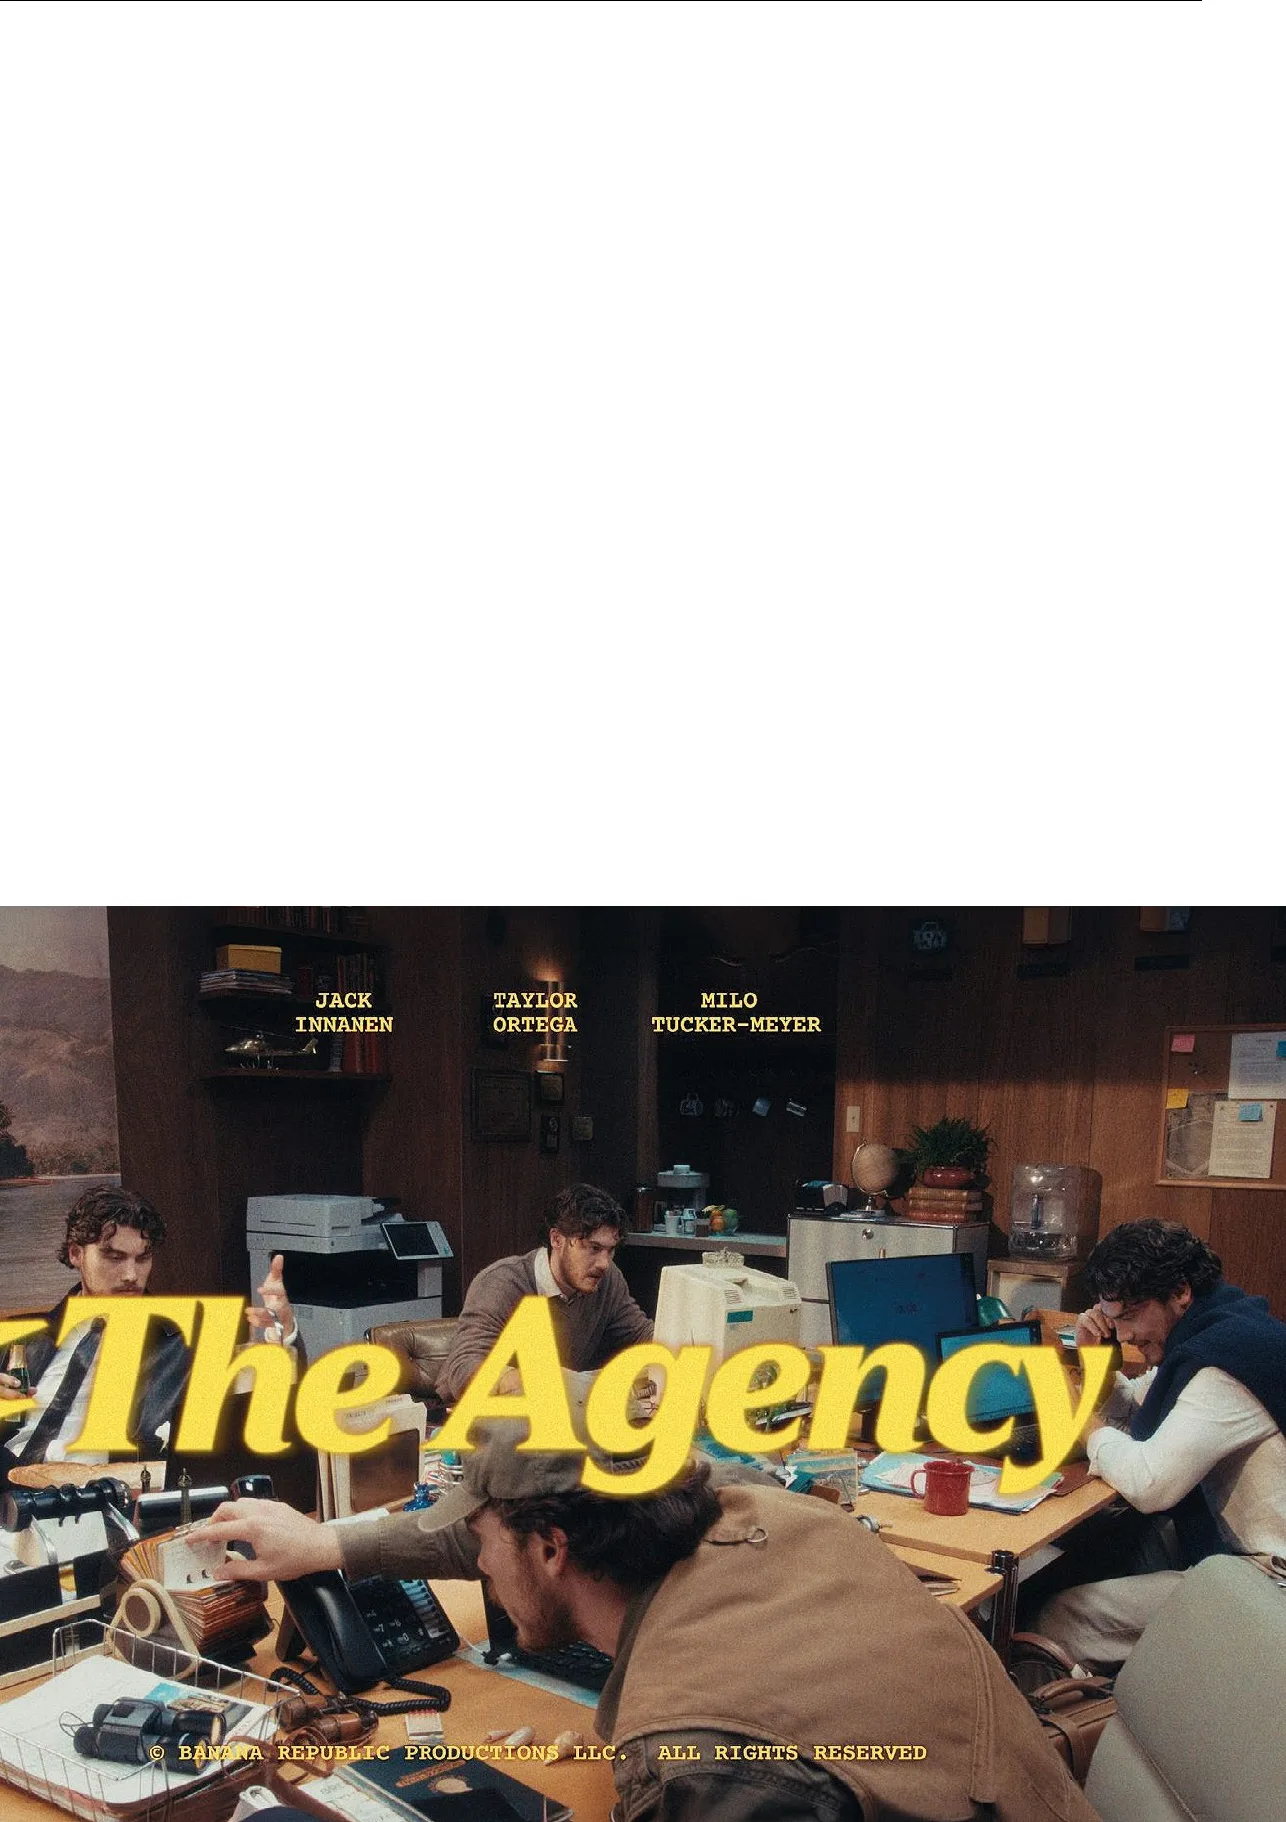
ción de contenidos. A mediados de octubre, la marca estre-
nó e Agency, una serie original de vídeos cortos de cinco
episodios protagonizada por el actor Jack Innanen. “Con la
participación del actor en el proceso creativo, la serie supone la
primera incursión de Banana Republic en la programación ori-
ginal diseñada especícamente para su canal”, explicó el grupo.
e Agency sigue las andanzas de Travel&Tours, una agencia
de viajes cticia que renace mientras se abre camino en un
mundo cada vez más automatizado. Banana Republic nació,
precisamente, vinculada al universo del viaje y la aventura. “La
narración de historias ha formado parte del ADN de Banana
Republic desde que fue fundada por un periodista y un ilus-
trador en 1978”, armó Meena Anvary, directora de márketing
de Banana Republic. “Con e Agency, damos vida a todo ello
de una forma totalmente nueva, combinando la moda y el en-
tretenimiento con un toque nostálgico de ingenio e irreveren-
cia”, explicó. El vestuario de los personajes corre a cargo, por
supuesto, de Banana Republic.
Música, con campañas que se vuelven virales en TikTok
de la mano de los artistas del momento; colaboraciones con
diseñadores que rearman el origen americano de las marcas,
y contenidos audiovisuales complejos y de larga duración para
hacer que el gigante estadounidense de la moda vuelva a formar
parte de la conversación, como lo hizo en los años noventa.
�
Mientras Old Navy apuesta
por las colaboraciones con
Joseph Altuzarra, Banana
Republic ha lanzado
la miniserie de cinco
capítulos ‘The Agency’
Let’s have fun: la moda busca su nuevo ritmo
El primer fruto de la división de fashiontaiment
de Gap ha sido un acuerdo con la boy band
estadounidense Just Your Type (JYT), creada
por el compositor y productor Freddy Wexler,
nominado a los Grammy, y chada por Wexler
Records/Republic Records. Contenidos, una
gira por centros comerciales y una colección
cápsula forman parte del acuerdo.
Modaes Dossier
La moda es entr etenimiento,
y los clientes no sólo compran
ropa, sino tamb ién marcas que
cuentan historia s cautivadoras
y promueven co nversaciones
culturales”
Let’s have fun: la moda busca su nuevo ritmo
24
Richard Dickson
Presidente y consejero delegado de Gap
La moda es entr etenimiento,
y los clientes no sólo compran
ropa, sino tamb ién marcas que
cuentan historia s cautivadoras
y promueven co nversaciones
culturales”
Modaes Dossier
25
Moda y
experiencias:
pulso por
el bolsillo
G
illes Lipovetsky señaló en 2019 que el consumo se
ha convertido hoy “en una búsqueda de experien-
cias de placer”. En una entrevista publicada por
Disseny Hub Barcelona, el lósofo francés interpretaba de
esta forma el atractivo de conciertos, viajes o experiencias
como parte de un desplazamiento del consumo hacia las
emociones. Para este pensador de referencia, el consumidor
no busca únicamente exhibir posesiones: también quiere
sensaciones, novedades, comodidad y momentos que le
hagan sentirse mejor.
La moda, uno de los instrumentos que Lipovetsky cali-
caría de “paliativo” para “reemplazar y aliviar las insatis-
facciones y los infortunios de la vida cotidiana”, compite así
en los deseos de los consumidores con otras alternativas a
su disposición. Alternativas que, a tenor de las estadísticas,
han ganado en buena medida la batalla por el bolsillo del
consumidor.
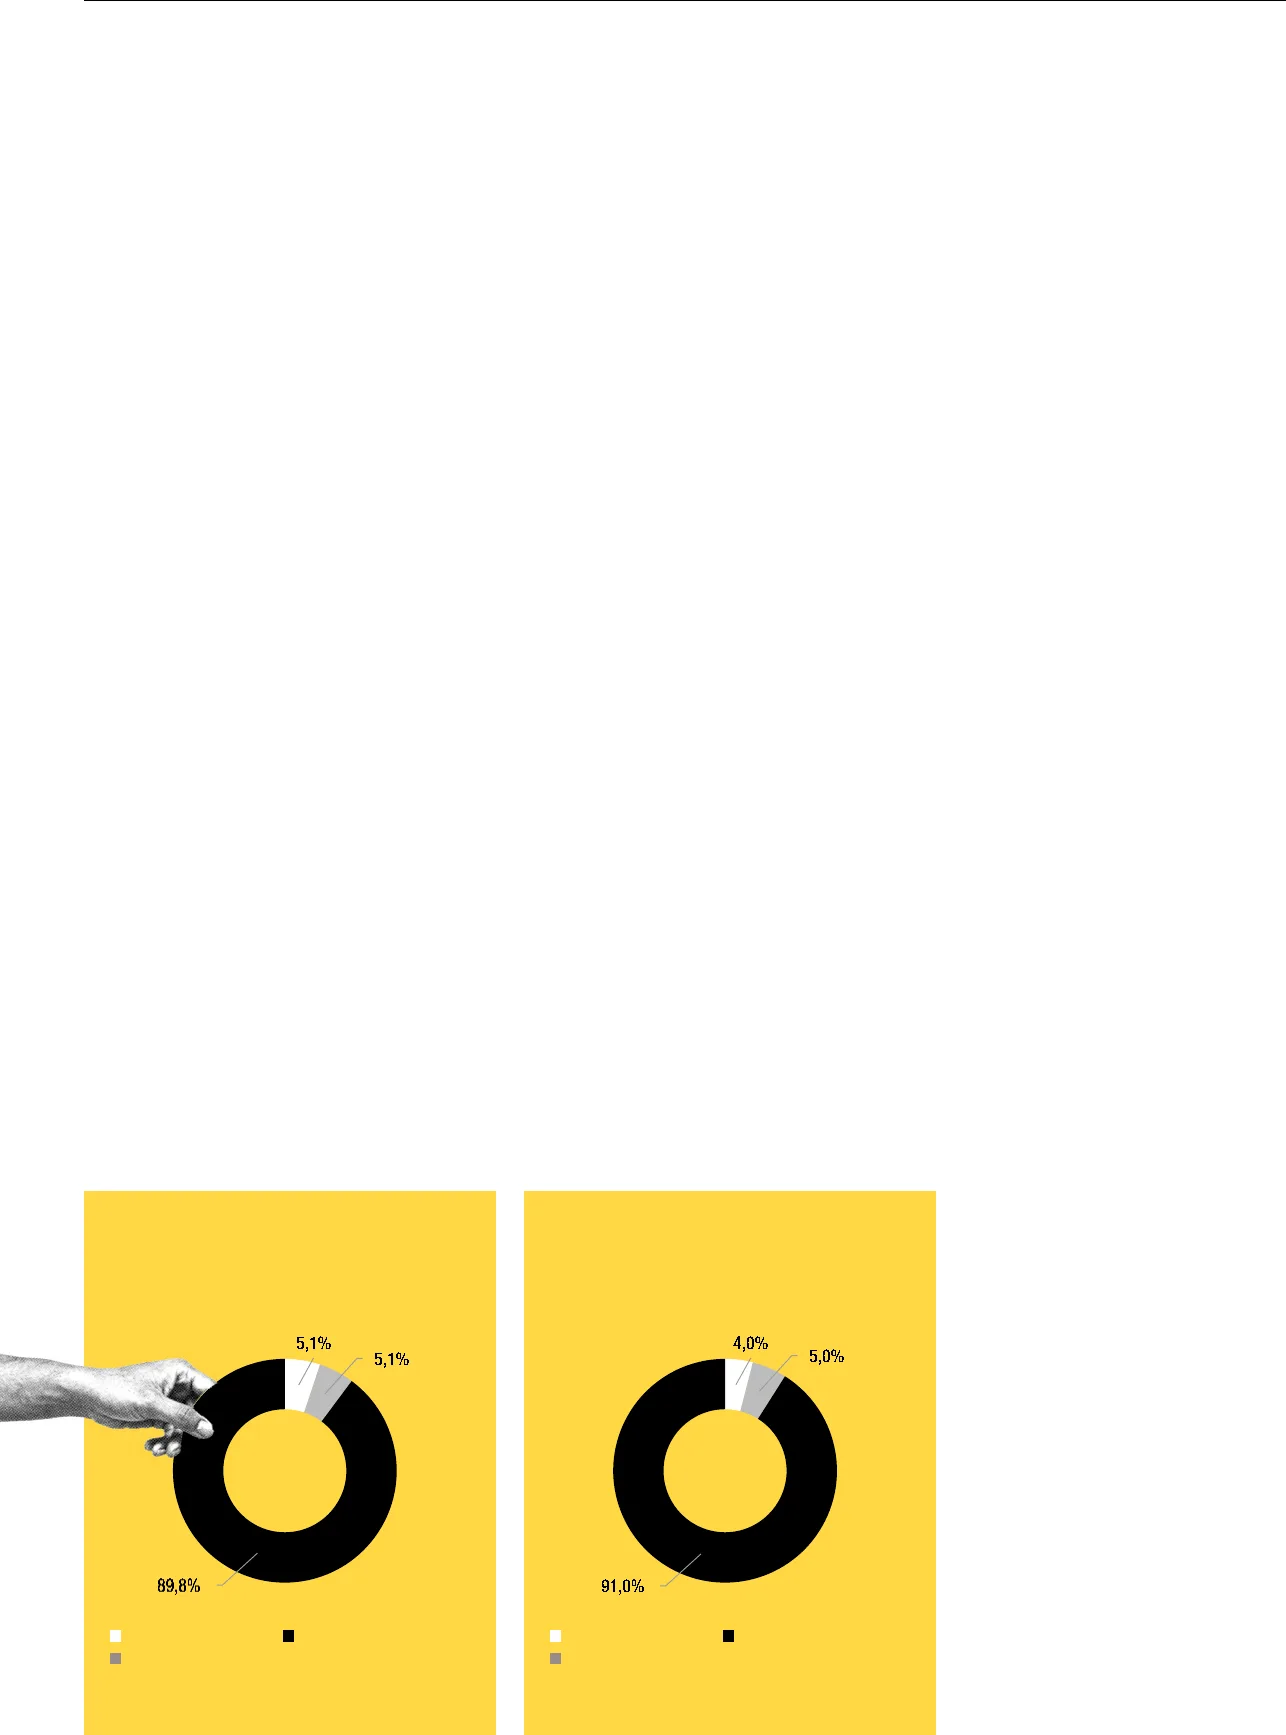
En España, la Encuesta de Presupuestos Familiares 2025
del Instituto Nacional de Estadística revela que actividades
recreativas como deporte y cultura tuvieron un crecimiento
del 4,7% en 2025, mientras que el gasto en vestido y calzado
cayó un 1,1% interanual. Con un gasto ocioso cada vez más
acotado (por efecto del incremento del gasto en partidas
como vivienda y suministros, alimentación o transporte), el
desembolso en actividades de ocio (dejando fuera hoteles y
restaurantes) ya alcanzó los 1.772 euros por hogar el pasado
año, frente a los 1.416 euros destinados a vestido y calzado.
En 2026, las experiencias volverán a ganar probable-
mente a la moda: según CaixaBank Research, que nutre
su monitor de consumo de los datos de uso de las tarjetas
de crédito de los clientes del banco español, entre enero y
agosto de este año el gasto en ocio y hostelería ha registrodo
un aumento promedio del 3,5%, frente al 1,4% de moda. En
cultura y espectáculos en particular, el crecimiento medio
ha alcanzado el 4,3%.
Por otro lado, si 2025 parece haber sido un mal año para
la moda en su pulso con las experiencias, una perspectiva
más amplia sobre la evolución del gasto no deja lugar a
dudas de quién gana: si desde 2016 el gasto de las familias
en moda ha caído un 2,4%, el gasto en ocio, cultura, restau-
rantes y hoteles ha subido a doble dígito. En 2024, el INE
introdujo una nueva clasicación en las partidas del gasto
que trasladó parte del antiguo grupo de ocio y cultura a
información y comunicaciones (gastos como el abono en
Netix, por ejemplo); pese a ello, el presupuesto familiar
en actividades recreativas, deporte y cultura ha aumentado
un 11,2% desde 2016. Por su parte, el presupuesto que las
Desde 2016, el gasto en
moda ha ido a la baja en las
familias españolas, mientras
el presupuesto en cultura y
entretenimiento ha subido.
El Ministerio de
Cultura de España cifra
el gasto en bienes y
servicios culturales
en España en 2024 en
10.240 millones de euros
Por Óscar Hernández
Modaes Dossier
27
5,1%
5,1%
89,8%
4,0%
5,0%
91,0%
familias destinan a restaurantes y servicios de alojamiento
se ha incrementado un 18,1%.
Otro indicador sobre el buen momento de las experien-
cias se encuentra en los datos del Ministerio de Cultura, que
cifra el gasto en bienes y servicios culturales en España en
2025 en torno a 10.240 millones de euros: 4.249 millones
de euros en servicios culturales, 1.986 millones en libros
y publicaciones periódicas y 4.003 millones de euros en
accesorios audiovisuales.
Cultura apunta también que el gasto en turismo cultural
ha aumentado progresivamente en España: si en 2020 sólo
el 4,7% de turistas españoles aseguraban haber realizado
un viaje por interés cultural, en 2024 esta tasa llegaba al
10,3%. Por su parte, los turistas extranjeros que llegan a
España con una vocación cultural también han aumentado
para pasar del 17,3% en 2020 al 20,4% en 2024.
Los festivales de música son un ganador particular de
estas tendencias, y también un propulsor de las mismas.
Un estudio de Data Appeal Mabrian publicado en agosto
señala que en junio, julio y agosto el número de conciertos
y festivales creció un 46,7% respecto al mismo periodo del
año anterior. El estudio prevé que este año los festivales
cerrarán con un gasto turístico incremental de más de 2.117
millones de euros, lo que supone un aumento del 50,3%
comparado con el año pasado.
Fenómeno global
El desplazamiento de una parte mayor del gasto ocioso de
las familias al entretenimiento es un fenómeno global que
se produce, en general, en todas las economías avanzadas.
En Estados Unidos, el entretenimiento presenta una evo-
lución más favorable que la moda a largo plazo. Según el
Bureau of Labor Statistics del país norteamericano, el gasto
medio por unidad de consumo en entretenimiento pasó de
2.913 dólares en 2016 a 3.609 dólares en 2024, un aumento
nominal del 23,9%, frente al 11% en que se incrementó en
el mismo periodo el gasto de ropa y servicios relacionados
(pasó de 1.803 dólares a 2.001 dólares).
Los análisis de Bank of America muestran que el nivel
de renta condiciona la capacidad de priorizar esas experien-
cias. En su informe Inside consumers’ wallets, de diciembre
de 2025, el banco señala que los consumidores estadouni-
denses de mayores ingresos han aumentado la proporción
de gasto dedicada a restaurantes y viajes respecto a 2019,
mientras los hogares con ingresos inferiores a 50.000 dó-
lares han recortado tanto en restauración como en ropa.
El entretenimiento digital ofrece otra vía de crecimiento:
según sus registros de pagos, el gasto en streaming de te-
levisión y música aumentaba más del 10% interanual en
julio de 2025 en todos los grupos de ingresos analizados.
En el turismo, el atractivo también se desplaza hacia la
participación y el recuerdo. Según el informe de tendencias
de American Express de 2026, el 79% de los millennials y
Z encuestados buscaría talleres o actividades propias del
destino y el 82% haría algo fuera de lo habitual si le pro-
porciona una buena historia. Los resultados corresponden
a viajeros de siete países (entre ellos Estados Unidos, Reino
Unido, Canadá, Australia y Japón) con ingresos equivalen-
tes a al menos 50.000 dólares anuales.
En Europa, una encuesta de Mastercard reveló en 2025
que el 48% de los Z planeaba cumplir dos o más expe-
riencias de su lista de deseos durante el año. El 32% de los
encuestados de todas las edades preveía gastar más de 1.000
euros en experiencias relacionadas con viajes y turismo, en
busca de objetivos como crear recuerdos duraderos (una
meta para el 44% de los encuestados), ver el mundo de
Fuente: INE Fuente: INE
El presupuesto de los hogares,
en 2016
El presupuesto de los hogares,
en 2025
Distribución del gasto familiar, en porcentaje. Distribución del gasto familiar, en porcentaje.
Vestido y calzado Vestido y calzadoActividades recreativas,
deporte y cultura
Actividades recreativas,
deporte y culturaResto Resto
En Estados Unidos, el
gasto en moda subió
un 11% de 2016 a 2024;
en entretenimiento, el
incremento llegó al 24%
Let’s have fun: la moda busca su nuevo ritmo
28
Salir a cenar o tomar algo en un bar forman
parte inherente de la cultura española. Desde
2019, antes del Covid-19, el gasto en comidas
y cenas en restaurantes y consumiciones
en bares, cafeterías, pubs y discotecas ha
aumentado un 13,7% en España, restando
euros al llamado presupuesto ocioso de los
consumidores.
Modaes Dossier
otra manera (36%) o compartir experiencias con personas
cercanas (33%).
¿Y qué gastos están dispuestos a recortar los consumi-
dores para cumplir estos sueños? La encuesta elaborada por
Mastercard revela que el 40% recortaría en las compras de
ropa, el 38% en caprichos de lujo y el 32% estaría dispuesto
a hacerlo en los últimos dispositivos tecnológicos. Dicho
de otra forma, preeren quitarse el capricho en moda antes
que el iPhone.
El gasto medio en dispositivos móviles, por cierto, al-
canzó el pasado año en España una media de 424 euros por
comprador, un 3% más que en el ejercicio anterior, según el
Observatorio Cetelem, que tiene en cuenta la información
aportada por los cosumidores que compraron un smartpho-
ne o algún otro dispositivo móvil en los últimos dos meses.
El patrón de los emergentes
La moda ha encontrado tradicionalmente en los mercados
emergentes una palanca para su crecimiento: como una de
las formas más visibles y accesibles para mostrar estatus,
los entrantes en las clases medias de estos países suelen
destinar a vestido, calzado y complementos una proporción
mayor de su gasto que en las economías avanzadas. Sin
embargo, la economía de las experiencias también crece
en estos país.
En China, el gasto en turismo aumentó un 9,5% en
el ejercicio 2025, según datos del Ministerio de Cultura
y Turismo del país, y la consultora BCG sitúa al gigan-
te asiático como un motor para la expansión del turismo
internacional en los próximos años. Según un estudio de
junio de 2025, hasta 2040 el gasto de los consumidores
chinos en turismo internacional crecerá a un ritmo anual
del 11% (hasta convertirse en el primer país emisor del
mundo en términos de gasto en turismo de ocio), fren-
te al 10% de India y el 5% de Arabia Saudí. Países como
Vietnam, Egipto o Marruecos también serán motores del
turismo internacional en las próximas décadas.
En su análisis sobre las tendencias de futuro del turismo,
el informe de BCG identica un perl de viajero que busca
simultáneamente relajación, experiencias estimulantes,
calidad, comodidad y buena relación calidad-precio. Es
frecuente entre millennials y Z de China, India, Indonesia,
México y Arabia Saudí. En su interpretación, la preferen-
cia por experiencias puede coexistir con la búsqueda de
opciones de mayor calidad, sin eliminar la sensibilidad al
presupuesto.
�
424
10.204
23,9%
Fue el gasto medio realizado en España en 2025 en un
dispositivo movil entre aquellos que compraron uno de
estos aparatos en los últimos doce meses, según el
Observatorio Cetelem.
Fue el gasto (en millones de euros) en bienes y
servicios culturales en España en 2024, según datos del
Ministerio de Cultura. En este gasto total, los servicios
culturales captan 4.249 millones de euros y los libros y
publicaciones periódicas, 1.986 millones.
Es el incremento registrado en el gasto medio en
entretenimiento en Estados Unidos de 2016 a 2024,
(hasta 3.609 dólares por unidad de consumo), frente al
11% en que ha aumentado el gasto en ropa y servicios
relacionados (pasó de 1.803 dólares a 2.001 dólares).
China está llamada a ser la gran potencia
en turismo emisor en los próximos años. El
apetito del país por los viajes ha hecho que su
gasto en turismo se dispare un 9,5% en 2025.
1,1%
El gasto en vestido y calzado cayó un 1,1% interanual
en 2025, según la encuesta de Presupuestos Familiares.
Dentro de ese reparto, la distribución del gasto ocioso
en España se sitúa, dentro del presupuesto, en un 4%
para moda (artículos de vestir y calzado).
El 40% de los
consumidores en Europa
estaría dispuesto a reducir
su gasto en moda para
poder pagar experiencias
ligadas con turismo
y viajes
Let’s have fun: la moda busca su nuevo ritmo
30
La inación, en contra
El gasto de los consumidores está
condicionado por factores exógenos
a la moda y el entretenimiento. No sólo
aumenta en España el presupuesto
que las familias tienen que dedicar a
la vivienda, si no que también presiona
en los bolsillos el encarecimiento de
los carburantes y las demás derivadas
de que se hayan disparado los precios
del petróleo. En septiembre, el Índice
de Precios al Consumo (IPC) subió un
4,9% en España, frente al 4,3% de
agosto y el 3,6% en que se situaba
en julio. El conicto en Oriente Medio
y el bloqueo iraní del estrecho de
Ormuz están detrás de estas subidas,
que se sitúan muy por encima de los
objetivos del Banco Central Europeo.
Su misión fundamental es usar la
política monetaria (los tipos de interés
de referencia) para que la inación se
sitúe en torno al 2%. Si la situación
perdura, una subida de tipos es posible.
Nuevos
capitanes
para conectar
con la cultura
Las empresas que buscan relevancia cultural necesitan
equipos conectados con las últimas tendencias. La
gura del director de márketing evoluciona en la moda:
Gap ha marcado el camino creando la gura del ‘chief
entertainment ofcer’.
Let’s have fun: la moda busca su nuevo ritmo
32
P
rimero, el producto estaba en el centro de la moda y,
con ello, la fábrica o el taller eran lo más importante
para una empresa del sector. Más tarde, el centro de
gravedad de este negocio se situó en la tienda, el lugar donde
marca y consumidor entraban en contacto y donde empezaba
a activarse toda la cadena anterior. Hoy no está claro dónde
está el centro, o es que está en muchas partes: marcas y consu-
midores han multiplicado sus puntos de contacto, cambiando
algunos de los esquemas de este sector.
En el ámbito directivo, las empresas de moda han mutado
en las ultimas décadas para adaptarse a la lógica de los tiem-
pos. Por ejemplo, el director de online o del negocio digital,
una gura inexistente hasta hace sólo veinte años, es hoy
casi obligatoria en un comité de dirección de una empresa
de moda.
En esta constante mutación del comité que decide el rumbo
de las empresas, una de las posiciones que han aparecido re-
cientemente es la de chief entertainment ocer. Con exponen-
tes como Gap, la nueva gura no sólo supone una evolución
de la del chief marketing ocer, si no que apunta a un cambio
aún más trascendente: la moda cambia su arena y se instala
en el negocio de entretener.
Con Richard Dickson, ex de Mattel al frente, Gap expli-
có que “el puesto está diseñado para desarrollar y ampliar la
plataforma de entretenimiento, contenidos y licencias de Gap
en los ámbitos de la música, la televisión, el cine, los deportes,
los videojuegos, los productos de consumo y las colaboracio-
nes culturales”. La compañía estadounidense, que lleva años
en declive con su marca principal (un icono de la moda en
Estados Unidos), busca “promover una narrativa innovadora
para desbloquear el valor en la intersección entre la moda y
el entretenimiento”.
“La moda es entretenimiento, y los clientes de hoy en día
no sólo compran ropa, sino que también compran marcas que
cuentan historias cautivadoras y promueven conversaciones
culturales”, señaló Dickson.
El movimiento de Gap, anunciado en enero de este año con
la designación de Pam Kaufman (ex directiva de la productora
audiovisual Paramount), tiene varios precedentes similares
en la industria del lujo.
En 2024, LVMH creó una división de entretenimiento,
22 Montaigne Entertainment, y puso al frente de la misma a
Antoine Arnault, hijo mayor de Bernard Arnault (CEO del
grupo), y al ejecutivo Anish Melwani. El objetivo del proyec-
to, según explicó la matriz de Louis Vuitton, es trabajar con
los principales creadores y distribuidores de entretenimiento
para participar en la nanciación y el impulso de películas
y programas de televisión, entre otros productos culturales.
Dos años antes, en 2022, Saint Laurent creó Saint Laurent
Productions, que estuvo liderada por Anthony Vaccarello,
entonces director creativo de la rma.
Nuevas estructuras
El statement de Dickson, asimilando moda con entreteni-
miento, conlleva un cambio de enfoque que no es menor. Si
la moda es entretenimiento, tiene que tener propósito, estra-
tegia y, sobre todo, responsables de que ese entretenimiento
se haga efectivo.
Poniendo foco en la estrategia, Cáliz Ebri, responsable de
innovation & innovation design en EY Studio+, advierte de
que “la clave es tener claro qué representa la marca y desde
qué valores quiere participar en la conversación”. “Esto es algo
que muchas compañías han ido perdiendo en los últimos
años, diluyendo su narrativa de marca en favor de tendencias
o acciones más tácticas centradas en el producto o el precio”,
prosigue.
Al mismo tiempo, Ebri alerta del riesgo de “querer estar
presentes en todos los territorios culturales” y caer en “una
especie de greenwashing cultural, donde algunas marcas bus-
quen vincularse a movimientos, artistas o conversaciones sim-
plemente porque generan notoriedad”.
El analista de tendencias Javier Plazas apunta por su parte
al riesgo de que una marca no esté al día con “un equipo de
especialistas o de personas que estén investigando continua-
mente y descubriendo nuevos talentos en todos los ámbitos”.
“Por ejemplo -explica-, el 80% del éxito de un reel o de un post
en redes sociales va a depender de la selección musical y se
nota cuando hay rmas que ponen cualquier música, la que
le gusta al CEO o al director o directora de comunicación o
de social media”.
En la misma línea, Diego Labrin alerta de que, “si una
empresa de moda quiere realmente tomar decisiones cultu-
rales, necesita competencias distintas”. “Por ejemplo, necesita
alguien que pueda leer cultura y escenas emergentes; gente
de talent relations, productores, especialistas en entertainment
development, especialistas en licencias y propiedad intelec-
tual, legales, data y social listening y personas locales capaces
de entender qué signica una determinada cultura en cada
mercado, y después márketing y comunicación se encargan
de amplicar eso”, dice el experto.
La llegada de la especialización de funciones dentro del
equipo de entretenimietno ha tenido una llamativa prueba
este octubre en el caso de Gap. Simon O’Mahony, responsable
de executive search de la compañía estadounidense, publicó
LVMH creó en 2024 una
división de entretenimiento
y Saint Laurent había
puesto en marcha
dos años antes una
productora, impulsada
por el entonces director
creativo de la rma
Por C. De Angelis
Modaes Dossier
33
Equipos pequeños, ágiles y con
autonomía para tomar decisiones rápidas
son los que deben denir las estrategias
de ámbito cultural de las empesas, según
apuntan los expertos en este ámbito
en Linkedin (la red favorita de los recruiters) el clásico “We
are hiring”, seguido de un no tan clásico “head of Celebrity &
VIP relations at Gap”. Dirigiéndose a los posibes candidatos a
la nueva posición, O’Mahony anuncia cosas como que “serás
el responsable de crear momentos culturales impactantes”.
Desde las propias marcas españolas de moda, como
Desigual, Tous o Bimba y Lola, una de las claves que subrayasn
sus responsables de márketing es que los esfuerzos en tener re-
levancia cultural no estén encapsulados en un departamento.
Para Gemma Andreu, directora de márketing de Desigual,
“la cultura no puede vivir en un departamento aparte que
hace colaboraciones: tiene que estar en la mesa donde se de-
cide la colección, no llegar después a comunicarla”. “Cada
vez contratamos gente más joven, conectada con la cultura
de forma natural e hiperinformada por el uso constante de
redes sociales; en Desigual este enfoque ya es end to end, desde
diseño hasta comunicación”, agrega.
Anna Sió, al frente del márketing y la comunicación de
Tous, coincide en que la gestión de la cultura “no puede
depender únicamente de márketing o comunicación: debe
formar parte de la estrategia de marca”. “Las empresas ne-
cesitan perles altamente conectados con las tendencias y
los insights de consumidores -prosigue-, con equipos capaces
de detectar tendencias emergentes, movimientos culturales,
nuevos talentos y cambios en los comportamientos de consu-
mo”. Estos talentos, según Sió, también deben ser capaces de
traducir oportunidades culturales “en una narrativa, imagen
o producto coherente con el posicionamiento y la identidad
de la marca”, mientras que especialistas en relaciones públicas,
inuencer marketing, partnerships, eventos, entretenimiento,
contenidos y experiencias deben encargarse de “materializar
esas conexiones con impacto real”.
“Cada vez tiene más sentido trabajar con estructuras
transversales donde diseño, marca, comunicación, conteni-
dos, relaciones públicas, entretenimiento y experiencia de
Let’s have fun: la moda busca su nuevo ritmo
34
La especializacion en las áreas de
entretenimiento de las empresas de
moda se aprecia en posiciones como
la de ‘chief celebrity ofcer’, para
la que Gap está actualmente en un
proceso de reclutamiento
cliente trabajen de forma integrada; la relevancia cultural es
un eje estratégico de marca que afecta a toda la organización”,
explica Sió.
Óscar de Castro, director de marca de Bimba y Lola,
apunta por su parte que la apuesta por la relevancia cultural
debe trasladarse al organigrama. “Si la cultura es importante
para una marca, no puede ser simplemente una responsabi-
lidad más dentro del departamento de comunicación; tiene
que estar mucho más cerca de la estrategia y de la dirección
de marca”, señala.
Sobre los perles que deben formar estos equipos, el eje-
cutivo señala que “necesitas gente que no sólo sepa qué ar-
tista está de moda, sino que se pregunte por qué lo está; que
conozca qué está ocurriendo en una ciudad, qué espacios
están apareciendo, qué restaurantes se están convirtiendo en
lugares de referencia, qué exposiciones están generando con-
versación, qué comunidades están creciendo o qué personas
están empezando a tener inuencia”.
De Castro ahonda también en la necesidad de agilidad
y apuesta por equipos pequeños “muy conectados y con ca-
pacidad de decisión, trabajando en conjunto de una forma
ligera y transversal”. “La cultura cambia antes que las orga-
nizaciones”, incide, por lo que “si una oportunidad tiene que
pasar por diez departamentos, diez reuniones y diez apro-
baciones, probablemente cuando esté aprobada ya no tenga
ningún sentido”, añade.
Coincide de forma casi idéntica Pablo Amade, fundador
de Morbo: “no hace falta un enorme departamento de cultura,
sino un núcleo pequeño con autonomía, presupuesto y acceso
a dirección; perles híbridos, con sensibilidad editorial, ca-
paces de conectar estrategia, creatividad, moda, música, cine,
Internet y comunidades”. “También necesitan velocidad -insi-
te-; si cada idea atraviesa una cadena innita de aprobaciones,
cuando la marca llega a la conversación, la conversación ya
ha terminado”, advierte.
�
Modaes Dossier
35
Diego Sebastián es actualmente responsable de customer ex-
perience y store training de la marca estadounidense Coach,
propiedad de Tapestry. El ejecutivo, basado en la sede central
de Coach, en Nueva York, abandonó Mango a nales de
2024 tras cinco años en la compañía catalana como direc-
tor de customer experience e innovación en retail. Formado
en Innovación por la Universidad de Oxford y el Imperial
College of London, la educación del directivo también in-
cluye el paso por el Massachussets Institute of Technology
(MIT). Antes de entrar en moda a través de Hawkers en
2017, Sebastián trabajó durante más de seis años en Apple,
donde ocupó el cargo de director de innovación de retail.
¿Por qué la moda se acerca a la cultura?
Quién más, quién menos, en el mundo de la moda todos
están tratando de tener esta relevancia cultural y esto se está
haciendo sobre todo por una cuestión de cambio genera-
cional en el cliente: la generación Z no absorbe mensajes de
producto y de campaña. El nivel de observación de campañas
del cliente de la generación Z es bajísimo, cuando al cliente
millennial le gustaba mucho entender la campaña, el fotó-
grafo, o el cinematógrafo. A esto se le daba más relevancia y
de alguna manera la campaña legitimaba a la marca dentro
de estos ámbitos de la cultura. Hoy en día la generación Z lo
que quiere es que las marcas estén en la conversación. Hay
veces que hay que hacer una campaña, pero no para que la
vean, sino para que haya personas en las redes hablando
de ella, porque entonces te vuelves legítimo a través de un
altavoz ajeno. Todas estas reglas están cambiando mucho
con la generación Z.
¿Cómo se comporta el consumidor de esta generación?
Lo primero es que la capacidad de atención del cliente es
baja. Es curioso, porque siempre pensamos que sólo ven
contenidos muy cortos, pero cuando llegan a un contenido
que les resulta didáctico, explicativo o divulgativo, y en un
lenguaje que para ellos sea fácil, son capaces de consumir
horas en YouTube. Por ejempo, Kpop Demon Hunters es la
película más vista por la generación Z y tiene un metraje
de 95 minutos. Pero estaba en la conversación. Esto de estar
constantemente en la conversación lo hace todo mucho más
complejo.
¿Cómo deniría el fashiontainment?
Se trata de obtener relevancia cultural, lo que lleva a las
marcas a hacer un esfuerzo de márketing inmenso para estar
en el top of mind. En gran consumo se busca que, cuando
el consumidor va al lineal, vea un detergente y le suene. Se
Diego Sebastián
Coach
Entrevista por Christian De Angelis
36
trata de generar sesgos cognitivos que son muy simples.
Los humanos somos relativamente simples en la forma de
proceder, con diferencias muy claras entre lo femenino y
lo masculino. En lo femenino tenemos que ser muy emo-
cionales y en lo masculino, falsamente racionales: te tengo
que dar datos racionales, pero que en realidad te ayudan
a maquillar tu emocionalidad. Te digo que comprarte un
Aston Martin es una decisión muy inteligente porque no
vas a encontrar un coche tan rápido que esté hecho con
aluminio. En realidad, de lógica no hay nada, si no un ra-
cional que enmascara la emocionalidad. La mujer busca
identicarse y proyectar el yo. Hoy en día el top of mind
lo formamos desde la relevancia cultural y formar parte
de la conversación. Fashiontainment me gusta, pero no es
autoexplicativo, es cómo las marcas luchan por la relevan-
cia cultural. Subrayo que es una lucha, porque las parcelas
donde uno puede ser relevante culturalmente pueden ser
complicadas. En empoderamiento femenino te vas a pelear
con Isabel Marant y con montones de otras marcas, porque
de repente todos quieren colaborar con la poetisa que está
de moda, con el instagramer que conecta… Ya nadie quiere
cosa vacías, nadie quiere lo bonito por lo bonito. La gente
quiere cosas que tengan sustancia.
¿La moda y la cultura compiten por el bolsillo del
consumidor?
En una parte van de la mano y hay que saber entenderlo.
Muchas marcas no hacen un esfuerzo real para entender las
motivaciones subyacentes de su cliente a la hora de com-
prar su marca, no sólo moda. Cuando conectas esto bien,
la cultura no necesariamente compite contigo. Pero cuando
no lo haces efectivamente compite no sólo en el dinero que
tiene el cliente, si no en el tiempo. Sobre todo con la gene-
ración Z, que está ávida de experiencias: si como marca de
moda o retailer no eres capaz de generar una experiencia
enriquecedora en tu fase de descubrimiento de producto, de
marca, de prueba del producto, de shopping... entonces eres
un paria en comparación con las grandes experiencias de
ir a un concierto en un megaestadio. Siempre vas a estar en
cuarto o quinto lugar y serás algo que se elige por practicidad
o pura necesidad. Históricamente las marcas de moda hemos
trabajado muy bien lo de mimar a la prensa, pero ahora lo
debemos empezar a hacer con los clientes.
¿Cómo tienen que ser los ejecutivos de una empresa
que vende moda, pero que tiene que ganar relevancia
cultural? ¿La moda resuelve bien este reto?
Cada vez más siento que la ecuación de CEO más director
creativo se queda corta para la complejidad actual. Los CEO
muchas veces viven demasiado en el mundo corporativo,
legal, nanciero… y están desconectados de la complejidad
de la moda. Al mismo tiempo, el director creativo a veces
está muy absorto en su propio mundo creativo, que a veces
son burbujas que no son muy permeables al resto de las
cosas. Queda espacio en medio que se tiene que completar
con estos ejecutivos que tienen que actuar como bisagra
entre estos dos mundos. Ya no vale el perl tradicional de
director comercial. La comercialidad, si no está vinculada in-
herentemente a esta relevancia cultural, es inerte. Al mismo
tiempo, los gestores de retail no pueden estar enfocados en
operaciones, si no en formar a sus empleados para que sean
100% conscientes de por qué la marca en la que trabajan
es relevante culturalmente y dónde lo es. Si eres relevante
estás dentro de un paraguas mucho más amplio que son las
tendencias generales de la moda, los cambios culturales,
etc. Las empresas tienen tendencia a ser burbujas que se
miran al ombligo y los nuevos ejecutivos deben tener una
visión expansiva, una curiosidad innita, mucho interés y
gusto por la moda. No te puede sonar raro un nombre de la
historia de la moda o un diseñador o una marca emergente.
Conexiones tagenciales
Stone Island es una marca de moda
técnica para hombre conectada con los
acionados británicos al fútbol, pero ha
elegido como imagen a Liam Gallagher,
cantante de Oasis. “Está relacionado con
el mundo hoolingan, pero es música; y de
esta forma la marca va a algo tangencial
que genera una especie de triángulo de
valor tremendo”, explica Diego Sebastián.
“La ecuación de CEO más
director creativo se queda corta
para la complejidad actual”
Modaes Dossier
37
Tienes que tener el pulso bien tomado a todo. Tu capacidad
de crear una buena estrategia comercial y la ejecución de
esa estrategia depende de eso.
Esto aporta mucha complejidad en la gestión de las
empresas, ¿no?
El nivel de complejidad se ha vuelto brutal. Cada empresa
de moda es casi como una productora cultural. Hay em-
presas, sobre todo las de mass market, que ya tenían mucho
músculo para generar contenido con cada novedad, pero
normalmente es un contenido product centric. Las empresas
de alta moda dependían generalmente de agencias exter-
nas y hacían cada año dos campañas externas, pero ahora
todo eso no vale. Ya no vale el mensaje insustancial y cada
marca debe generar un ecosistema constantemente activo.
El ejercicio más complejo, que es donde está la fórmula má-
gica, es que cada una de tus partes de impacto en el cliente
actúen como una orquesta sinfónica que cree conexiones
emocionales con el cliente. Debe ser una orquesta sinfónica
de emocionalidad, de generar deseo y una vez provocado,
dan lugar a una experiencia.
¿Cómo lo hacen las marcas?
Mi diagnóstico es que hay muy pocas que lo hagan bien.
Casi siempre cuando lo hacen bien es cuando su escala es
pequeña y no han cometido los errores de crecimiento, y
se permiten dedicar tiempo a formar a sus empleados y en-
tonces ellos conocen bien por qué la marca es relevante. No
hay desconexión entre la realidad marketiniana, comercial
o de retailer. Al estar muy bien conectado, cuando llega un
cliente generación Z (que sabe todo de la marca) y tiene una
conversación con el empleado, este tiene que estar a la altura
o por encima. El termómetro es tan simple como llegar a
una tienda con un screenshot de una red social y preguntar
a la empleada si tiene este bolso. El cliente te está enseñando
muchas cosas con esa captura de pantalla y hay que saber-
lo interpretar: te está enseñando su mundo, su interés. No
puedes convertirlo en acto transaccional y simplemente ir
a buscar el bolso al almacén. La única forma de hacer cross
selling es hacer de verdad estas cosas.
¿Las marcas fallan en la tienda?
Casi siempre el talón de Aquiles es que el empleado no está
bien formado. Lo está para operaciones y para conocer el
producto, los procesos y las miserias de las devoluciones...
pero muy pocas veces están formados para tener esa cone-
xión para la relevancia cultural, que es lo que te permite
conectar emocionalmente. Puedes capturar a tu prospecto
e ir metiendo a la persona dentro de tu universo. La labor
del empleado de tienda y del área de márketing es que esa
persona se siga enamorando de la marca y el producto y
generar una relación a largo plazo. Muy pocas lo hacen bien,
y casi todas lo hacen rematadamente mal, porque el foco
está muy equivocado.
¿Y cómo lo hacen las marcas en España?
Algunas lo hacen muy bien para ser relevantes culturalmen-
te. Inditex lo hace muy bien para quitarse esta especie de
sambenito del fast fashion. Sus códigos son de alta moda y
sus vínculos culturales están increíblemente bien desarro-
llados, son renados, y conectan además con guras de la
cultura popular, como Bad Bunny, o con el nicho. Lo están
sabiendo hacer muy bien, pero esto no se representa en la
tienda, y es un retailer. El potencial que tienen a través de
esta relevancia cultural es alto, pero está desperdiciado. Lo
que la marca proactivamente lanza no llega. Por otro lado,
es destacable la relevancia cultural que ha sido capaz de
generar Desigual, con un esfuerzo importante, aunque es
relativamente low-hanging fruit. No tienes una red de tien-
das tan grande y es más fácil que esta conversación que yo
tengo sea el principal asset comercial de mis tiendas. Si, en
cambio, este asset es el producto, te pasas la vida defendiendo
el precio, la calidad, el origen… pero nadie te va a preguntar
si el vestido es más o menos caro si lo lleva Gigi Hadid.
¿Hay un exceso por parte de las marcas de recurrir
a los mismos territorios y los mismos inuencers?
Todos peleamos por las parcelas de la relevancia cultural
y las marcas deben hacer un esfuerzo de no ir a territorios
comunes y arriesgarse un poco más. Los lugares comunes
a veces son poco creíbles.
¿Cuáles son los errores más comunes de las marcas
a la hora de hacer fashiontainment?
Uno es el territorio donde se quiere instalar una marca.
Muchas veces, o por cobardía o por exceso de valentía, se
meten en territorios que diluyen o desdibujan su brand equi-
ty. Lo sacuden y lo sacuden en exceso y hay veces que no
están dándose cuenta de que su cliente objetivo dejó de ser
quién era y ahora está en otro lado. Otro error común tiene
que ver con no conocer a tu cliente: debes entender quién
es y cómo ha ido uyendo con el cambio. Todavía muchas
marcas creen que el cliente generación Z continúa siendo
como los niños posadolescentes. La generación Z ya tiene 30
años y son personas que han entrado y ya están en puestos de
responsabilidad en el mundo laboral. Son gente hípercreativa
“Hoy cada empresa
de moda es como una
productora cultural”
38
Let’s have fun: la moda busca su nuevo ritmo
que ha llegado muy rápido a puestos de responsabilidad en
empresas creativas. Muchas mujeres de la generación Z ya
son madres. La generación Z no es lo que muchos tienen en
la cabeza y creen que es. Y la generación Alpha ya empieza
a comprar en EEUU el primer bolso para su ceremonia de
quinceañera. Una marca debe entender bien qué cosas le
importan a su cliente, cómo es su manera de vivir, por qué
te está eligiendo a ti por primera vez o por qué explora tu
marca por primera vez. Es una de las grandes preguntas que
nadie se hace, y casi todo el mundo genera atribuciones muy
facilonas: “hemos hecho una campaña chulísima y por eso
de repente tengo más tráco”. Pero esto es un acto de fé: no
lo estás midiendo ni eres capaz de medirlo.
Si no se puede medir, ¿cómo se sacan entonces
conclusiones?
Sólo las marcas que lo hacen muy bien son capaces a través
de esta conversación de entender el motivo por el que el
cliente llega a su tienda, por qué ha descubierto su marca, y
entienden el point of market entry, y esto les permite empe-
zar a dibujar un montón de cosas. También son muy pocas
las marcas que saben trabajar bien el CRM, entendiendo
que si tú tienes el dato de alguien que compró ropa cuando
era soltera, compró ropa cuando se casó, compró ropa de
premamá... entonces le puedes ir mandando mensajes emo-
cionales que tengan que ver con cómo va uyendo su vida.
Y el producto será algo intrínseco o será algo tangencial
metido en el discurso de tus mensajes. Yo quiero conocer
muy bien a mi cliente para aportarle valor en su vida a
través de lo que vendo. La moda cumple mucho este papel
etnográco dentro de la sociedad, desde que el hombre
vive en tribus, uno decide ponerse plumas y otro pintarse
la cara, porque necesitamos proyectarnos al mundo, que-
remos proyectar quiénes somos, pero ese quiénes somos
va cambiando constantemente.
¿Cuál es el primer paso que deben dar las marcas
para entender mejor a su cliente?
Para entender a tu cliente lo primero que tienes que hacer
es entenderte a ti mismo como ente y qué ecosistemas de
conocimiento de cliente eres capaz de crear. Las marcas a
veces tienen mucho dato transaccional, pero casi todas las
grandes empresas codican su producto en base a deter-
minadas variables, como el origen, el material o el color,
pero muy pocas identican si está en la parte alta de las
tendencias, en la parte baja de básicos o en la parte media de
fondo de armario. La codicación de producto no está hecha
acorde al dato que tú quieres captar. Los retailers nos hemos
empeñado en poner sensores en las tiendas para medir el
los heatmaps, pero ¿puedes generar rotaciones cualitativas
de producto dentro de la tienda? Si no puedes, no lo hagas.
A veces se monta uno un ecosistema de conocimiento de
cliente de la releche que no deriva en ninguna acción.
¿Culaes son los stoppers a la hora de impulsar ini-
ciativas y estrategias de este tipo?
Hay veces que montas una estructura masiva que se queda
muy corta para las acciones que puedes llevar a cabo. En
ocasiones, por ejemplo, el responsable de producto dice que
hace lo que le da la gana y no atiende a nada que venga del
exterior. Es complicado, pero al mismo tiempo es fascinante
porque casi siempre haciendo bien cuatro acciones muy sim-
ples la aguja se mueve inmediatamente. Se trata de mejorar
el conocimiento del cliente, mejorar la relación emocional
con él, capacitar mejor al empleado de tienda y tener un
mejor mensaje cualitativo editorial dentro de tu ecommerce.
Tampoco hay que pasarse de frenada y hacer como la alta
moda, que para vender un bolso te muestra la foto de una
chica con el fondo de un árbol... y no se ve el bolso por nin-
gún lado. Tienes que ser una marca demasiado fuerte como
para permitirte esto y ya ninguna marca se lo permite.
�
Mirar referencias
La tentación de copiar la estrategia de
otros es, según Diego Sebastián, un riesgo
en el que incurren muchas marcas, que
miran a referencias como Nude Project o
Scuffers. “Cada marca tiene su territorio,
pero no puedes ser obscenamente
explícito”, agrega.
“Muchas marcas creen
que el cliente generación Z
continúa siendo como los niños
posadolescentes; pero ya tienen
30 años”
Modaes Dossier
39
H
ay una fotografía del histórico Festival de
Woodstock, de 1969, que podría servir como re-
gistro civil, por decirlo de alguna manera, del na-
cimiento de buena parte de la cultura contemporánea. No
sólo aparecen los cantantes Jimi Hendrix o Janis Joplin sobre
el escenario y unas multitudes cubiertas de barro sonriendo
al ritmo de los acordes. Aparecen pantalones de campana,
chalecos, pelos largos, vestidos vaporosos o pies descalzos.
La ropa había dejado de ser una cuestión de apariencia para
convertirse en una declaración de pertenencia.
Medio siglo después, la relación entre música y moda se ha
sosticado hasta extremos que Hendrix o Joplin difícilmente
habrían imaginado. El festival ya no es únicamente el lugar
donde se escucha música: es un territorio temporal en el
que se ensayan identidades, se construyen comunidades, se
exhiben códigos estéticos y, cada vez más, se encuentran las
marcas con su público, haciendo que la pulsera que sirve de
entrada se convierta en símbolo de estatus.
Coachella, el festival que se celebra cada abril en el Empire
Polo Club de Indio, en California (Estados Unidos), es el
ejemplo más conocido. El fenómeno consiste simplemente en
una sucesión de outts extravagantes, inuencers y espacios
patrocinados: el festival se ha convertido en un formato cul-
tural que la moda ha aprendido a ocupar. En ese proceso, está
cambiando también la manera en que las marcas entienden
qué signica hacer cultura. Esto es lo que ocurre cuando la
moda encuentra en los festivales su nuevo escenario.
La ropa siempre estuvo ahí
Antes de que existiese el festival fashion, ya existía la música
como fábrica de estilos. El vestido de una subcultura musi-
cal nunca ha sido puramente ornamental. El Teddy Boy, el
mod, el punk, el glam, el heavy metal, el hip-hop, el grunge o
la cultura rave utilizaron la indumentaria para distinguirse,
reconocerse y, en ocasiones, enfrentarse simbólicamente a
Por Alba Ramos
Festivales:
cuando una
pulsera marca
identidad
Let’s have fun: la moda busca su nuevo ritmo
40
la cultura dominante. Entre los años setenta y los ochenta, el
sociólogo y teórico cultural británico Dick Hebdige convir-
tió esa relación entre vestimenta y subcultura en uno de los
objetos clásicos de los estudios culturales. Su Subculture: e
Meaning of Style, publicado en 1979, analizaba precisamente
cómo determinados grupos juveniles utilizan la ropa, la mú-
sica y otros objetos para producir signicado. Las investiga-
ciones posteriores han continuado explorando esa relación:
la literatura académica considera el vestido una herramienta
mediante la que las subculturas musicales expresan estilo de
vida, valores, individualidad y pertenencia.
La subcultura tradicional tenía un espacio social más o
menos permanente: un barrio, un club, una tienda de discos o
una escena musical. Pero el festival introduce una diferencia
fundamental: es una comunidad temporal. Se llega durante
unas horas o unos días, se adoptan determinados códigos,
se participa en rituales colectivos y después se vuelve a casa.
La indumentaria juega ahora un nuevo papel: vestirse de
determinada manera facilita abandonar temporalmente la
identidad cotidiana y entrar en la comunidad ritual con el
resto de asistentes al encuentro. Dicho de otra manera: du-
rante tres días, uno puede convertirse en otra versión de sí
mismo. Y la moda ha encontrado en este espacio importantes
posibilidades.
Coachella y la invención de la mirada
Coachella no inventó el estilo de festival, pero sí ayudó a con-
vertirlo en un fenómeno mediático. Cuando nació, en 1999,
el festival de Indio estaba muy lejos del actual ecosistema de
celebridades, marcas y content creators tan representativos
hoy de la cita internacional. Su transformación coincidió con
la expansión de Internet y, especialmente, con la aparición
de las primeras redes sociales visuales.
En la década de 2010 se produjo la mutación decisiva. El
festival dejó de ser solamente un lugar al que acudir y co-
De Woodstock a Coachella,
la moda ha convertido los
festivales de música en espacios
de construcción de marca,
experiencias y comunidad.
Modaes Dossier
41
menzó a ser un lugar que debía ser fotograado. La diferencia
parece pequeña, pero es enorme. La ropa de los asistentes
pasó a tener una segunda audiencia: quienes no estaban allí.
El street style del festival empezó a circular casi en tiempo
real y Coachella se convirtió en un auténtico laboratorio de
tendencias. Croché, ecos, transparencias, botas camperas,
coronas de ores, estética boho, Y2K, metalizados o referen-
cias rave fueron entrando y saliendo de su particular gramá-
tica visual.
Con el tiempo evolucionó hasta convertirse en una fórmu-
la cada vez más codicada y el fenómeno alcanzó una nueva
dimensión alrededor de 2012, cuando el festival terminó
creando una paradoja: cuanto más se buscaba la individua-
lidad, más homogéneo se volvía el resultado. La consecuencia
fue la aparición de un uniforme tan reconocible que acabó
convirtiéndose en cliché.
El festival como medio: la era del ‘fashiontainment’
Un festival reúne en un mismo espacio algo que normal-
mente aparece disperso: audiencia, entretenimiento, cultura,
prescripción, comunidad, creación de contenido y consumo.
Todo ello hace que para las marcas de moda resulte más útil
pensar en el festival como un medio de comunicación que
como un simple evento patrocinable.
El cambio puede observarse perfectamente en Coachella
2026, cuando Gap llegó al desierto como patrocinador ex-
clusivo de ropa y socio ocial de merchandising con Hoodie
House, un espacio instalado dentro del propio recinto. Allí
no sólo vendía una edición limitada de su sudadera, sino que
permitía personalizarla con parches, cuentas y otros elemen-
tos y ofrecía un espacio para descansar y relacionarse. La
marca no compró visibilidad: diseñó una pequeña institución
dentro del festival. El consumidor no compra solamente una
prenda de Gap. Se lleva una prenda que ha intervenido perso-
nalmente durante una experiencia concreta. Y esta es la gran
diferencia entre el patrocinio clásico y el fashiontainment.
De la estrecha pasarela la inmensidad de los recintos
El festival tiene un perímetro, pero su economía y su inuen-
cia cultural no terminan en la entrada. Durante los nes de
semana de Coachella, Indio, Palm Springs y sus alrededo-
res se convierten en una geografía paralela de hoteles, villas
privadas, restaurantes, estas y experiencias exclusivas. El
resultado es un festival expandido en el que las marcas no
necesitan limitarse al espacio que compraron dentro del re-
cinto: pueden construir su propio escenario alrededor del
acontecimiento.
El pure player de moda online Revolve fue una de las
primeras compañías en entender esta lógica. En 2026 cele-
bró la novena edición de Revolve Festival, consolidando una
estrategia que empezó con una casa y acabó convirtiéndose
en una operación de dimensiones propias durante la semana
de Coachella. El festival funciona como una plataforma de
descubrimiento: concentra consumidores, prescriptores, ar-
tistas, creadores de contenido y medios en un mismo espacio
y durante varios días.
Otras activaciones o-site de marcas fuera de las instala-
ciones de Coachella son Camp Poosh y Rhode World. La pri-
mera, impulsada por la marca de estilo de vida de Kourtney
Kardashian Barker, es una suerte de retiro de bienestar para
adultos, al estilo de un campamento de verano, que ofre-
ce a los huéspedes VIP pop ups de belleza inmersivos, food
trucks personalizados, sesiones diarias de tness o pilates y
tratamientos de bienestar. Por su parte, Rhode World es una
instalación interactiva al estilo de una feria con lanzamien-
tos virales de productos, sincronizados a la perfección con
El festival genera valor
más allá de las entradas:
alojamiento, restauración,
turismo, comercio,
contenidos y consumo de
moda amplían su impacto
económico
Woodstock
La música crea una estética.
Nace Coachella
El festival empieza a construir una
identidad visual propia.
Revolve Festival
La marca empieza a construir su
propio festival alrededor del festival.
H&M + Coachella
La moda convierte el festival
en temporada comercial.
Primavera, Glastonbury,
Tomorrowland...
Los festivales se consolidan
como comunidades culturales.
Brand experiences
La marca ya no sólo patrocina: crea
espacios, contenidos y comunidades.
Instagram
El público empieza a convertirse
en productor de contenido.
Hoodie House / Rhode World /
The Yard / Levi’s Plaza
El festival se convierte en un
ecosistema de marcas, cultura
y entretenimiento.
1969 1999
20172015
2000s
2020s
2010-2015
2026
Let’s have fun: la moda busca su nuevo ritmo
42
momentos musicales de gran repercusión.
Primavera: el modelo español
En España, Primavera Sound es uno de los ejemplos más
sosticados de esta relación entre música, moda, marcas y
cultura. El festival barcelonés, que comenzó su trayectoria en
2001, no sólo concentra a cientos de miles de personas, sino
que ha construido una identidad sucientemente denida
como para convertirse en una plataforma atractiva para com-
pañías que quieren asociarse a un determinado estilo de vida.
En 2026, Primavera Sound registró 287.000 asistentes,
procedentes de 145 países. Se calcula un impacto económico
de unos 344 millones de euros, de los que cerca de 155 millo-
nes correspondieron al impacto directo del evento. Asimismo,
un informe realizado por Camaleonic Analytics apunta que
el Primavera Sound generó 6.000 noticias en prensa y alrede-
dor de 130.000 menciones en redes sociales, con un impato
mediático que llegó a 70 millones de espectadores.
Mango fue patrocinador de Primavera Sound 2018 y
Pull&Bear lleva varias ediciones vinculada al festival barce-
lonés, Adidas y Ray-Ban patrocinan y diseñan experiencias
visuales y musicales en citas como Sónar y Primavera, y mar-
cas como Tous o Lacoste ofrecen espacios inmersivos y pop
ups exclusivos para los asistentes. La clave ya no es colocar
un logotipo junto al escenario, sino crear algo que parezca
formar parte natural de la experiencia.
La moda ocupa en este ecosistema una posición particu-
larmente relevante porque resuelve una de las necesidades
fundamentales del festival: permite al individuo expresar su
pertenencia sin dejar de diferenciarse del grupo. El vestuario
funciona simultáneamente como identidad personal, código
colectivo y contenido.
Así, una zona de personalización, un servicio de repara-
ción, un espacio para descansar, una propuesta de belleza o
una colección que sólo pueden encontrarse durante el festival
alcanzan más valor cultural que un simple escaparate para
las marcas de moda.
Esta lógica también explica la evolución del merchandi-
sing. Sónar, otro de los grandes festivales españoles con una
fuerte identidad estética y que se estrenó en 1994, ha ido
alejándose de la clásica camiseta conmemorativa para desa-
rrollar colecciones de lifestyle: en 2025 presentó camisetas,
sudaderas, pantalones, faldas, tops y accesorios concebidos
para utilizarse más allá del propio evento. La moda no sólo
viste al público del festival: ayuda a construir la imagen que
el festival proyecta.
Coachella 2014, en Indio (California), con la
instalación Escape Velocity, un astronauta
gigante creado por Poetic Kinetics, como uno
de los grandes reclamos visuales del festival.
El evento consolidó el vínculo entre música,
arte, entretenimiento y cultura de la imagen.
Hoy los festivales se
han convertido en
comunidades temporales
donde la moda construye
identidad y las marcas
transforman la experiencia
en contenido y vínculo
Modaes Dossier
43
El festival se ha
convertido en un formato
cultural que la moda ha
aprendido a ocupar, y
esto cambia la manera en
que las marcas entienden
qué signica hacer
cultura. Esto es lo que
ocurre cuando la moda
encuentra en los festivales
su nuevo escenario
Let’s have fun: la moda busca su nuevo ritmo
44
Cuando la moda adopta la lógica del festival
La inuencia también funciona en sentido inverso. Si los
festivales han aprendido a trabajar como marcas, la moda está
aprendiendo a comportarse como un festival. 080 Barcelona
Fashion es uno de los ejemplos españoles más claros. La plata-
forma catalana ha incorporado progresivamente arte, tecno-
logía, instalaciones y música a su programación y ha buscado
ampliar la experiencia más allá del desle tradicional.
El cambio no es únicamente estético. El desle tradicional
establece una relación relativamente vertical entre diseña-
dor, modelo, comprador y prensa. El festival introduce una
estructura más abierta, con distintos escenarios, públicos,
actividades y comunidades funcionando simultáneamente.
Madrid también avanza en esa dirección. En 2026, la
Semana de la Moda de Madrid se extendió durante diez días
con más de 60 diseñadores y 45 desles, open days, presenta-
ciones, performances, exposiciones y espectáculos, ocupando
espacios como los jardines de Sabatini y otros enclaves de la
ciudad. La pasarela sale así de su espacio tradicional y ocupa
la ciudad. El formato festival permite convertir la moda en
una experiencia cultural más amplia, en lugar de limitarla a
los veinte minutos de un desle.
El nuevo valor de estar allí
Un festival reúne durante unos días algo que la publicidad
convencional encuentra cada vez más difícil de conseguir:
una comunidad físicamente presente, emocionalmente impli-
cada y dispuesta a compartir lo que está viviendo. Un anuncio
compra atención durante unos segundos. Una experiencia de
marca puede ocupar una tarde entera. Una colección exclu-
siva puede convertirse en recuerdo. Una fotografía delante
de una instalación puede circular durante semanas. Y una
prenda personalizada puede conservar durante años la me-
moria de un determinado concierto.
Ahí está el verdadero territorio del fashiontainment: no
hacer que la moda parezca entretenimiento, sino utilizar el
entretenimiento como una nueva forma de construir cultura,
comunidad y vínculo de marca.
Anna Sió, directora de márketing y comunicación de
Tous, señala que “la moda ha dejado de ser únicamente una
industria de producto para convertirse en una industria de
signicado”. “Por eso vemos cada vez más colaboraciones
entre marcas y artistas, presencia en festivales, apariciones
en alfombras rojas o asociaciones con guras de la cultura;
no se trata sólo de visibilidad, sino de construir relevancia
cultural, generar anidad y establecer conexiones emocio-
nales duraderas con las personas”.
El riesgo, sin embargo, es que todos los festivales termi-
nen pareciéndose entre sí. Si cada compañía construye una
casa, una piscina, un lounge, un photocall o una instalación
inmersiva, la experiencia corre el peligro de convertirse en
un catálogo de fórmulas repetidas. Quizá la siguiente etapa
sea precisamente la contraria: menos escenografía y más con-
tenido; menos espacios diseñados para fotograarse y más
experiencias pensadas para ser recordadas. Menos “mírame”
y más “forma parte”.
La moda siempre ha necesitado escenarios. Primero fue
-
ron los salones; después, las grandes avenidas comerciales,
las revistas, la televisión, Internet y las redes sociales. Ahora
también están los festivales. La diferencia es que estos no
ocupan únicamente una pantalla: es una experiencia colec-
tiva. Durante unos días, miles de personas comparten un
territorio, una banda sonora, unos horarios, unos códigos
y una memoria común. La moda puede entrar ahí como
producto, vestuario, espectáculo, lenguaje o herramienta de
participación. La cuestión ya no es únicamente cómo puede
una marca estar en un festival. La pregunta empieza a ser
otra: qué experiencia cultural quiere construir cuando tiene
la oportunidad de reunir a miles de personas bajo el mismo
cielo.
�
344
250
175,4
Es el impacto económico en millones de euros de
Primavera Sound en 2026. El festival recibió 287.000
asistentes procedentes de 145 países y tuvo un impacto
mediático que se valoró en 70 millones de euros, con
más de 6.000 noticias y 130.000 menciones en redes.
Son los metros cuadrados que ocupa el Primavera Sound
Café de Pull&Bear. El espacio de la cadena de Inditex
combinaba café, música, descanso, contenido y una
colección cápsula de la marca de moda joven.
Fue la cifra de inversión anual, en millones de dólares,
en márketing en 2025 del pure player Revolve, uno de
los veteranos en Coachella con el Revolve Festival. El
evento llegó en 2026 a su novena edición, consolidado
como una referencia en las activaciones.
Modaes Dossier
45
Access All Areas: Zalando lanza su propio festival
La plataforma europea refuerza su apuesta por el entretenimiento su AAA, un
festival híbrido de música que se celebrará en abril de 2027 en Berlín y que reunirá
a marcas internacionales entre las que destacan Nike, Calvin Klein, Lululemon
y Asics, además de artistas como Ray. La iniciativa, gratuita para los para los
miembros de Zalando Plus hasta completar aforo, prevé contar con alrededor de
40.000 participantes en Station Berlin y Tempodrom y estará rodeada de conteni-
dos digitales y retransmisiones para ampliar su alcance. El proyecto forma parte
de la estrategia de Zalando para difuminar las fronteras entre moda, cultura y
comercio electrónico, combinando los espacios físicos y digitales para que todo
el mundo viva su experiencia. Esta fórmula también se reeja en su presencia en
el Primavera Sound y en iniciativas propias como la Verbena de Zalando. Ahora
el reto de las marcas pasa por ofrecer experiencias interactivas que conecten con
los consumidores y conviertan la inspiración en una parte integrada del proceso
de compra. Una transformación estructural de la conexión entre entretenimiento
y moda que, todo apunta, va a ir a más en los próximos años.
El uniforme de la individualidad
Hay una paradoja en la historia del festival style: cuanto más se utilizó la ropa para
diferenciarse, más reconocible terminó siendo el uniforme. Coachella es proba-
blemente el mejor ejemplo, pero otros eventos como el festival Brava Madrid, en el
que los asistentes cumplen con los colores y accesorios que marca la organización,
o cuando los miles de asistentes al espectáculo de Karol G inundaron las calles
de sombreros vaqueros rosas, refuerzan la idea de que los códigos de vestimenta
asociados al festival funcionan como una especie de vocabulario compartido. Las
redes sociales aceleran el proceso: el público ya no es únicamente consumidor de
moda, también es productor y distribuidor de imágenes. La consecuencia afecta
incluso a las marcas: ya no necesitan controlar todo el relato. Miles de asistentes
generan espontáneamente fotografías, vídeos y referencias visuales que amplican la
identidad del acontecimiento creando una enorme plataforma de contenidos en la
que la frontera entre consumidor, creador y prescriptor resulta cada vez más difusa.
Hoodie House: convirtiendo una sudadera en lugar
La operación de Gap en Coachella 2026 merece atención porque condensa buena
parte de la evolución del patrocinio de moda. La compañía llevó su Hoodie House
al interior del recinto como patrocinador exclusivo de ropa y socio ocial de
merchandising. El espacio permitía comprar una sudadera de edición limitada
y personalizarla mediante parches, cuentas y otros elementos. La clave no es la
personalización, sino el cambio de escala conceptual: la sudadera se convierte en
arquitectura y la arquitectura, en comunicación de marca. Gap construye alre-
dedor de un producto uno de los elementos que tradicionalmente faltaban en la
publicidad: tiempo. El visitante puede sentarse, refrescarse, modicar la prenda
y relacionarse con otros asistentes. La compañía ha denido Coachella como un
escenario de música, movimiento y creatividad. Pero la operación puede leerse
también de otra manera: el producto deja de ser el nal de la experiencia para
convertirse en su punto de partida. La prenda funciona como souvenir, soporte
creativo y objeto de memoria, y el espacio se convierte en una herramienta para
prolongar la relación entre consumidor y marca más allá del momento de compra.
Let’s have fun: la moda busca su nuevo ritmo
Revolve: el patrocinador construye su propio festival
El pure player online Revolve entendió antes que muchas otras compañías que
Coachella no era únicamente un festival, sino una semana cultural. En 2026,
Revolve Festival alcanzó su novena edición y volvió a funcionar como un evento
paralelo al festival ocial. Su fórmula combina moda, música, celebridades, crea-
dores y marcas colaboradoras. El modelo nació de un grupo mucho más pequeño
y exclusivo, pero terminó convirtiéndose en un evento paralelo prácticamente
masivo. La compañía pasó de alquilar una casa y reunir a unos pocos inuencers a
ocupar un hotel completo para organizar su propio festival. El movimiento tiene
una lógica de márketing, pero resulta en que una marca comercial se convierte en
programadora. De comprar un espacio dentro de un festival a organizar su propia
versión, aprovechando el espacio-tiempo con el originario. Es una de las trans-
formaciones más relevantes del fashiontainment: las marcas no sólo patrocinan
cultura; empiezan a producirla. El objetivo ahora es construir un ecosistema en el
que la marca controla buena parte de la experiencia, los invitados y el contenido
que se genera alrededor.
Levi’s: del Woodstock de Hendrix al Primavera de 2026
La propia Levi’s recuerda cómo Jimi Hendrix actuó en Woodstock con pantalones
de campana y cómo aquella estética de 1969 terminó inuyendo en posteriores
modelos de la marca, como los 646 y 517. Décadas después, Levi’s continúa
ocupando los escenarios, también literalmente: en el Primavera Sound 2026 cons-
truyó un auténtico festival dentro del festival con Levi’s Plaza, 501 Club y Levi’s
Warehouse. Entre otros escenarios de moda destaca el de Pull&Bear, que en la
edición de 2025 convirtió su presencia en el Primavera Sound Café, un espacio
de 250 metros cuadrados que combinaba café, música, descanso, contenido y una
colección cápsula; o lo ocurrido en el One Universe Festival 2026 cuando Adidas
Originals creó el Adidas Time Stage, un escenario de la marca con actuaciones de
e Rose y AKMU. La diferencia es importante. Si en Woodstock, la ropa ayudaba
a expresar una identidad existente, ahora en los festivales las marcas participan
activamente en la construcción del contexto donde esa identidad se representa.
La generación que no mira: participa
La gran diferencia entre un festival y una campaña publicitaria es que el público
no está únicamente delante de un mensaje. Está dentro de él. Lo que antes se
ceñía a un escenario y, a lo sumo, a un puesto de merchandising de las bandas
se ha transformado en una proliferación de espacios de personalización, ta-
lleres, zonas de descanso, belleza, gastronomía o reparación de prendas. Son
fórmulas que permiten a las marcas convertir al consumidor en participante y
no únicamente en espectador. Y esa experiencia produce algo que la publicidad
convencional difícilmente puede fabricar: un recuerdo asociado a un lugar, un
momento y una acción concreta. Pero aún hay más, ya que la experiencia del
festival no comienza al atravesar los tornos de entrada, ni tan siquiera se limita
a los días de celebración. Para algunos grandes acontecimientos, la ciudad
se convierte durante días en una extensión del recinto. Hoteles, restaurantes,
clubes, tiendas y espacios efímeros acogen estas y activaciones vinculadas al
festival. Todo ello multiplica las oportunidades de contacto con el consumidor
para las marcas.
Modaes Dossier
47
‘Boom’ de festivales
Los festivales de música triunfan en todo el mundo, con cifras millonarias de
recaudación y también como epicentros de la cultura contemporánea. En
España, Primavera Sound, Sónar o Mad Cool marcan la agenda.
Coachella
EEUU
Dos nes
de semana
Sabrina Carpenter, Justin Bieber y
Karol G como cabezas de cartel.
Gap, socio exclusivo de ropa y
merchandising ocial.
Hoodie House, Rhode World,
Revolve Festival, Camp Poosh y
otras experiencias dentro y fuera
del recinto.
El festival funciona actualmente
como ecosistema cultural y
comercial, no solamente
como cartel musical.
2026
Mawazine
Marruecos
2,5 M
ESPECTADORES DE MEDIA
+ 5.000
8
+ 1.300
90%
empleos directos
e inditectos
accede
gratuitamente
escenarios
en 2026
artistas
Primavera Sound
España
293.000
ASISTENTES EN 2025
impacto económico
en Barcelona en 2025
8.666
339,5
M€
136
65%
puestos de trabajo
asociados al evento
de público
internacional
países
representados
48
Let’s have fun: la moda busca su nuevo ritmo
Tomorrowland
Bélgica
400.000
ASISTENTES EN 2025
El festival ha desarrollado un autén-
tico ecosistema de entretenimiento
alrededor de la marca: radio, sello
discográco, tienda de moda, res-
taurantes, experiencias inmersivas,
academia, proyectos artísticos y
otros eventos.
2
+ 16
+ 200
nes de semana
países
representados
escenarios
Donauinselfest
Austria
+3M
VISITANTES
Se celebra en la Donauinsel de Viena.
+2.000
3
días
artistas
Glastonbury
Reino Unido
210.00
CAPACIDAD OFICIAL DE PERSONAS
Su modelo incorpora música,
artes, gastronomía, activismo
y sostenibilidad.
22
£378
,50
precio de entrada
en 2025
áreas en 2023, además
de numerosos escenarios
y espacios culturales
Modaes Dossier
49
M
achismo, sexismo, misoginia, estereotipos de
género... el reguetón ha sobrevivido en los úl-
timos años a todos los pulsos de cancelación
hasta convertirse en una referencia global en la música. Bad
Bunny, uno de sus principales exponentes, fue el artista más
escuchado del mundo en Spotify en 2025, con 19.800 mi-
llones de reproducciones, por delante de Taylor Swi y e
Weeknd. Según la Asociación de la Industria Discográca
de Estados Unidos (Riaa, por sus siglas en inglés), la música
latina generó 1.010 millones de dólares de ingresos mayo-
ristas en Estados Unidos en 2025, un 4,2% más que el año
anterior, y alcanzó una cuota récord del 8,8% del mercado
de música grabada.
El mundo, en denitiva, se divierte a ritmo de reguetón
(y en castellano) y la moda ha decidido no quedarse fuera
del fenómeno que más dene hoy a la cultura de masas.
Colaboraciones como J Balvin con Nike, Bad Bunny con
Zara o Rosalía con Calvin Klein son sólo tres ejemplos de
la conexión entre las marcas de moda y los artistas que más
suenan en el panorama actual de la música internacional.
“La moda siempre ha bebido de la música, del cine, del
arte y de la cultura popular; sólo hay que pensar en cómo,
a principios de los 2000, a un determinado estilo musical
se le llegó a llamar chándal metal, y cómo muchos de sus
máximos exponentes aparecían vestidos de Adidas”, expli-
ca Óscar de Castro, director de marca y comunicación de
Bimba y Lola.
En 1986, en una actuación del grupo estadounidense
de rap Run-DMC en el Madison Square Garden de Nueva
York, 40.000 personas levantaron sus zapatillas al ritmo del
la canción My Adidas. Esta imagen llevó al gigante alemán
a acercarse al rap y a convertirse en la primera compañía
de moda en rmar una colaboración en el territorio de la
música popular. De Castro resalta la capacidad de la marca
“para entrar en culturas completamente diferentes y con-
La moda
abraza el
reguetón
Por Gema Dalia
Let’s have fun: la moda busca su nuevo ritmo
50
seguir que todas ellas terminen formando parte de Adidas,
desde hip-hop, skate, diseño, arte, lujo… han conseguido
relacionarse con todos esos mundos sin dejar de tener una
identidad muy reconocible”.
Algunos de los ejemplos más sonados de los últimos
meses se sitúan en torno a las marcas especializadas en moda
streetwear y deportiva. Entre ellas está la nueva colección de
Adidas junto a la artista española Aitana, reuniendo las pren-
das más superestrellas de la marca con el imaginario visual
de la cantante, o la alianza entre Reebok y Karol G, cuando
la colombiana se convirtió en embajadora de la marca y
protagonista de su campaña. Gap también se ha asociado
con la cantante puertorriqueña Young Miko para crear el
videoclip de la campaña de primavera de 2026.
Inditex, con Zara a la cabeza, también se ha dejado sedu-
cir por los ritmos latinos. El 8 de febrero, Zara dio la vuelta
al mundo gracias a la aparición del cantante puertorriqueño
Bad Bunny en la Super Bowl con ropa del buque insignia
de Inditex. La acción se terminó de redondear cuando, en
mayo, Zara lanzó una colaboración con el artista antes de
que comenzase en Barcelona su gira mundial. Inspirada en
su estilo personal y en la identidad creativa del artista, las
piezas de la colaboración se agotaron antes de ser virales
en redes sociales.
Una nueva generación que habita en Internet y cuyos re-
ferentes traspasan de Spotify a Instagram y YouTube se ha
convertido en el nicho favorito de las marcas, que ya no buscan
solamente conectar con su consumidor, sino convertirlo en fan
del estilo de vida que ofrecen. “Los consumidores descubren
las tendencias a través de artistas, actores, creadores, festivales,
plataformas de streaming y redes sociales, y la música que
escuchan, las series y los artistas que siguen, y los eventos
a los que asisten generan vínculos emocionales mucho más
profundos que un impacto publicitario”, señala Anna Sió, di-
rectora global de márketing y comunicación de Tous.
El pasado 8 de febrero, el buque
insignia de Inditex dio la vuelta
al mundo gracias a la aparición
del cantante puertorriqueño Bad
Bunny en su primera actuación
en la Super Bowl con ropa de Zara.
Modaes Dossier
51
Desigual, explica Gemma Andreu, directora de már-
keting de la compañía, ha contado desde 2022 con caras
conocidas de la industria musical como Nathy Peluso, Nicki
Nicole o Zara Larsson. La compañía catalana lanzó su cola-
boración con la argentina Natalia Beatriz Dora, conocida
como Nathy Peluso, en 2022, como la primera diseñada
por la cantante, que consiguió plasmar y conceptualizar sus
ideas e incluso modelar con varias de sus creaciones. Otras
marcas españolas también se han sumado al movimiento
del auge de cantantes nacionales, como Hispanitas, que le
proporcionó unas botas personalizadas a Aitana en su última
gira. Aunque las grandes marcas suelen moverse entre las
arenas de los grandes artistas, “lo realmente interesante es
que una marca pueda descubrir talentos que todavía no
son conocidos por su audiencia”, señala Castro. “A veces
los perles más interesantes son precisamente aquellos que
permiten a una marca enseñar algo nuevo a su propia co-
munidad”, añade.
Así, el productor Bizzarrap recibió el impulso de Adidas
Originals en 2025, convirtiéndose en el primer artista argen-
tino en rmar una alianza con la compañía. Una cápsula que
respiraba nostalgia de Y2K, reinterpretaba la estética urbana
que caracteriza al productor y que acompaña a Adidas desde
su fundación.
En España, una de las colaboraciones más sonadas fue la
de Rosalía con Pull&Bear en 2019, un año después de que
la artista catalana se abriese al mundo con El Mal Querer,
su segundo álbum de estudio. La sudadera con el nombre
de su single Malamente recorría las calles, los parques y los
institutos de España, convirtiéndose en el uniforme (tem-
poral, eso sí) de una generación. Más recientemente, Zara
lanzó una cápsula inspirada en el álbum Spanish Leather,
del cantante valenciano Álvaro Lafuente, conocido como
Guitarricadelafuente, con ocho diseños y un vinilo.
Las marcas se acercan a los
sectores que abrazan la creación de
una comunidad, como la música y
especialmente los artistas de géneros
como el reguetón y el pop, para construir
relevancia cultural alrededor de su huella
Let’s have fun: la moda busca su nuevo ritmo
52
De la moda a la comunidad
Los creadores de contenido buscan lo que los cantantes con-
siguieron hace años: una comunidad que consiga reventar
sus plataformas. Artistas como Pharrel Williams con Happy
en 2013 o Enrique Iglesias, Descemer Bueno y Gente de
Zona con Bailando un año más tarde, hasta lanzamientos
recientes como Despacito de Luis Fonsi y Daddy Yankee en
2017 o la sesión de Bizarrap con Shakira, se posicionaron en
el primer puesto de las canciones más escuchadas desde su
lanzamiento, y algunas incluso han mantenido su posición
durante meses.
La vinculación entre música y moda hace tiempo que
sobrepasó la barrera de una colaboración o convertir al ar-
tista en el embajador de una marca. Grandes artistas también
han entrado en el sector del fashion business con sus propias
propuestas.
En 2000, la cantante Jennifer Lopez lanzó Sweetface, una
marca de moda de estilo urbano fundada junto a los herma
-
nos Andy y Tommy Hilger. Cinco años después desló en
la Semana de la Moda de Nueva York con una producción
teatral inspirada en la vida de la cantante y con la partici-
pación de la modelo Naomi Campbell.
En 2003, el cantante estadounidense Pharrell Williams
lanzó Billionaire Boys Club, una marca de moda que debutó
junto a un videoclip del artista. Un año más tarde, Ice Cream,
originalmente una subsidiaria de la marca, presentaba su
línea de calzado centrada en el skate con licencia de Reebok.
Hace tres años, Williams chó por Louis Vuitton como di-
rector creativo de su línea masculina.
En 2024, el cantante colombiano Juan Luis Londoño, co-
nocido como Maluma, lanzó Remanence, su propia marca
de moda que se mueve entre el streetwear, el workwer y el
sportswear. Con el objetivo de crear una marca de prendas
técnicas que combinen funcionalidad con diseño, Remanence
Aunque las grandes marcas suelen
moverse entre las arenas de los grandes
artistas, “lo interesante es que una marca
pueda descubrir talentos que todavía no
son conocidos por su audiencia”, señala
Óscar de Castro, director de marca y
comunicación en Bimba y Lola
Modaes Dossier
53
fabrica el 100% de sus productos en Colombia, con un im-
pacto real en la generación de empleo local, uno de los pun-
tos clave para el artista. En julio de 2025, en el marco de
Colombiamoda, la feria latinoamericana de moda, Remanence
aterrizó en retail con el primer pop up de la marca.
Aunque el ejemplo más conocido podría ser el de Virgil
Abloh. El diseñador y DJ inició su carrera musical a nales
de los 90, cuando estaba en el instituto, y regresó al sector
en 2017 bajo el nombre Flat White combinando house, hip
hop de Atlanta y techno. La trayectoria de Abloh despegó
paralelamente en la moda. En 2009 fundó Rsvp Gallery,
una galería de arte y tienda de moda masculina en Chicago,
y en 2012 creó su propia marca, Pyrex Vision, en la que
estampaba camisetas viejas de Champion y Ralph Lauren.
Un año después, fundó O-White, especializada en moda
masculina y con él mismo como director creativo. La marca
se hizo rápidamente un hueco en el sector y en 2015 fue
nalista del premio que otorga cada año LVMH al diseño
emergente. En 2018, el conglomerado lo chó para liderar
el departamento artístico de hombre de Louis Vuitton, la
mayor rma de moda de lujo del mundo. Este mismo año,
LVMH aseguró el futuro de la rma de su hijo predilecto y
se hizo con el 60% de O White, aunque en 2024 la traspasó
a Bluestar Alliance.
�
En España, una de las colaboraciones
más sonadas fue la de Rosalía con
Pull&Bear en 2019, un año después de
que la artista catalana se abriese al
mundo con ‘El Mal Querer’, su segundo
álbum de estudio
Let’s have fun: la moda busca su nuevo ritmo
54
Calvin Klein y Rosalía
Si sale a cenar, su look se hace viral.
Si sale a dar una vuelta en chándal,
lo mismo. Y si aparece en un desle
de la Semana de la Moda de París,
por supuesto. La artista española,
convertida en referencia internacional
con su mezcla de ritmos amencos,
urbanos, latinos y, también, clásicos,
ha dejado atrás sus extremadas
manicuras para optar por un estilo
más minimalista, con referencias
continuas al streetwear. Hasta la
fecha, la principal colaboración de
la artista ha sido con Calvin Klein.
En septiembre de 2025, la marca
de PVH dio a conocer una campaña
de ropa interior protagonizada por
Rosalía, capturada por la fotógrafa
Carlijn Jacobs.
La música latina
conquista el mundo
De Bad Bunny a Karol G, Nathy Peluso o Rosalía. Los ritmos latinos y sus
protagonistas se han convertido en los reyes de la música internacional.
J Balvin
Rosalía
Bad Bunny
Young Miko
Colombia
España
Puerto Rico
Puerto Rico
La canción
Despechá
Dákiti
Classy 101
Oyentes mensuales en Spotify (2026)
Seguidores en TikTok
72,4 M
25,1 M
93,4 M
21,5 M
22,4 M
32,7 M
41,4 M
11,3 M
56
Let’s have fun: la moda busca su nuevo ritmo
Shakira
Karol G
Maluma
Jennifer Lopez
Nathy Peluso
Colombia
Colombia
Colombia
Estados Unidos
Argentina
Hips don’t lie
Si antes te hubiera conocido
Hawái
On The Floor
BZRP Music Sessions
Oyentes mensuales en Spotify (2026)
Seguidores en TikTok
91 M
69 M
51,4 M
42,7 M
4,3 M
56,7M
56,9M
15,2 M
18,5 M
5,6 M
Modaes Dossier
De ‘Rebeca’
a ‘Top Gun’
o cómo
la moda
entró en
escena
L
a relación entre cine, televisión y moda es tan antigua
como el séptimo arte y se ha visualizado de mil formas
a lo largo del tiempo. Incluso llegando a converger:
como último y sonado ejemplo, la colaboración entre Zara y
el cineasta español Pedro Almodóvar con Amarga Navidad y
una colección cápsula basada en la película, el al imaginario
visual del cineasta manchego, con el rojo como protagonista.
Pero la relación entre moda y cine no es nueva, ni siquiera
reciente. En España, el término rebeca se popularizó para
denominar al cárdigan que llevaba la actriz protagonista de
la película Rebeca, dirigida por Alfred Hitchcock y estrena
-
da en 1940. La prenda que llevaba Joan Fontaine terminó
dando nombre a todo un tipo de chaqueta: la Real Academia
Española (RAE) aceptó el término en 1984.
Diez años más tarde, en Un tranvía llamado Deseo, el actor
Marlon Brando interpretó a Stanley Kowalski vistiendo úni-
camente una camiseta vieja y ajustada: fue la primera vez
que se mostraba esta prenda como ropa exterior ante el gran
público, rompiendo con la norma de que era sólo ropa interior
y popularizando el uso exterior de la T-Shirt desde entonces.
La ropa construía una identidad, una época y una determi-
nada idea de deseo. Audrey Hepburn vestida por Hubert de
Givenchy en Desayuno con diamantes no estaba haciendo una
campaña de moda. Richard Gere con Armani en American
Gigolo, tampoco. Cuando Jean Paul Gaultier vistió a los perso-
najes de Pedro Almodóvar, el vestuario tampoco funcionaba
como un simple escaparate.
Pocas asociaciones entre actriz, personaje y diseñador
han sido tan determinantes como la de Audrey Hepburn y
Hubert de Givenchy. En Desayuno con diamantes (1961), la
protagonista, Holly Golightly, aparece frente al escaparate de
Tiany con un vestido negro largo, guantes y gafas oscuras. La
imagen convirtió aquel little black dress en una de las piezas
más reconocibles de la historia del cine y consolidó, al mismo
tiempo, la relación entre Hepburn y la casa francesa.
Pero Givenchy no estaba simplemente vistiendo a una es-
trella: estaba construyendo un personaje. La silueta alargada,
la sencillez del negro y los accesorios exagerados denieron
una elegancia que se alejaba del glamour más ostentoso de
Hollywood. La inuencia llegó mucho más lejos que la pe
-
lícula. El vestido negro pasó de ser una prenda funcional a
convertirse en un arquetipo de la elegancia moderna.
“Para Sabrina (1954) hice un escote que se anudaba en
los hombros y todavía se conoce como escote Sabrina; el
vestido que diseñé para Elizabeth Taylor en Un lugar en el
sol (1951) fue adoptado después por un fabricante de ropa
para eventos: en una ocasión, alguien contó treinta y siete
Por Alba Ramos
Una prenda puede
convertirse en parte
de la identidad de un
personaje hasta el punto
de desprenderse de la
película y adquirir una
vida cultural propia
El cine no sólo ha vestido a sus
personajes: ha convertido prendas
y marcas en iconos capaces de
saltar de la pantalla a la calle e,
incluso, ha anticipado tendencias.
Modaes Dossier
59
Let’s have fun: la moda busca su nuevo ritmo
60
Elizabeth Taylor bailando en una esta”, recordaba en una
entrevista Edith Head, una de las grandes diseñadoras de
vestuario de Hollywood.
Hay casos en los que el efecto comercial puede medirse. En
Risky Business (1983), Tom Cruise recuperó las Wayfarer de
Ray-Ban. Ese año las ventas del modelo alcanzaron las 360.000
unidades, frente a las 18.000 de 1981. Tres años después, Top
Gun volvió a colocar al actor detrás de unas Ray-Ban Aviator:
las ventas crecieron alrededor de un 40% anual después de
su aparición en la película. Las Aviator dejaron de ser única
-
mente unas gafas asociadas a la aviación para formar parte
de una determinada idea de masculinidad: uniforme militar,
velocidad, aventura y atractivo despreocupado.
De ‘American Gigolo’ a ‘Clueless’
El cine y la televisión también modicaron la manera de en-
tender la sastrería masculina. Giorgio Armani encontró en
el actor Richard Gere, en American Gigolo (1980), el cuerpo
perfecto para presentar una nueva masculinidad: trajes des
-
estructurados, tejidos ligeros, colores neutros y una silueta
mucho menos rígida que la del traje tradicional.
En España, el fenómeno tuvo su propio capítulo con
Adolfo Domínguez y Miami Vice (1984-1989). La rma es
-
pañola vistió a los protagonistas de la serie policiaca con lino
y prendas ligeras, ayudando a popularizar una estética relajada
que se alejaba del traje tradicional del detective televisivo. El
traje dejó de ser una armadura y empezó a comportarse como
una segunda piel para los tipos duros.
Pero si hay una película capaz de demostrar que el vestua-
rio de un lme puede convertirse en protagonista sin necesi-
dad de una estrategia comercial detrás, esa es Clueless (Fuera
de onda, 1995). El personaje Cher Horowitz, interpretada por
Alicia Silverstone, lucía 64 estilismos durante la película. La
diseñadora de vestuario Mona May construyó para ella y la
mejor amiga de la protagonista un universo adolescente que
prácticamente no existía en la realidad: cuadros, minifaldas,
twin sets, calcetines hasta la rodilla y una mezcla de marcas de
lujo con prendas compradas en centros comerciales y tiendas
de segunda mano. El famoso conjunto amarillo de cuadros
que lucía Horowitz se convirtió en un icono inmediato: la
película inventó un estilo que luego la moda real recuperaría.
En 2021, Vogue señalaba cómo los códigos de Clueless
seguían inuyendo en diseñadores y nuevas generaciones.
Incluso algunos accesorios creados por la propia Mona May,
como portabotellas o soportes de teléfono, reaparecieron dé-
cadas después en la moda comercial.
Barbie (2023) fue otra demostración de esta inversión del
proceso. La película de Greta Gerwig convirtió el vestuario
en parte sustancial de su lenguaje visual y, antes incluso de su
estreno, el Barbiecore había saltado de las pasarelas a las redes.
Moda y cine: hacia el futuro o el pasado
Jean Paul Gaultier llevó esta relación a un territorio diferente
en El quinto elemento (1997), de Luc Besson. El diseñador
francés creó el vestuario completo de la película y trasladó
a un universo futurista algunos de sus códigos más recono
-
cibles: corsetería, cuerpos ceñidos, erotismo, colores inten-
sos y una interpretación deliberadamente irreverente de la
indumentaria.
Gaultier no imaginó cómo vestiríamos en el futuro: ima
-
ginó el futuro a través de la moda. La película acabó funcio-
nando como una extensión cinematográca de la imaginación
de Gaultier y demostró que el vestuario podía ser también
una forma de dirección artística.
En El gran Gatsby (2013), Brooks Brothers trabajó con la
diseñadora Catherine Martin para crear más de 500 conjuntos
masculinos inspirados en los archivos de la compañía y en la
moda de los años veinte. Después, la rma lanzó una colección
inspirada en la película. El movimiento es revelador: el archivo
de una marca puede convertirse en vestuario cinematográco
Cuando una estrella convierte una
prenda en parte inseparable de su
personaje, la pantalla puede hacer lo que
ninguna campaña consigue por sí sola:
transformar un producto en una actitud,
la asociación que Ray-Ban encontró con
Tom Cruise
Modaes Dossier
61
y ese mismo vestuario puede regresar después al comercio
convertido en colección.
Cartier llevó la operación todavía más lejos en Ocean’s 8
(2018). Para la película reconstruyó un espectacular collar
diseñado originalmente en 1931 por Jacques Cartier para el
maharajá de Nawanagar. Aquí la marca no aparece simple
-
mente en pantalla: su propia historia se convierte en parte
del argumento.
El icono no siempre tiene una etiqueta
En ocasiones, la moda es protagonista sin que haya marcas
en juego: el vestido rojo que lucía la actriz Julia Roberts en
Pretty Woman (1990), que erróneamente se le suele atribuir
a Valentino, fue diseñado por Marilyn Vance especícamente
para la película. La diseñadora es también la autora del vestido
de lunares que lucía el personaje protagonista, Vivian Ward,
en la secuencia del hipódromo.
Algo semejante ocurrió con el icónico traje negro de los
personajes de Vincent Vega (encarnado por John Travolta) y
Jules Winneld (Samuel L. Jackson), con corbata estrecha y
camisa blanca, en Pulp Fiction (1994). El estilismo nació como
un homenaje conceptual del director, Quentin Tarantino, y
la diseñadora, Betsy Heimann, al cine de la Nouvelle Vague
francesa. La película no popularizó una marca comercial de
trajes, sino una silueta completa. Resucitó la negra skinny
tie y el look monocromático minimalista, que pasó de verse
como “ropa barata de matón” a convertirse en el uniforme de
la elegancia cool urbana y del movimiento indie de mediados
de los 90.
Es quizá la forma más poderosa de prescripción: cuando ya
nadie recuerda quién fabricó la prenda, pero todo el mundo
recuerda cómo vestía aquel personaje. Y es que, un actor
aporta algo que un modelo no siempre puede ofrecer: una
biografía narrativa
.
�
En ‘Fuera de onda’, Cher Horowitz
convirtió los estampados de cuadros, los
‘twin sets’, las minifaldas y los accesorios
imposibles en una gramática adolescente
que todavía hoy alimenta las referencias
de diseñadores y consumidores
El vestido que d iseñé para
Elizabeth Taylor en ‘Un lugar
en el sol’ lo ada ptó una marca
de prendas para eventos: en
una ocasión, alg uien contó 37
elizabeth taylors en unaesta”
Let’s have fun: la moda busca su nuevo ritmo
62
El vestido que d iseñé para
Elizabeth Taylor en ‘Un lugar
en el sol’ lo ada ptó una marca
de prendas para eventos: en
una ocasión, alg uien contó 37
elizabeth taylors en unaesta”
Edith Head
Diseñadora de vestuario de Hollywood
Modaes Dossier
63
C
uando Pierre Bourdieu pronunció en 1977 su célebre
conferencia Alta costura y alta cultura, el título podía
parecer una provocación. La moda, decía el soció-
logo francés, era un objeto aparentemente frívolo, mientras
que la poesía, la pintura o la losofía ocupaban posiciones
mucho más protegidas dentro de aquello que una sociedad
considera cultura legítima. Su argumento era precisamente
que esa diferencia merecía ser cuestionada.
Bourdieu veía una homología estructural entre el campo
de la alta costura y el de la alta cultura: ambos construyen
jerarquías, consagran autores, distinguen entre iniciados y
recién llegados y convierten determinados objetos en bienes
dotados de un valor que excede con mucho su utilidad ma-
terial. La rma del diseñador, igual que la del artista, actúa
como mecanismo de consagración.
Medio siglo después, la pregunta ya no es si la moda
puede considerarse cultura. La cuestión es hasta qué punto
la propia industria es la que establece qué tiene o no legi-
timidad cultural.
En el universo de Bourdieu, la rma no es una simple
identicación comercial. Es lo que convierte un objeto or-
dinario en un objeto singular. La grie o rma del creador
funciona como una especie de transformación simbólica: una
prenda adquiere un valor que no puede explicarse únicamen-
te por sus materiales, su confección o su utilidad.
Y la moda lleva décadas utilizando el arte para reforzar
precisamente esa transformación. Elsa Schiaparelli tra-
bajó con Salvador Dalí e Yves Saint Laurent convirtiendo
Composición en rojo, azul y amarillo de Piet Mondrian en
vestido, Gianni Versace llevando el lenguaje de Andy Warhol
a sus colecciones o Louis Vuitton construyendo buena parte
de su historia reciente mediante colaboraciones con artistas,
arquitectos y fotógrafos. Pero existe una diferencia entre ins-
pirarse en el arte y participar de él: la segunda operación es
mucho más poderosa porque permite a la marca apropiarse
Alta costura
o alta cultura:
la moda como
agente cultural
Por Alba Ramos
Let’s have fun: la moda busca su nuevo ritmo
64
no sólo de una estética, sino también de parte del capital
simbólico asociado a ella.
Prada entendió pronto esa lógica. Prada Marfa, la instala-
ción permanente de Elmgreen & Dragset creada en 2005 en el
desierto de Texas, ni siquiera fue encargada originalmente por
la marca: los artistas utilizaron su universo visual y Miuccia
Prada aceptó el proyecto y cedió piezas de la colección oto-
ño-invierno 2005. Con el tiempo, la falsa tienda se convirtió
en una atracción cultural y turística y en uno de los ejemplos
más singulares de la intersección entre arte y moda.
De la colaboración a la institución
La evolución más signicativa llega cuando las casas dejan de
limitarse a colaborar con artistas y empiezan a crear infraes-
tructuras culturales propias. La Fundación Louis Vuitton es
el caso paradigmático: abierta en París en 2014, ha superado
ya los once millones de visitantes y desarrolla exposiciones,
encargos, performances, conciertos, proyecciones y conferen-
cias bajo una misión declarada de interés público. El conjunto
museístico de la fundación Prada en Milán, inaugurado en
2018, es otro ejemplo de ello, así como el Centro MOP, de la
Fundación Marta Ortega, abierto en 2022 en la antigua zona
industrial del puerto de A Coruña. Uno de los ejemplos más
reientes, la librería abierta por Louis Vuitton en Shanghái.
La diferencia fundamental respecto a la colaboración ar-
tística tradicional: la marca ya no pide al arte que legitime un
producto, sino que construye una institución que participa
en la producción y circulación de cultura.
El museo entra en la tienda
La misma lógica empieza a descender desde el lujo hacia
segmentos mucho más amplios. En abril de 2026, Massimo
Dutti abrió durante diez días una tienda efímera en el número
7 de la rue Froissart, en Le Marais, París. La localización en
un barrio asociado a galerías, diseño y moda independiente
La moda ya no busca legitimarse a
través del arte: construye museos,
publica literatura, ocupa galerías y
nancia grupos creativos para ser
parte del ecosistema cultural.
Modaes Dossier
65
se convirtió en parte del relato. La edición limitada convivía
con colaboraciones con la librería Yvon Lambert, la chef Rose
Chalalai Singh y la fotógrafa Saskia Lawaks.
La operación no se planteó únicamente como una tienda
temporal. Moda, gastronomía, fotografía, diseño y edición
funcionaban como una pequeña red cultural alrededor del
producto. El retail empieza a parecerse a una institución cul-
tural. Y, al mismo tiempo, las instituciones culturales empie-
zan a convivir con marcas, restaurantes, librerías y espacios
comerciales.
Si la pintura ha sido durante décadas el aliado natural de la
moda, ahora la literatura está adquiriendo un protagonismo
similar. Prada publicó en 2025 Ten Protagonists, una colección
de relatos de Ottessa Moshfegh vinculada a su campaña Acts
Like Prada. La escritora construyó diez personajes femeninos
a partir de su apariencia, mientras Carey Mulligan los inter-
pretaba ante la cámara de Steven Meisel. Y así convirtieron
una campaña de moda en una pieza literaria.
La misma marca había experimentado anteriormente con
Miranda July y una línea telefónica en la que el público podía
escuchar e interactuar con fragmentos de un guion. Miu Miu,
por su parte, ha desarrollado su Literary Club alrededor de
debates sobre literatura, género, lenguaje e identidad, mien-
tras Dior ha utilizado guras como Virginia Woolf y su novela
Orlando como materia para sus discursos creativos.
De la alta cultura a la cultura compartida
Si la moda busca museos, escritores, artistas y arquitectos,
también está ofreciendo algo a cambio: nanciación, visibi-
lidad, nuevos públicos, producción, espacios y capacidad de
distribución. La relación no es necesariamente unilateral.
Y quizá ahí esté uno de los cambios más importantes del
último medio siglo. La moda ya no necesita únicamente el
capital simbólico de la cultura: dispone también de recursos
para intervenir en ella.
Medio siglo después de que Pierre
Bourdieu analizara las semejanzas entre
alta costura y alta cultura, las marcas
han dejado de llamar a la puerta de las
instituciones culturales: algunas han
empezado a construir las suyas
Let’s have fun: la moda busca su nuevo ritmo
66
En España numerosas iniciativas artísticas y culturales
están apoyadas por una marca o un grupo de moda. Zara
Home o El Corte Inglés, por ejemplo, han equipado la sala
VIP de la feria de arte moderno Arco; Inditex es uno de los
principales mecenas del Museo Reina Sofía, y Mango apoya la
Swab Barcelona Art Fair. Por su parte, Loewe impulsa desde
1988 un premio internacional de poesía en castellano.
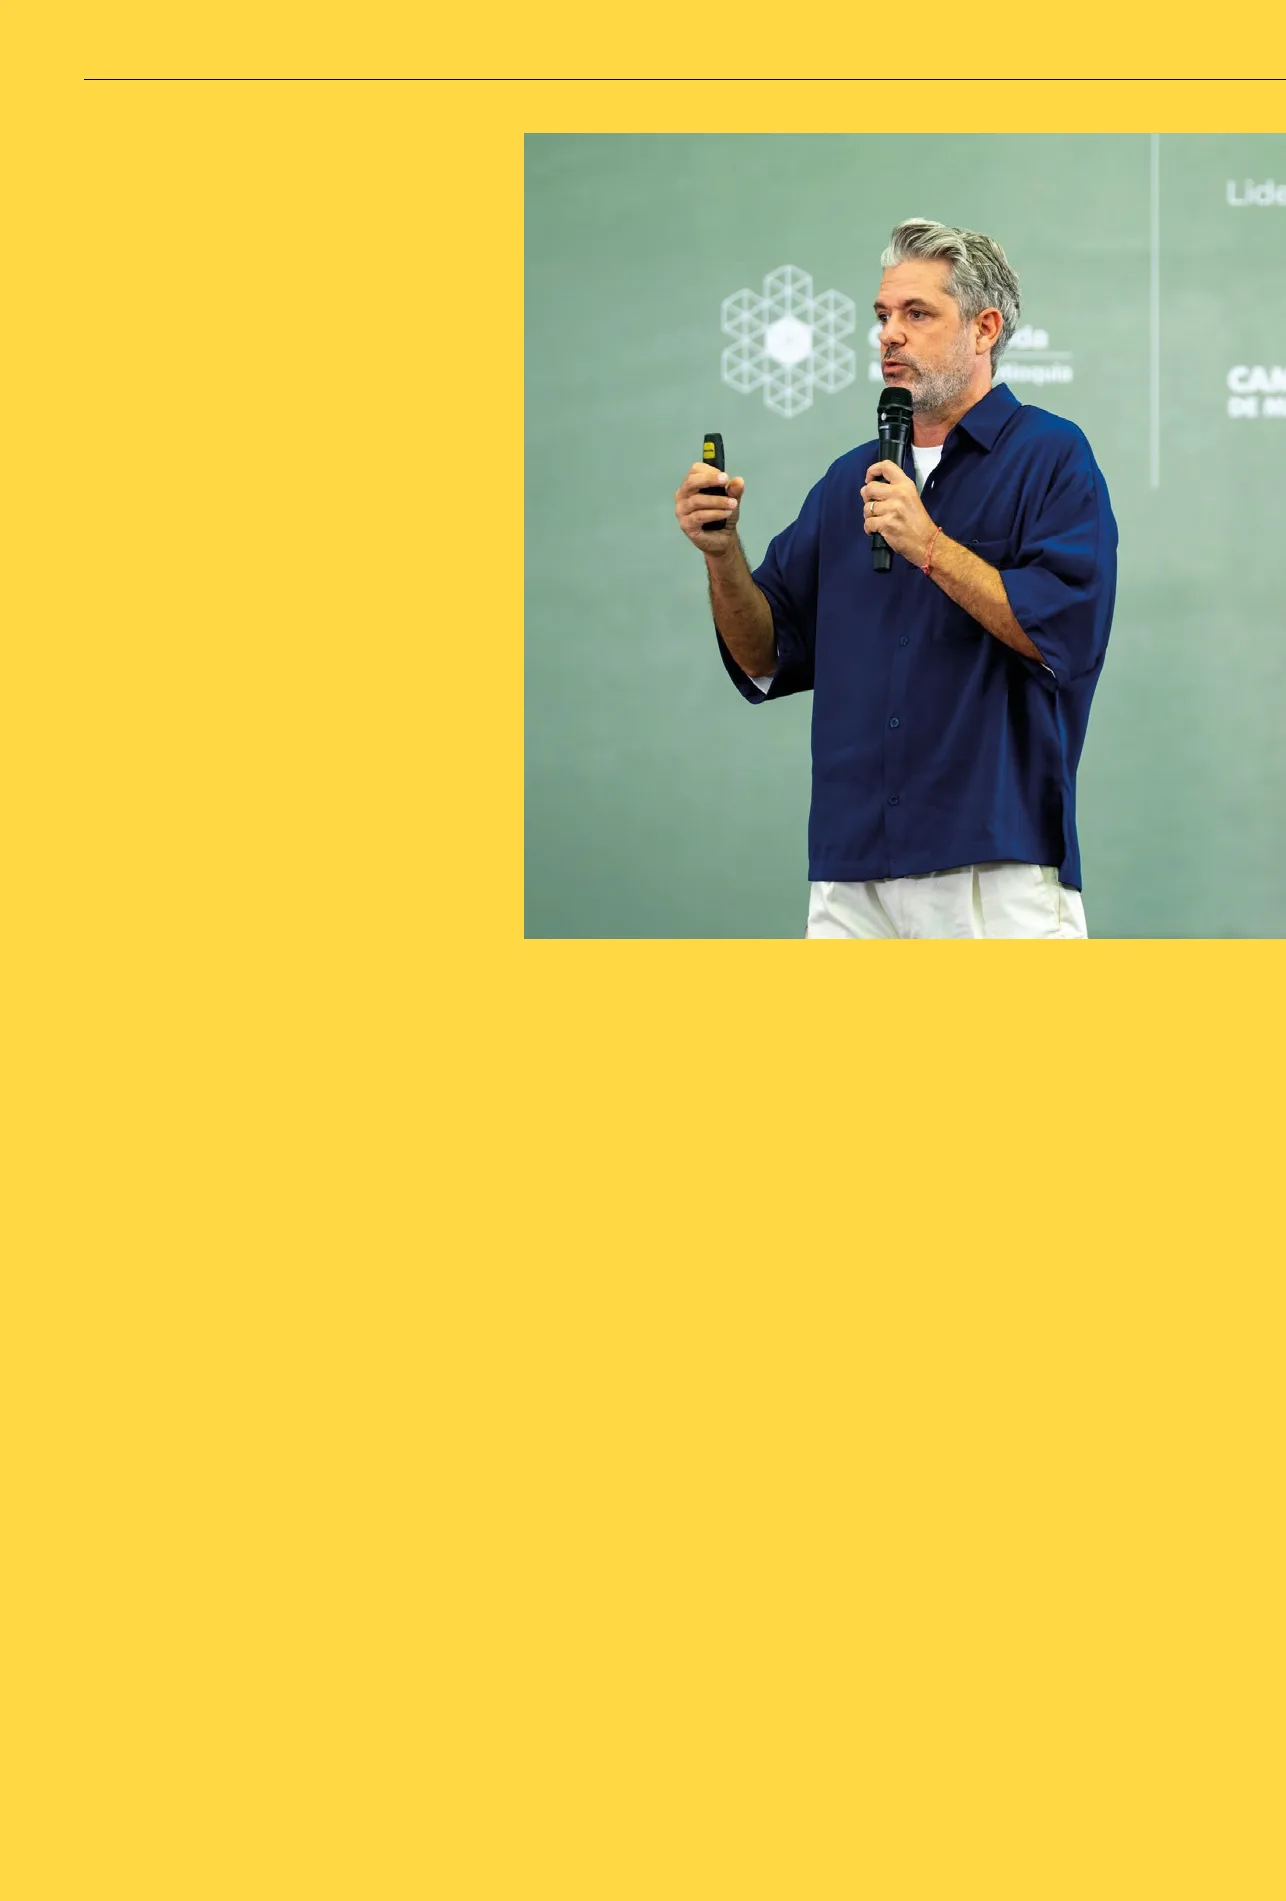
En septiembre de 2026, Gap anunció nuevas inversiones
en la economía creativa de San Francisco, ciudad donde abrió
su primera tienda en 1969. Su nueva iniciativa, e House,
transformará parte de su sede de 2 Folsom en un espacio
para residencias de artistas, música en directo, instalaciones
y talleres con creadores textiles y artesanos de la bahía.
La compañía ya ha adelantado que ampliará su colabora-
ción con la organización sin ánimo de lucro Nest para apoyar
a treinta pequeños negocios creativos de la zona, además de
su alianza con el Institute of Contemporary Art San Francisco
para desarrollar una instalación artística de gran formato
en Pier 24. Es un paso más allá del patrocinio. La compa-
ñía no está colocando su logotipo en una exposición: está
nanciando parte del ecosistema que hace posible que esa
cultura exista.
Así, este fenómeno ya no pertenece exclusivamente a las
grandes casas de lujo. Hace tiempo que la moda para las
masas está entrando en museos, pero también en librerías,
galerías, barrios creativos, estudios de artistas, restaurantes
y espacios públicos. Y las marcas empiezan a comprender
que el capital cultural no se obtiene únicamente asociándose
con un nombre célebre: también puede construirse creando
lugares, nanciando comunidades y conservando una me-
moria propia. Hace cincuenta años, Bourdieu utilizaba la alta
costura para explicar cómo funcionaban los mecanismos de
legitimación de la alta cultura. Hoy podría observar el movi-
miento inverso: la moda ha aprendido las reglas del campo
cultural y está empezando a jugar dentro de él.
�
La colaboración artística puede
prestar prestigio a una marca, pero
crear una institución, sostener un
archivo o nanciar a una comunidad
creativa supone algo distinto: participar
directamente en la producción y
circulación de cultura
Modaes Dossier
67
La moda, la cultura y el entretenimiento comparten cada vez
más espacios en la estrategia de las marcas. Las compañías
buscan nuevas fórmulas para captar la atención, generar vín-
culos emocionales y diferenciarse en mercados saturados de
estímulos. Sin embargo, ampliar el territorio de una marca
exige coherencia, una identidad reconocible y una relación de
conanza con el consumidor. Borja Borrero, director ejercuti-
vo para Iberia, Europa y Latinoamérica de Interbrand, analiza
las oportunidades del fashiontainment, el papel de las cola-
boraciones y las diferencias entre España y otros mercados,
además de advertir sobre los riesgos de perseguir tendencias
sin una estrategia clara.
¿Por qué las marcas están apostando cada vez más
por vincularse con la cultura y el entretenimiento? ¿Qué
ha cambiado en el consumidor?
La capacidad de captar y retener la atención es clave. Los
medios tradicionales y la publicidad siguen teniendo su
función, pero las estrategias más clásicas muestran síntomas
de agotamiento. Después de la pandemia, la gente volvió a
buscar lo tangible, la calle, las experiencias y lo inmersivo. El
entretenimiento permite una implicación más íntima con la
marca, compartir valores y sentirse parte de una comunidad,
algo fundamental teniendo en cuenta que en las sociedades
desarrolladas se valora cada vez más el experimentar que
poseer productos y servicios.
A menudo señalan cómo las marcas nacen y compiten
en arenas y cómo se desplazan a otras. ¿Cómo se
dene el territorio natural de una marca y qué le lleva
a explorar otros ámbitos?
Las marcas que generan más deseo, apego y preferencia son
aquellas que ofrecen soluciones en distintos ámbitos. Lego,
por ejemplo, ha pasado del juguete al entretenimiento, la
educación y las experiencias. Apple también ha ampliado su
actividad desde la tecnología hacia la música o el bienestar.
Cuando una marca se gana nuestra conanza, le concedemos
autoridad para ofrecernos productos y servicios que van más
allá del sector en el que nació.
¿Cómo puede distinguirse una colaboración que ge-
nera valor de otra que se limita a generar visibilidad o
una repercusión puntual?
La clave está en ganarse la conanza del consumidor y cons-
truir una relación que permita a la marca crecer hacia otros
territorios de forma coherente. Si has consolidado un vínculo
sólido con tus clientes en el ámbito de la moda, puedes em-
pezar a introducirlos progresivamente en otras actividades.
Zara, por ejemplo, dio el salto de la moda al hogar con Zara
Home. No se trata de diversicar por diversicar ni de buscar
una repercusión puntual, sino de ampliar la propuesta de valor
a partir de una relación que ya existe. Para hacerlo, la marca
debe demostrar que tiene sentido estar en ese nuevo territorio
Entrevista por Alba Ramos
Borja Borrero
Interbrand
68
y que puede aportar algo relevante al consumidor. El proceso
debe ser gradual: primero hay que ganarse su conanza y,
después, conseguir que te dé permiso para ofrecerle algo que
trascienda el negocio original.
¿Qué aporta asociarse con un artista o una gura
cultural más allá de una campaña o una colección
cápsula?
Es fundamental elegir bien con quién te asocias, porque
tiene que existir una comunión de valores, de visión y de
losofía. Siempre hay un riesgo: el comportamiento de
un artista puede cambiar y afectar a la marca, como ocu-
rrió con Adidas y Kanye West. La reputación tarda años en
construirse y segundos en destruirse. Por eso hay que cuidar
los acuerdos, el discurso y la coherencia de la colaboración.
Estas alianzas también permiten llegar a públicos inespera-
dos y probar nuevos territorios antes de ampliar la apuesta.
¿Qué papel están adquiriendo las tiendas físicas
en esta transformación?
La tienda está cobrando cada vez más protagonismo como
espacio de experiencia, no sólo como punto de venta.
Es el lugar donde el relato de la marca se materializa y el
consumidor puede tocarlo y vivirlo. Puede convertir-
se en un espacio cultural que acoja charlas, encuentros,
foros, conciertos o desles. Estamos viendo cómo Zara o
Mango apuestan por menos tiendas, pero más grandes,
mejor ubicadas y más inmersivas. Son espacios que pue-
den aprovecharse de otras maneras, más allá de la venta.
¿Qué buscan industrias como la banca, los seguros
o la energía cuando se acercan a la cultura y al
entretenimiento?
Son sectores cuyos productos y servicios pueden resultar di-
fíciles de diferenciar y que, en ocasiones, se perciben como
rutinarios o distantes. El patrocinio deportivo y las alianzas
culturales les permiten rejuvenecer la marca y acercarse a gene-
raciones más jóvenes. Sin embargo, cada compañía debe elegir
el territorio en función del público al que quiere llegar. Para un
banco que busca conectar con un segmento urbano, la música
puede tener sentido; para otro más centrado en las pequeñas y
medianas empresas, quizá encaje mejor otro ámbito cultural.
¿Qué deben tener en cuenta las compañías para evitar
que una acción se vuelva en su contra?
Hay que dominar el discurso y cuidar la ejecución. La pro-
puesta debe ser sucientemente inclusiva y accesible para que
no genere el efecto contrario al deseado. También es impor-
tante no sonar impostado: una marca no puede pasar de cero
a cien en un segundo y presentarse de repente como algo que
nunca ha sido. Debe construir esa relación con el tiempo y
ganarse la credibilidad.
Volviendo al ejemplo de la banca, hay casos como el de
Unicaja que cuenta con una larga trayectoria vinculada al
baloncesto, Santander al automovilismo o Iberdrola al deporte
femenino. Son territorios que se consolidan mediante una
apuesta sostenida, que permite al consumidor reconocer la vin-
culación y entender por qué esa marca está ahí. La clave es que
la asociación no se perciba como una acción aislada para ganar
visibilidad, sino como parte de una estrategia con sentido.
¿Qué grado de madurez tiene el fashiontainment en
España?
Mi impresión es que España es un mercado algo más clá-
sico que el británico, el alemán, el estadounidense o el ja-
ponés, donde se desarrollan propuestas más audaces. Aquí
todavía no estamos en la vanguardia. El lujo es un genera-
dor muy potente de experiencias y entretenimiento, pero
en España tenemos menos grandes marcas de este segmen-
to. Aun así, hay proyectos interesantes, como el de Loewe,
que está contribuyendo a posicionar Madrid, o Zara, que
lleva tiempo aventurándose en iniciativas más disruptivas.
¿Qué buenas prácticas y qué errores se repiten en
estas estrategia?
Nude Project me parece una buena práctica: es una marca
Evitando las “arenas movedizas”
La atención del consumidor se ha
convertido en un terreno de competencia
entre industrias que tradicionalmente
operaban por separado. Las marcas
exploran la música, el deporte, la
gastronomía o los espacios culturales
para construir relaciones que van más
allá de la compra. Sin embargo, la
expansión exige una estrategia clara:
elegir territorios coherentes con la
identidad de cada compañía, seleccionar
cuidadosamente a sus socios y construir
credibilidad a largo plazo, en lugar de
perseguir visibilidad puntual, según
reexiona Borja Borrero.
“Las marcas deben ganarse
el permiso para entrar
en otras industrias”
Modaes Dossier
69
¿Modaes sin límites para todo tu equipo?
Modaes.com/corporate
CUENTA CORPORATE
que casi nace desde el entretenimiento hacia la moda, y
ambas dimensiones se alimentan entre sí. El error está en
intentar entrar en un territorio que no pertenece a la marca
o querer abarcar demasiados ámbitos a la vez. Hay que ele-
gir las propias batallas, ser el a los valores y al discurso de
la compañía y tener claro por qué está en el mercado y qué
quiere aportar al consumidor. No se trata de estar presente
en todos los territorios ni de sumarse a cualquier tenden-
cia, sino de identicar aquellas oportunidades que encajan
con la identidad de la marca y en las que puede construir
una relación relevante con el público. Si una compañía se
dispersa en demasiadas acciones, corre el riesgo de diluir su
posicionamiento y gastar recursos sin construir credibilidad
a largo plazo. Cada iniciativa debe responder a una estra-
tegia y reforzar aquello que hace reconocible a la marca.
No vale cualquier cosa ni se puede querer gustar a todo el
mundo: es importante saber a quién te diriges, qué valores
quieres transmitir y qué territorios tienen sentido para ti.
¿Qué ocurre cuando una marca se suma a una ten-
dencia que no encaja con su identidad?
Se pierde credibilidad, y recuperarla lleva tiempo y dinero. A
veces, el problema es que la marca no tiene un ADN claro desde
el principio. Hay compañías cuyos discursos son tan genéricos
que podrían intercambiar sus logotipos sin que cambiara nada.
Si no existe una identidad denida, resulta difícil seleccio-
nar los contenidos y las experiencias que encajan con ella.
¿Qué pueden aprender las grandes compañías de las
marcas emergentes?
Cuando partes de una hoja en blanco tienes que arriesgar
más para destacar. Las marcas nuevas suelen tener menos
personas, más agilidad y más facilidad para recticar si se
equivocan. Las grandes compañías pueden aprender de
esa capacidad para probar cosas y desarrollar discursos
diferentes. En el lujo también vemos marcas nuevas que
generan más vinculación que algunas históricas, porque el
consumidor busca propuestas novedosas y quiere sentirse
diferente. En un mercado con una oferta amplia y estánda-
res de calidad cada vez más elevados, el vínculo emocional
adquiere una importancia creciente.
¿Qué papel desempeñan los canales digitales en esta
nueva relación con el consumidor?
El canal digital se ha convertido en una ventana de entreteni-
miento fantástica. Las nuevas tecnologías permiten generar
contenidos en menos tiempo y a menor coste. Aunque la expe-
riencia física es el momento de la verdad, el entorno digital tam-
bién puede servir para descubrir la marca y relacionarse con
ella, más allá de comprar un producto. Las compañías deben
alimentar la curiosidad y el deseo de descubrir cosas nuevas.
¿Cómo pueden las marcas aprovechar el contenido
para ser una inspiración y no una molestia?
Hay que tener cuidado con la cantidad y la calidad de los
contenidos. Si una pieza es larga, debe aportar valor; también
pueden funcionar los formatos breves, siempre que se elijan
bien los momentos y los canales. No se trata de producir con-
tenido constantemente, sino de entender qué quiere ofrecer
la marca y qué puede interesar al público.
Entonces, ¿cómo está cambiando la forma en que las
marcas compiten por la atención de los usuarios?
Hay un concepto que me parece muy interesante: el share of
wallet, es decir, la parte del gasto del consumidor que consigue
captar una marca. Las compañías tradicionales han competido
históricamente por esa cuota de la cartera, pero las nuevas
marcas buscan también ganar share of life: conseguir ocupar
una parte de la atención y de la vida de las personas, inuir
en sus intereses e integrarse en su día a día. No se trata única-
mente de lograr que compre un producto, sino de generar un
vínculo que vaya más allá de la transacción. En este contexto,
el entretenimiento puede ayudar a las marcas a formar parte
de las conversaciones, los gustos y las experiencias de su pú-
blico. Es una manera de construir una relación más amplia y
duradera, en la que la marca no sólo está presente cuando se
produce una compra, sino también en otros momentos de la
vida del consumidor.
�
“En un mercado donde los
productos ofrecen niveles
de calidad cada vez más
parecidos, la vinculación
emocional gana importancia”
70
Let’s have fun: la moda busca su nuevo ritmo
¿Modaes sin límites para todo tu equipo?
Modaes.com/corporate
CUENTA CORPORATE
Let’s have fun: la moda busca su nuevo ritmo
72
De Lacoste
a Beckham,
el deportista
como más
que un icono
El deporte y la moda han
aprendido que, si se lo proponen,
forman una relación comercial
incontestable: alcance, iconos,
tendencia y cultura se unen.
U
n joven e insurgente jugador del Manchester
United saltaba al césped de Wembley, bajo la
atenta mirada de Sir Alex Ferguson, con un gorro
tapando su cabello rubio. Todos los focos le apuntaban,
durante la previa no se analizaba el partido, rival o la tác-
tica del veterano entrador. El comentario era otro: ¿qué
esconde David Beckham? El que se acabaría convirtiéndo
en un icono del deporte y la moda se había hecho una cres-
ta al estilo mohicano en el pelo que causó revuelo dentro y
fuera del estadio cuando se destapó la sorpresa. Ferguson,
molesto, y con la idea clavada de que un jugador de fútbol
sólo tiene que centrarse en la pelota, le hizo raparse el pelo,
que chocaba con el estilo tradicional del técnico inglés.
Beckham obedeció. Se fue al vestuario, deshizo el peinado
y saltó al campo con la cabeza rapada, el cuello del polo
de manga larga de la primera equipación de los red devils
levantado (estilo que copió de su compañero Eric Cantoná
y que sacaba de quicio a Sir Alex Ferguson) y con ganas de
hacer historia. El resultado de aquel partido no fue lo más
relevante de aquella tarde de fútbol. Fue un punto clave
en la era de colaboraciones entre las grandes guras del
deporte rey y el negocio internacional de la moda.
Pero mucho antes de Beckham, otros deportistas ya ha-
bían comenzado a hacer historia en la industria de la moda,
aportando valores como la ambición o la épica de las victo-
rias a diferentes marcas. Los deportistas cuentan historias
de superación y éxito que se convierten en una aspiración
e inspiración para sus seguidores, que consumen deporte
en momentos de entretenimiento. Y, aunque no consuman
un partido de fútbol de noventa minutos, las redes sociales
hacen que los goles, mates y sets lleguen a ellos.
Por Óscar Hernández
René Lacoste ganó siete torneos de Grand Slam antes de
fundar su propia marca, a la que puso su apellido y cuyo
logotipo (reconocible en todo el mundo) es un cocodrilo
en honor a su apodo como jugador, Le Crocodile. Tras su
retirada de las pistas, René Lacoste se asoció en 1933 con
el industrial textil André Gillier para lanzar una prenda
más cómoda para jugar al tenis. Frente a las camisas ha-
bituales, Lacoste desarrolló un polo de manga corta, con
cuello y abertura abotonada, confeccionado en petit piqué,
un tejido de punto ligero y transpirable que facilitaba el
movimiento. Lacoste es hoy una empresa de cerca de 3.000
millones de euros de facturación, más de mil tiendas en
el mundo y está controlada desde 2012 por Maus Frères.
Aunque su fundador, fallecido en 1996, esté fuera de las
pistas, la marca sigue destilando los valores del deporte.
Como Le Crocodile, otros deportistas han creado sus
propias empresas: Kenvin Plank lanzó Under Armour
mientras jugaba a fútbol americano en los Maryland
Terrapins; Li Ning es el nombre de uno de los mejores
atletas de la historia de China y el propio Phil Knight,
fundador de Nike, practicaba atletismo en la Universidad
de Oregón cuando tuvo la idea de lanzar una zapatilla
menos pesada junto a su entregador, Bill Bowerman, lo que
daría lugar a Blue Ribbon, origen del gigante del swoosh.
Más allá de los deportistas que se han convertido en
empresarios, otros tantos atletas han creado marcas apa-
lancadas en su imagen en alianza con grandes grupos,
tanto de equipamiento deportivo como de moda en gene-
ral. Nike fue, precisamente, el creador de este mecanismo,
que va más allá del mero patrocinio. En 1984, la compañía
estadounidense se jó en un joven jugador de balonces-
Modaes Dossier
73
De Lacoste
a Beckham,
el deportista
como más
que un icono
to que ya había despuntado en la Universidad de North
Carolina, Michael Jordan. Ese mismo año, Chicago Bulls
lo eligió en el dra de la National Basketball Association
(NBA). Michael Jordan fue el primer jugador en tener una
marca propia y su primer contrato con y Nike ascendía
a un millón de dólares anual, además de royalties por las
ventas de las zapatillas, algo que cambiaría con el paso de
los años. Con el acuerdo rmado, llegaron al mercado las
Jordan One, que tuvieron al año siguiente una segunda
versión. Más tarde se consolidaría la idea de la marca Air
Jordan. Hasta hoy, las deportivas Jordan, con el jugador
ya retirado de las canchas (tras dejar el baloncesto probó
con el beisbol y con el golf), guran entre los productos
más cotizados de la empresa de Oregón.
Tras Jordan, otros deportistas han conseguido tener sus
propias marcas (de Rafa Nadal a Serena Williams, ambos
con Nike), pero el modelo que ha resultado más fructífero
es el de embajador-propietario. El tenista Roger Federer es
un buen ejemplo de ello. Considerado uno de los mejores
jugadores de todos los tiempos y ganador de veinte torneos
Grand Slam, Federer es imagen de la japonesa Uniqlo pero,
sobre todo, es copropietario de la empresa suiza de calzado
deportivo On. En 2019, Federer invirtió en el capital de
la compañía, que entonces facturaba poco más de cien
millones de euros. Hoy en día, On proyecta alcanzar cerca
de 6.000 millones de euros de facturación en 2029.
En su camino hacia 2029, On ha puesto una pieza im-
portante sobre la mesa: el fútbol. El pasado septiembre, la
compañía suiza, que comenzó su trayectoria vinculada al
mundo del running y del streetwear, anunció su desembarco
en la categoría con un acuerdo de patrocinio con el futbo-
lista Kylian Mbappé, vinculado a Nike durante casi veinte
años. Aunque los términos económicos del acuerdo con
Mbappé no se han desvelado, sí ha trascendido que durará
diez años y que, como ya sucedió con Federer, incluye una
participación accionarial para el jugador. Al frente de la
nueva dirección de fútbol, On ha colocado al exfutbolista
ierry Henry, en el cargo de director de la categoría.
Hugo Boss trata de relanzar su imagen con David
Beckham, que desde 2024 se encarga del diseño y super-
visión del producto de la línea Boss. Beckham, embaja-
dor global de Adidas, no llegó a ser el mejor futbolista
del mundo, pero su imagen lo catapultó y hoy, lejos de
los campos, continúa siendo uno de los deportistas más
deseados por las marcas. En su etapa en el Real Madrid,
aprovechó el tirón de su estilo (en España hizo que se
popularizara la palabra metrosexual) para acaparar un
gran número de campañas publicitarias. La primera gran
acción publicitaria fue como imagen de Emporio Armani
Underwear en el año 2007. Después, lanzó la colección
David Beckham Bodywear con H&M. Todas las campañas
por las que pasaba el futbolista rompían récords en ventas.
Cristiano Ronaldo es otra gran estrella del fútbol que
ha hecho su carrera entre la moda y el deporte rey, aunque
con una trascendendencia muy inferior a la del británico.
Como Beckham, el jugador portugués aprovechó su físico
para ser imagen de marcas como Louis Vuitton o Emporio
Armani, además de Nike. En 2013, Cristiano Ronaldo creó,
en colaboración con el fabricante danés JBS Textile Group
y el diseñador Richard Chai, una marca de ropa interior,
calcetines y camisas bajo las siglas CR7, que se compone
de sus iniciales y su histórico dorsal.
�
Let’s have fun: la moda busca su nuevo ritmo
74
Roger Federer y Héctor Bellerín
Con la estela dejada por René Lacoste, Michael
Jordan o David Beckham, deportistas como
el tenista suizo Roger Federer o el futbolista
español Héctor Bellerín han rizado el rizo de
la relación entre iconos del deporte y la moda.
En el caso de Roger Federer, el tenista (durante
años número 1 del mundo) ha sido embajador
de moda, colaborador en el desarrollo de
producto y accionista de una marca deportiva.
¿Sus alianzas? La japonesa Uniqlo y la suiza On
Running, de la que es accionista. Por su parte,
Bellerín, el futbolista culto, ha sido el primer
deportista español en codiseñar una colección de
H&M. También ha protagonizado una campaña
de Golf Wang y ha deslado para Louis Vuitton
bajo la dirección creativa de Virgil Abloh. ¿Qué
le hace especial? Unos códigos poco habituales
en el fútbol: es vegano, muestra abiertamente
su conciencia social y ambiental o se pinta las
uñas. También ha mostrado su interés y se ha
involucrado en proyectos vinculados con la
segunda mano.
Jordan y Nike, patrocinio legendario
Michael Jordan fue una gura irrepetible para
el patrocinio deportivo, pero también para el
baloncesto estadounidense y para Nike, hoy
convertida en la mayor compañía de
equipamiento deportivo del mundo. Air, película
de cción basada en el origen de las Air Jordan, y
The last dance, la serie que hace un recorrido por
la última temporada de Jordan en los Chicago
Bulls, dan una amplia muestra del alcance que
ha tenido la gura del jugador de baloncesto
dentro y fuera de la cancha. El acuerdo con Nike,
rmado antes de su entrada en la NBA, derivó en
que la imagen de un atleta sostuviera por primera
vez un negocio completo. Las zapatillas y otros
productos con la silueta de Jordan suspendido
en el aire haciendo un mate han trascendido a su
carrera deportiva: en el último ejercico, Jordan
Brand generó una cifra de negocio de 7.034
millones de dólares.
Las marcas que perseguían a estas
estrellas para ser su imagen se dieron
cuenta del alcance y la transversalidad
que un jugador de fútbol podía tener
para su producto
Modaes Dossier
75
‘Fashion lms’:
auge, caída y
mutación de
un género
La moda huyó de la publicidad a
través del cortometraje. Ahora, las
redes sociales han fragmentado el
formato hasta convertirlo en una
herramienta más.
Cuando las marcas
aprendieron a producir
contenidos audiovisuales
con códigos propios del
cine, el formato perdió su
carácter excepcional y
empezó a diluirse
Por Alba Ramos
H
ubo un momento, entre la fotografía y el reel, en que la
moda quiso hacer cine. No anuncios más largos, sino
pequeñas películas con directores de autor, narrativas
propias, música, personajes y presupuestos de rodaje. El fashion
lm nació como un formato híbrido entre moda, publicidad,
cine y arte y, durante unos años, se convirtió en uno de los
territorios más sosticados de la comunicación de las marcas.
A comienzos de siglo, Internet estaba cambiando la forma
de consumir imágenes. La fotografía continuaba siendo el len-
guaje dominante de las revistas y las campañas, pero la pantalla
permitía introducir algo nuevo: movimiento, sonido, narración
y tiempo. El fashion lm fue, en buena medida, la respuesta de
la moda a esa transformación.
Nick Knight fue uno de sus grandes pioneros. En 2000 lanzó
SHOWstudio, una plataforma concebida para experimentar
con la imagen en movimiento y las nuevas tecnologías. Uno
de sus primeros trabajos fue Dolls, publicado ese mismo año,
una pieza que ya se situaba en ese territorio indenido entre
publicidad, cortometraje, moda y arte.
La investigación académica de Paloma Díaz Soloaga y
Leticia García Guerrero identicaría después el fashion lm
como una herramienta de construcción de marca, especial-
mente relevante para el lujo y favorecida por plataformas como
YouTube y Vimeo.
Durante la primera década del siglo XXI, el
formato fue ganando sosticación. La fotografía podía mos-
trar una colección; el vídeo permitía construir alrededor de
ella una atmósfera, una banda sonora o un relato. Las marcas
empezaron a recurrir a directores, artistas y músicos y el con-
tenido dejó de ser simplemente una extensión audiovisual de
una campaña gráca.
El fenómeno alcanzó una de sus expresiones más durade-
ras con Miu Miu. En 2011, la rma puso en marcha Women’s
Tales, una serie de cortometrajes dirigidos exclusivamente por
mujeres. En 2026, el proyecto alcanzó su episodio número 31
con Discipline, dirigido por Mona Fastvold. Más que una cam-
paña, había construido una lmografía propia y una relación
continuada con la creación cinematográca.
La relación sigue mutando. A nales de 2025, Michel
Gondry dirigió para Chanel un cortometraje protagonizado
por Margaret Qualley y A$AP Rocky para presentar la colec-
ción Métiers d’art 2026. La pieza recuperaba además el universo
visual de Come into my world, el videoclip que el director realizó
para Kylie Minogue en 2002.
En España, Tous es una de las compañías que ha hecho uso
del fashion lm para posicionar su marca. En 2020, con motivo
de su centenario, la empresa presentó el documental Oso, diri-
gido por Amanda Sans y producido por Globomedia. La pieza,
Modaes Dossier
77
‘Fashion lms’:
auge, caída y
mutación de
un género
que narra la historia de la empresa, se estrenó en la edición
número 68 del Festival Internacional de Cine de San Sebastián.
La fuerza del fashion lm está también en su capacidad para
esquivar los códigos tradicionales de la publicidad. En lugar de
interrumpir al espectador con un anuncio, las marcas pueden
ofrecerle una pieza que quiere ver voluntariamente. El producto
queda integrado en una historia y la comunicación se desplaza
de la interrupción a la atracción.
La fórmula resultó especialmente interesante para el lujo.
Una rma podía construir sensibilidad, atmósfera y universo
sin necesidad de explicar directamente qué estaba vendiendo.
La publicidad funcionaba mejor cuanto menos parecía publi-
cidad. Pero ahí estaba también la semilla de su propia desapa-
rición. A medida que las marcas aprendieron a producir este
tipo de contenidos, contratar directores y desarrollar estructuras
audiovisuales el fashion lm dejó de ser excepcional.
Cuando el género se convirtió en lenguaje
La llegada de YouTube, Facebook, Instagram y posteriormente
TikTok aceleró el proceso. El género había nacido pensando
en un espectador dispuesto a sentarse ante una pantalla para
ver una pieza completa. Las redes introdujeron otra lógica:
primeros segundos decisivos, formatos verticales, fragmentos,
avances, loops, making of y contenidos derivados.
La película completa dejó de ser necesariamente el producto
nal. Una misma producción podía generar fotografías, vídeos
cortos, entrevistas, piezas para redes y contenidos detrás de
las cámaras. La industria dejó de producir una película para
Internet y empezó a crear un ecosistema de imágenes para dis-
tintas plataformas. Así, mientras el término fashion lm perdía
protagonismo, su lenguaje se extendía por toda la comunicación
de moda: campañas audiovisuales, desles retransmitidos, do-
cumentales, series, contenidos editoriales y piezas concebidas
especícamente para redes.
La pandemia proporcionó una última gran oportunidad al
formato. Con los desles y presentaciones físicas suspendidos,
las marcas volvieron a necesitar piezas capaces de presentar
colecciones a distancia. Un estudio de los investigadores Pablo
Martín-Ramallal y Mercedes Ruiz-Mondaza, publicado en 2024
por la Revista de Comunicación de la Sociedad Española de
Estudios sobre la Comunicación Iberoamericana (Seeci), ana-
lizó 44 fashion lms difundidos entre 2020 y 2022 y constató
la relevancia que adquirió el formato durante aquel periodo.
Pero, cuando regresaron las pasarelas y los eventos físicos, el
nuevo género audiovisual de la moda no recuperó su antigua
centralidad.
La evolución se encuentra ahora en otro lugar. Las marcas
ya no necesitan hacer un fashion lm: quieren formar parte de
la cultura audiovisual. La estrategia empieza incluso antes de
la cámara con acuerdos con guras del séptimo arte. Dior ha
incorporado a actores como Josh O’Connor y Drew Starkey a
su estrategia internacional bajo la dirección creativa de Jonathan
Anderson. Loewe, por su parte, nombró en 2026 a la actriz
británica Isla Johnston como primera embajadora global bajo
la dirección de Jack McCollough y Lázaro Hernández. La actriz,
conocida por su papel en Gambito de dama, se incorpora así a
la narrativa de la rma española de lujo.
El fenómeno también afecta a quienes están detrás de la
cámara. El director y guionista Luca Guadagnino participó en
2025 en la concepción del espacio del desle de Dior primave-
ra-verano 2026 junto al diseñador Stefano Baisi y el cineasta
documental Adam Curtis. Y On recurrió al productor y director
Spike Jonze para dirigir Shape of Dreams, una película de tres
minutos vinculada a la primera colección creada con Zendaya,
que además participó como cocreadora junto al estilista Law
Roach.
Productoras ‘de marca’
Saint Laurent creó Saint Laurent Productions en 2023 y pasó
de vestir películas a producirlas. Su primer proyecto fue Strange
Hoy la frontera entre campaña,
película, contenido de entretenimiento
y producción cultural es cada vez más
difícil de dibujar. El género ‘fashion lm’
no ha desaparecido: su lenguaje se ha
integrado en la comunicación de las
marcas de la industria de la moda
Let’s have fun: la moda busca su nuevo ritmo
78
Way of Life, de Pedro Almodóvar, al que siguieron trabajos
presentados en Cannes de cineastas como David Cronenberg,
Paolo Sorrentino o Jacques Audiard. LVMH avanzó en la
misma dirección con 22 Montaigne Entertainment, creada en
2024 junto a Superconnector Studios para desarrollar, copro-
ducir y conanciar películas, series y formatos de audio. El
movimiento supone un cambio de escala: el objetivo ya no
es aparecer dentro de la cultura popular, sino participar en su
producción.
Dior acaba de llevar esta convergencia un paso más allá
con la productora y distribuidora A24. En septiembre de 2026,
ambas compañías anunciaron una colaboración creativa de dos
años que abarca cine, teatro y acontecimientos en directo. El
acuerdo se presentó mediante un cortometraje protagonizado
por Sabrina Carpenter, Camille Cottin, Josh O’Connor, Drew
Starkey y Sophie Wilde, interpretando en clave de cción a
Jonathan Anderson. En octubre de 2026 Gap ha lanzado su
primera colaboración fashiontainment con la boy band esta-
dounidense JYT. Una serie documental de varios episodios
que será el pistoletazo de salida de la nueva plataforma de la
compañía para desarrollar contenidos, licencias, asociaciones
y experiencias en toda su cartera de marcas.
La evolución no es exclusiva del lujo. En diciembre de 2025,
Zara presentó Le Dîner, un cortometraje de 16 minutos pro-
ducido por Little Spain y dirigido por Santos Bacana y Rogelio
González, con Rossy de Palma, Diane Kruger, Vincent Cassel,
Damson Idris, Dylan Penn y Chucho Valdés, entre otros. Luca
Guadagnino, después de trabajar en el universo de Dior, ha
colaborado también con Zara Home en una colección protago-
nizada por Jamie Bell, Chase Sui Wonders, Michael Stuhlbarg
y Patricia Arquette.
La industria ya no intenta que el consumidor vea una cam-
paña; intenta que quiera ver una historia en la que la marca
forma parte del relato.
�
Modaes Dossier
79
Para convertir la moda en
entretenimiento no basta
con poner unas cámaras y ya
está. Esa es la diferencia entre
conseguir tres mil espectadores
y conseguir tres millones”
Let’s have fun: la moda busca su nuevo ritmo
80
Para convertir la moda en
entretenimiento no basta
con poner unas cámaras y ya
está. Esa es la diferencia entre
conseguir tres mil espectadores
y conseguir tres millones”
Nick Knight
Fotógrafo, director y fundador de SHOWstudio
Modaes Dossier
81
Nathan Baidez es CEO de Equipo Singular, una de las
agencias de comunicación con un mayor recorrido en el
negocio de la moda en España. Licenciado en Periodismo
por la Universitat Autònoma de Barcelona, el ejecutivo
inició su carrera en la agencia en 2013 tras una primera
etapa profesional en Albanta AAM. Equipo Singular dene
e implementa estrategias de comunicación para compañías
como Zalando, Sunglass Hut, Tendam, Latin Grammy, 080
Barcelona Fashion o Aperol, entre otras, y ha desarrollado
activaciones de marca como la de Ray-Ban Meta en los
festivales Sónar y Mad Cool.
¿Qué es el fashiontainment y por qué es importante
para la industria de la moda?
Es la unión entre la moda y el entretenimiento, la integra-
ción entre ambos territorios. Es algo que en realidad no es
nuevo: la moda siempre ha construido su imaginario y se
ha relacionado con el mundo cultural. Pero es cierto que
en los últimos años el ecosistema de comunicación ha cam-
biado y esto ha permitido que esta vinculación se traduzca
en la creación de productos culturales en sí mismos. Hoy
hay plataformas de distribución de contenidos que antes
no existían y con el crecimiento de las mismas se han ge-
nerado también nuevos formatos que han permitido a las
marcas ser productoras de contenido cultural. Siempre se
han usado referentes del mundo de la música, por ejemplo,
para conectar marcas con audiencias, para construir relato
de marca, pero ahora las formas en las que estas relaciones
tienen lugar son mucho más amplias.
¿Tiene que entenderse como un instrumento de co-
municación, de márketing o de venta?
Todos ellos a la vez. La marca tiene que entender que su
rol en el contexto de comunicación ha cambiado a lo largo
de los años. Porque, al nal, tenemos muchos players com-
pitiendo por la atención de las audiencias, junto a muchas
otras formas de ocio que tienen estos mismos públicos. Que
se hayan abaratado los costes de la publicidad ha generado
un aumento muy considerable de los impactos que reciben
las audiencias. Además, es necesario tener en cuenta que
las nuevas plataformas de comunicación ya no se rigen
por la regulación publicitaria tradicional, que tiene unas
limitaciones. Y ya no es sólo la publicidad en sí misma,
sino todas las creaciones de contenidos de creadores que
son publicitarios: estamos en un entorno de saturación
publicitaria y al mismo tiempo el consumidor tiene una
posibilidad de saltarse y silenciar esa publicidad muy su-
perior a la que ha tenido en otros momentos de la historia.
Actualmente, todo esto obliga a las marcas a aportar valor
real a las audiencias a cambio de la atención, que ya no se
compra tan fácilmente. Marcas y agencias tienen que crear
contenido que los consumidores quieran. Cuando creas
Entrevista por C.D.A.
Nathan Baidez
Equipo Singular
82
contenidos pensando en las necesidades de tu audiencia,
yendo más allá de la venta de tu servicio, tienes que poner
en valor cómo eso vende la identidad de la marca, la perte-
nencia, el signicado… y todo ello termina repercutiendo
en el valor de la marca.
¿Ya no funcionan la televisión, las revistas o los
inuencers?
La diversicación de los canales ha enriquecido enorme-
mente el mix de medios. Los soportes nos limitaban mucho
la forma en que las marcas se pueden comunicar con ellos,
vía publicidad o vía relaciones públicas. Para convertir
algo en noticia hay una serie de parámetros bastante li-
mitantes a los que te tenías que atener: necesitabas un
personaje público que tuviera interés y adaptar el mensaje
de marca al interés a los programas, revistas, etc. que te
daban difusión. Ahora puedes crear una relación más di-
recta con las audiencias porque las marcas son creadoras
de contenidos que nos dan más riqueza. Esto no impide
que sigan teniendo valor los soportes tradicionales: siguen
teniendo audiencias millonarias y crean notoriedad, pero
la televisión ya no es el principal medio de comunicación
que consumen las audiencias comercialmente más relevan-
tes. Otro aspecto sustancial en las audiencias es que, en
el ecosistema de prescriptores, ha habido un crecimiento
exponencial de los creadores de contenido online, y el
ecosistema de personajes de interés se basa hoy mucho
más en el mundo digital.
Para las marcas, ¿es más difícil hacerlo bien?
El consumidor tiene más capacidad de saltarse la publicidad,
de escoger lo que quiere. También tiene más impactos y
es más difícil generar memorabilidad. Hay que hacer un
ejercicio más complejo.
¿Cómo debe ser entonces el director de márketing
de una marca de moda frente a este ecosistema?
El entorno es más complejo y más cambiante. Esto nos
obliga a todos, a las marcas y a las agencias, a estar constan-
temente probando fórmulas, a entender que se ha sosticado
mucho el ecosistema de comunicación. Es muy importante
entender esa evolución, estar a la vanguardia sin perder a
la marca por el camino. Porque tampoco vale sumarse a
cualquier tendencia.
La importancia de la cultura en el mundo de la moda
obliga a que los directivos entiendan los movimiento
culturales. ¿Es así?
Totalmente. Es muy relevante que en los departamentos de
márketing se incorporen esas guras. El rol de un director
de márketing tiene que ser alguien que entienda el contexto
cultural en el que nos movemos. Al menos debe estar abier-
to. Y también debe estar más a la última de todo lo que está
pasando. Igual no tienes que conocer hasta el movimiento
más nicho, pero debes estar muy abierto a entender el valor
que tiene eso. Asimismo, el director general debe entender
el rol de la marca en su contexto y estar dispuesto a impulsar
cosas novedosas y disruptivas.
¿Cómo se selecciona dónde se debe estar? ¿Y cómo
se descartan propuestas?
Las marcas deben evaluar muy bien los intereses que pueda
tener su audiencia y también donde tienen legitimidad. No
se puede concebir como una relación solamente de interés.
La marca tiene valores, storytelling, historia, formas de re-
lacionarse con sus audiencias que le dan legitimidad para
formar parte de algunos espacios como actor legítimo. La
marca debe ser muy honesta y hacerlo de forma creíble y
consistente. Debe entender su identidad y la audiencia en la
que impacta. Y después denir de qué forma está presente y
aporta valor. La marca no puede ser un vampiro, no puede
sólo sacar rendimiento de algo externo.
¿Y cómo se identica cuándo un territorio no es afín
a una marca?
Hay que estar en un territorio en el que la marca se quiere
El cambio clave en el ‘mix’ de canales
Nathan Baidez, CEO de Equipo Singular,
destaca la importancia del cambio de
canales de comunicación dominantes en
la sociedad contemporánea como clave
para entender los cambios en el terreno de
la comunicación y las relaciones públicas.
El actual mix de canales de comunicación
hace que las marcas puedan llegar
directamente a las audiencias, pero deben
hacerlo con mensajes relevantes.
“Los consumidores quieren
espacios en los que estén
involucrados”
Modaes Dossier
83
desarrollar y estar presente de forma más activa. Una vez
seleccionado, debe entender bien si la audiencia a la que
busca es la que está. El Power Point lo aguanta todo, pero
hace falta que al nal la audiencia identique a la marca
en un entorno, la recuerde, considere que le aporta valor...
eso requiere de mucha frecuencia en ese mensaje. Es im-
prescindible tener una consistencia en el tiempo. Según
la magnitud de la marca y su capilaridad, además de su
capacidad de inversión, este cambio puede ser más rápido o
menos. Lo que está claro es que las colaboraciones aisladas
suelen ser un derroche económico.
¿Qué errores suelen cometer las marcas al entrar
en el territorio de la cultura?
Hay marcas corporativas de sectores como el energético
o el bancario que, para llegar a nuevas audiencias, están
explorando muchas plataformas y espacios y se están aso-
ciando con creadores de contenidos muy diversos que
están siendo muy ambiciosos en a dónde quieren llegar.
Será interesante ver a dónde impactan… Por un lado es
positivo porque muestra la voluntad de esas marcas de
conectar de forma diferente con sus audiencias, pero hay
un punto en que no sabes a qué atenerte.
¿Cuáles son las claves para una buena activación?
Normalmente, cuando hablamos de sponsoring, el fee que
te supone el patrocinar un evento es una pequeña parte
de la inversión total que debes hacer para que te aporte lo
que esperas. Hay que tener un espacio allí, visibilidad de
tu marca, debes hacer un plan de márketing y comunica-
ción alrededor para que llegue a las audiencias. Siempre
recomendamos que la inversión para todo esto sea como
mínimo igual a la que haces en el festival para generar
contenidos en el propio evento y en difusión. A la hora
de construirlo allí tienes que entender muy bien que el
rol de la marca es aportar valor al espacio al que vas y a
las audiencias que van allí: tienes que pensar cómo hacer
que el evento tenga más valor, cómo generas contenidos
que dan una nueva visión de ese espacio o plataforma que
esponsorizas. Es clave no dejar de pensar nunca en nues-
tro consumidor como centro de nuestra activación: en los
últimos años, con el auge de los creadores de contenidos,
ha habido cierta inercia a pensar que como eran un canal
bastante eciente con el que llegar a las audiencias podías
sustituir el impacto que pueda tener un consumidor por
sí mismo. Pero el consumidor igual no se quiere mantener
como un espectador de las vidas de terceros. Quiere que
las marcas generen espacios y experiencias en las que ellos
estén involucrados.
La música tiene mayor efervescencia que la moda,
¿es un riesgo?
No creo que necesariamente la música sea más efervescente
que la moda. Además, a día de hoy, ¿qué no es efervescente?
Lo es también el consumidor en su manera de entender la
vida, el trabajo... Hoy todo es más líquido y volátil. Pero no
es necesariamente malo. Es el mundo que nos ha tocado
vivir y con el que tenemos que trabajar.
¿Se desina el boom de los festivales? ¿Esto puede
asustar a las marcas?
Cuando algo funciona todo el mundo intenta replicar el
éxito y hay cierta burbuja. Y es verdad que en los últimos
años se han incrementado muchísimo el número de asisten-
tes, el valor económico que tiene para las marcas… y mu-
chos operadores han intendo intervenir. Es muy probable
que muchos desaparezcan, pero tenemos un sector de los
festivales muy sólido. Algunos tienen larga historia, comu-
nidad muy potente a su alrededor, y no parece que vayan
a desaparecer. Seguramente la ebre que ha habido en los
últimos años ha hecho que algunos hayan perdido parte
de su audiencia más el y deben tenerlo en consideración.
¿Qué fue de los fashion lms?
A veces acabamos quemando los formatos. Al nal se tiende
a que cuando un formato funciona todo el mundo se suma
“Si el patrocinio no va
acompañado de algo más,
a medio y largo plazo no
conseguirás construir
una conexión relevante
con tu comunidad”
84
Let’s have fun: la moda busca su nuevo ritmo
a ello. Llega cierto hartazgo o cansancio por ver siempre lo
mismo. Después de la ola todo el mundo los descarta, y des-
pués las marcas que saben darle un valor real pueden volver
a funcionar. No se han quemado, pero hay un periodo de
tiempo en que nadie los vuelve a utilizar. Cuando YouTube
limitaba el tiempo, los expertos decían que se había muerto
el gran relato, pero con los podcasts y videopodcasts la
gente está una hora con un contenido. Lo que hoy creemos
que es una obviedad y será lineal, a futuro es probable que
la realidad nos lo desmienta.
Más allá del medio audiovisual, ¿qué opciones tie-
nen las marcas fuera de las pantallas?
Algo sorprendente es que se han puesto muy de moda
los clubes de lectura. Algo que podría parecer un terri-
torio muy poco sexy para las marcas y de repente es un
fenómeno cultural que está sumando a mucha gente. Uno
de los máximos exponentes que han impulsado esto es
Dua Lipa: ha creado un club, recomienda libros… es un
territorio que, si lo hubiéramos dicho hace un par de años,
nos hubieran tachado de locos. Los museos y las exposi-
ciones también son una oportunidad: la gente pone más
en valor las experiencias físicas. Con la pandemia parecía
que habíamos llegado al evento digital y eso había venido
para quedarse, porque, si lo analizamos de forma racional,
¿por qué desplazarse si puedes conseguir lo mismo en tu
casa? Pero eso no tiene en cuenta algo que es fundamental:
los seres humanos somos sociales, necesitamos conectar y
estar ahí. Un mismo contenido tiene un impacto diferente
en función de cómo lo consumas.
¿De qué debería estar pendiente la moda?
Las marcas deberían analizar cómo evoluciona la aspiracio-
nalidad. Es un elemento clave con el que trabajamos. En las
relaciones públicas tradicionales eso se basaba en asociar
las marcas con determinados personajes, pero creemos
que eso ya no es suciente. Al nal las audiencias saben
más de cómo funciona el mercado. Es importante que esa
aspiracionalidad no sea sólo conexión entre marca y per-
sonaje, si no aportación real de la marca a las audiencias.
El inuencer márketing ha cambiado en los últimos años:
antes estas guras eran prescriptores que se parecían a sus
audiencias y la clave era la identicación entre prescriptor
y audiencia, pero a medida que esos prescriptores han
obtenido otro estilo de vida, otro estatus, se ha perdido el
valor auténtico. No es que ya no tengan valor, pero tenemos
que buscar otra forma para que la audiencia identique
ese valor. Igual es que les entretiene, igual es que les ins-
pira… la audiencia necesita sentir qué obtiene a cambio
de su atención.
¿Cómo deben prepararse para el futuro los direc-
tores de márketing?
Es importante que las marcas piensen más allá del corto
plazo. En los últimos años hemos tendido a ser muy cor-
toplacistas, con efectos muy directos entre una inversión
y el resultado. Y eso es necesario, pero no hay que dejar de
pensar en que una parte relevante de las inversiones de las
marcas es a medio y largo plazo. Si quieres ser un patro-
cinador relevante, puedes ir con la chequera, pero si sólo
canibalizas esa atención y el patrocinio no va acompañado
de algo más, a medio y largo plazo no conseguirás construir
una conexión relevante y duradera con tu comunidad. Sin
esto, el efecto es tremendamente inferior al que podrías
conseguir aunando ambas cosas. Si necesitas un momen-
to de notoriedad puedes ir a patrocinar a un personsaje,
pero las marcas deben entender su rol social y apostar
por talentos que consideran que aportan valor y riqueza.
¿Hay que apostar sobre seguro?
Hace unos años teníamos una cantante que necesitaba
una inversión muy pequeña para hacer videoclip, y hoy
es impagable para la mayoría de las marcas. Hay que hacer
apuestas y equilibrar la seguridad que nos dan las inver-
sions que tienen una ecacia asegurada, o casi, con apuestas
por perles a los que puedes ayudar a crecer.
�
El presupuesto no es sólo el patrocinio
¿Cómo se aprovecha el patrocinio de
un festival? Según Nathan Baidez, las
marcas que apoyen un festival de música,
por ejemplo, deben destinar el mismo
importe que invierten en el patrocinio en
su activación, a través de programas de
comunicación, acciones in situ y, sobre
todo, creatividad que permita generar
valor para estos eventos.
Modaes Dossier
85
TikTok: dónde
se fabrican
las marcas
Tener un producto,
encontrar a tu público y
sumar ventas ya no es una
cadena tan sencilla, hay
otros escalones clave que
pueden denir la curva de
crecimiento de una marca
Por Gema Dalia
TikTok ha convertido una
pantalla con ‘scroll’ innito en el
vehículo con el que inspirar a los
consumidores y, también, donde
realizar compras.
E
conomía de la atención, batallas de aura y el escaparate
más aesthetic, así es el TikTok de 2026, un lugar donde
las marcas ya no sólo cuentan sus lanzamientos. La
aplicación china ocupa un lugar más en las estrategias de co-
municación, lleva las riendas del contenido y se ha convertido
en uno de los principales canales donde las marcas luchan
por estar presentes la mayor parte del tiempo de scroll de
los cerca de 2.000 millones de usuarios que utilizan TikTok
cada mes. Tal es la importancia de la plataforma (junto a los
Reels de Instagram, inspirados en el funcionamiento de la
red social china) que numerosas marcas de moda nacen hoy
concebidas en torno a su algoritmo.
ByteDance, empresa creada en 2012 por Zhang Yiming
y Liang Rubo, puso en marcha Douyin en China en 2016 y
TikTok para mercados internacionales en 2017. En 2018, el
grupo pagó alrededor de 900 millones de dólares para adqui-
rir Musical·ly, también especializada en música y con gran
penetración en Estados Unidos, y ese mismo año la app se
convirtió en la más descargada en Estados Unidos.
El ecommerce de TikTok se lanzó en Reino Unido en
2021, y en España en 2024. Actualmente, opera también en
Francia, Alemania, Irlanda, Italia, Austria, Bélgica, Países
Bajos y Polonia. ¿La clave de su viralidad? Su funcionamiento.
Mediante los lives, las marcas enseñan a la audiencia sus pro-
ductos, que también se encuentran en su escaparate, donde
los usuarios pueden comprarlos. Su principal público es la
generación X (los nacidos entre 1965 y 1980), que representa
hasta un 40% de las ventas, seguido de los millennials, con
un 30%, y la generación Z, con un 23%.
El Shop de TikTok inunda su propia red social con ofertas,
reviews de creadores y del propio público de las marcas y
contenido en directo, donde el usuario puede encontrar desde
un perfume o un artículo de skincare, hasta una barbacoa y
una moto. Todos ellos compiten por lo mismo: la atención.
La competencia es omnipresente
“En este contexto contemporáneo, la economía de la aten-
ción es probablemente el punto más fuerte, dado que una
marca de moda no sólo compite con otras marcas de moda,
sino con Netix, un lanzamiento de Bad Bunny, un TikTok
viral, canales de streaming, partidos de fútbol (este año con el
mundial), videojuegos e incluso memes”, señala Diego Labrin,
consultor experto en comunicación.
Tener un producto, encontrar a tu público y sumar ventas
ya no es una cadena tan sencilla. Ahora, hay otros escalones
clave que pueden denir la curva de crecimiento de una
marca, como su relevancia en redes sociales, la creación de
Modaes Dossier
87
su propia comunidad y su capacidad para subirse a la ola,
adaptarse y reinterpretar las tendencias.
“El attention span del consumidor es cada vez más corto
y busca entretenimiento: TikTok es 100% una plataforma de
entretenimiento, con un tiempo medio de uso de 90 minu-
tos, y con #fashion como uno de sus hashtags más usados,
con 42,4 millones de publicaciones y 367.000 millones de
visualizaciones”, señala Gemma Andreu, directora de már-
keting de Desigual. La ejecutiva apunta que “el 52% de la
generación Z ya usa TikTok para comprar moda, así que
ahí tenemos que estar.” “En Desigual lo vivimos en cifras:
de enero a septiembre de 2026 hemos crecido un 133% en
interacciones en TikTok frente al año anterior, liderando el
ránking de marcas de moda, colocando dos publicaciones
en el top 3 del sector”, asegura.
En el segmento de la belleza, donde las redes sociales han
tenido hasta ahora una mayor inuencia, TikTok Shop ya es
un agente clave de las ventas. Por ahora, Amazon todavía
es el rey del ecommerce del sector en ocho de los diez prin-
cipales países de Europa, pero TikTok Shop irrumpe con
fuerza consiguiendo el mayor crecimiento en el mercado y
amenazando el reinado del gigante del comercio electrónico.
Según el último informe Beauty E-commerce 2026: e New
Rules of Growth de NielsenIQ Digital Purchases, TikTok Shop
ocupa ya la segunda posición como minorista de belleza en
Reino Unido, detrás de Amazon, y en Alemania, la plataforma
de ecommerce del gigante chino ocupa la quinta posición, y
la cuarta en Irlanda. En España, TikTok Shop ocupa el sexto
puesto en ventas de productos de belleza, detrás de Amazon,
Primor, Druni, Sephora y El Corte Inglés.
Marcas como Lattafa, especializada en perfumería pro-
cedente de Emiratos Árabes Unidos, ha utilizado TikTok
Shop para expandir su negocio en España, Alemania, Italia
y Francia, consiguiendo ser la principal marca de ventas en
la plataforma, seguida por L’Oréal y Armaf.
Y no ha sido la única. El pasado septiembre, la nortea-
mericana Quince, una marca de moda y lifestyle fundada
en 2018 por los empresarios Sid Gupta, Sourabh Mahajan,
Zunu Mittan y Becky Mortimer, acumulaba horas de cola en
una la interminable de adolescentes en San Francisco, su
ciudad natal. Años de exposición en redes sociales, donde
acumula más de dos millones seguidores, creando comunidad
y sacando codos en su mercado local impulsaron en el plano
online a Quince, que habría superado el umbral de los 2.000
millones de dólares en ventas en 2026. Ahora, con una gran
comunidad a sus espaldas y la virilidad entre su escaparate,
el grupo se prepara para poner en marcha su expansión física
y su aterrizaje en Europa.
De la interrupción a la atención
Para Eloisa Siclari, directora general para el sur de Europa en
Zalando, “la moda también se está transformando hacia una
experiencia inmersiva donde estos límites están convergien-
do”. Más que lanzarse a la aventura de la creación de contenido
Dirigido por Mariang
Maturana y Carlos Peguer,
‘La Pija y la Quinqui’ lanzó
su primer capítulo en 2022,
y Zalando se convirtió en
patrocinador ocial un año
más tarde
Let’s have fun: la moda busca su nuevo ritmo
88
rápido, hay marcas que han frenado su crecimiento para estu-
diar primero el mercado. “El 70% de los consumidores de esta
generación realizan sus compras mientras están buscando
inspiración, y entre el 70% y el 72% toman las decisiones de
una manera activa mientras están buscando ideas, y gran
parte de esta búsqueda es online”, señala Siclari.
Zalando es uno de los ejemplos de cómo ltrar su marca
entre las nuevas generaciones, ser sin estar y ocupar espacio
en la conversación sin molestar. “Además de desarrollar tu
propio storytelling lo importante es encontrar alianzas cultu-
rales que tengan relevancia; por ejemplo, nosotros llevamos
mucho tiempo trabajando con La Pija y La Quinqui, uno de
los podcasts más importantes para la generación Z”, explica
Siclari. Dirigido por cartaginiense Mariang Maturana y el pa-
cense Carlos Peguer, uno de los podcasts más escuchados por
la generación Z lanzó su primer capítulo en 2022, y Zalando
se convirtió en patrocinador ocial un año más tarde, para su
tercera temporada, ofreciendo capítulos semanales y eventos
en directo en España.
Con más de 241.000 suscriptores en su canal de YouTube,
alrededor de un millón seguidores en sus redes sociales y
miles de reproducciones en Spotify, La Pija y La Quinqui se
ha convertido en uno de los lugares de referencia para las
nuevas generaciones. El podcast, que hasta entonces ubicaba
a su público en el nicho de girls and gays, alcanzó su peak de
espectadores con el episodio que protagonizó Pedro Sánchez,
presidente del Gobierno de España, en 2023, justo antes del
patrocinio con Zalando.
Los números acompañan
Para conseguir ganar la batalla por la atención, “es funda-
mental contar con ese pensamiento crítico y esa sensibilidad
cultural para seleccionar estos proyectos de calidad y en eso
todavía la Inteligencia Articial no nos puede ayudar”, señala
Gemma Andreu.
Al calor de las redes sociales, en los últimos años un
nuevo jugador se ha sumado al tablero. Un tipo de negocio
que nace del mismo público: las start ups de moda que hoy
están en la conversación. Nude Project, Scuers, Two Jeys o
Milfshakes son las marcas de moda streetwear más conocidas
del mercado español, y no sólo en su territorio natal. Nacidas
en el mundo digital, han encontrado un hueco en el sector
‘Storytellings’ diferentes,
esencia de mil lugares y un
proyecto diferenciador son
los habituales productos
que ofrece una aplicación
como TikTok
Modaes Dossier
en países de todo el mundo, desde Alemania y Países Bajos,
hasta Estados Unidos. Partieron de su público más cercano,
su familia y sus amigos, y, en algunos casos, también de una
comunidad que habían creado con anterioridad. Poco a poco,
con un crecimiento orgánico o con un impulso de capital, se
han convertido en los principales actores de la generación Z
y posteriores, que encuentran en su visión sobre la moda un
lugar donde encajar y del que formar parte.
Bruno Casanovas y Álex Benlloch, fundadores de Nude
Project; Martina Merry y Andrés Varela, creadores de Cold
Culture; Jaime Cruz y Javier López, fundadores de Scuers,
Conra Martínez y Gabriel Morón; propietarios de Eme
Studios; Joan Margarit y Biel Juste, responsables de Two
Jeys; Guillermo y Álvaro Ferré, fundadores de Yuxus; Nil
Ojeda, creador de Milfshakes, y Mario Núñez y Eric Ruiz,
fundadores de Gods, son algunos de los creativos, empren-
dedores y creadores de contenido detrás de la gran ola de
marcas emergentes de moda urbana que ha acogido el país
en los últimos años.
En la base de estas marcas: contenidos y entretenimiento
para activar a su comunidad con cada colección o lanzamien-
to. Si antes una marca hubiera contratado una lona en la Gran
Vía o todas las marquesinas de autobús de una ciudad, ellos
ahora abren un pop up y lo cuentan en TikTok. Y lo que pare-
ce un fenómeno único de la moda streetwear y masculina, se
repite en España con la moda femenina, con ejemplos como
Lady Pipa o Sorellas con vestidos para ocasiones especiales.
Podcast propios como el del Nude Project, inuencer mar-
keting y relevancia cultural, a menudo asociada con guras
de la música y la cultura contemporánea, son las claves para
esta nueva generación de marcas nacidas en la Red. En sep-
tiembre, Nude Project, Scuers, Blue Banana, Eme Studios,
Yuxus, Cold Culture, Laagam, Ho, Flabelus y Two Jeys en-
cabezan el ránking e Hype List, creado por Modaes para
evaluar mes a mes el comportamiento de las marcas emer-
gentes españolas de moda. El indicador mide el número de
búsquedas en Google, el número de menciones esporádicas
positivas volcadas por los usuarios en redes sociales (medido
con la herramienta Talkwalker, partner de Adsmurai), y el
posicionamiento en respuestas a consultas en Chat GPT a
partir de los datos de la herramienta Brand Tracker GPT,
desarrollada por Adsmurai.
Pero pertenecer no es sólo un atractivo más a través
del teléfono, sino que demanda algo más: vivirlo. En 2018,
Miguel Antón, Juan Villegas y Carlos Martín (conocido como
byCalitos) lanzaron Scrapworld, una feria de moda urbana
celebrada en Madrid. Una reunión entre colegas, prendas
oversize al más puro estilo urbano y una selección de rmas
emergentes han dado lugar, siete años más tarde, a la mayor
feria de moda streetwear de Europa, que congrega a más de
18.000 visitantes en Ifema Madrid.
En su última celebración, en abril de 2026, la feria con-
siguió generar alrededor de dos millones de euros de fac-
turación, batiendo un récord en su historia. Es por ello que
grandes marcas con años de experiencia buscan en las start
ups la manera en la que mostrarse a un nuevo mundo con
colaboraciones virales o campañas disruptivas, tratando de
hablar en el mismo idioma y con los mismos códigos que las
nuevas generaciones.
E incluso para ellos, los nativos digitales, no es sucien-
te. Picos de visibilidad, colaboraciones virales o campañas
disruptivas han sido, históricamente, el motor de notoriedad
de la moda. Pero, en un momento de máxima saturación de
mensajes, la moda se encamina a nueva fase en que, más allá
de hacer ruido en un momento determinado, es necesario
activar otras palancas para convertir en negocio la notorie-
dad. Aunque hoy una gran parte del sistema esté bajo las
reglas de TikTok (inmediatez, saturación de contenido y
scroll innito), hasta los nombres más conocidos de la cul-
tura urbana española amplían sus horizontes y buscan algo
más: permanecer.
�
El pasado abril, Scrapworld, la mayor feria de
moda urbana de Europa, celebró en Madrid
su séptima edición, uniendo desde marcas
emergentes y coches de lujo hasta conciertos
y prendas exclusivas, convirtiendo la cita en
imprescindible para los Z.
Los grandes operadores
del sector apuntan
a crecer en el plano
internacional mientras en
España crecen nuevos
nombres, como Love
Obsessed o Mommys Love
83,8%
Es la tasa de internautas en España que acceden
varias veces al día a las herramientas de mensajería
instantánea, como WhatsApp (la herramienta de más
penetración) o Telegram. Menos del 50% consulta el
correo electrónico más de una vez al día.
31%
Es la penetración de TikTok entre los internautas en
España, según la Comisión Nacional de los Mercados
y la Competencia (Cnmc). Instagram llega al 57,9%;
Facebook al 52% y X, al 16,3%. El 52,6% de las personas
con smartphone accede a redes varias veces al día.
1.990
Son los millones de usuarios activos al mes que tenía
TikTok en todo el mundo en octubre de 2025, según
las estimaciones de Statista. Instagram ronda los 3.000
millones de usuarios.
Let’s have fun: la moda busca su nuevo ritmo
90
Abrir una tienda (o un establecimiento
temporal) es una ocasión para comunicar y
mostrar carácter. Nude Project no perdió la
ocasión del anuncio el pasado septiembre
de su primer pop up en Nueva York para
mostrar su icónico descaro.
Modaes Dossier
Let’s have fun:
la moda busca su nuevo ritmo
C
M
Y
CM
MY
CY
CMY
K
AF-Contra-ModaEs-baja.pdf 1 8/10/26 21:06AF-Contra-ModaEs-baja.pdf 1 8/10/26 21:06