Barómetro de
Empresas de Moda
en España 2026
Modaes es un medio de:
Cinnamon News, SL
Gran Via de les Corts Catalanes 690,
local 1
08010 - Barcelona
938 807 878
www.cinnamonnews.com
Reservados todos los derechos.
Queda rigurosamente prohibida,
sin la autorización expresa del titular
del Copyright, bajo las sanciones
establecidas por la legislación vigente,
la reproducción total o parcial de la
presente obra por cualquier medio o
procedimiento, digital o impreso, ya
sea para uso personal o profesional.
Simon-Kucher es una consultora global especializada en
estrategias de crecimiento, con más de 2.000 profesionales
en más de 30 países. Ayudamos a nuestros clientes a
impulsar un crecimiento rentable y generar impacto en
ingresos y benecios, optimizando las principales palancas
de su estrategia comercial: producto, precio, innovación,
marketing y ventas. Nuestro enfoque parte de un profundo
conocimiento de lo que los clientes quieren y valoran.
Con más de 40 años de experiencia en monetización de
productos y servicios, somos reconocidos internacionalmente
como especialistas en gestión de precios y crecimiento.
simon-kucher.com
Modaes es el grupo editorial líder en información económica
del negocio de la moda en el mundo de habla hispana. Nacido
en 2009, Modaes es un proyecto emprendedor e indepen
-
diente que se ha convertido en referencia para las empresas
del sector gracias al compromiso por ofrecer contenidos de
calidad que constituyan una herramienta para los profesio
-
nales y que contribuyan a ampliar el conocimiento de la rea-
lidad económica de la moda en España. Modaes impulsa
informes y estudios dirigidos a aumentar el conocimiento y
fomentar el debate en el seno de este negocio. Por otro lado,
el medio también organiza diferentes jornadas y encuentros
con el objetivo de poner en valor la importancia de este
negocio y reunir a los directivos del sector en un mismo
espacio para fomentar el diálogo entre los actores del sector.
Modaes forma parte del grupo editorial Cinnamon News.
modaes.com
Elabora
Patrocina
Opinión
6
Presentación
4
Índice
Sumario
8
Estrategia y
perspectivas 2027
42
Desempeño 10
Plantilla 12
Mercado 14
Precios 24
Internacionalización 28
Distribución 32
Financiación 36
Aprovisionamiento 38
Sostenibilidad 39
Segunda mano 40
Barómetro de Empresas de Moda en España 2026
4
Barómetro de Empresas de Moda en España 2026
Presentación
A finales del siglo XVI, el científico italiano Galileo Gali-
lei, uno de los protagonistas de la llamada Revolución
Científica, inventó el termoscopio. A partir de este aparato,
que utilizaba la expansión y contracción del aire para mover
una columna de agua y mostrar cambios de temperatura,
en 1612 el médico Santorio Santorio le incorporó una escala
y empezó a aplicar el instrumento a la medición de la tem-
peratura corporal. Había nacido el primer termómetro de la
historia. Contar con una medición objetiva de la temperatura
corporal permitió establecer rangos de temperatura normal
y utilizar las variaciones de fiebre para interpretar el curso de
una enfermedad. El uso se extendió a mediados del siglo XIX,
mejorando definitivamente la medicina.
El Barómetro de Empresas de Moda en España tiene algo que
ver con los termómetros. El objetivo del informe es convertirse
en una herramienta con la que medir, año a año, la tempera-
tura (o la presión atmosférica) de un sector a partir de la in-
formación aportada por sus propios protagonistas. Con pre-
guntas que se repiten de año en año y otras que mutan con
la propia transformación de esta industria, el informe aporta
respuestas a preguntas sencillas como la de cómo va el sec-
tor, qué piensan de esto o de aquello las empresas o cómo ve
el ecosistema de la moda el futuro próximo. Pero, sobre todo,
permite apreciar cómo varían año a año las mediciones que
se hacen sobre la temperatura de la industria, aportando una
visión dinámica de una realidad siempre cambiante.
El Barómetro de Empresas de Moda en Es-
paña se realiza a partir de una encuesta a una
muestra de cerca de 300 compañías del sector
de la moda con centro de decisión en España
y producto que llega al público final. La mues
-
Ficha técnica
tra está formada por las mayores empresas de
moda femenina, masculina e infantil, calzado,
complementos y marroquinería, así como una
representación de firmas y marcas que tienen
un alto posicionamiento en la industria gracias
5
Modaes
La vocación del estudio es que esta información suponga
una referencia para las empresas y profesionales que con-
forman el sector de la moda en España: un espejo en el que
observarse a uno mismo y entender la propia posición en
uno de los negocios más dinámicos de la economía y uno de
los países con una competencia más feroz.
El Barómetro abre en 2026 una nueva etapa con la cola-
boración entre Modaes y Simon-Kucher, que enriquece la
investigación a través de la incorporación a la misma de la
visión del consumidor. En capítulos clave de este estudio,
que cumple ya dieciséis años de trayectoria, las respuestas
de las empresas se complementan con aquellas aportadas
por el propio consumidor. Esto permite aportar información
tan estratégica para las compañías como el pulso de de-
manda (si hay capacidad y disposición a comprar moda) de
los consumidores, sus preferencias a la hora de elegir una
marca, su elasticidad ante los cambios de precios, el apeti-
to por las promociones o las tendencias o el uso de la Inteli-
gencia Artificial para descubrir moda.
En definitiva, el Barómetro de Empresas de Moda en España
gana precisión para un análisis aún más completo de la rea-
lidad del sector en un momento. Una fotografía que se suma
a toda una secuencia de fotogramas que, uno detrás de otro,
describe de alguna forma la historia de una industria. Más
precisión para entender más y, con ello, para decidir mejor.
a su trayectoria y su reconocimiento en diseño y
marca. Asimismo, los datos sobre el consumidor
se han obtenido a partir de una encuesta a 1.100
consumidores en España (50% hombres, 50%
mujeres de entre 18 y 65 años). Los trabajos de
campos (a empresas y a consumidores) se han
realizado en septiembre de 2026. La encuesta a
empresas de las anteriores ediciones del Baró
-
metro también se ha realizado, cada año, en los
meses de septiembre.
6
Barómetro de Empresas de Moda en España 2026
Opinión
Vender más, ¿a qué precio?
El consumidor español de moda afronta 2026
con una aparente contradicción: mantiene
su predisposición al gasto, pero muestra una
importante sensibilidad al precio. Casi nueve
de cada diez consumidores esperan mantener
o aumentar su gasto, mientras que cerca de un
tercio compra productos más económicos que
hace un año. A ello se suma el peso de las pro
-
mociones, ya que más del 80% reconoce que
los descuentos influyen significativamente en su
decisión de compra.
¿Significa esto que las marcas deben intensificar
los descuentos y competir en precio? No necesa
-
riamente. Recurrir de forma sistemática al des-
cuento puede sostener las ventas a corto plazo,
pero erosiona el margen y acostumbra al cliente a
no comprar al precio original.
Desde Simon-Kucher vemos a diario cómo
empresas de consumo y retail afrontan el reto de
crecer sin deteriorar su rentabilidad y de encontrar
el equilibrio entre precio, valor y volumen. El mis
-
mo consumidor que busca precio también está
dispuesto a pagar más cuando percibe un valor
claro. Más de la mitad estaría dispuesta a pagar
más por calidad o durabilidad.
Este año, por primera vez, hemos incorporado
la perspectiva del consumidor al Barómetro
de Empresas de Moda en España. Esta mirada
complementa la visión de las compañías y ayuda
a entender dónde el precio es realmente una
barrera, dónde existe disposición a pagar, qué
promociones generan ventas adicionales y cuáles
sólo adelantan una compra o descuentan una
venta que se habría producido igualmente.
Ahí está una de las claves para crecer con ren
-
tabilidad: saber cuándo competir en precio y
cuándo defenderlo. El reto no es vender más a
cualquier precio, sino vender mejor.
Inés Pérez-Ullivarri
Directora de Simon-Kucher
7
Modaes
Opinión
El impermeable
Impermeabilidad es una de las palabras más
feas y cacofónicas que se me ocurrían para titular
esta tribuna, pero a la vez la más precisa para des
-
cribir nuestra opinión sobre cómo vemos a la in-
dustria de la moda en España y, en particular, a sus
empresas. Como veis, he optado finalmente por el
impermeable, un poco más fácil de pronunciar.
¿A qué me refiero? A la suerte de gabardina plás
-
tica que parecen llevar encima buena parte de las
empresas de moda en España y que les permite
mantener el optimismo y la ambición en las situa
-
ciones climatológicas más adversas, cuando la
lluvia, la nieve o hasta el granizo no dejan de caer.
El ecosistema de la moda en España demostró
que no se frena por la tormenta en la Gran Rece
-
sión, que golpeó mucho más fuerte en España,
ni tampoco en el Covid-19, y no ha permitido
tampoco que la geopolítica y la inflación se filtren
en sus decisiones en forma de miedo y parálisis,
más bien todo lo contrario.
La presente edición del Barómetro de Empresas
de Moda en España, que supone un importan
-
te salto adelante con respecto a las anteriores
ediciones, describe un ecosistema de empresas,
empresarios, directivos y profesionales que en
buena medida se permiten ser optimistas inclu
-
so cuando todo asusta al mirar por la ventana.
Incluso para los que ven el vaso medio vacío, el
común denominador es que son empresas que
siguen luchando por mejorar su competitividad:
por elevar el margen, por incrementar su volumen
de negocio, por entrar en nuevos segmentos,
por fortalecerse en los mercados internacionales
o por mejorar su competitividad a través de la
incorporación de nuevas tecnologías.
Ponerse el impermeable no hace que deje de
llover (y los nuevos desafíos caen de forma ince
-
sante), pero evita un riesgo mucho mayor para un
ecosistema empresarial, que es dejarse arrastrar
por la corriente.
Pilar Riaño
Fundadora de Modaes
El Barómetro de Empresas de Moda en España
presenta en 2026 su decimosexta edición con
-
solidado como una herramienta clave para cono-
cer la evolución del sector en el país. El informe
aborda la percepción y la visión de las empresas
y el comportamiento y la opinión del consumidor
en aspectos clave para este negocio, desde el
desempeño a la creación de empleo, a la dis
-
tribución, el aprovisionamiento, los precios o la
financiación. También dedica un amplio capítulo
a la visión de las empresas y los consumidores
sobre el mercado de la moda en España y un
capítulo final para abordar los aspectos más
transformadores de la industria.
Sumario
Sumario
Aprovisionamiento
Precios
8
Barómetro de Empresas de Moda en España 2026
Desempeño
Internacionalización
Plantilla
Distribución
Sostenibilidad
Mercado
Segunda mano
Financiación
Perspectivas y estrategia
9
Modaes
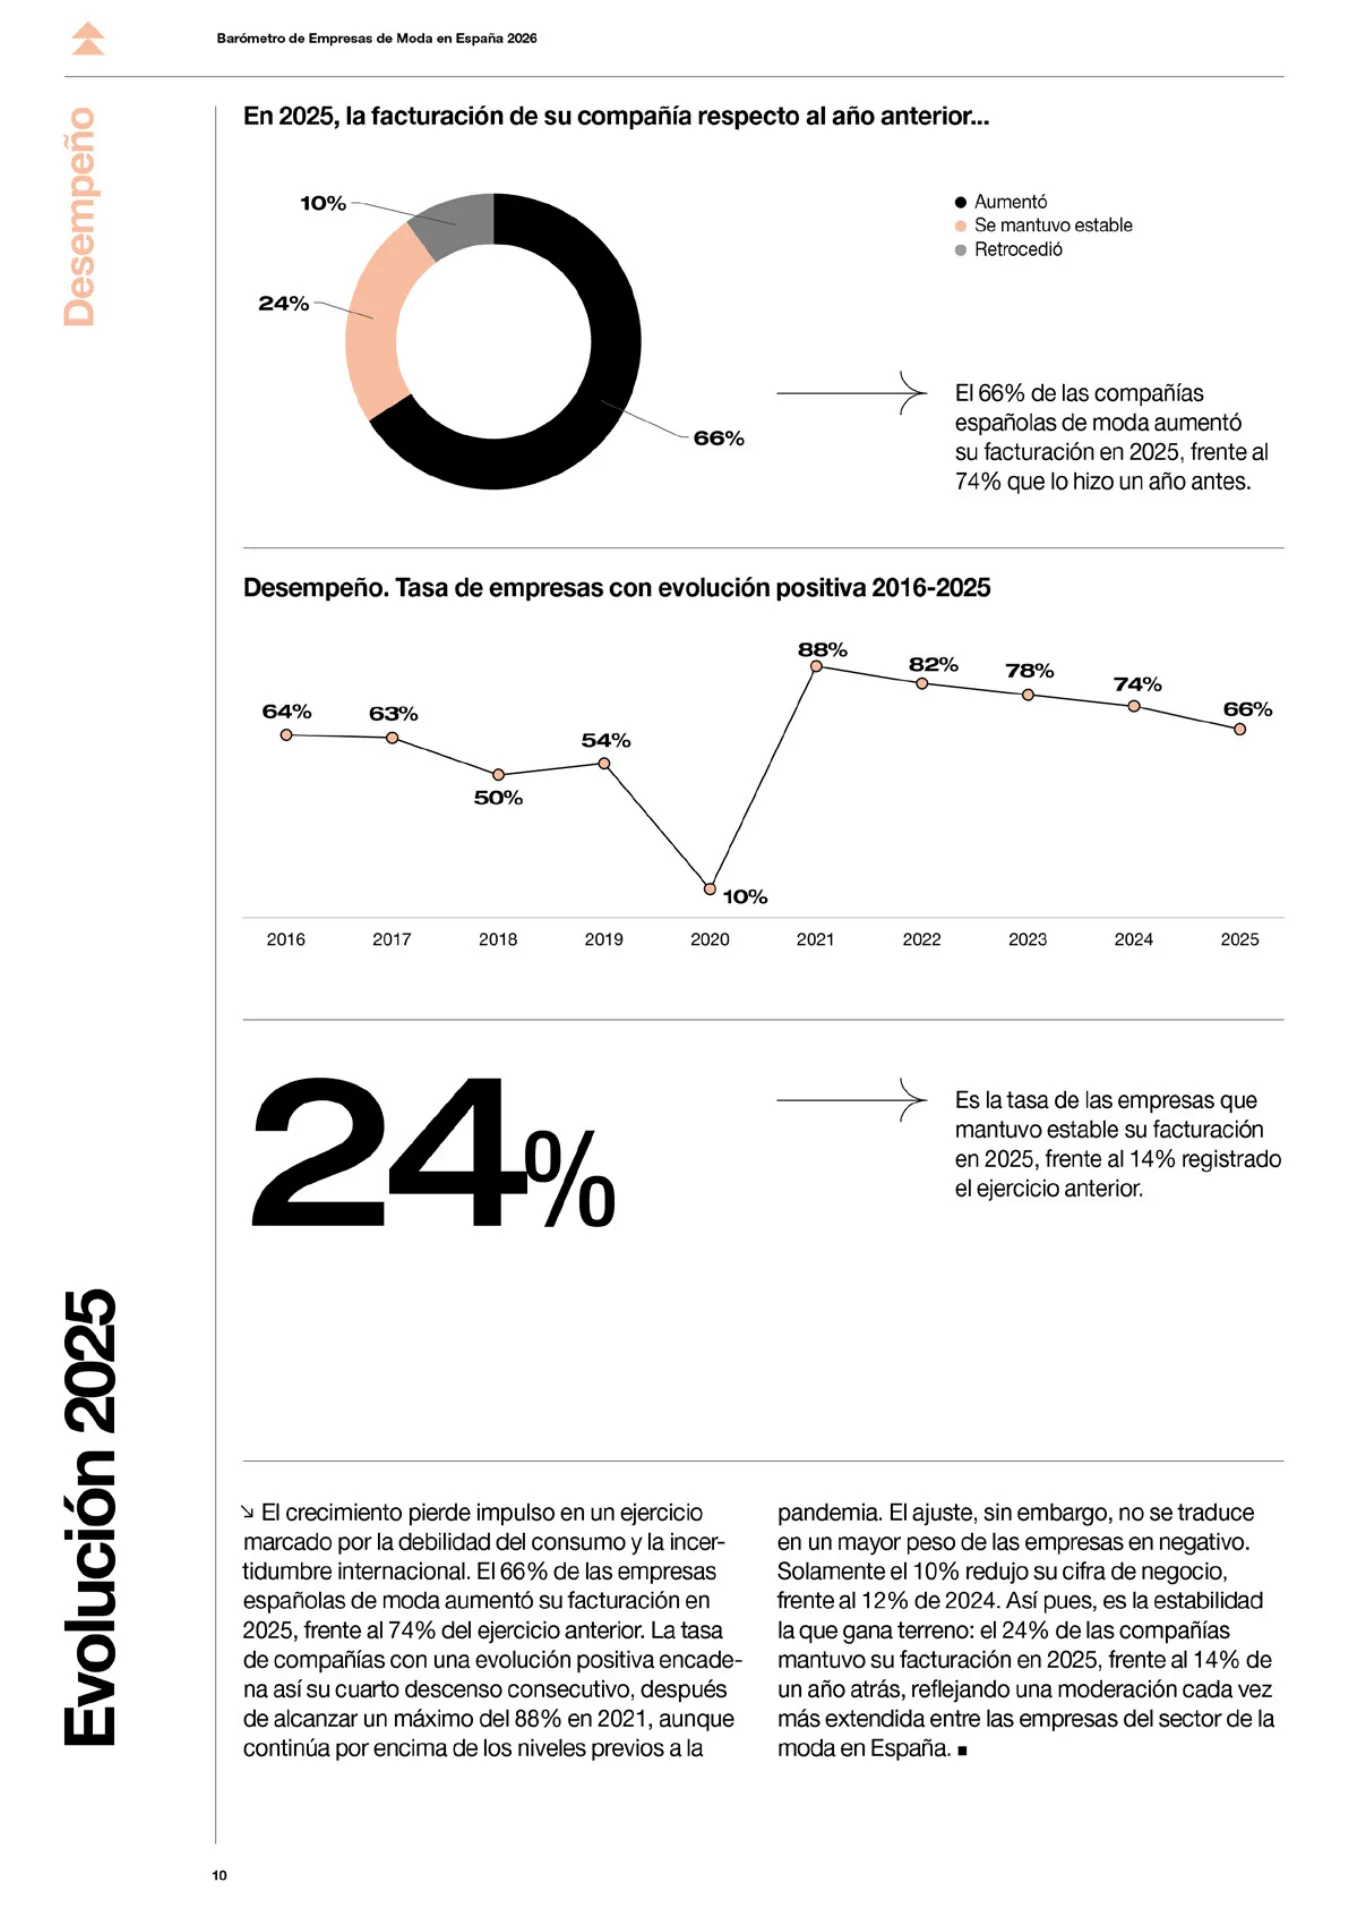
El crecimiento pierde impulso en un ejercicio
marcado por la debilidad del consumo y la incer
-
tidumbre internacional. El 66% de las empresas
españolas de moda aumentó su facturación en
2025, frente al 74% del ejercicio anterior. La tasa
de compañías con una evolución positiva encade
-
na así su cuarto descenso consecutivo, después
de alcanzar un máximo del 88% en 2021, aunque
continúa por encima de los niveles previos a la
Evolución 2025
Desempeño
pandemia. El ajuste, sin embargo, no se traduce
en un mayor peso de las empresas en negativo.
Solamente el 10% redujo su cifra de negocio,
frente al 12% de 2024. Así pues, es la estabilidad
la que gana terreno: el 24% de las compañías
mantuvo su facturación en 2025, frente al 14% de
un año atrás, reflejando una moderación cada vez
más extendida entre las empresas del sector de la
moda en España.
24%
Es la tasa de las empresas que
mantuvo estable su facturación
en 2025, frente al 14% registrado
el ejercicio anterior.
El 66% de las compañías
españolas de moda aumentó
su facturación en 2025, frente al
74% que lo hizo un año antes.
Aumentó
Se mantuvo estable
Retrocedió
En 2025, la facturación de su compañía respecto al año anterior...
Desempeño. Tasa de empresas con evolución positiva 2016-2025
66%
24%
10%
64%
63%
50%
54%
10%
88%
82%
78%
74%
66%
2016 2017 2018 2019 2020 2021 2022 2023 2024 2025
10
Barómetro de Empresas de Moda en España 2026
Desempeño
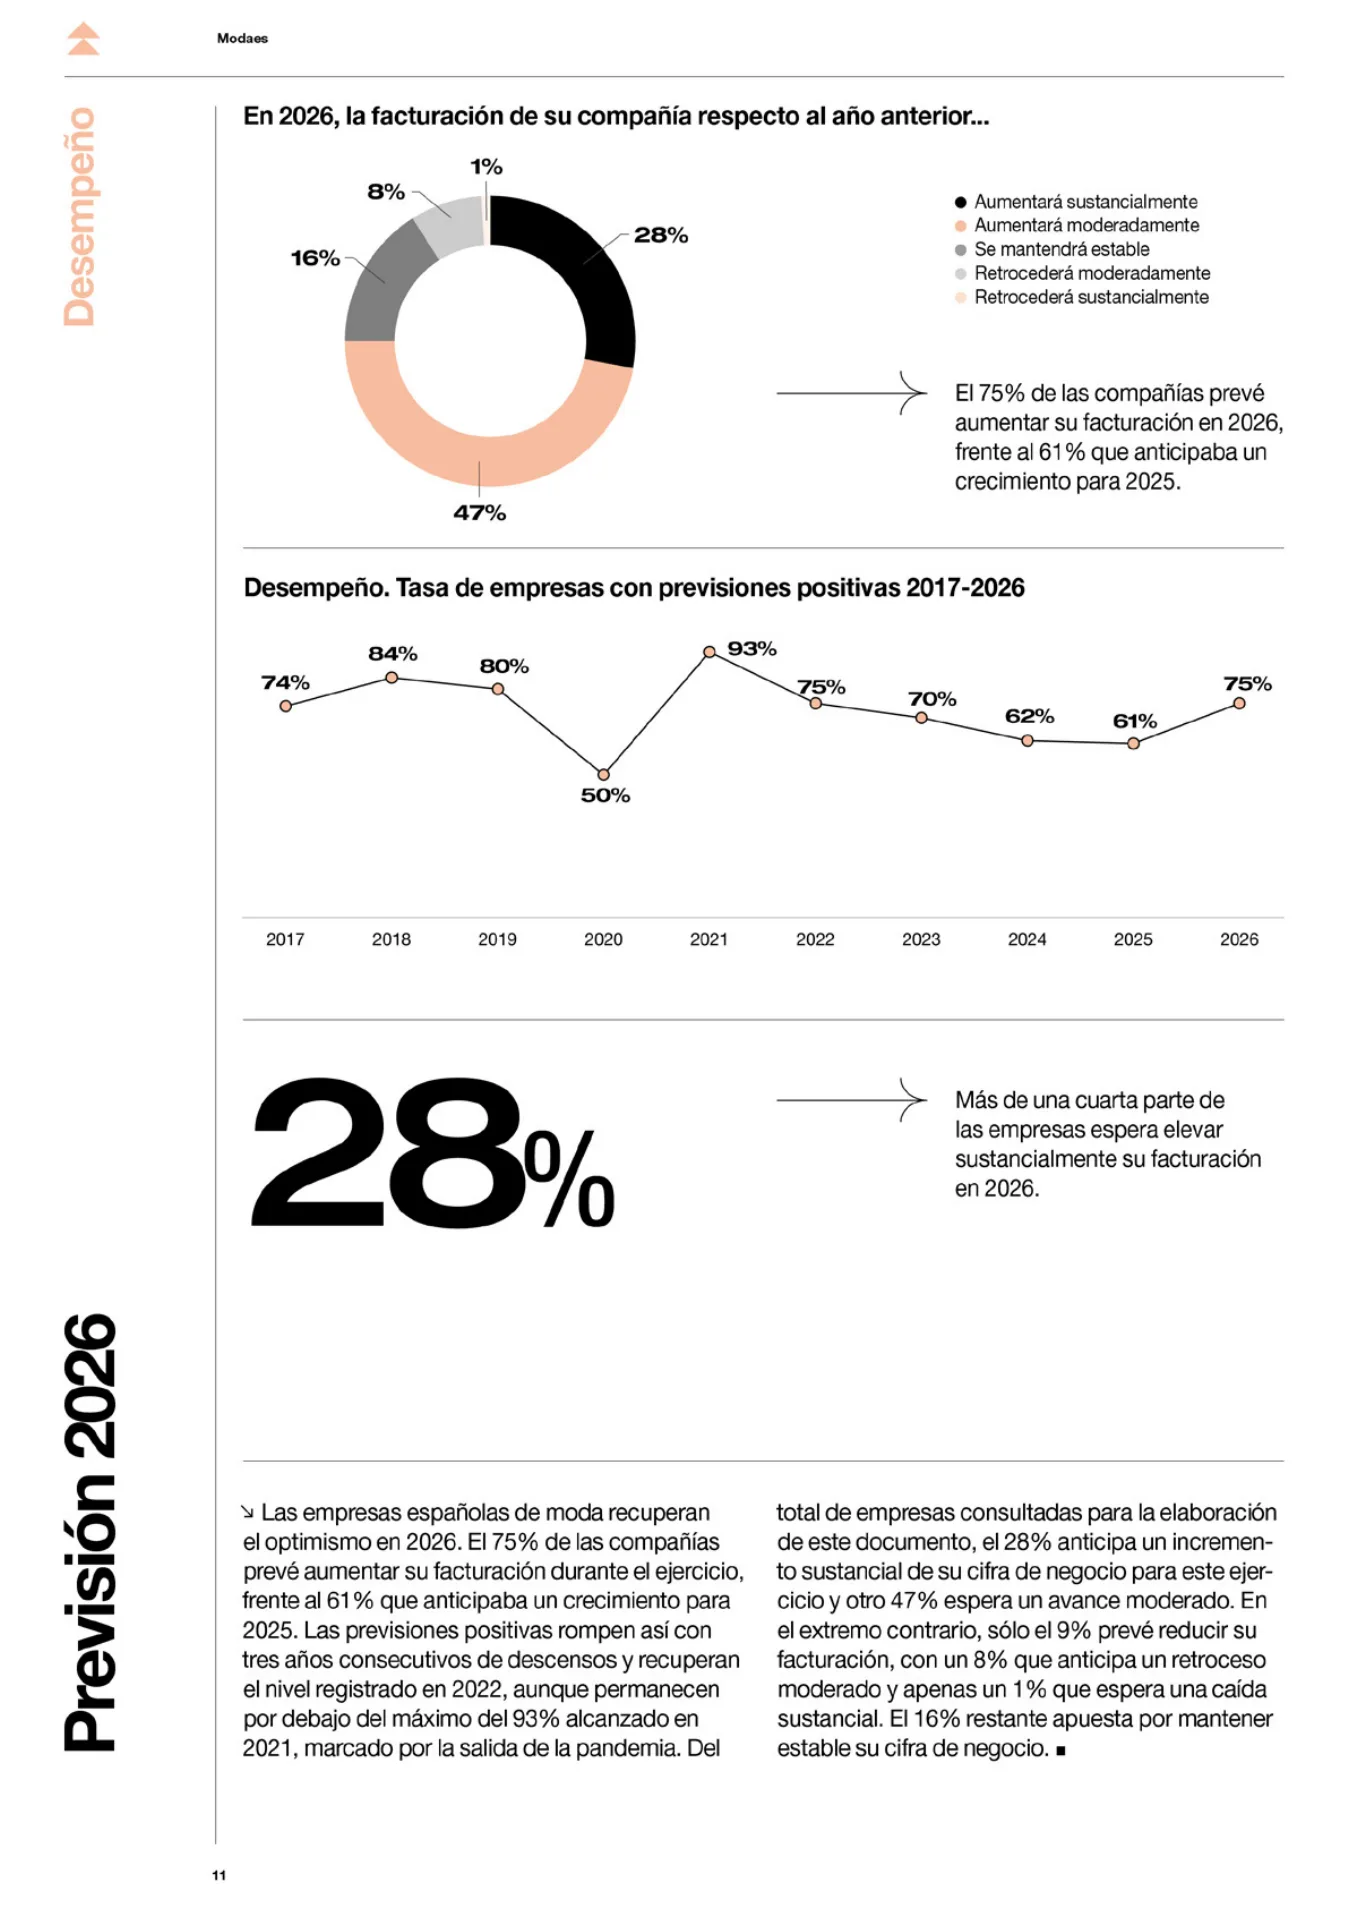
Las empresas españolas de moda recuperan
el optimismo en 2026. El 75% de las compañías
prevé aumentar su facturación durante el ejercicio,
frente al 61% que anticipaba un crecimiento para
2025. Las previsiones positivas rompen así con
tres años consecutivos de descensos y recuperan
el nivel registrado en 2022, aunque permanecen
por debajo del máximo del 93% alcanzado en
2021, marcado por la salida de la pandemia. Del
Previsión 2026
total de empresas consultadas para la elaboración
de este documento, el 28% anticipa un incremen
-
to sustancial de su cifra de negocio para este ejer-
cicio y otro 47% espera un avance moderado. En
el extremo contrario, sólo el 9% prevé reducir su
facturación, con un 8% que anticipa un retroceso
moderado y apenas un 1% que espera una caída
sustancial. El 16% restante apuesta por mantener
estable su cifra de negocio.
Desempeño. Tasa de empresas con previsiones positivas 2017-2026
28%
Más de una cuarta parte de
las empresas espera elevar
sustancialmente su facturación
en 2026.
El 75% de las compañías prevé
aumentar su facturación en 2026,
frente al 61% que anticipaba un
crecimiento para 2025.
Aumentará sustancialmente
Aumentará moderadamente
Se mantendrá estable
Retrocederá moderadamente
Retrocederá sustancialmente
En 2026, la facturación de su compañía respecto al año anterior...
74%
84%
80%
50%
93%
75%
70%
62%
61%
75%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
47%
1%
11
Modaes
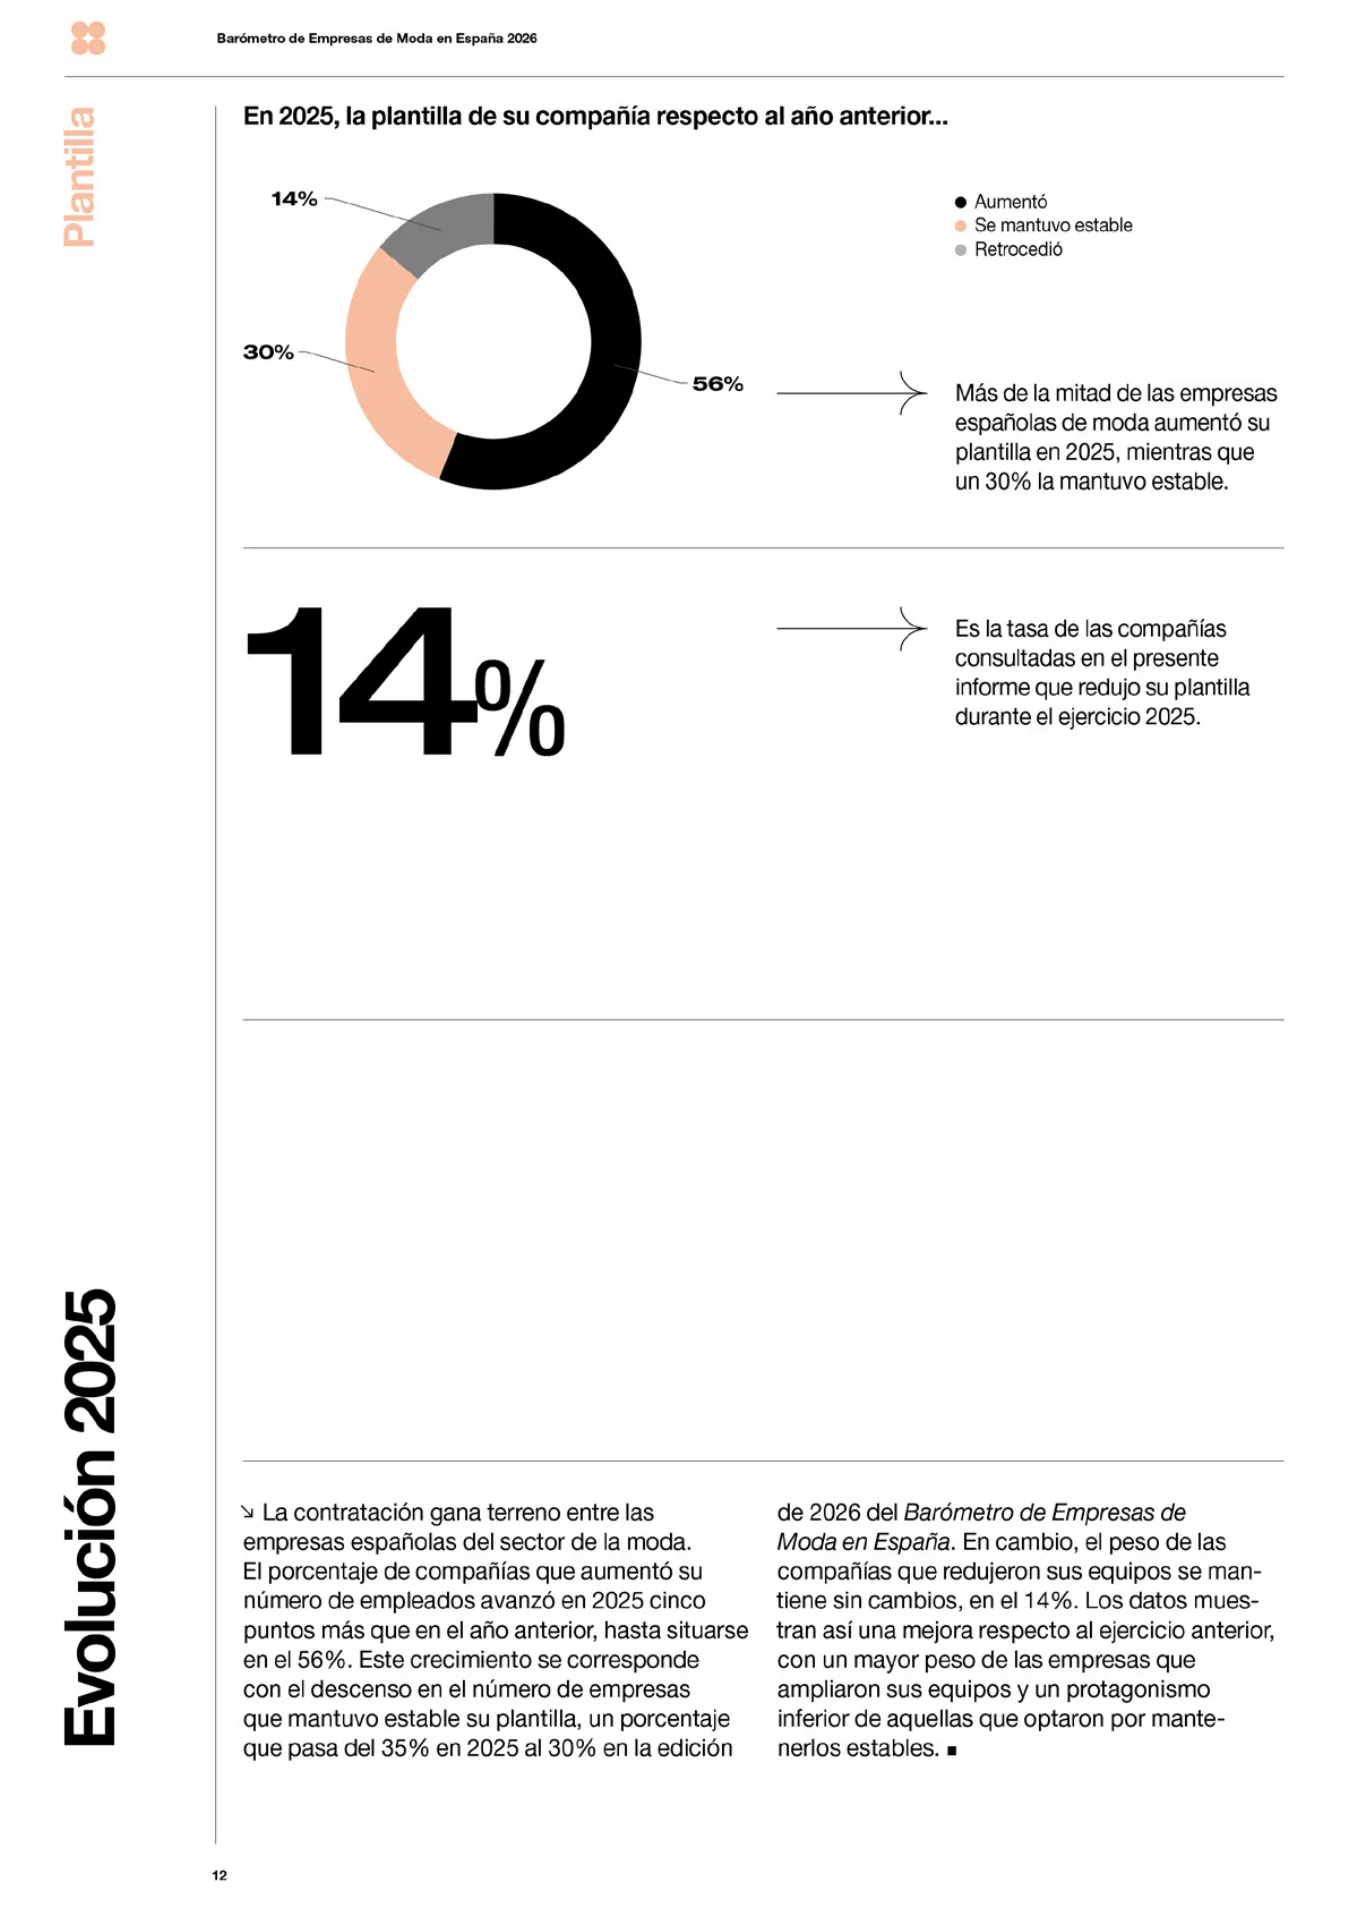
La contratación gana terreno entre las
empresas españolas del sector de la moda.
El porcentaje de compañías que aumentó su
número de empleados avanzó en 2025 cinco
puntos más que en el año anterior, hasta situarse
en el 56%. Este crecimiento se corresponde
con el descenso en el número de empresas
que mantuvo estable su plantilla, un porcentaje
que pasa del 35% en 2025 al 30% en la edición
Evolución 2025
Plantilla
de 2026 del Barómetro de Empresas de
Moda en España. En cambio, el peso de las
compañías que redujeron sus equipos se man-
tiene sin cambios, en el 14%. Los datos mues-
tran así una mejora respecto al ejercicio anterior,
con un mayor peso de las empresas que
ampliaron sus equipos y un protagonismo
inferior de aquellas que optaron por mante-
nerlos estables.
14%
Es la tasa de las compañías
consultadas en el presente
informe que redujo su plantilla
durante el ejercicio 2025.
Más de la mitad de las empresas
españolas de moda aumentó su
plantilla en 2025, mientras que
un 30% la mantuvo estable.
Aumentó
Se mantuvo estable
Retrocedió
En 2025, la plantilla de su compañía respecto al año anterior...
56%
30%
14%
12
Barómetro de Empresas de Moda en España 2026
Plantilla
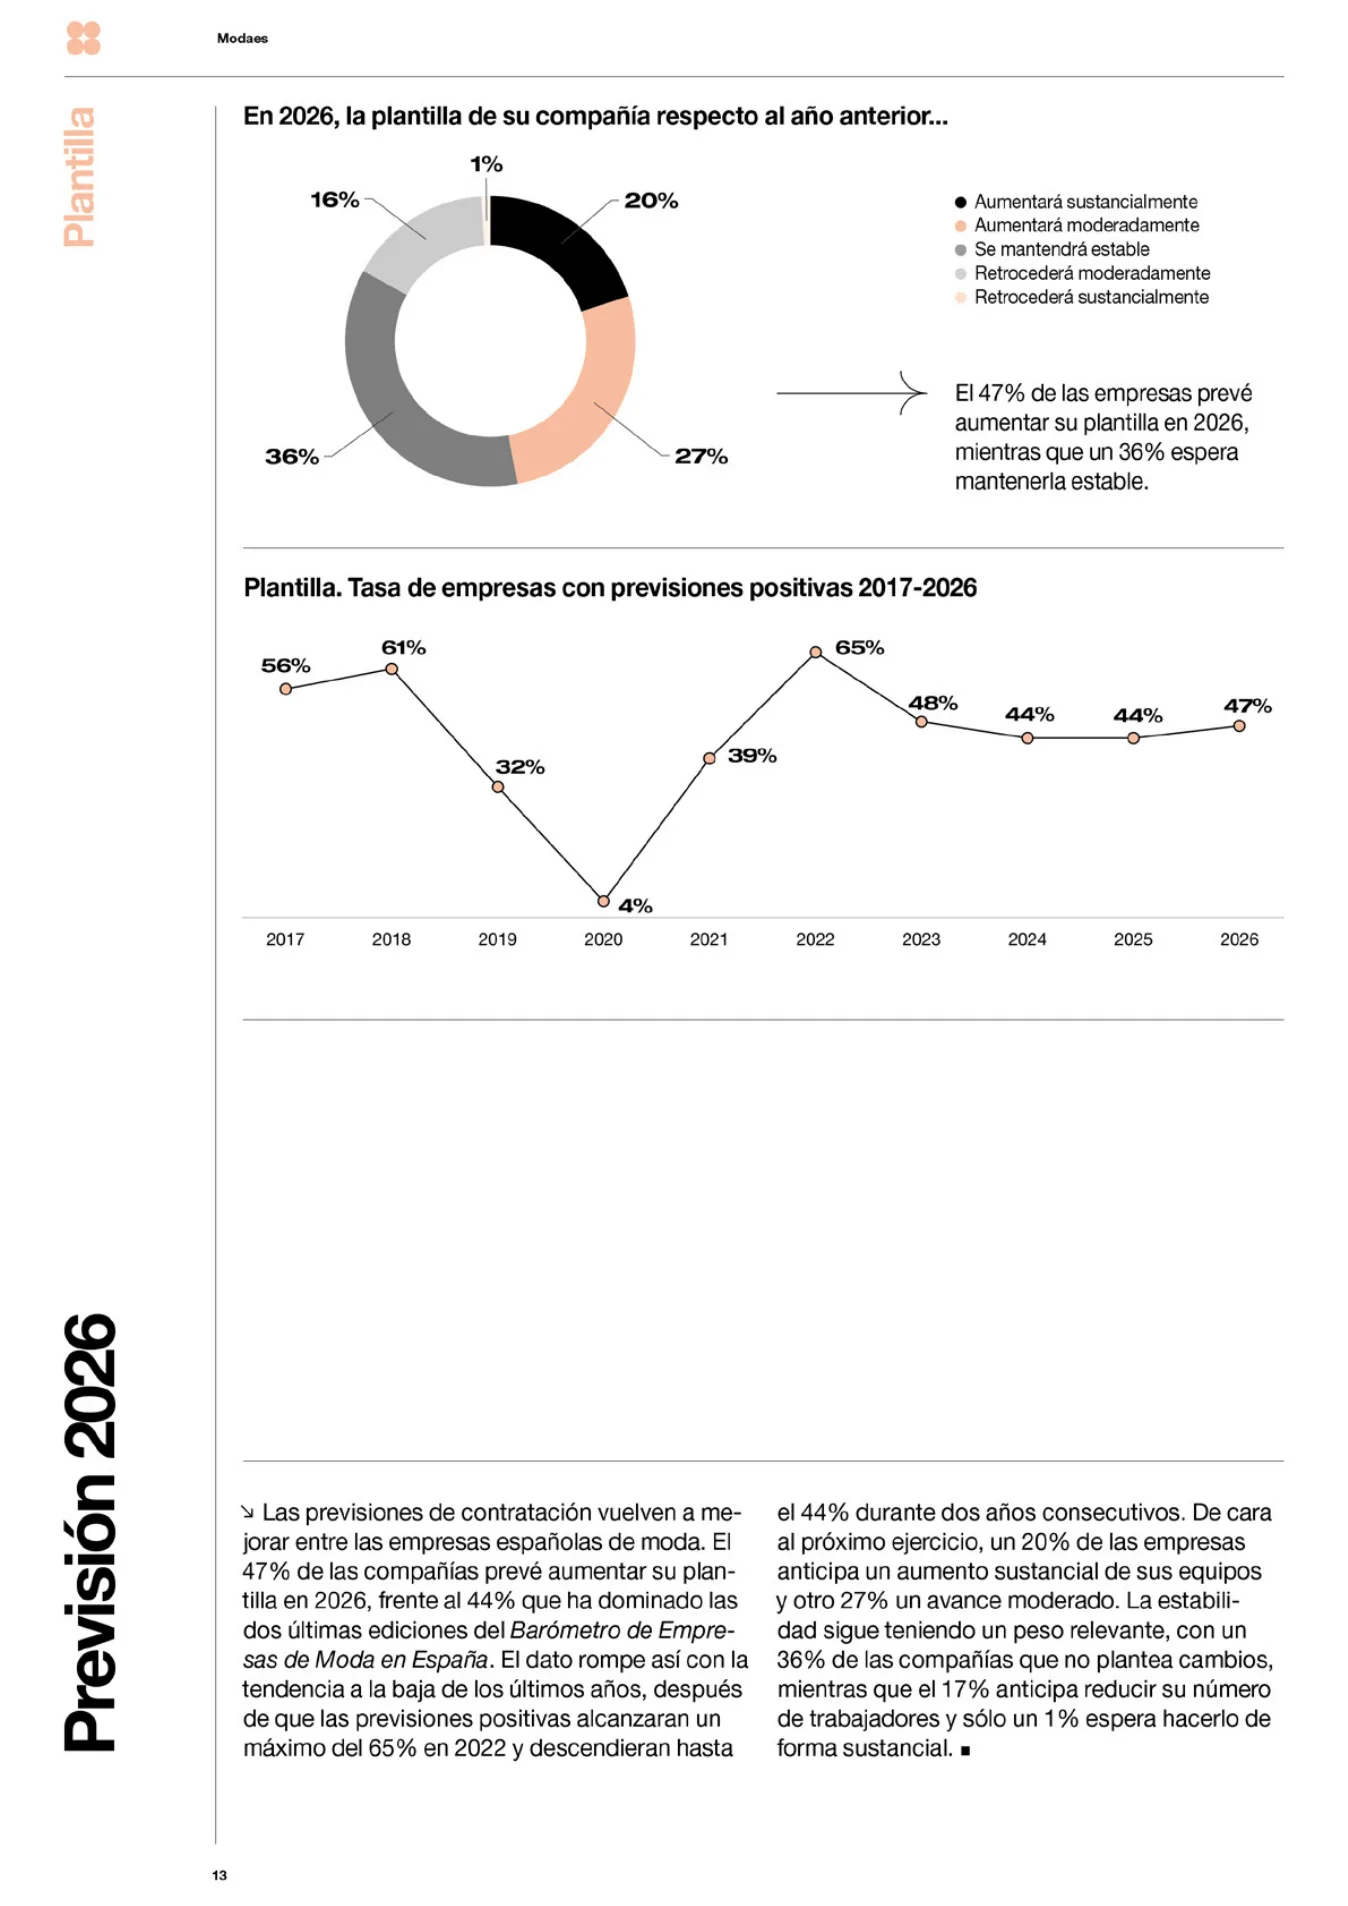
Las previsiones de contratación vuelven a me-
jorar entre las empresas españolas de moda. El
47% de las compañías prevé aumentar su plan
-
tilla en 2026, frente al 44% que ha dominado las
dos últimas ediciones del Barómetro de Empre
-
sas de Moda en España. El dato rompe así con la
tendencia a la baja de los últimos años, después
de que las previsiones positivas alcanzaran un
máximo del 65% en 2022 y descendieran hasta
Previsión 2026
el 44% durante dos años consecutivos. De cara
al próximo ejercicio, un 20% de las empresas
anticipa un aumento sustancial de sus equipos
y otro 27% un avance moderado. La estabili
-
dad sigue teniendo un peso relevante, con un
36% de las compañías que no plantea cambios,
mientras que el 17% anticipa reducir su número
de trabajadores y sólo un 1% espera hacerlo de
forma sustancial.
Plantilla. Tasa de empresas con previsiones positivas 2017-2026
El 47% de las empresas prevé
aumentar su plantilla en 2026,
mientras que un 36% espera
mantenerla estable.
Aumentará sustancialmente
Aumentará moderadamente
Se mantendrá estable
Retrocederá moderadamente
Retrocederá sustancialmente
En 2026, la plantilla de su compañía respecto al año anterior...
20%
27%
36%
16%
1%
20%
27%
36%
16%
1%
56%
61%
32%
4%
39%
65%
48%
44%
44%
47%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
13
Modaes
3%
33%
50%
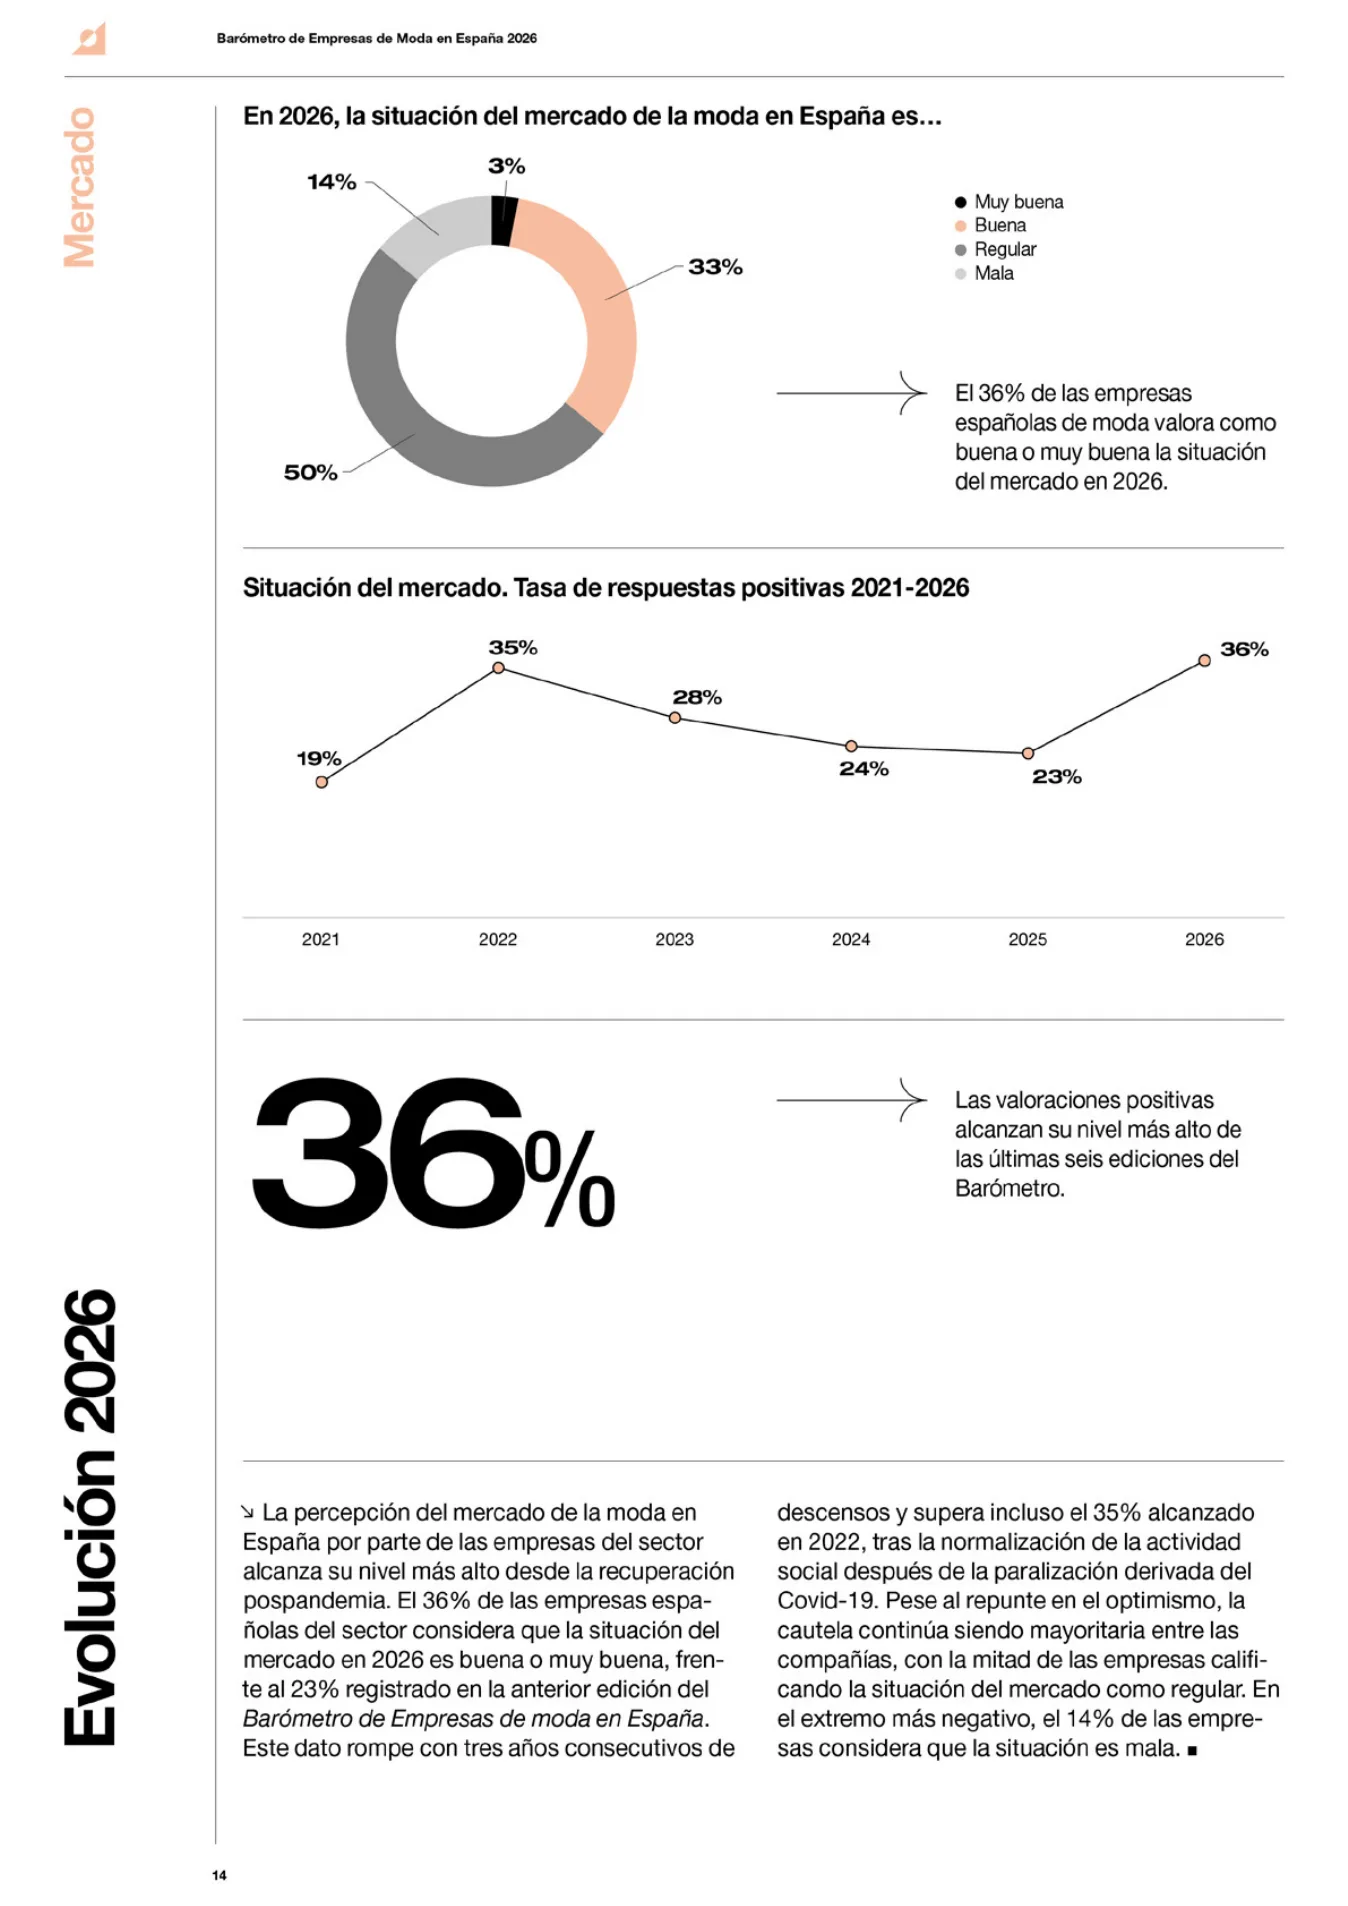
La percepción del mercado de la moda en
España por parte de las empresas del sector
alcanza su nivel más alto desde la recuperación
pospandemia. El 36% de las empresas espa
-
ñolas del sector considera que la situación del
mercado en 2026 es buena o muy buena, fren
-
te al 23% registrado en la anterior edición del
Barómetro de Empresas de moda en España.
Este dato rompe con tres años consecutivos de
Evolución 2026
Mercado
descensos y supera incluso el 35% alcanzado
en 2022, tras la normalización de la actividad
social después de la paralización derivada del
Covid-19. Pese al repunte en el optimismo, la
cautela continúa siendo mayoritaria entre las
compañías, con la mitad de las empresas califi
-
cando la situación del mercado como regular. En
el extremo más negativo, el 14% de las empre
-
sas considera que la situación es mala.
36%
Las valoraciones positivas
alcanzan su nivel más alto de
las últimas seis ediciones del
Barómetro.
El 36% de las empresas
españolas de moda valora como
buena o muy buena la situación
del mercado en 2026.
Muy buena
Buena
Regular
Mala
En 2026, la situación del mercado de la moda en España es…
Situación del mercado. Tasa de respuestas positivas 2021-2026
19%
35%
28%
24%
23%
36%
2021 2022 2023 2024 2025 2026
14
Barómetro de Empresas de Moda en España 2026
Consumidor / Mercado
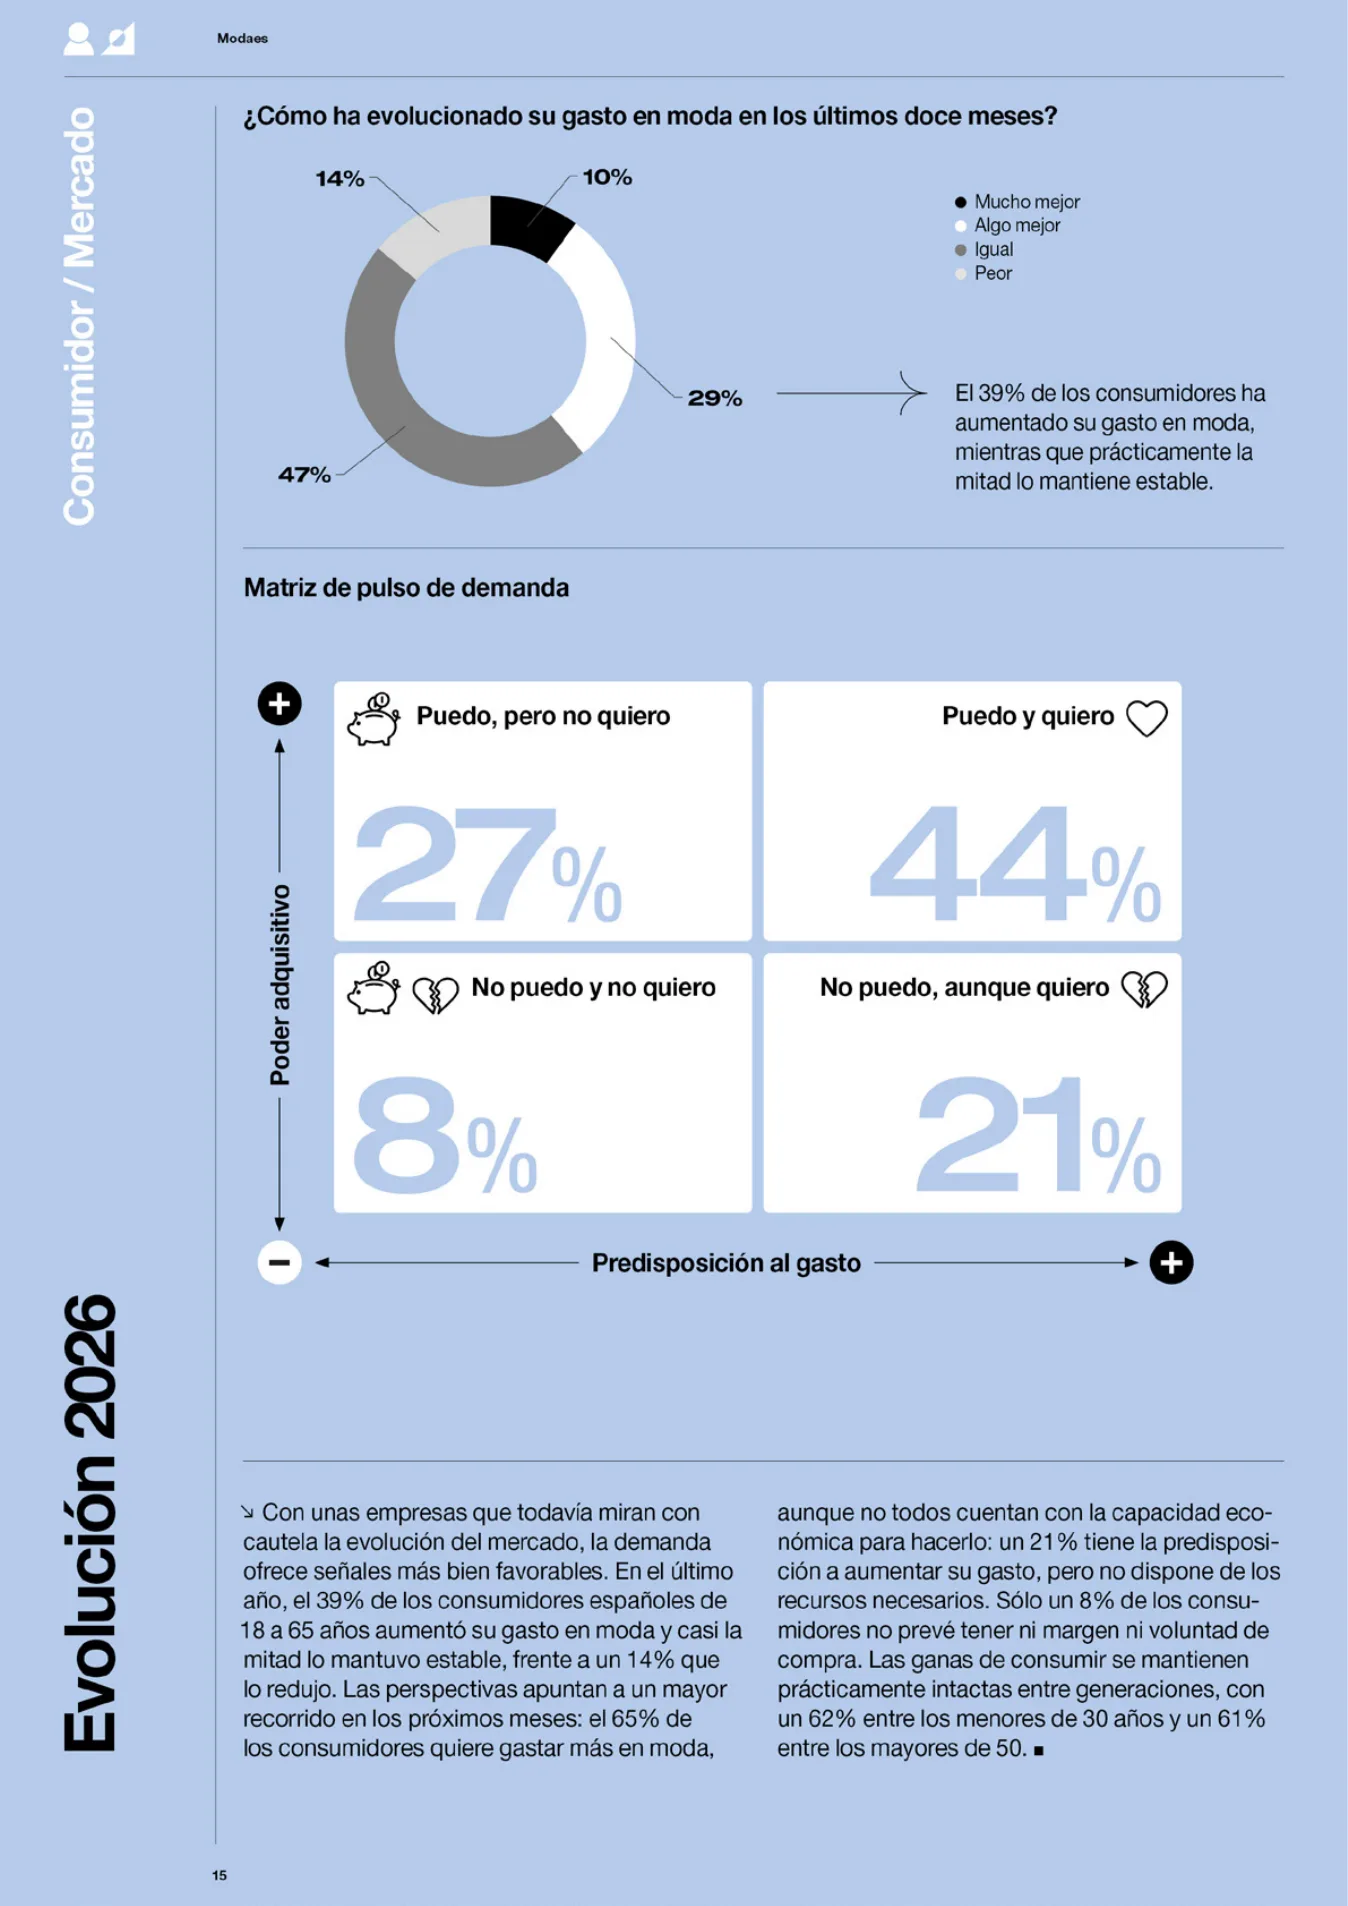
Con unas empresas que todavía miran con
cautela la evolución del mercado, la demanda
ofrece señales más bien favorables. En el último
año, el 39% de los consumidores españoles de
18 a 65 años aumentó su gasto en moda y casi la
mitad lo mantuvo estable, frente a un 14% que
lo redujo. Las perspectivas apuntan a un mayor
recorrido en los próximos meses: el 65% de
los consumidores quiere gastar más en moda,
Evolución 2026
aunque no todos cuentan con la capacidad eco-
nómica para hacerlo: un 21% tiene la predisposi-
ción a aumentar su gasto, pero no dispone de los
recursos necesarios. Sólo un 8% de los consu
-
midores no prevé tener ni margen ni voluntad de
compra. Las ganas de consumir se mantienen
prácticamente intactas entre generaciones, con
un 62% entre los menores de 30 años y un 61%
entre los mayores de 50.
Matriz de pulso de demanda
El 39% de los consumidores ha
aumentado su gasto en moda,
mientras que prácticamente la
mitad lo mantiene estable.
Mucho mejor
Algo mejor
Igual
Peor
¿Cómo ha evolucionado su gasto en moda en los últimos doce meses?
Puedo, pero no quiero
No puedo y no quiero
Puedo y quiero
No puedo, aunque quiero
Poder adquisitivo
Predisposición al gasto
27% 44%
8% 21%
10%
29%
47%
14%
15
Modaes
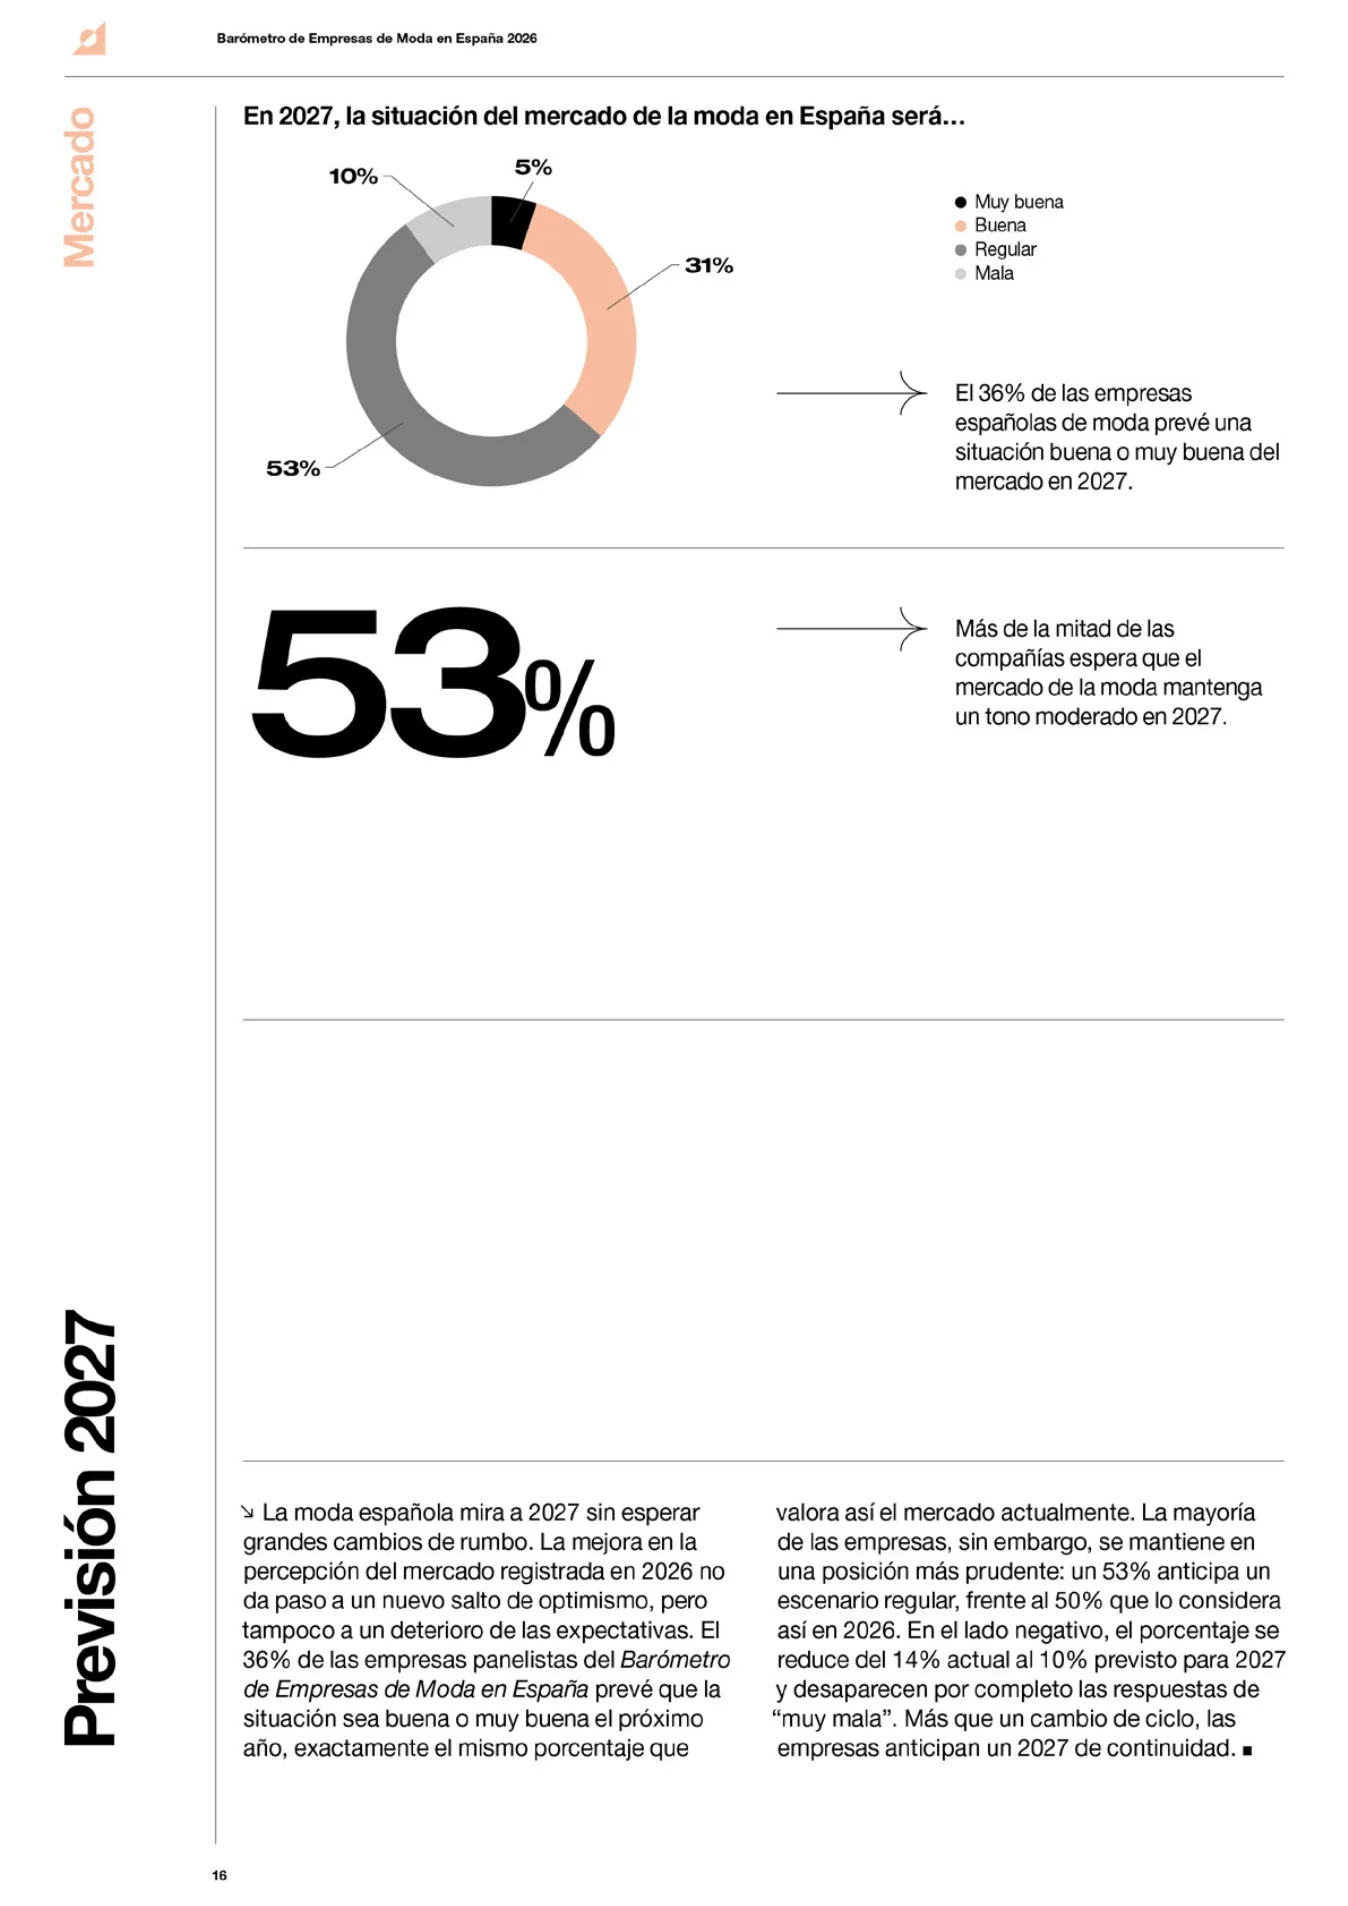
La moda española mira a 2027 sin esperar
grandes cambios de rumbo. La mejora en la
percepción del mercado registrada en 2026 no
da paso a un nuevo salto de optimismo, pero
tampoco a un deterioro de las expectativas. El
36% de las empresas panelistas del Barómetro
de Empresas de Moda en España prevé que la
situación sea buena o muy buena el próximo
año, exactamente el mismo porcentaje que
Previsión 2027
Mercado
valora así el mercado actualmente. La mayoría
de las empresas, sin embargo, se mantiene en
una posición más prudente: un 53% anticipa un
escenario regular, frente al 50% que lo considera
así en 2026. En el lado negativo, el porcentaje se
reduce del 14% actual al 10% previsto para 2027
y desaparecen por completo las respuestas de
“muy mala”. Más que un cambio de ciclo, las
empresas anticipan un 2027 de continuidad.
53%
Más de la mitad de las
compañías espera que el
mercado de la moda mantenga
un tono moderado en 2027.
El 36% de las empresas
españolas de moda prevé una
situación buena o muy buena del
mercado en 2027.
En 2027, la situación del mercado de la moda en España será…
Muy buena
Buena
Regular
Mala
5%
31%
53%
10%
16
Barómetro de Empresas de Moda en España 2026
Consumidor / Mercado
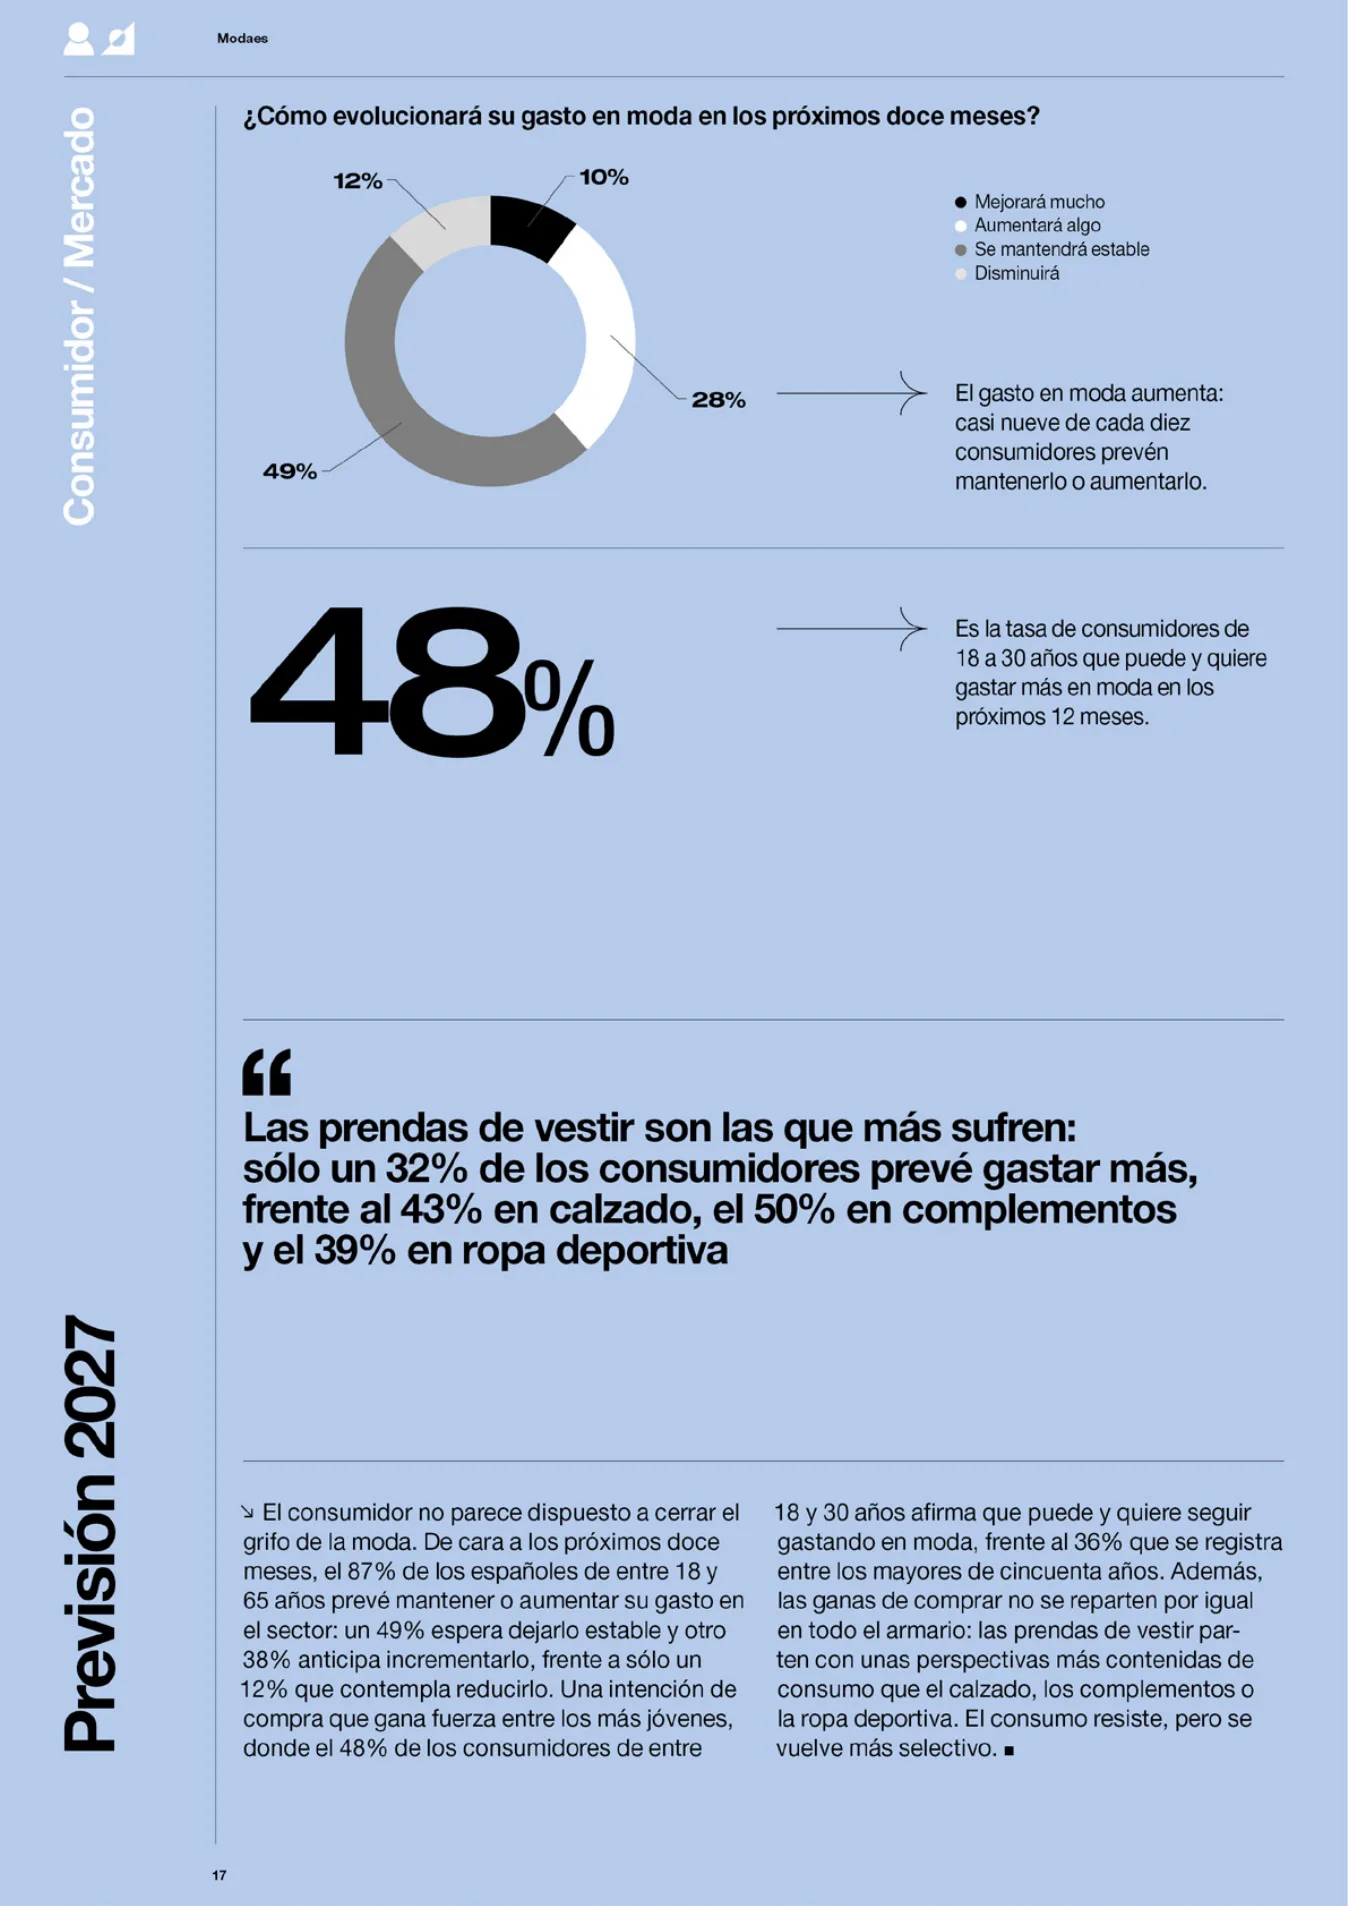
El consumidor no parece dispuesto a cerrar el
grifo de la moda. De cara a los próximos doce
meses, el 87% de los españoles de entre 18 y
65 años prevé mantener o aumentar su gasto en
el sector: un 49% espera dejarlo estable y otro
38% anticipa incrementarlo, frente a sólo un
12% que contempla reducirlo. Una intención de
compra que gana fuerza entre los más jóvenes,
donde el 48% de los consumidores de entre
Previsión 2027
18 y 30 años afirma que puede y quiere seguir
gastando en moda, frente al 36% que se registra
entre los mayores de cincuenta años. Además,
las ganas de comprar no se reparten por igual
en todo el armario: las prendas de vestir par
-
ten con unas perspectivas más contenidas de
consumo que el calzado, los complementos o
la ropa deportiva. El consumo resiste, pero se
vuelve más selectivo.
El gasto en moda aumenta:
casi nueve de cada diez
consumidores prevén
mantenerlo o aumentarlo.
¿Cómo evolucionará su gasto en moda en los próximos doce meses?
48%
Es la tasa de consumidores de
18 a 30 años que puede y quiere
gastar más en moda en los
próximos 12 meses.
Las prendas de vestir son las que más sufren:
sólo un 32% de los consumidores prevé gastar más,
frente al 43% en calzado, el 50% en complementos
y el 39% en ropa deportiva
Mejorará mucho
Aumentará algo
Se mantendrá estable
Disminuirá
10%
28%
49%
12%
17
Modaes
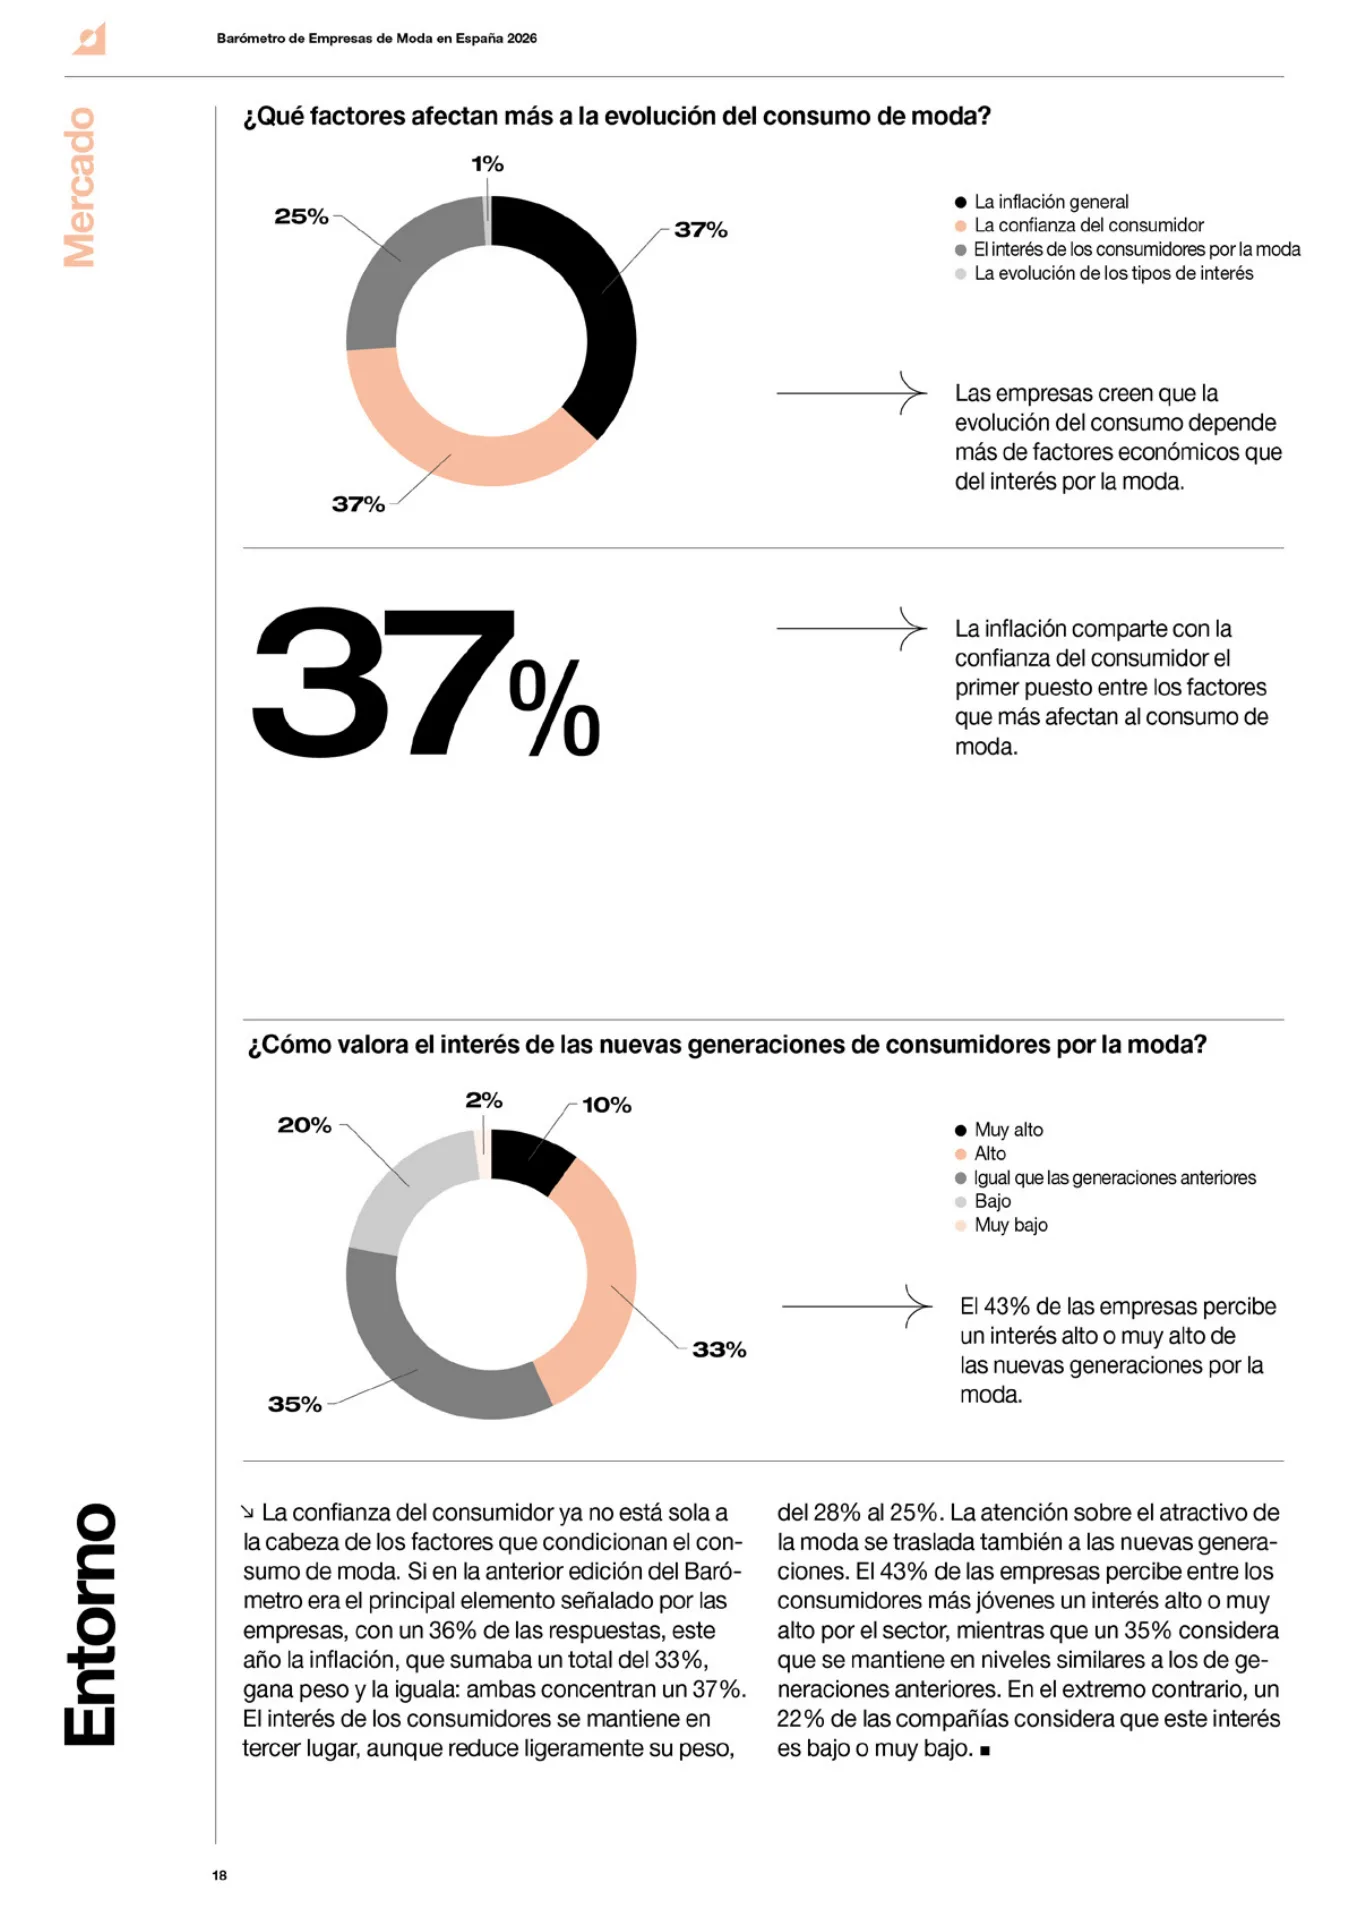
La confianza del consumidor ya no está sola a
la cabeza de los factores que condicionan el con
-
sumo de moda. Si en la anterior edición del Baró-
metro era el principal elemento señalado por las
empresas, con un 36% de las respuestas, este
año la inflación, que sumaba un total del 33%,
gana peso y la iguala: ambas concentran un 37%.
El interés de los consumidores se mantiene en
tercer lugar, aunque reduce ligeramente su peso,
Entorno
Mercado
del 28% al 25%. La atención sobre el atractivo de
la moda se traslada también a las nuevas genera
-
ciones. El 43% de las empresas percibe entre los
consumidores más jóvenes un interés alto o muy
alto por el sector, mientras que un 35% considera
que se mantiene en niveles similares a los de ge
-
neraciones anteriores. En el extremo contrario, un
22% de las compañías considera que este interés
es bajo o muy bajo.
37%
La inflación comparte con la
confianza del consumidor el
primer puesto entre los factores
que más afectan al consumo de
moda.
Las empresas creen que la
evolución del consumo depende
más de factores económicos que
del interés por la moda.
¿Qué factores afectan más a la evolución del consumo de moda?
El 43% de las empresas percibe
un interés alto o muy alto de
las nuevas generaciones por la
moda.
¿Cómo valora el interés de las nuevas generaciones de consumidores por la moda?
La inflación general
La confianza del consumidor
El interés de los consumidores por la moda
La evolución de los tipos de interés
Muy alto
Alto
Igual que las generaciones anteriores
Bajo
Muy bajo
37%
37%
25%
1%
10%
33%
35%
20%
2%
18
Barómetro de Empresas de Moda en España 2026
Consumidor / Mercado
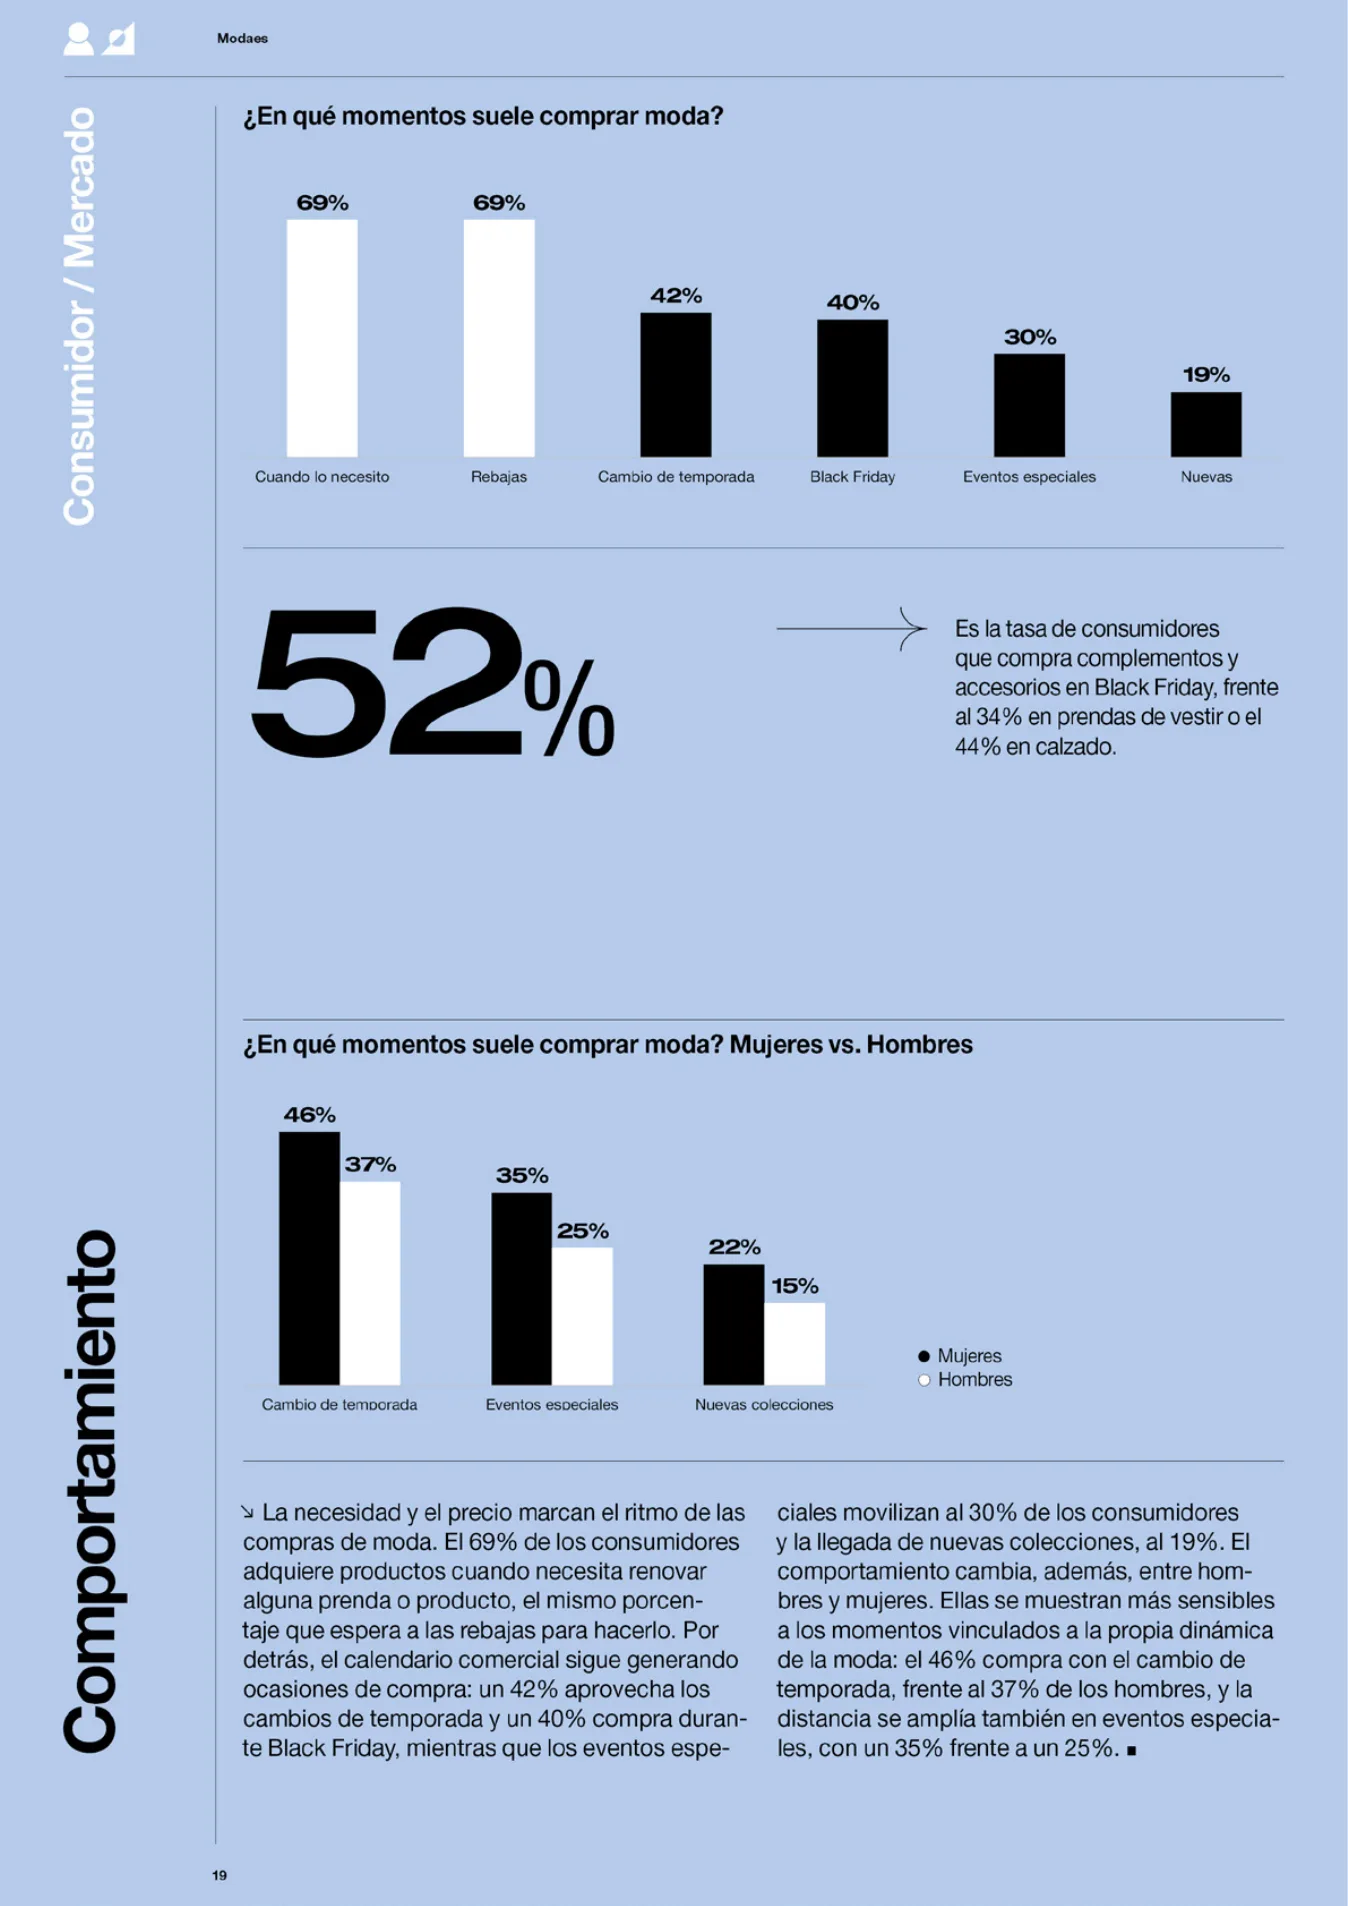
La necesidad y el precio marcan el ritmo de las
compras de moda. El 69% de los consumidores
adquiere productos cuando necesita renovar
alguna prenda o producto, el mismo porcen
-
taje que espera a las rebajas para hacerlo. Por
detrás, el calendario comercial sigue generando
ocasiones de compra: un 42% aprovecha los
cambios de temporada y un 40% compra duran
-
te Black Friday, mientras que los eventos espe-
Comportamiento
ciales movilizan al 30% de los consumidores
y la llegada de nuevas colecciones, al 19%. El
comportamiento cambia, además, entre hom
-
bres y mujeres. Ellas se muestran más sensibles
a los momentos vinculados a la propia dinámica
de la moda: el 46% compra con el cambio de
temporada, frente al 37% de los hombres, y la
distancia se amplía también en eventos especia
-
les, con un 35% frente a un 25%.
52%
Es la tasa de consumidores
que compra complementos y
accesorios en Black Friday, frente
al 34% en prendas de vestir o el
44% en calzado.
¿En qué momentos suele comprar moda?
69%
69%
42%
40%
30%
19%
Cuando lo necesito Rebajas Cambio de temporada Black Friday Eventos especiales Nuevas
¿En qué momentos suele comprar moda? Mujeres vs. Hombres
46%
35%
22%
37%
25%
15%
Cambio de temporada Eventos especiales Nuevas colecciones
Mujeres
Hombres
19
Modaes
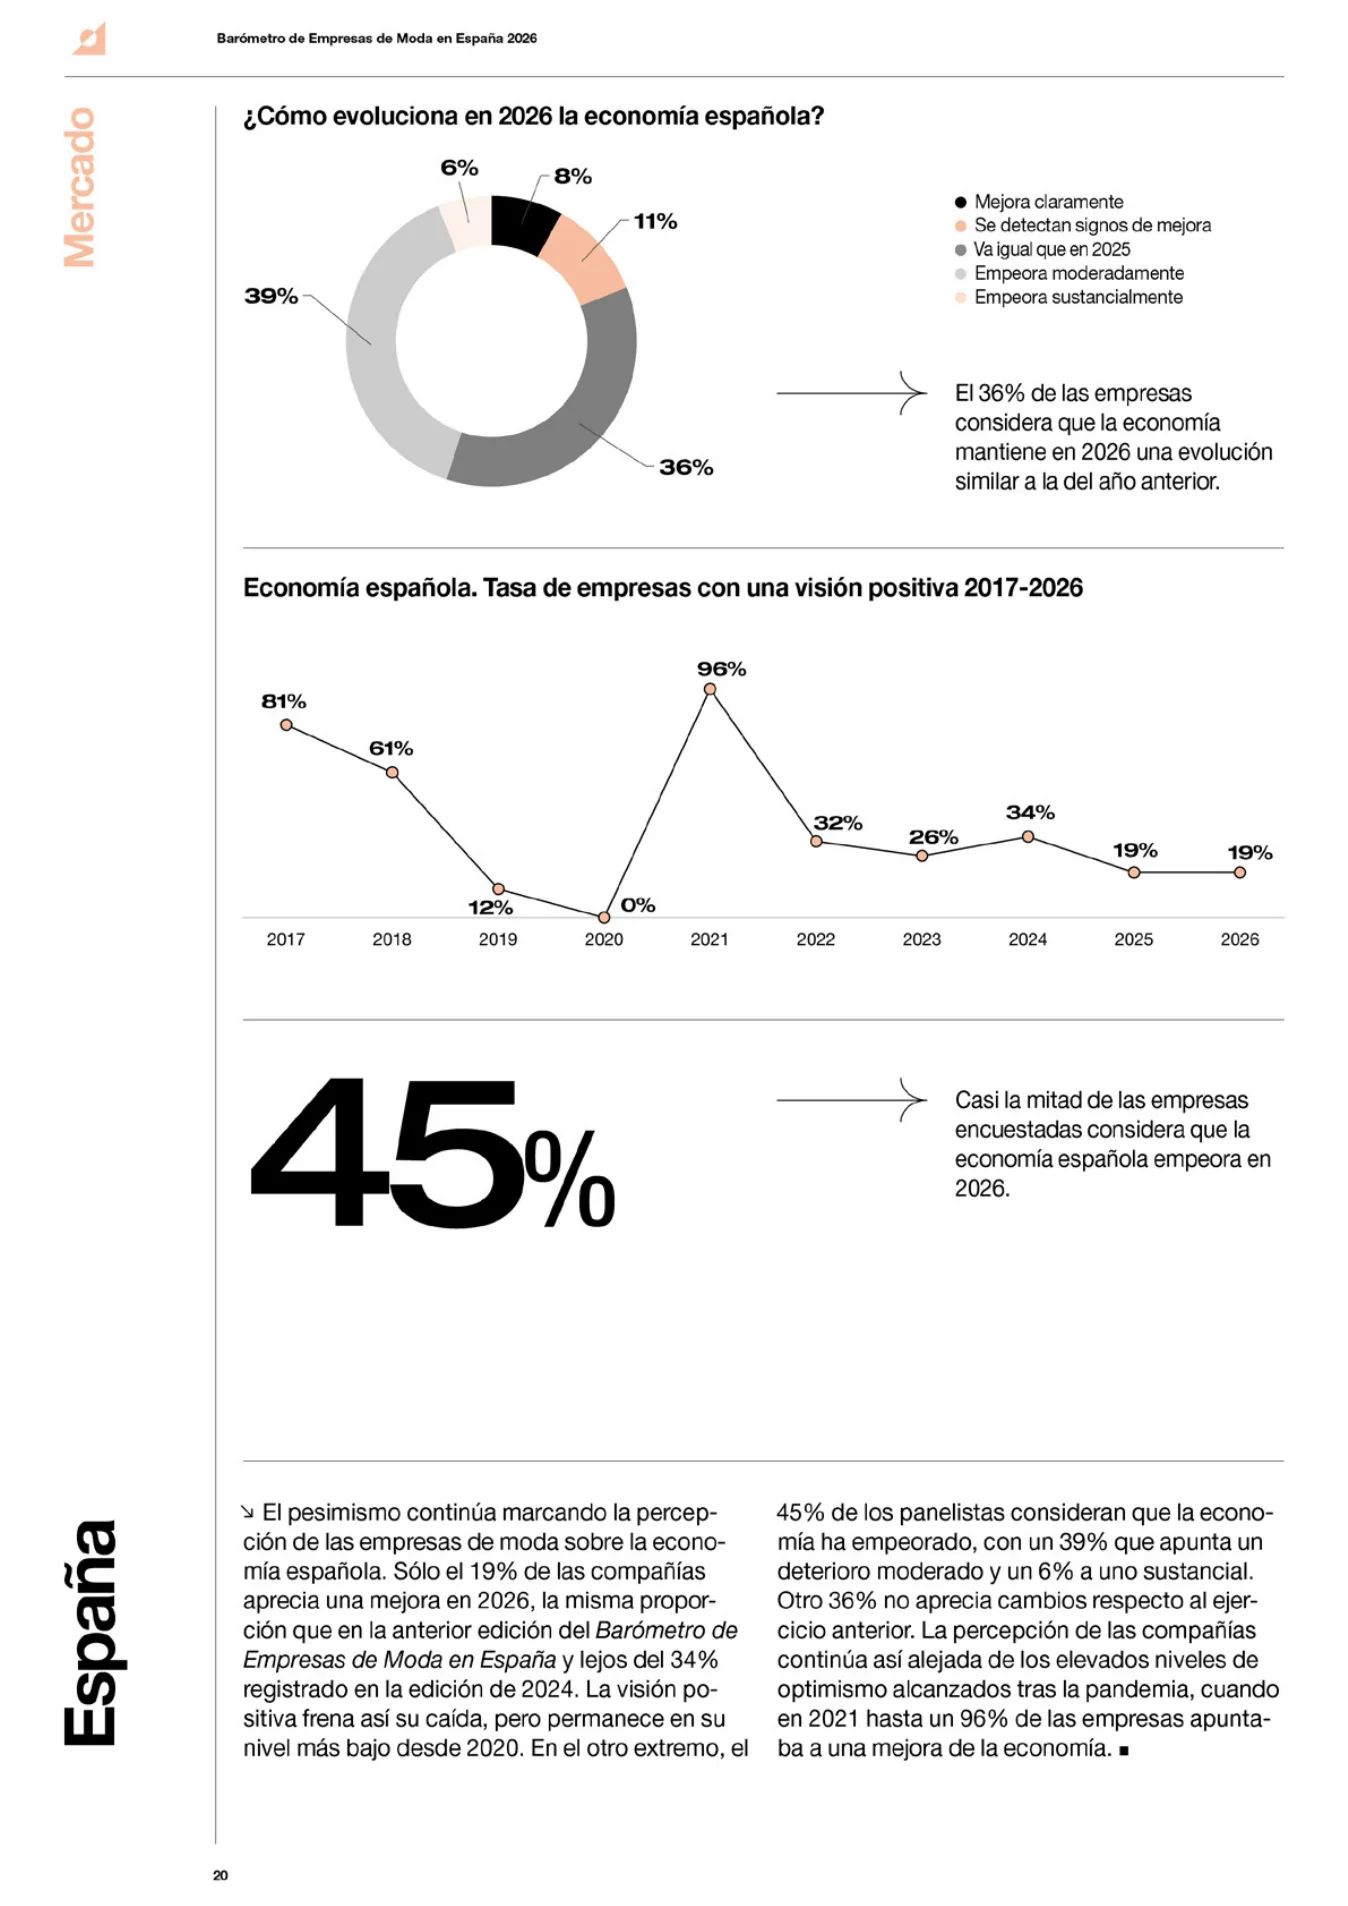
El pesimismo continúa marcando la percep-
ción de las empresas de moda sobre la econo-
mía española. Sólo el 19% de las compañías
aprecia una mejora en 2026, la misma propor
-
ción que en la anterior edición del Barómetro de
Empresas de Moda en España y lejos del 34%
registrado en la edición de 2024. La visión po
-
sitiva frena así su caída, pero permanece en su
nivel más bajo desde 2020. En el otro extremo, el
España
Mercado
45% de los panelistas consideran que la econo-
mía ha empeorado, con un 39% que apunta un
deterioro moderado y un 6% a uno sustancial.
Otro 36% no aprecia cambios respecto al ejer
-
cicio anterior. La percepción de las compañías
continúa así alejada de los elevados niveles de
optimismo alcanzados tras la pandemia, cuando
en 2021 hasta un 96% de las empresas apunta
-
ba a una mejora de la economía.
45%
Casi la mitad de las empresas
encuestadas considera que la
economía española empeora en
2026.
El 36% de las empresas
considera que la economía
mantiene en 2026 una evolución
similar a la del año anterior.
¿Cómo evoluciona en 2026 la economía española?
Economía española. Tasa de empresas con una visión positiva 2017-2026
Mejora claramente
Se detectan signos de mejora
Va igual que en 2025
Empeora moderadamente
Empeora sustancialmente
81%
61%
12%
0%
96%
32%
26%
34%
19%
19%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
8%
11%
36%
39%
6%
20
Barómetro de Empresas de Moda en España 2026
Mercado
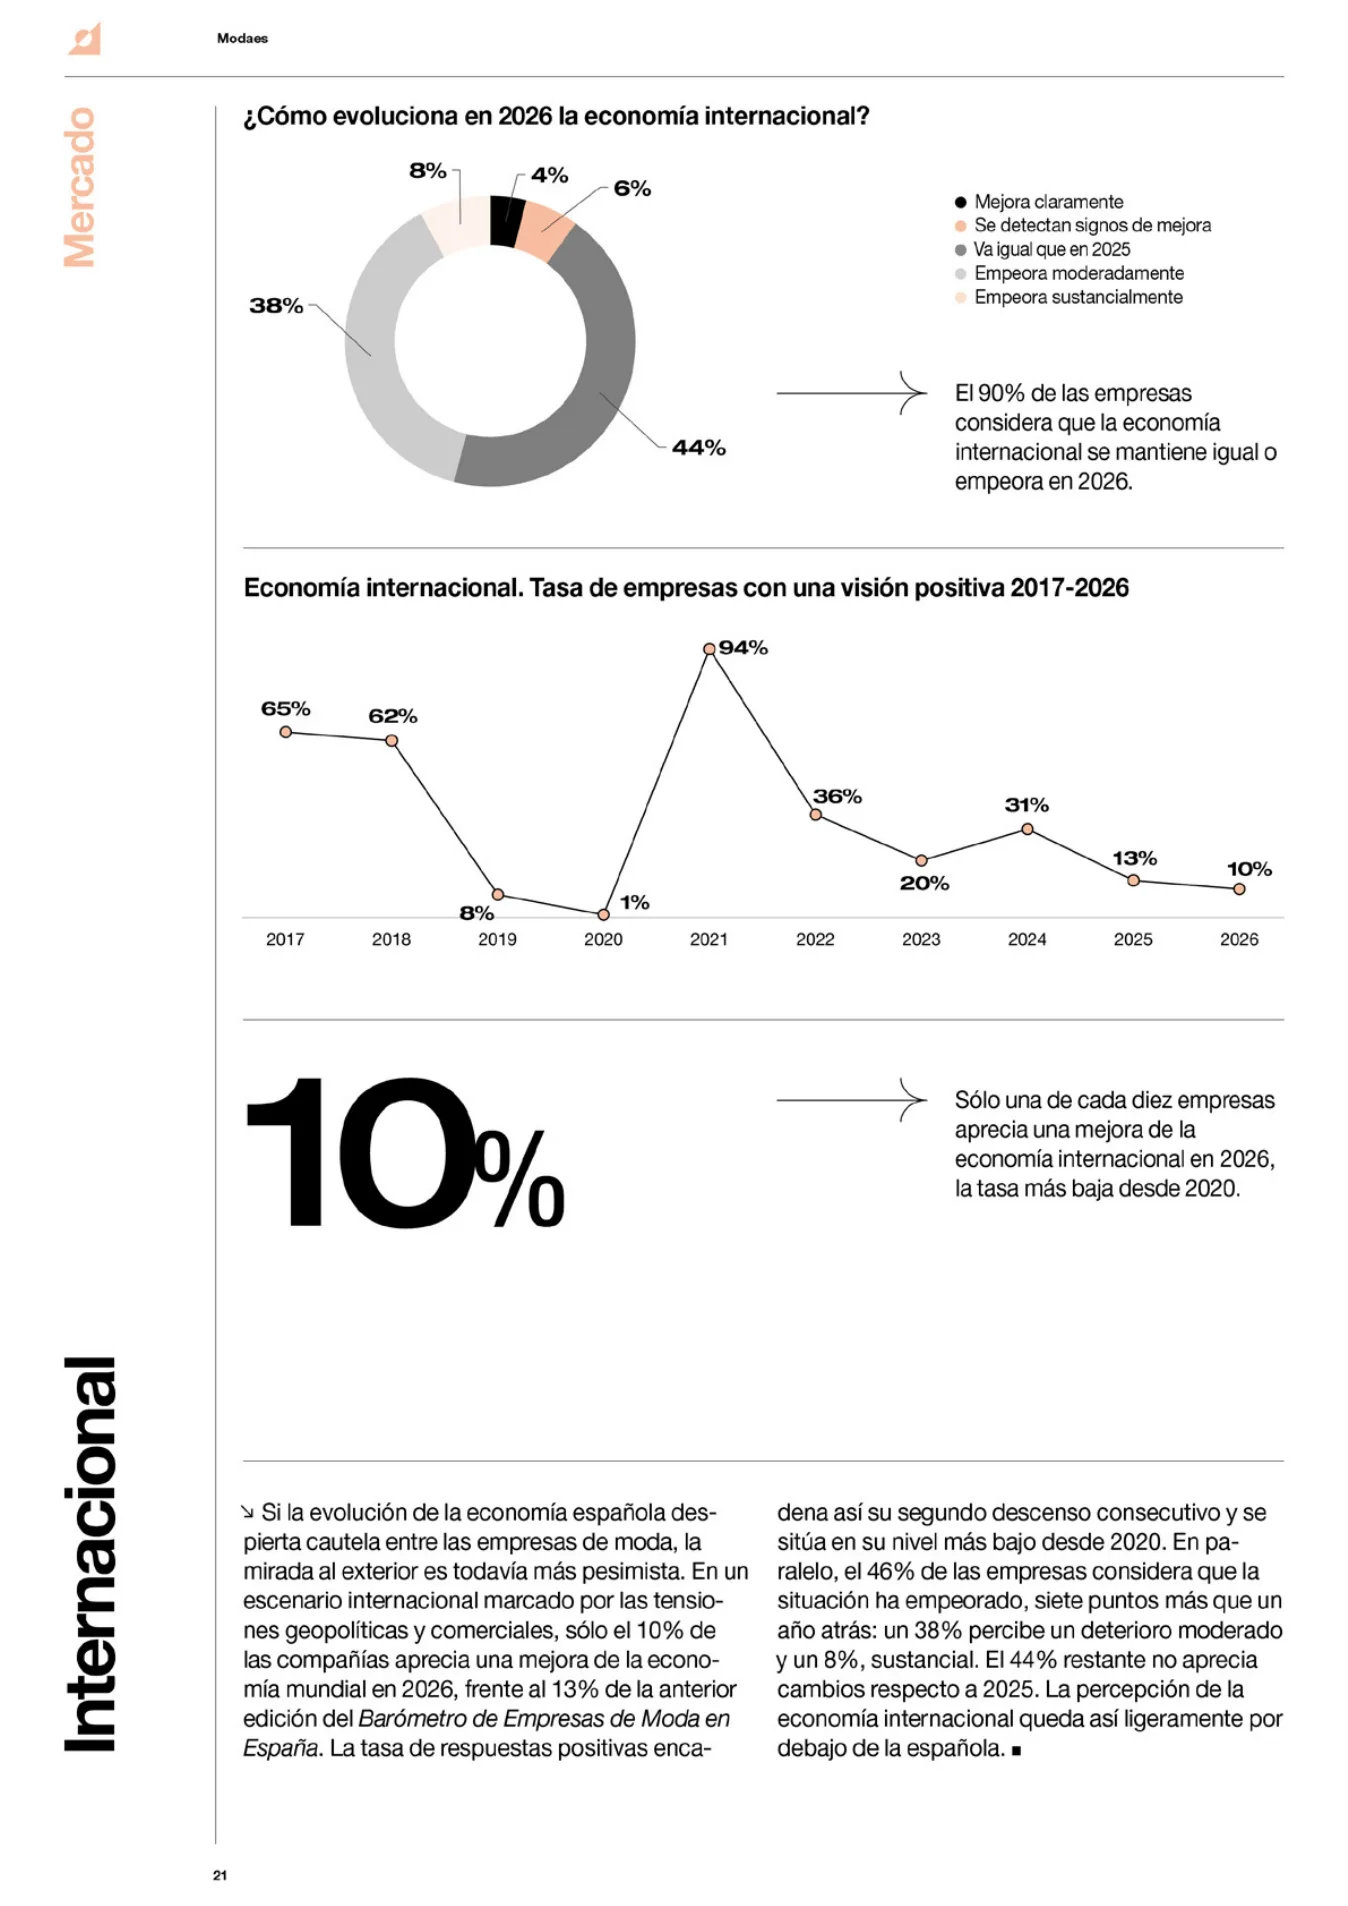
Si la evolución de la economía española des-
pierta cautela entre las empresas de moda, la
mirada al exterior es todavía más pesimista. En un
escenario internacional marcado por las tensio
-
nes geopolíticas y comerciales, sólo el 10% de
las compañías aprecia una mejora de la econo
-
mía mundial en 2026, frente al 13% de la anterior
edición del Barómetro de Empresas de Moda en
España. La tasa de respuestas positivas enca
-
Internacional
dena así su segundo descenso consecutivo y se
sitúa en su nivel más bajo desde 2020. En pa
-
ralelo, el 46% de las empresas considera que la
situación ha empeorado, siete puntos más que un
año atrás: un 38% percibe un deterioro moderado
y un 8%, sustancial. El 44% restante no aprecia
cambios respecto a 2025. La percepción de la
economía internacional queda así ligeramente por
debajo de la española.
Economía internacional. Tasa de empresas con una visión positiva 2017-2026
10%
Sólo una de cada diez empresas
aprecia una mejora de la
economía internacional en 2026,
la tasa más baja desde 2020.
El 90% de las empresas
considera que la economía
internacional se mantiene igual o
empeora en 2026.
¿Cómo evoluciona en 2026 la economía internacional?
Mejora claramente
Se detectan signos de mejora
Va igual que en 2025
Empeora moderadamente
Empeora sustancialmente
65%
62%
8%
1%
94%
36%
20%
31%
13%
10%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
4%
6%
44%
38%
8%
21
Modaes
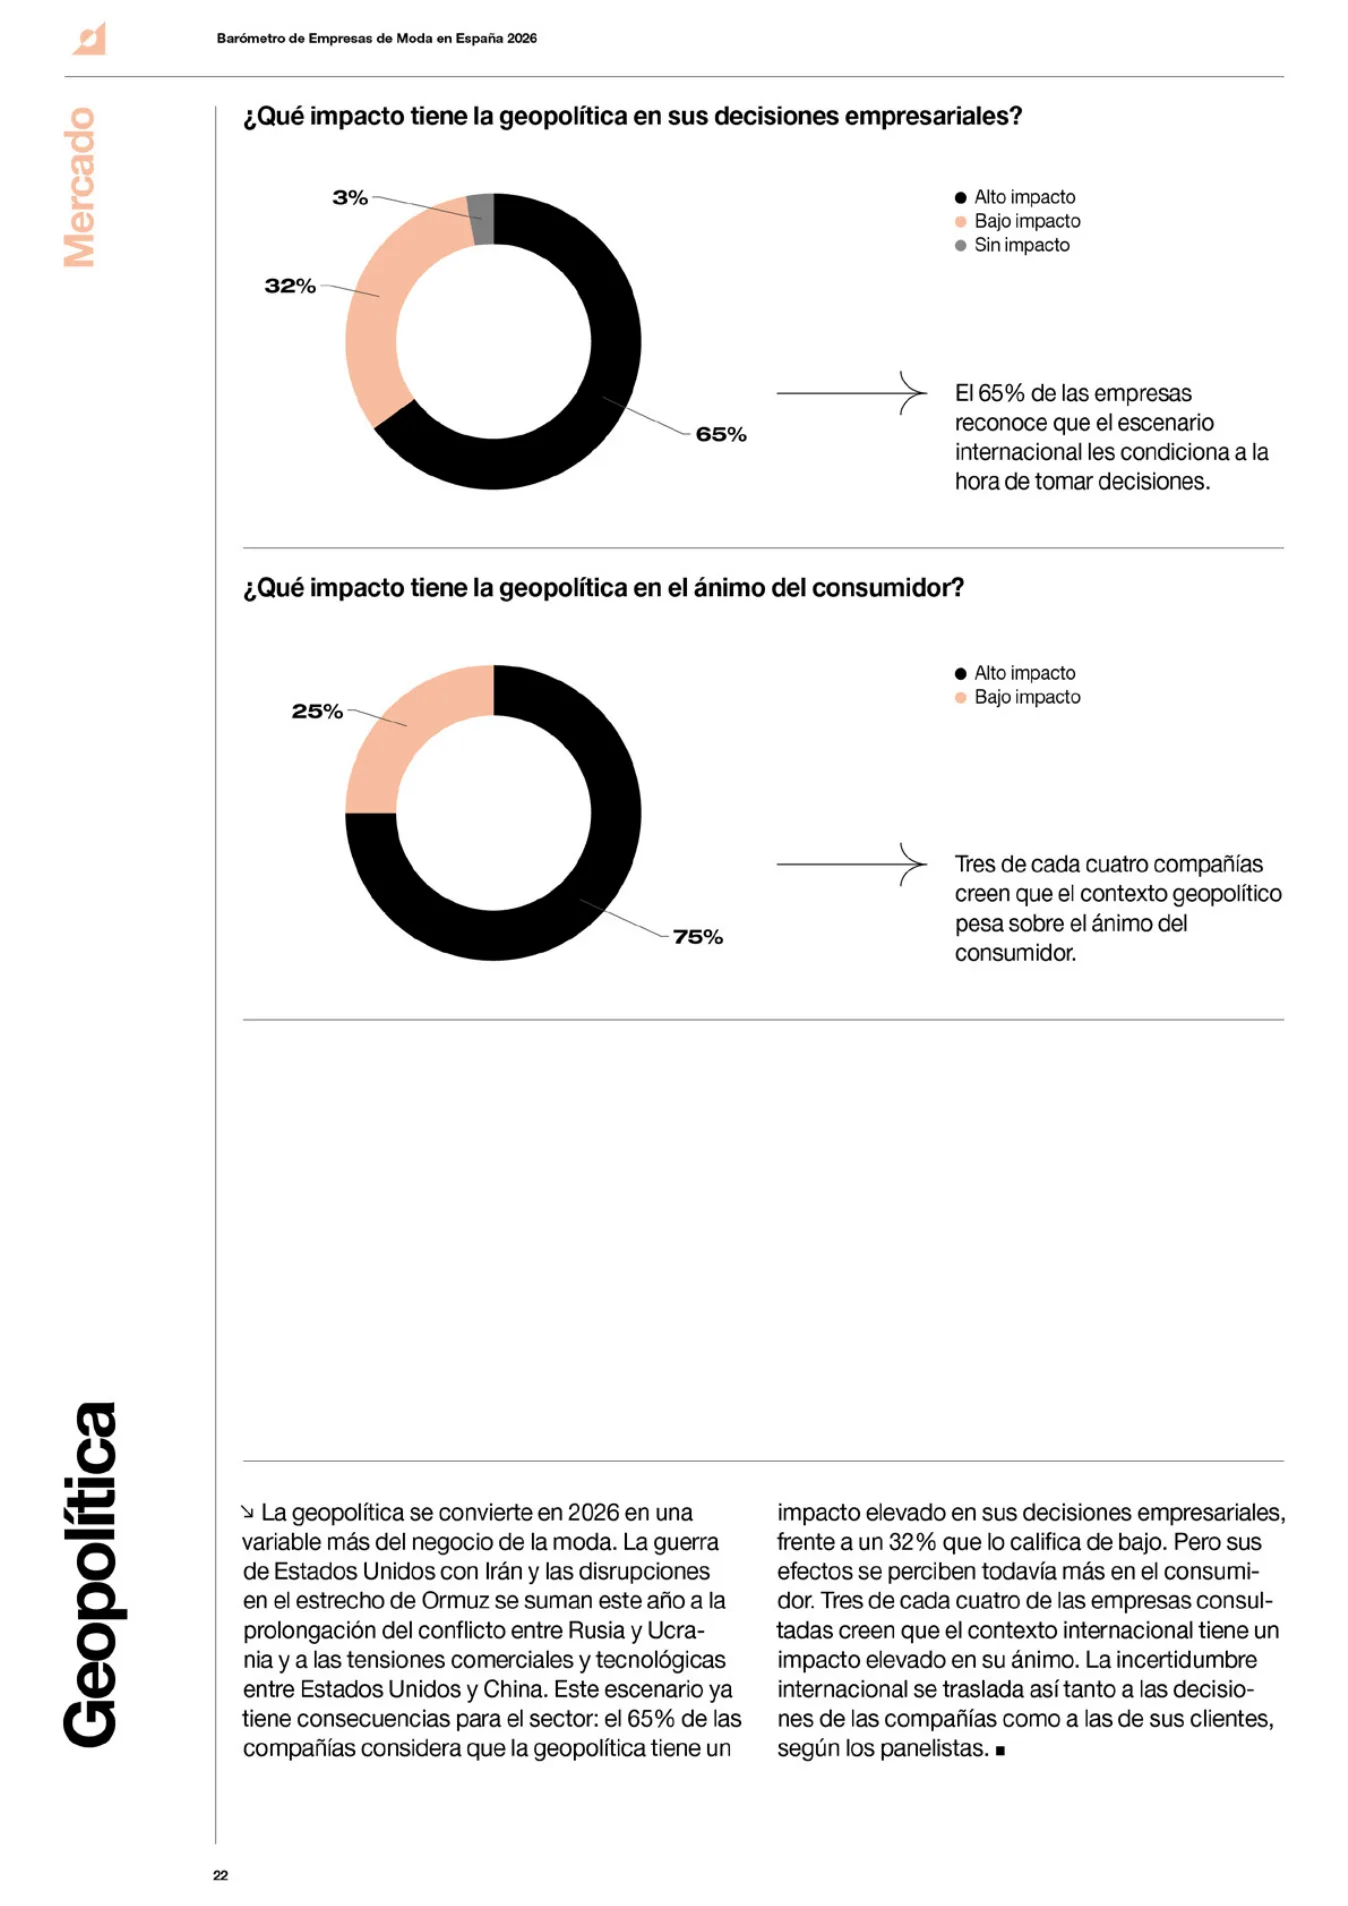
La geopolítica se convierte en 2026 en una
variable más del negocio de la moda. La guerra
de Estados Unidos con Irán y las disrupciones
en el estrecho de Ormuz se suman este año a la
prolongación del conflicto entre Rusia y Ucra
-
nia y a las tensiones comerciales y tecnológicas
entre Estados Unidos y China. Este escenario ya
tiene consecuencias para el sector: el 65% de las
compañías considera que la geopolítica tiene un
Geopolítica
Mercado
impacto elevado en sus decisiones empresariales,
frente a un 32% que lo califica de bajo. Pero sus
efectos se perciben todavía más en el consumi
-
dor. Tres de cada cuatro de las empresas consul-
tadas creen que el contexto internacional tiene un
impacto elevado en su ánimo. La incertidumbre
internacional se traslada así tanto a las decisio
-
nes de las compañías como a las de sus clientes,
según los panelistas.
El 65% de las empresas
reconoce que el escenario
internacional les condiciona a la
hora de tomar decisiones.
Tres de cada cuatro compañías
creen que el contexto geopolítico
pesa sobre el ánimo del
consumidor.
Alto impacto
Bajo impacto
Sin impacto
Alto impacto
Bajo impacto
¿Qué impacto tiene la geopolítica en sus decisiones empresariales?
¿Qué impacto tiene la geopolítica en el ánimo del consumidor?
65%
32%
3%
75%
25%
22
Barómetro de Empresas de Moda en España 2026
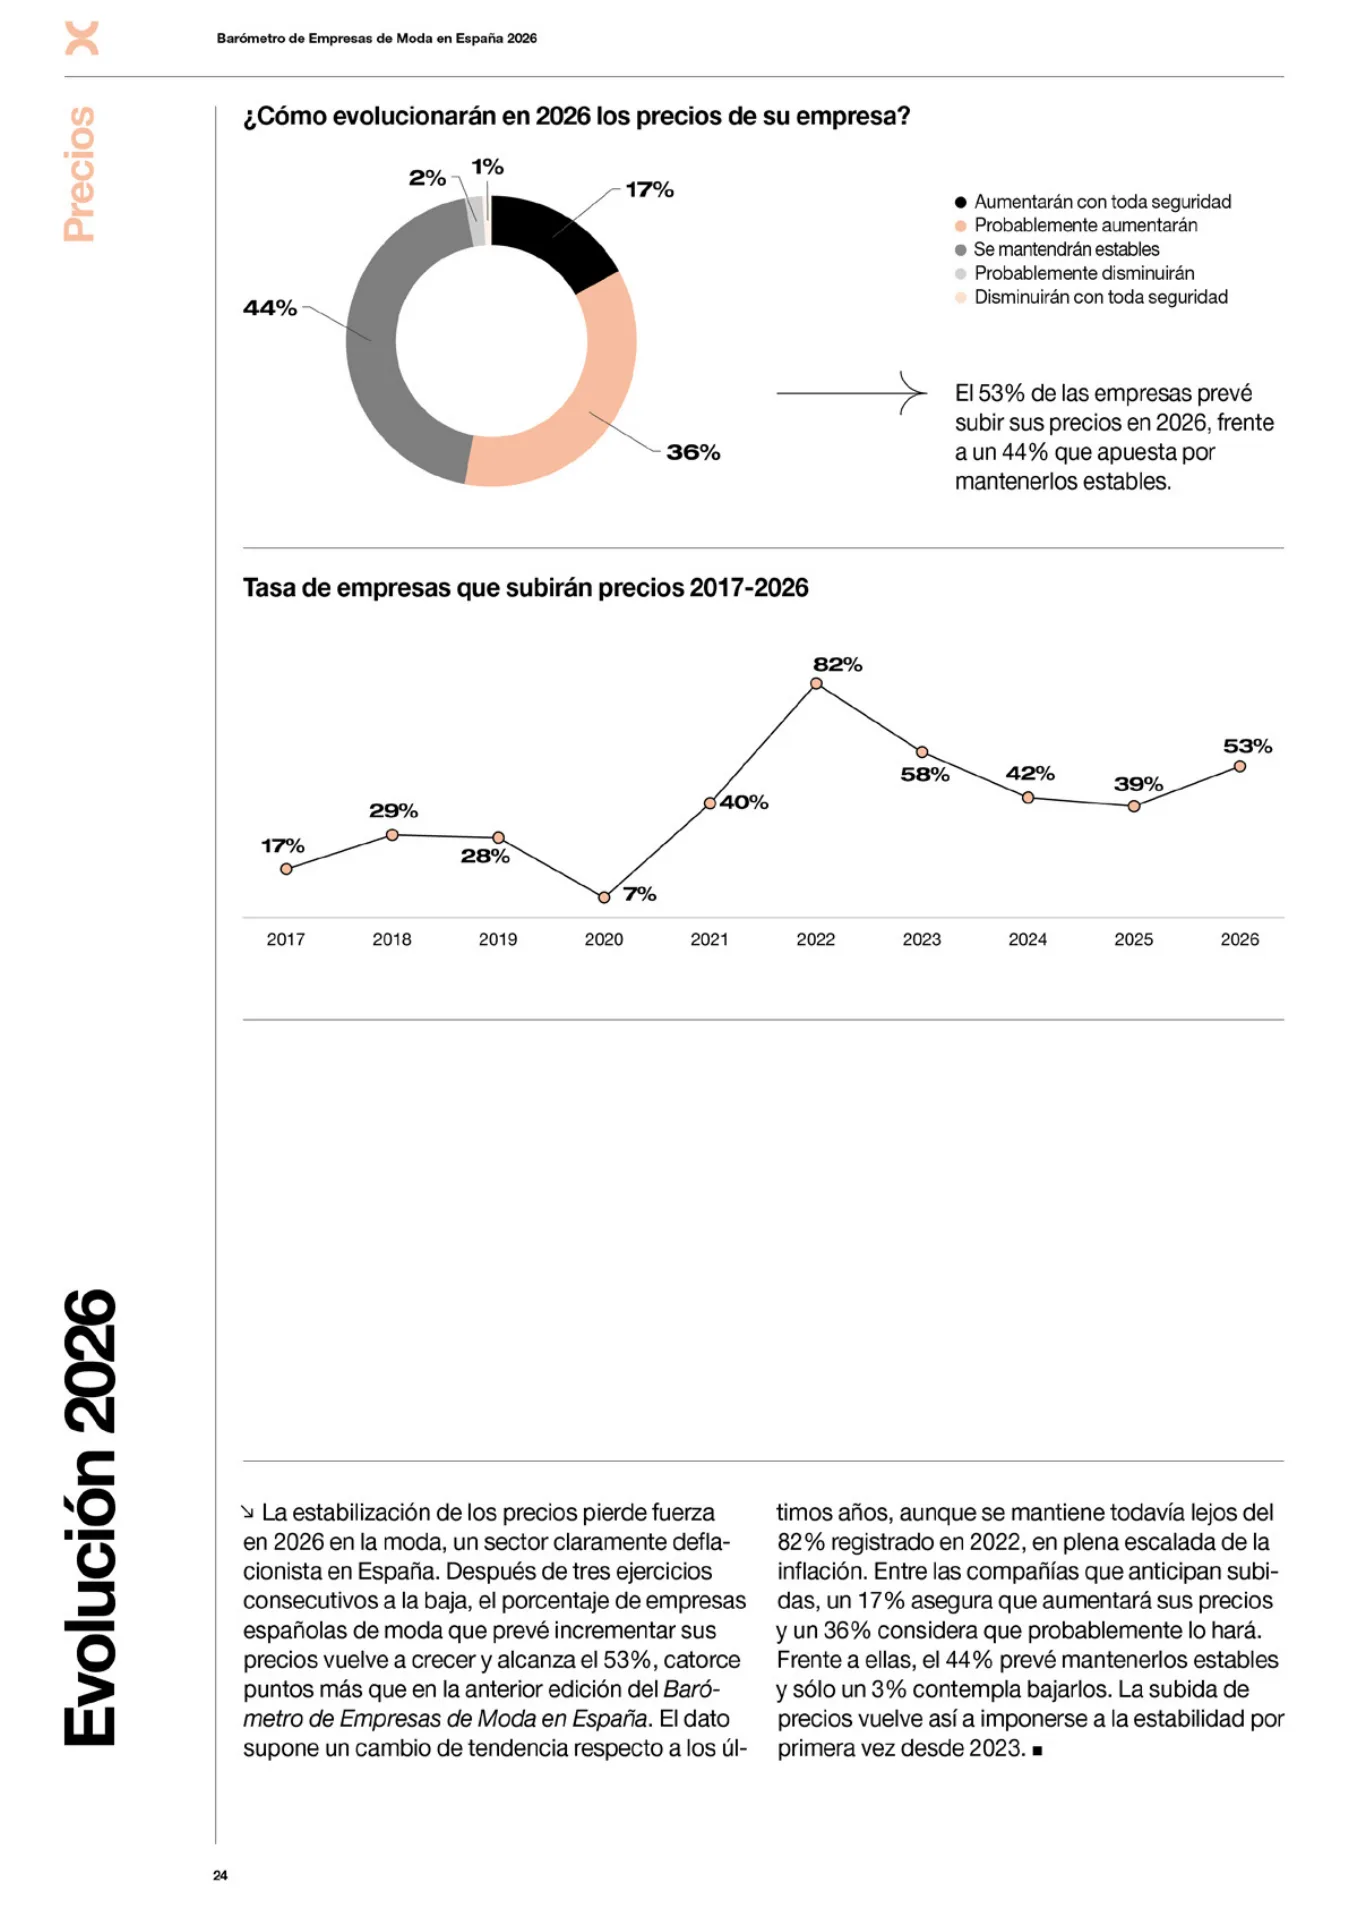
La estabilización de los precios pierde fuerza
en 2026 en la moda, un sector claramente defla
-
cionista en España. Después de tres ejercicios
consecutivos a la baja, el porcentaje de empresas
españolas de moda que prevé incrementar sus
precios vuelve a crecer y alcanza el 53%, catorce
puntos más que en la anterior edición del Baró
-
metro de Empresas de Moda en España. El dato
supone un cambio de tendencia respecto a los úl
-
Evolución 2026
Precios
timos años, aunque se mantiene todavía lejos del
82% registrado en 2022, en plena escalada de la
inflación. Entre las compañías que anticipan subi
-
das, un 17% asegura que aumentará sus precios
y un 36% considera que probablemente lo hará.
Frente a ellas, el 44% prevé mantenerlos estables
y sólo un 3% contempla bajarlos. La subida de
precios vuelve así a imponerse a la estabilidad por
primera vez desde 2023.
El 53% de las empresas prevé
subir sus precios en 2026, frente
a un 44% que apuesta por
mantenerlos estables.
¿Cómo evolucionarán en 2026 los precios de su empresa?
Tasa de empresas que subirán precios 2017-2026
Aumentarán con toda seguridad
Probablemente aumentarán
Se mantendrán estables
Probablemente disminuirán
Disminuirán con toda seguridad
17%
29%
28%
7%
40%
82%
58%
42%
39%
53%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
17%
36%
44%
2%
1%
24
Barómetro de Empresas de Moda en España 2026
Precios
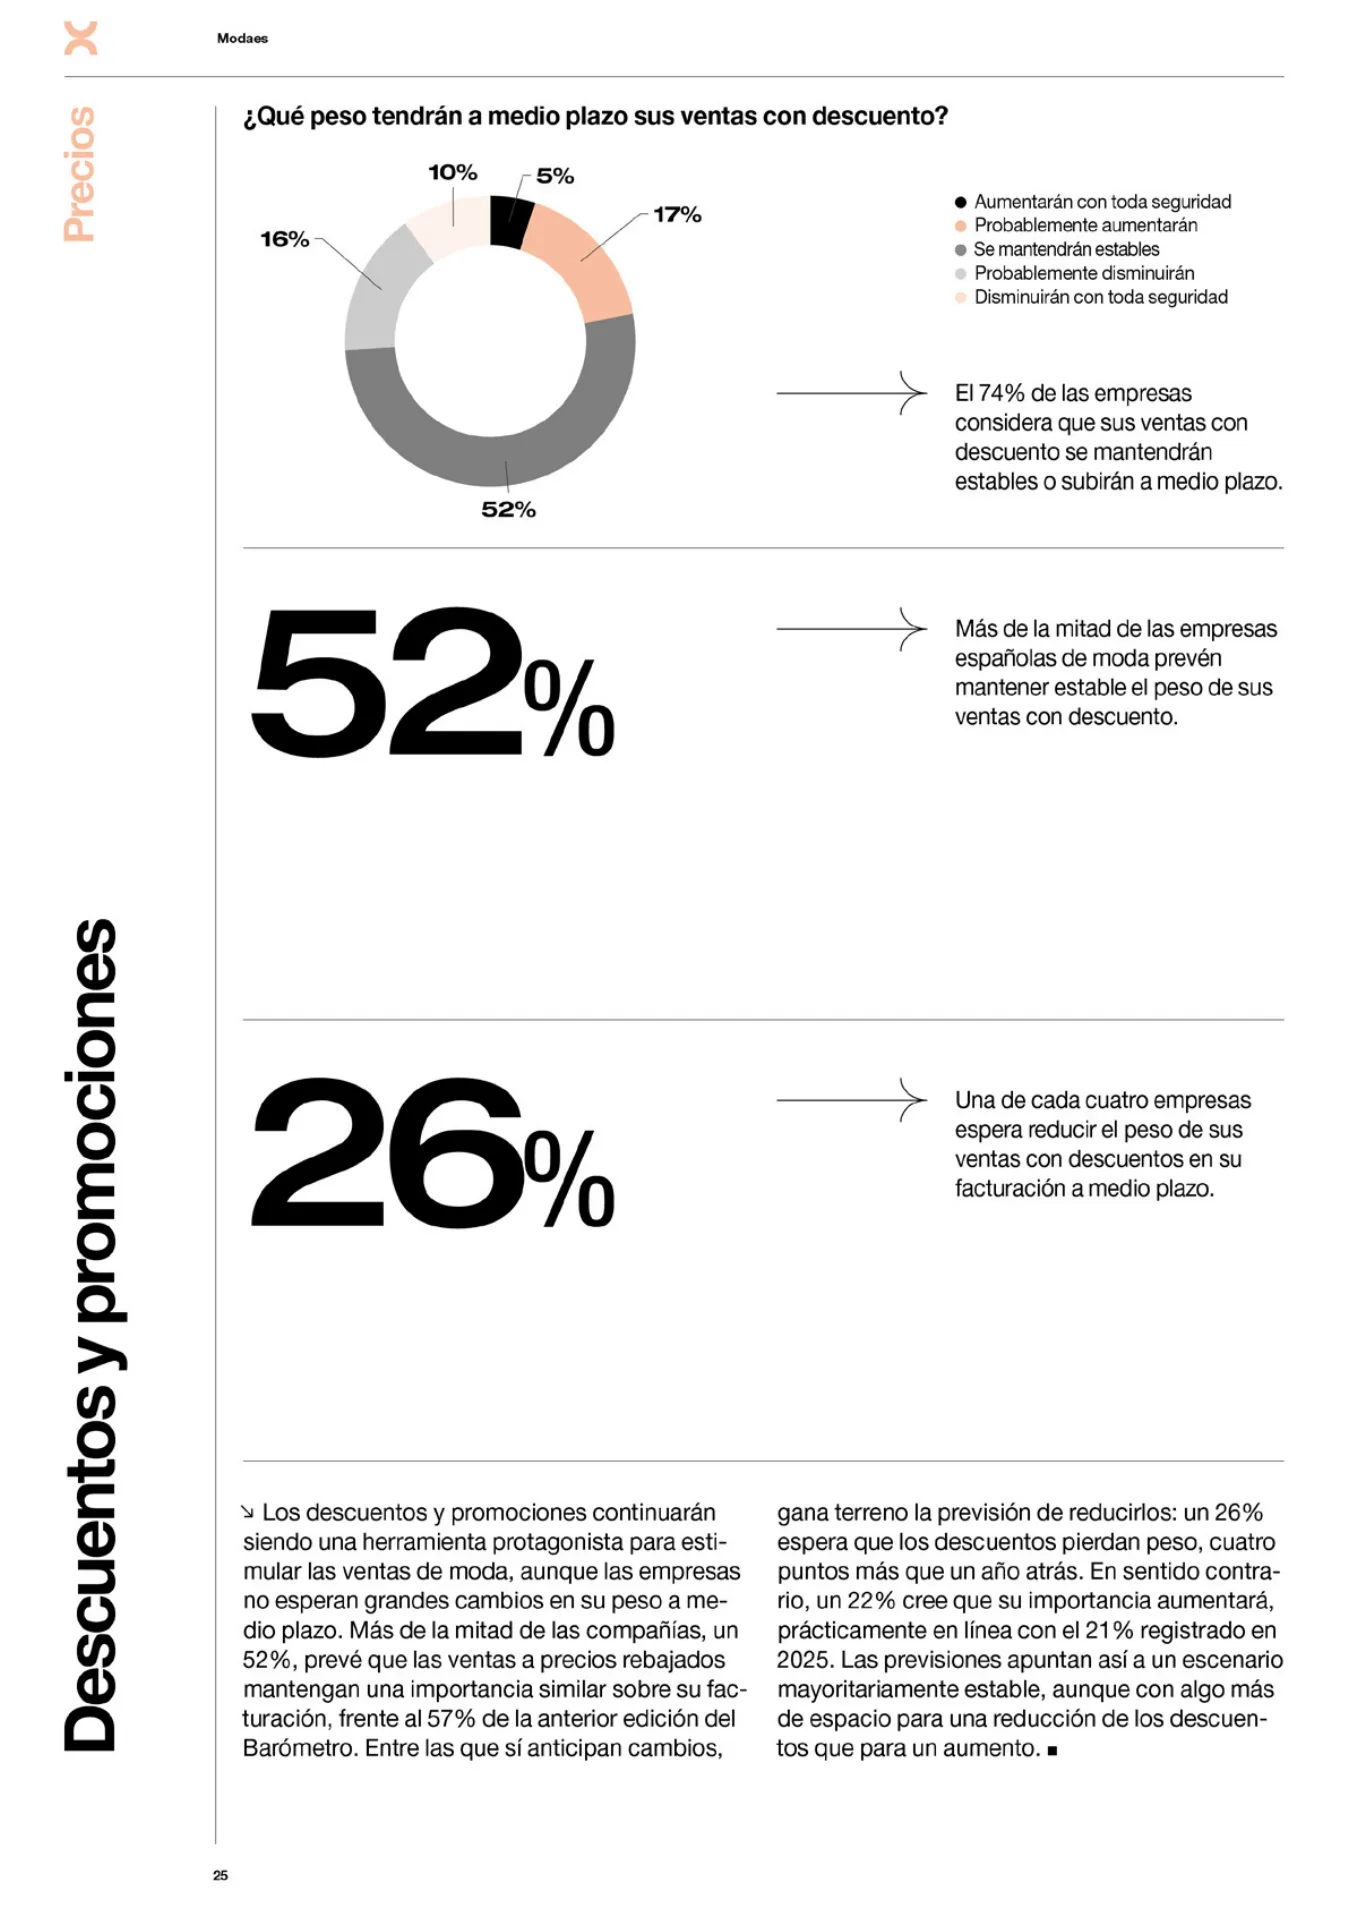
Los descuentos y promociones continuarán
siendo una herramienta protagonista para esti
-
mular las ventas de moda, aunque las empresas
no esperan grandes cambios en su peso a me
-
dio plazo. Más de la mitad de las compañías, un
52%, prevé que las ventas a precios rebajados
mantengan una importancia similar sobre su fac
-
turación, frente al 57% de la anterior edición del
Barómetro. Entre las que sí anticipan cambios,
Descuentos y promociones
gana terreno la previsión de reducirlos: un 26%
espera que los descuentos pierdan peso, cuatro
puntos más que un año atrás. En sentido contra
-
rio, un 22% cree que su importancia aumentará,
prácticamente en línea con el 21% registrado en
2025. Las previsiones apuntan así a un escenario
mayoritariamente estable, aunque con algo más
de espacio para una reducción de los descuen
-
tos que para un aumento.
26%
Una de cada cuatro empresas
espera reducir el peso de sus
ventas con descuentos en su
facturación a medio plazo.
El 74% de las empresas
considera que sus ventas con
descuento se mantendrán
estables o subirán a medio plazo.
¿Qué peso tendrán a medio plazo sus ventas con descuento?
52%
Más de la mitad de las empresas
españolas de moda prevén
mantener estable el peso de sus
ventas con descuento.
Aumentarán con toda seguridad
Probablemente aumentarán
Se mantendrán estables
Probablemente disminuirán
Disminuirán con toda seguridad
5%
17%
52%
16%
10%
25
Modaes
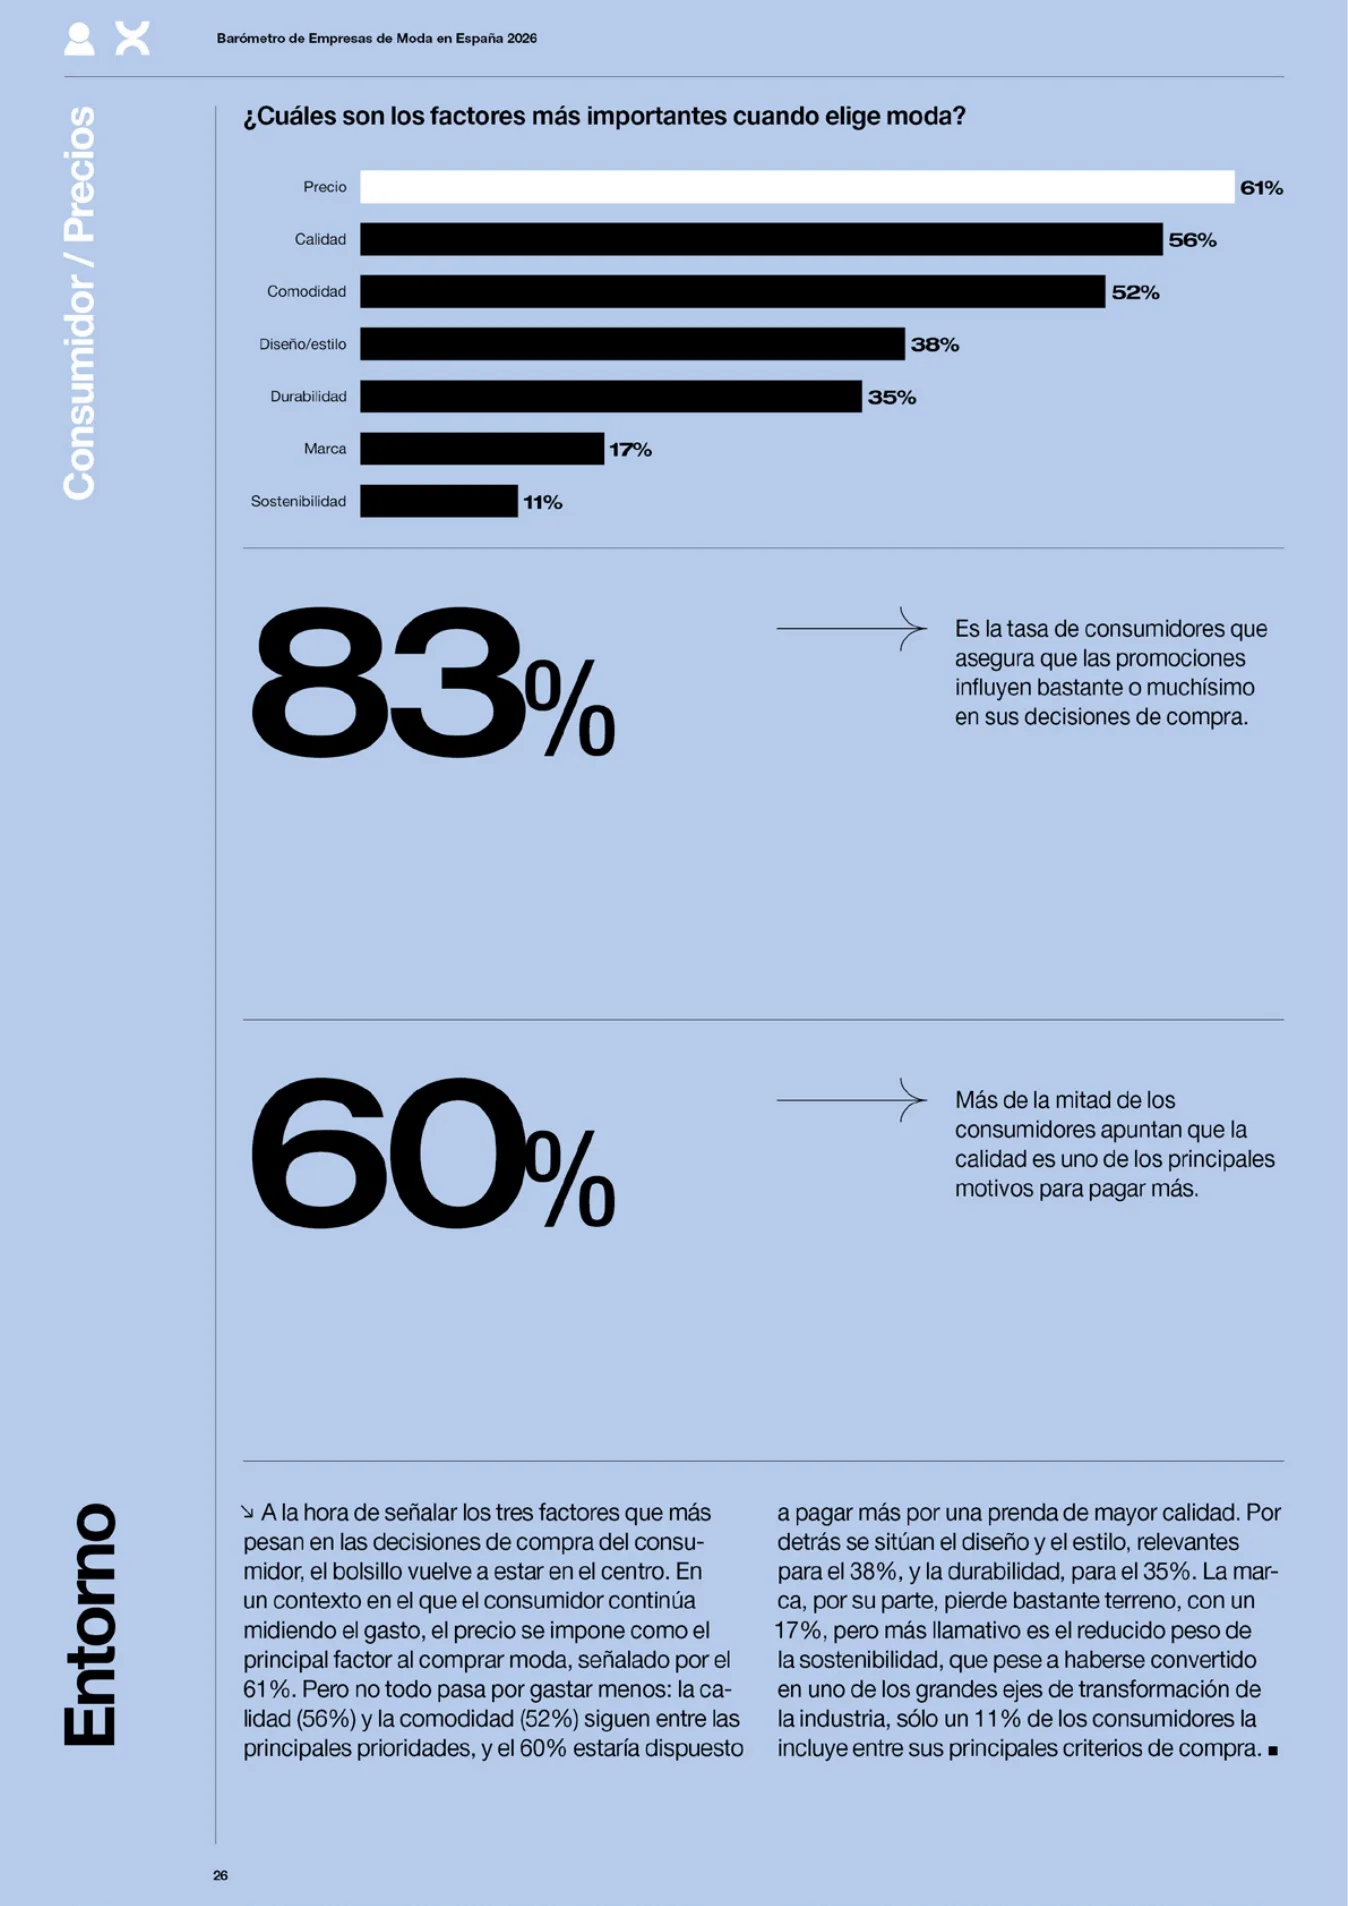
A la hora de señalar los tres factores que más
pesan en las decisiones de compra del consu
-
midor, el bolsillo vuelve a estar en el centro. En
un contexto en el que el consumidor continúa
midiendo el gasto, el precio se impone como el
principal factor al comprar moda, señalado por el
61%. Pero no todo pasa por gastar menos: la ca
-
lidad (56%) y la comodidad (52%) siguen entre las
principales prioridades, y el 60% estaría dispuesto
Entorno
Consumidor / Precios
a pagar más por una prenda de mayor calidad. Por
detrás se sitúan el diseño y el estilo, relevantes
para el 38%, y la durabilidad, para el 35%. La mar
-
ca, por su parte, pierde bastante terreno, con un
17%, pero más llamativo es el reducido peso de
la sostenibilidad, que pese a haberse convertido
en uno de los grandes ejes de transformación de
la industria, sólo un 11% de los consumidores la
incluye entre sus principales criterios de compra.
60%
83%
Más de la mitad de los
consumidores apuntan que la
calidad es uno de los principales
motivos para pagar más.
Es la tasa de consumidores que
asegura que las promociones
influyen bastante o muchísimo
en sus decisiones de compra.
¿Cuáles son los factores más importantes cuando elige moda?
11%
17%
35%
38%
52%
56%
61%
Sostenibilidad
Marca
Durabilidad
Diseño/estilo
Comodidad
Calidad
Precio
26
Barómetro de Empresas de Moda en España 2026
Consumidor / Precios
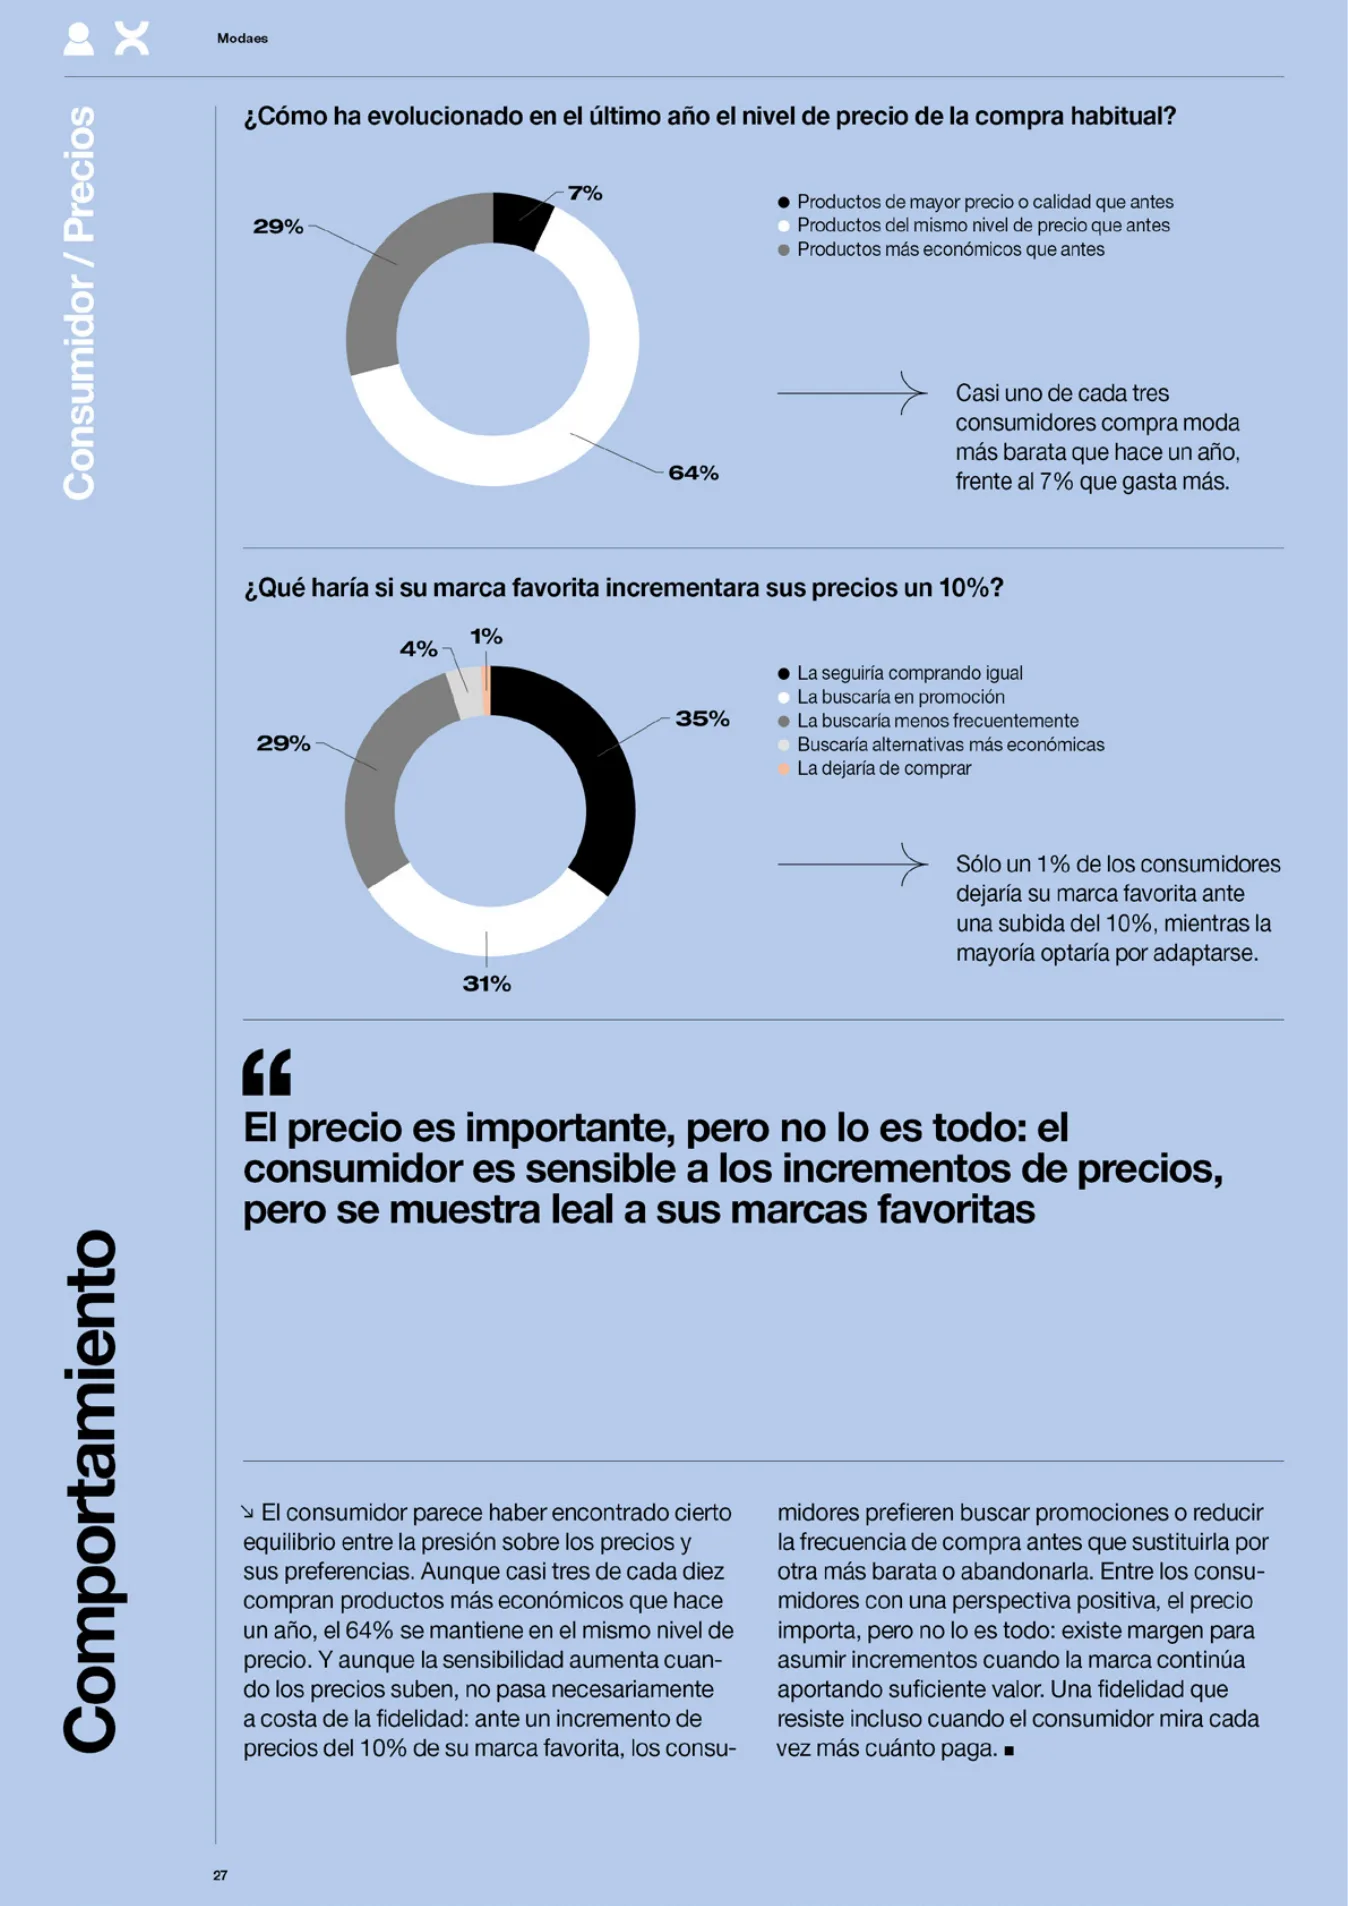
El consumidor parece haber encontrado cierto
equilibrio entre la presión sobre los precios y
sus preferencias. Aunque casi tres de cada diez
compran productos más económicos que hace
un año, el 64% se mantiene en el mismo nivel de
precio. Y aunque la sensibilidad aumenta cuan
-
do los precios suben, no pasa necesariamente
a costa de la fidelidad: ante un incremento de
precios del 10% de su marca favorita, los consu
-
Comportamiento
midores prefieren buscar promociones o reducir
la frecuencia de compra antes que sustituirla por
otra más barata o abandonarla. Entre los consu
-
midores con una perspectiva positiva, el precio
importa, pero no lo es todo: existe margen para
asumir incrementos cuando la marca continúa
aportando suficiente valor. Una fidelidad que
resiste incluso cuando el consumidor mira cada
vez más cuánto paga.
Casi uno de cada tres
consumidores compra moda
más barata que hace un año,
frente al 7% que gasta más.
¿Cómo ha evolucionado en el último año el nivel de precio de la compra habitual?
Sólo un 1% de los consumidores
dejaría su marca favorita ante
una subida del 10%, mientras la
mayoría optaría por adaptarse.
¿Qué haría si su marca favorita incrementara sus precios un 10%?
El precio es importante, pero no lo es todo: el
consumidor es sensible a los incrementos de precios,
pero se muestra leal a sus marcas favoritas
Productos de mayor precio o calidad que antes
Productos del mismo nivel de precio que antes
Productos más económicos que antes
La seguiría comprando igual
La buscaría en promoción
La buscaría menos frecuentemente
Buscaría alternativas más económicas
La dejaría de comprar
35%
31%
29%
4%
1%
7%
64%
29%
27
Modaes
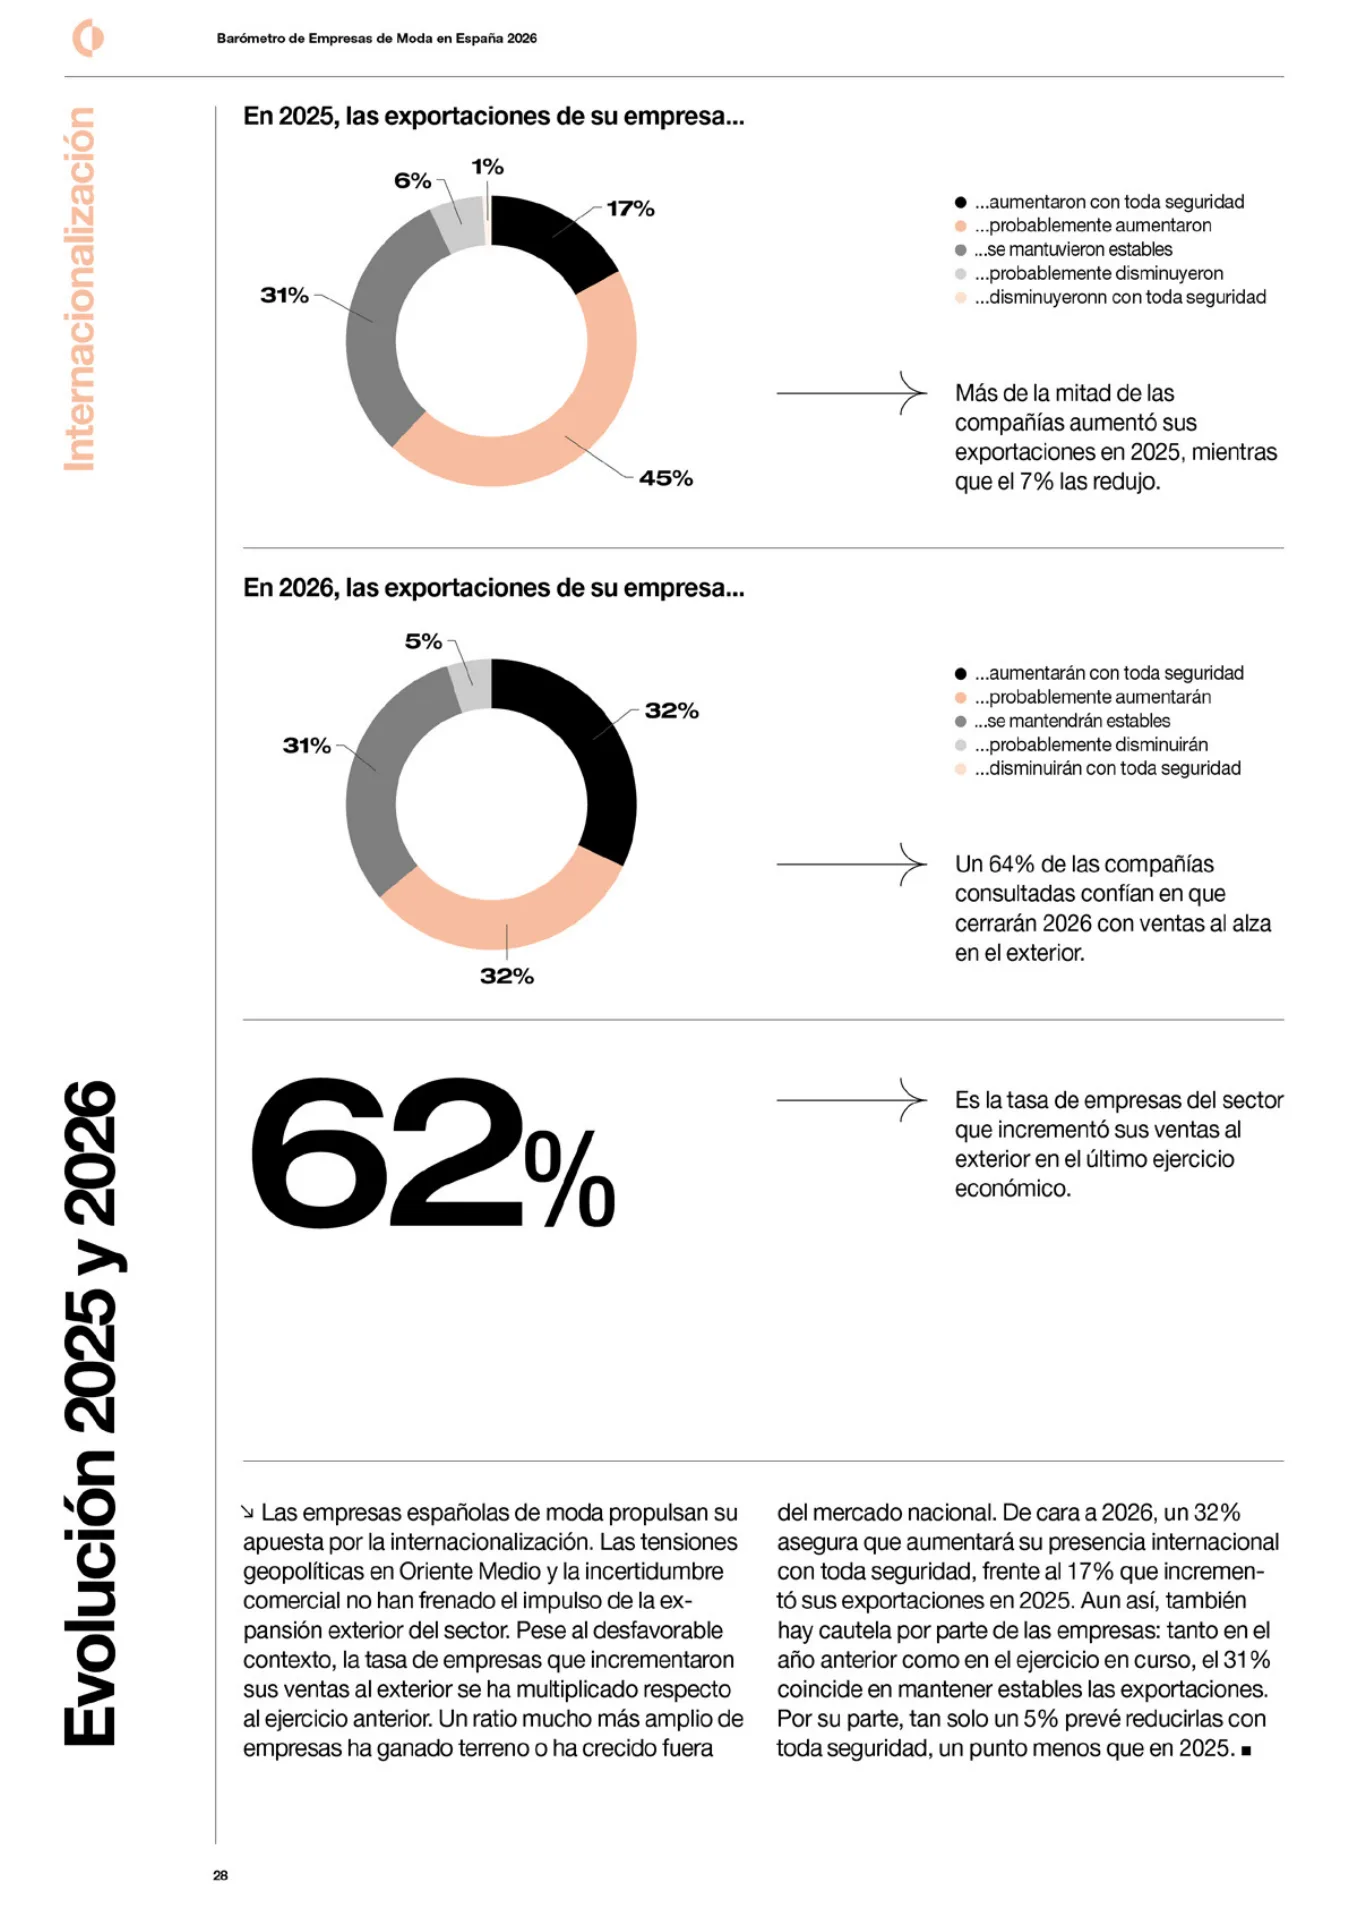
Las empresas españolas de moda propulsan su
apuesta por la internacionalización. Las tensiones
geopolíticas en Oriente Medio y la incertidumbre
comercial no han frenado el impulso de la ex
-
pansión exterior del sector. Pese al desfavorable
contexto, la tasa de empresas que incrementaron
sus ventas al exterior se ha multiplicado respecto
al ejercicio anterior. Un ratio mucho más amplio de
empresas ha ganado terreno o ha crecido fuera
Evolución 2025 y 2026
Internacionalización
62%
del mercado nacional. De cara a 2026, un 32%
asegura que aumentará su presencia internacional
con toda seguridad, frente al 17% que incremen
-
tó sus exportaciones en 2025. Aun así, también
hay cautela por parte de las empresas: tanto en el
año anterior como en el ejercicio en curso, el 31%
coincide en mantener estables las exportaciones.
Por su parte, tan solo un 5% prevé reducirlas con
toda seguridad, un punto menos que en 2025.
Es la tasa de empresas del sector
que incrementó sus ventas al
exterior en el último ejercicio
económico.
Más de la mitad de las
compañías aumentó sus
exportaciones en 2025, mientras
que el 7% las redujo.
Un 64% de las compañías
consultadas confían en que
cerrarán 2026 con ventas al alza
en el exterior.
En 2025, las exportaciones de su empresa...
En 2026, las exportaciones de su empresa...
...aumentarán con toda seguridad
...probablemente aumentarán
...se mantendrán estables
...probablemente disminuirán
...disminuirán con toda seguridad
...aumentaron con toda seguridad
...probablemente aumentaron
...se mantuvieron estables
...probablemente disminuyeron
...disminuyeronn con toda seguridad
17%
45%
31%
6%
1%
32%
32%
31%
5%
28
Barómetro de Empresas de Moda en España 2026
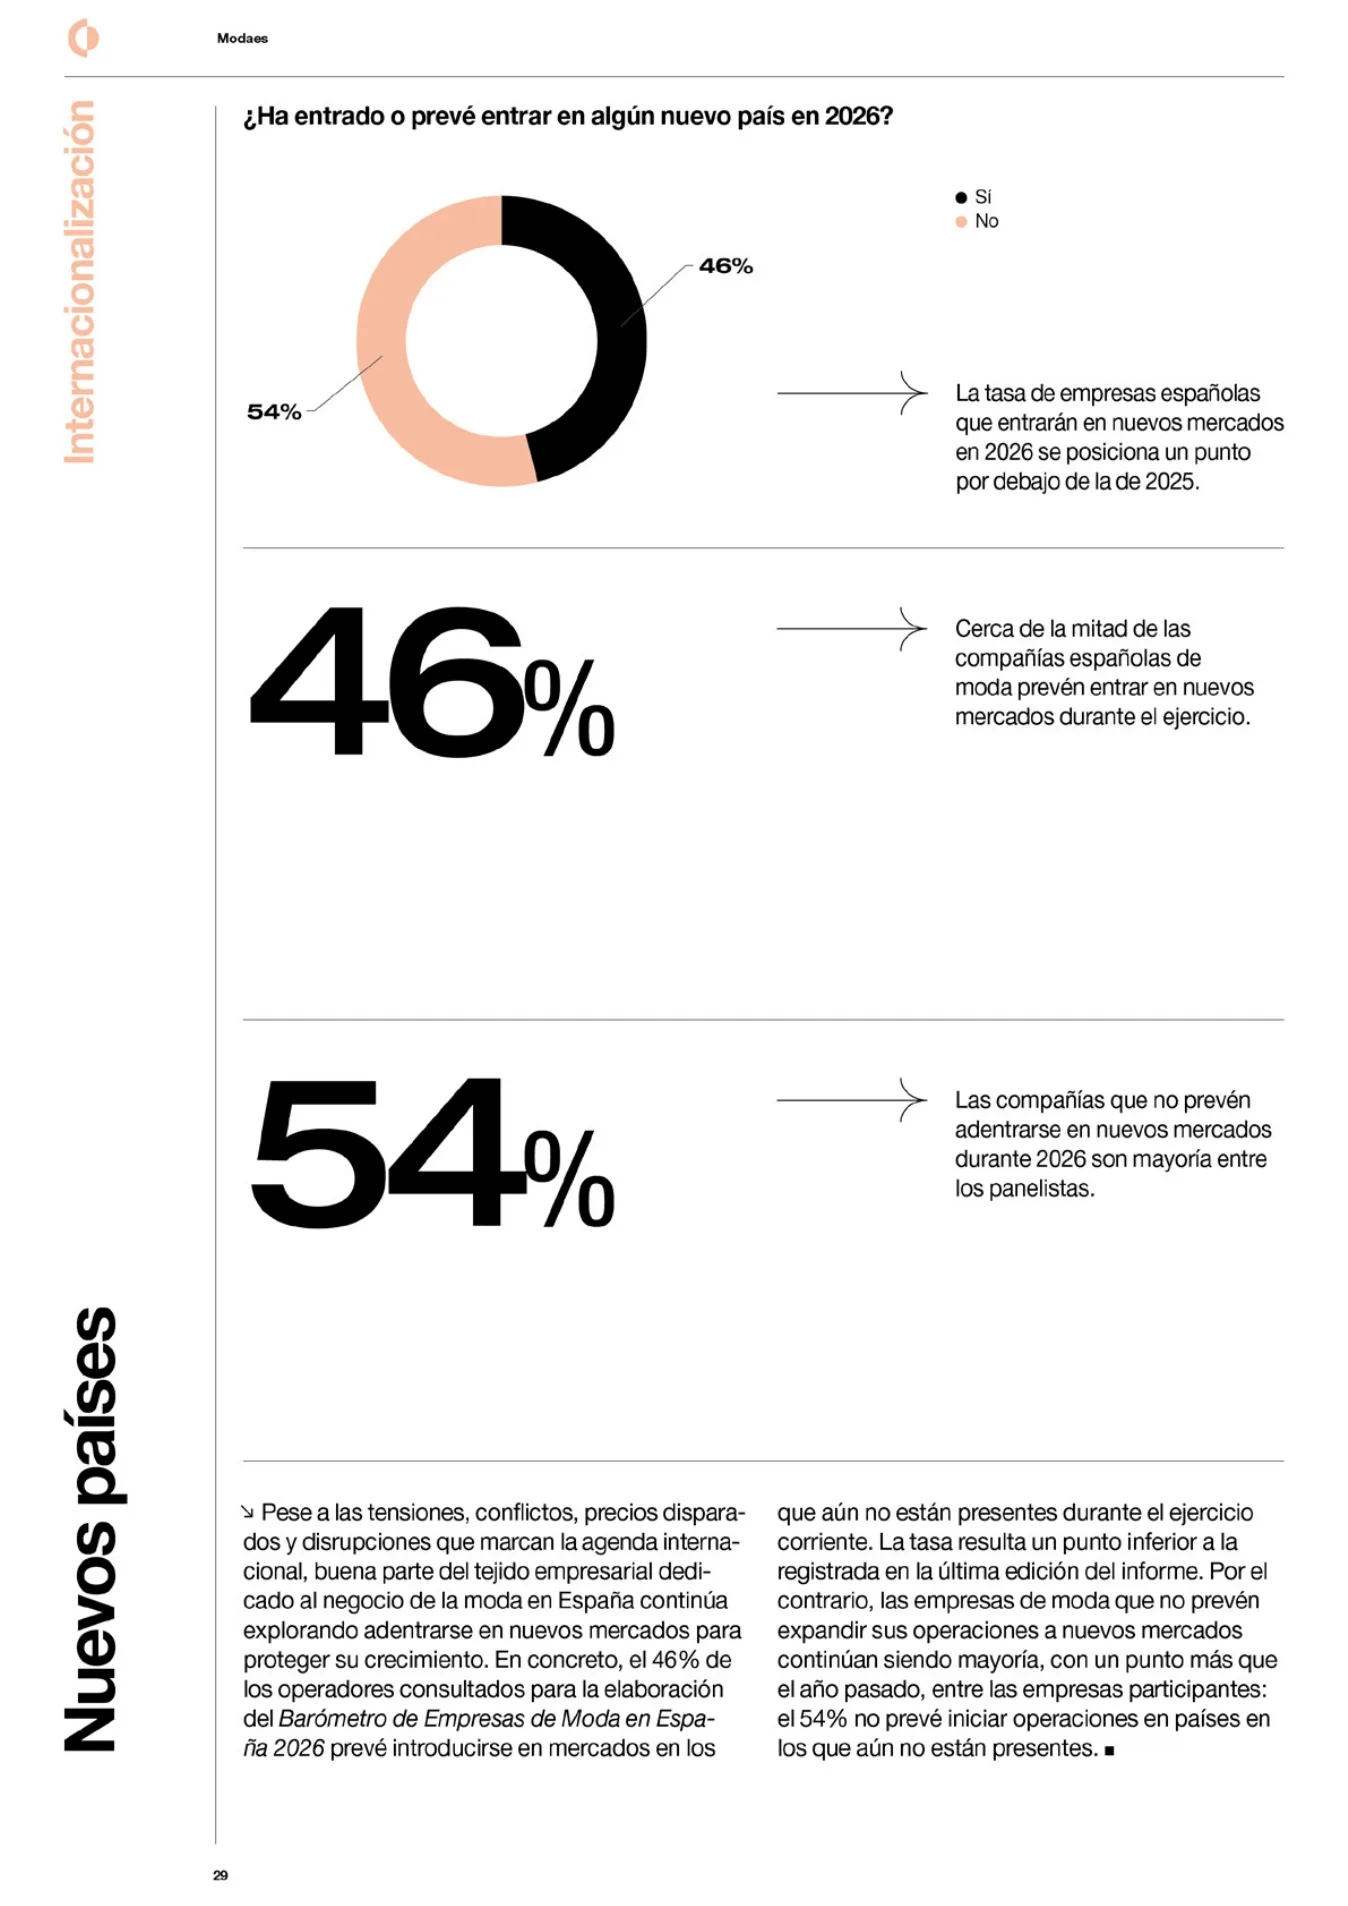
Pese a las tensiones, conflictos, precios dispara-
dos y disrupciones que marcan la agenda interna-
cional, buena parte del tejido empresarial dedi-
cado al negocio de la moda en España continúa
explorando adentrarse en nuevos mercados para
proteger su crecimiento. En concreto, el 46% de
los operadores consultados para la elaboración
del Barómetro de Empresas de Moda en Espa
-
ña 2026 prevé introducirse en mercados en los
Nuevos países
Internacionalización
46%
que aún no están presentes durante el ejercicio
corriente. La tasa resulta un punto inferior a la
registrada en la última edición del informe. Por el
contrario, las empresas de moda que no prevén
expandir sus operaciones a nuevos mercados
continúan siendo mayoría, con un punto más que
el año pasado, entre las empresas participantes:
el 54% no prevé iniciar operaciones en países en
los que aún no están presentes.
Cerca de la mitad de las
compañías españolas de
moda prevén entrar en nuevos
mercados durante el ejercicio.
¿Ha entrado o prevé entrar en algún nuevo país en 2026?
54%
Las compañías que no prevén
adentrarse en nuevos mercados
durante 2026 son mayoría entre
los panelistas.
La tasa de empresas españolas
que entrarán en nuevos mercados
en 2026 se posiciona un punto
por debajo de la de 2025.
Sí
No
46%
54%
29
Modaes
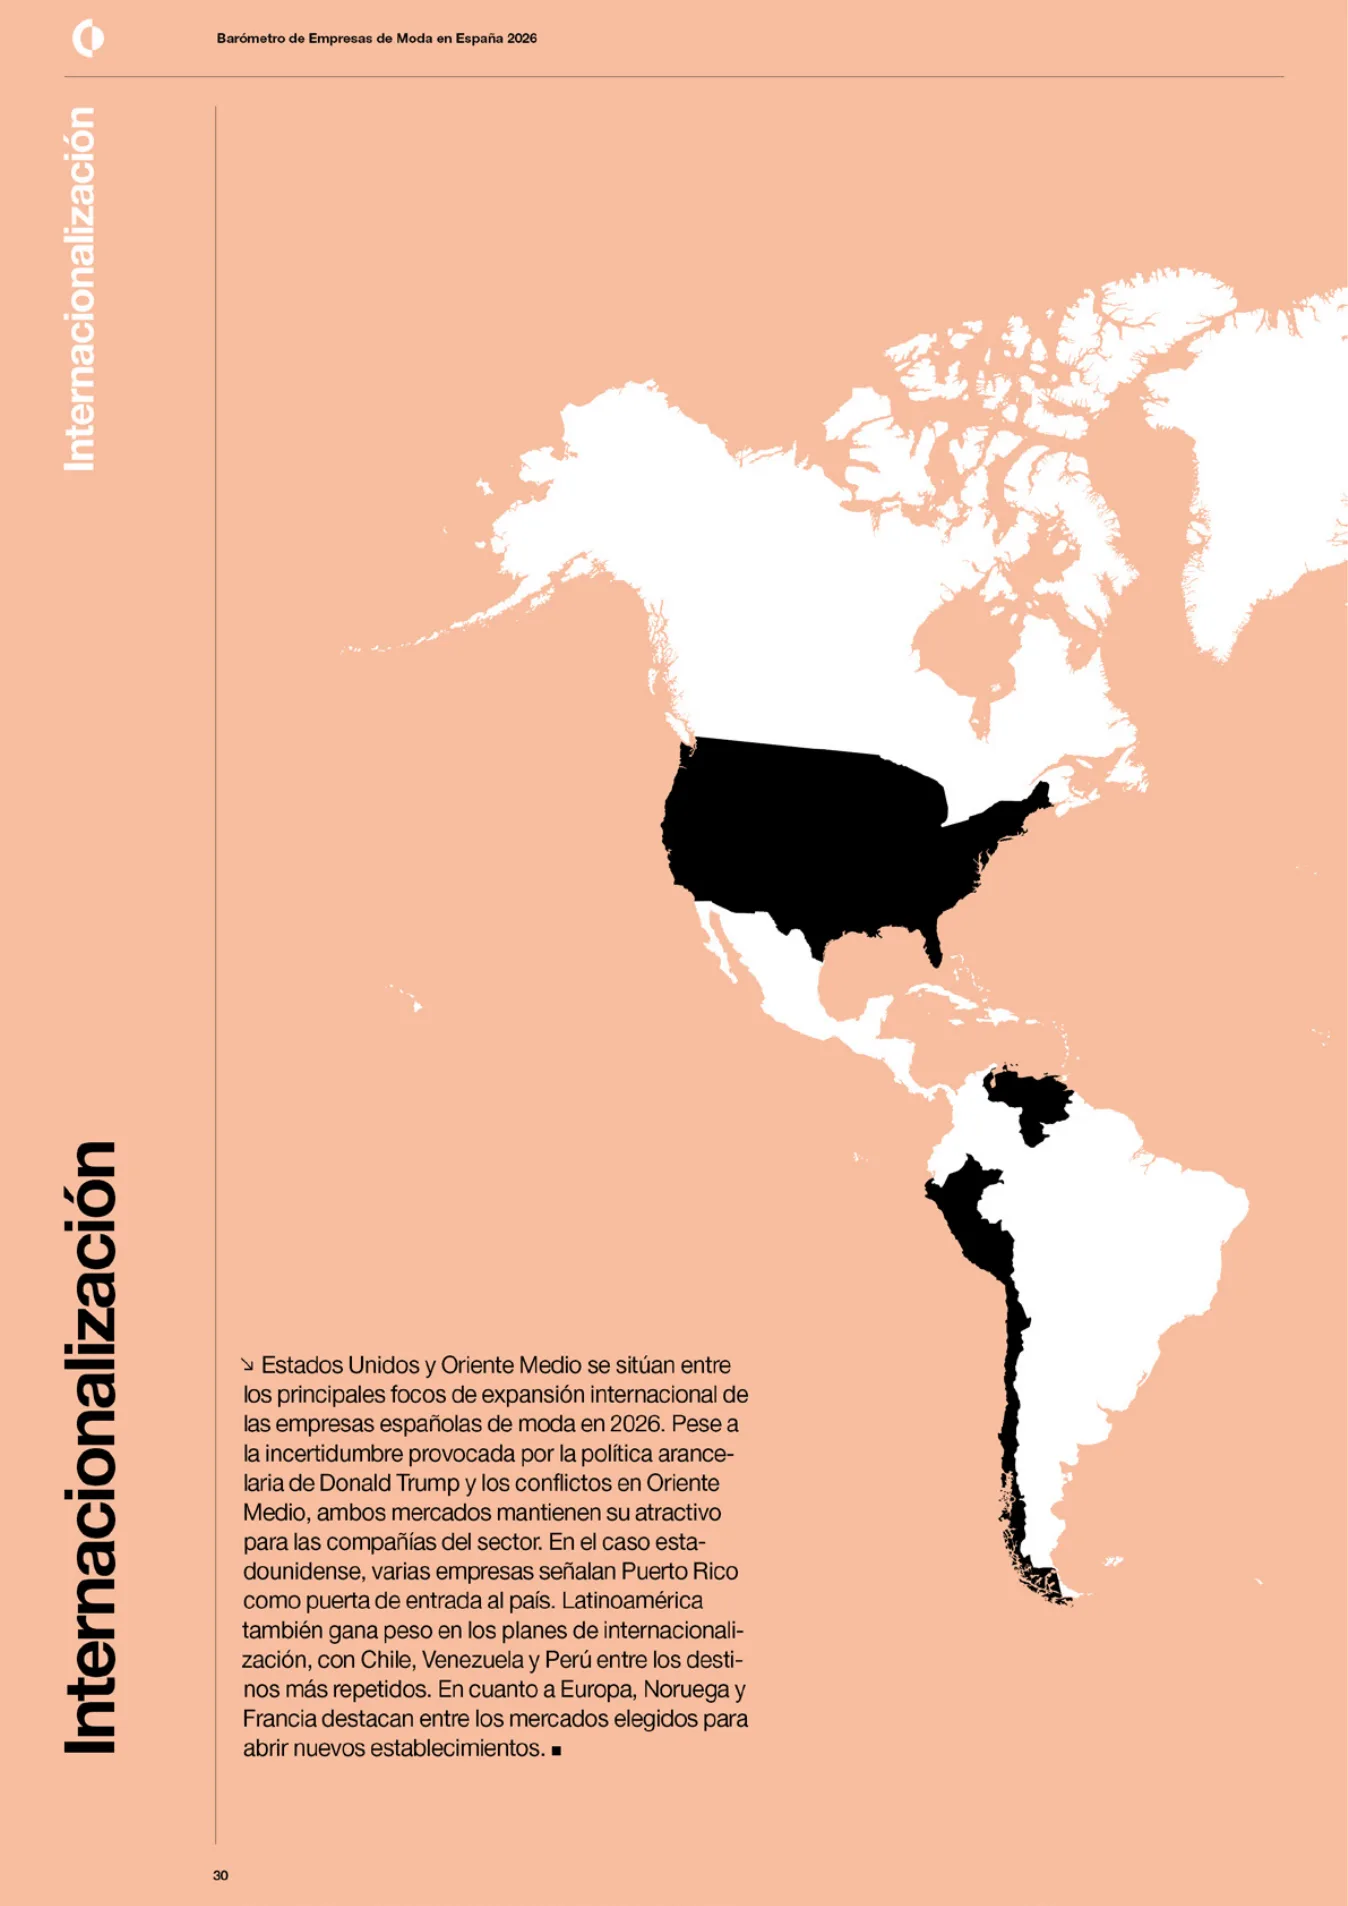
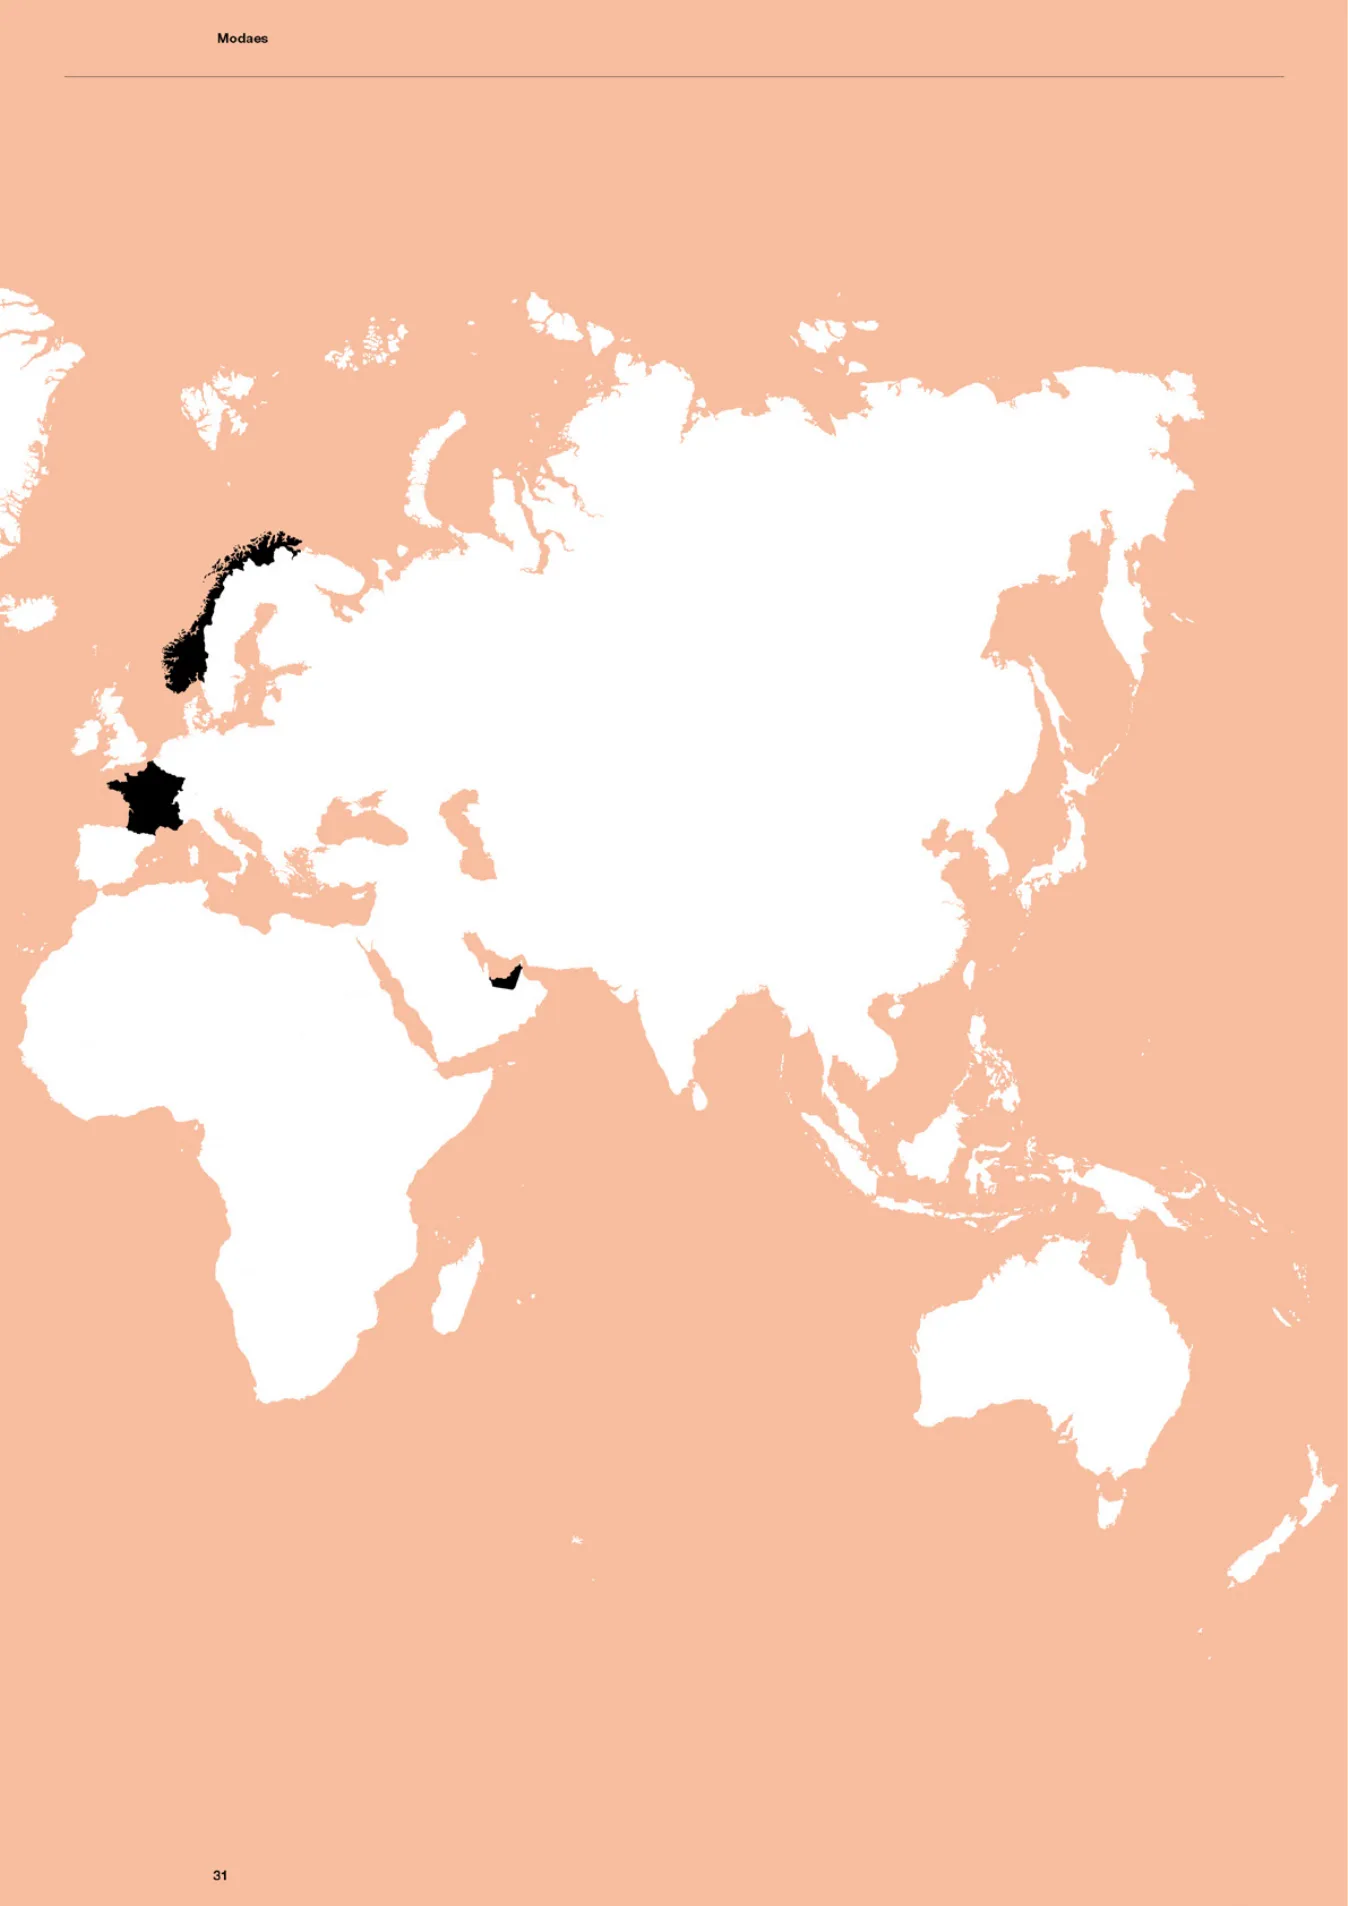
Estados Unidos y Oriente Medio se sitúan entre
los principales focos de expansión internacional de
las empresas españolas de moda en 2026. Pese a
la incertidumbre provocada por la política arance
-
laria de Donald Trump y los conflictos en Oriente
Medio, ambos mercados mantienen su atractivo
para las compañías del sector. En el caso esta
-
dounidense, varias empresas señalan Puerto Rico
como puerta de entrada al país. Latinoamérica
también gana peso en los planes de internacionali
-
zación, con Chile, Venezuela y Perú entre los desti-
nos más repetidos. En cuanto a Europa, Noruega y
Francia destacan entre los mercados elegidos para
abrir nuevos establecimientos.
30
Barómetro de Empresas de Moda en España 2026
Internacionalización
31
Modaes
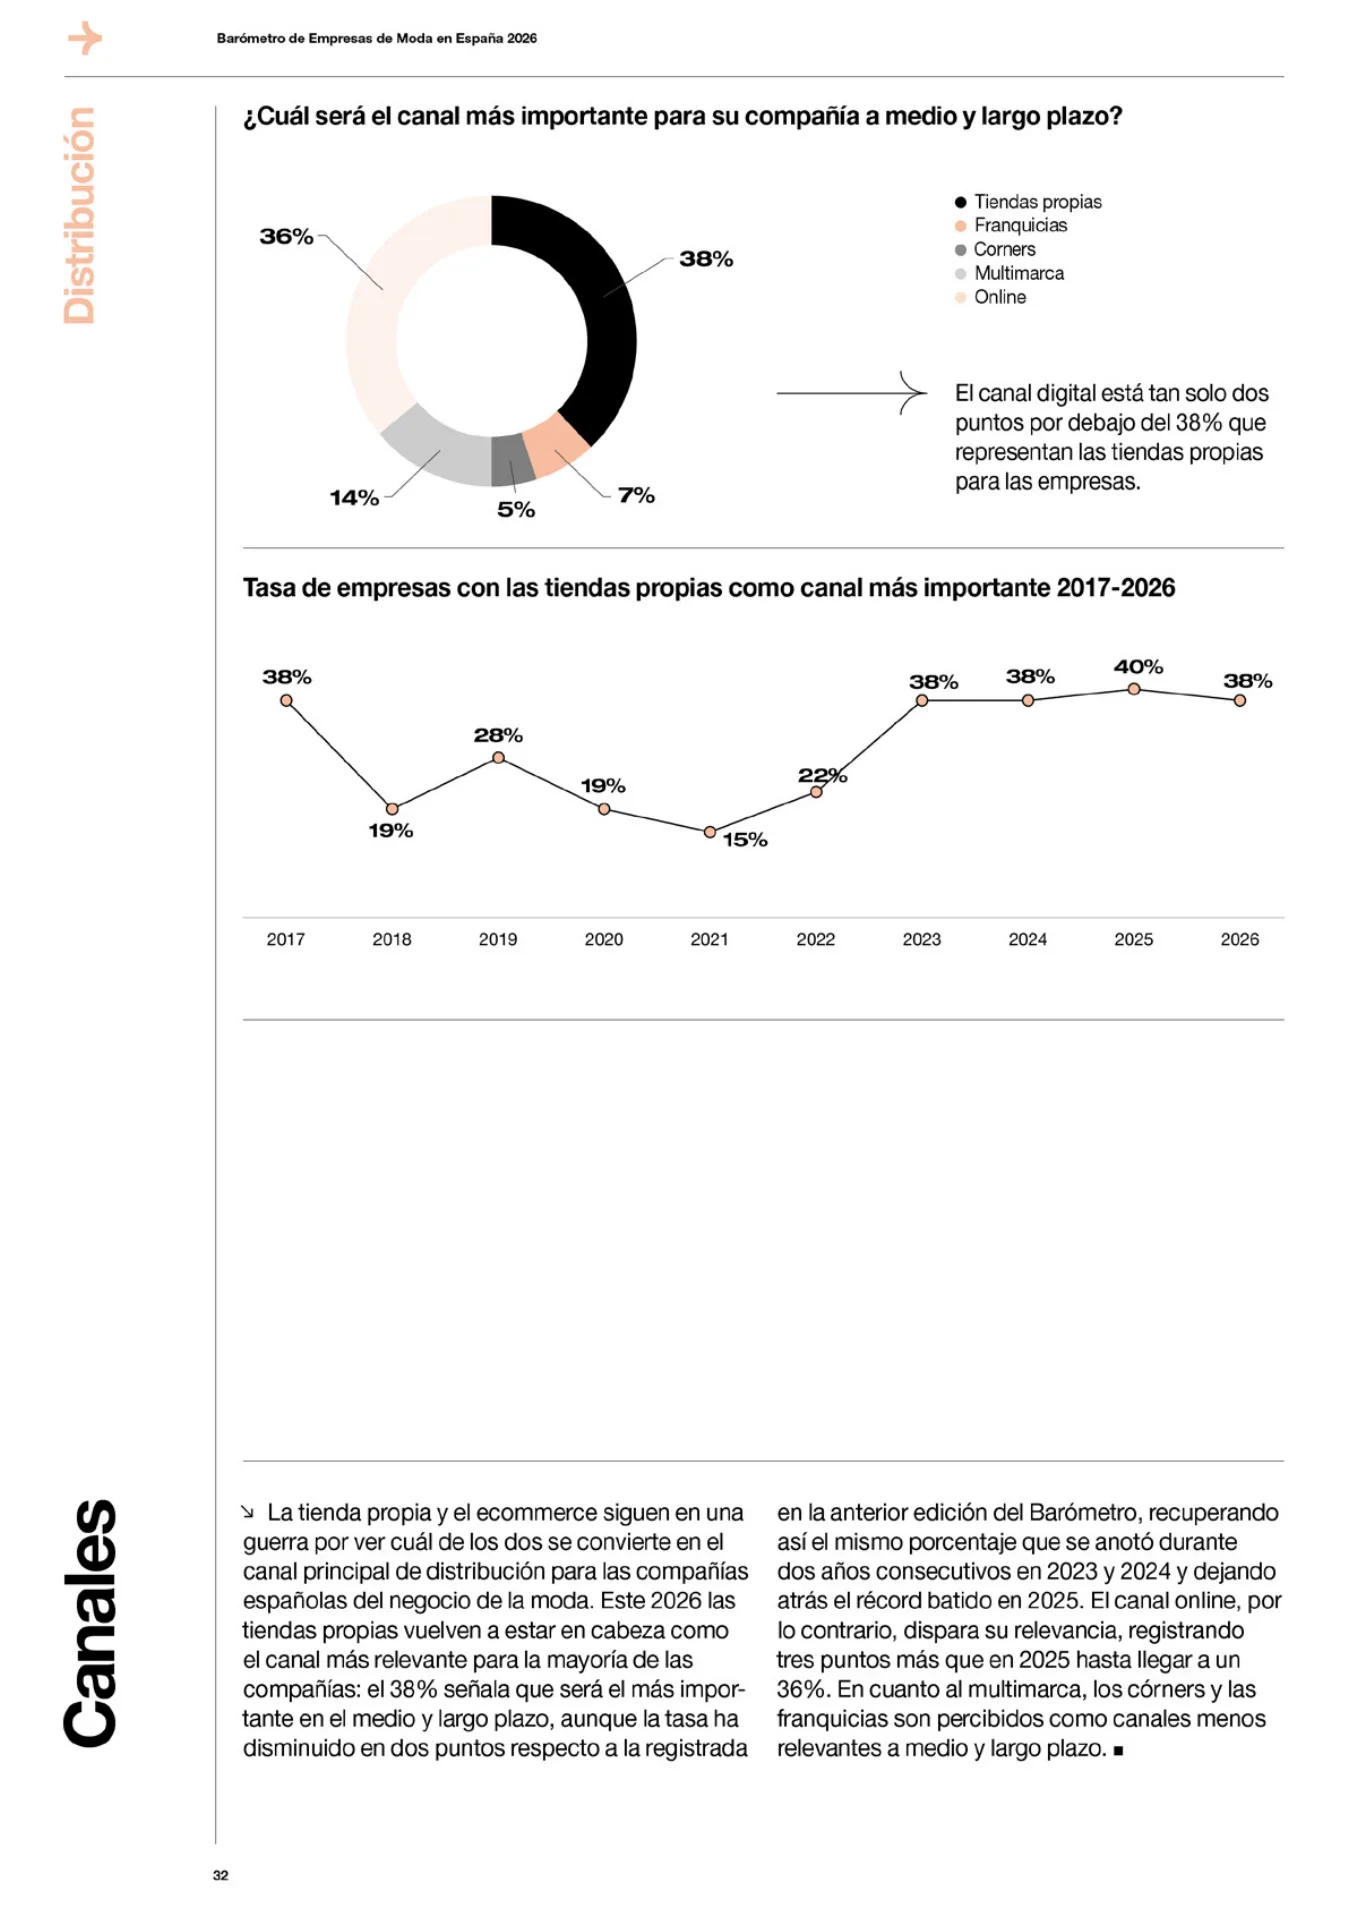
La tienda propia y el ecommerce siguen en una
guerra por ver cuál de los dos se convierte en el
canal principal de distribución para las compañías
españolas del negocio de la moda. Este 2026 las
tiendas propias vuelven a estar en cabeza como
el canal más relevante para la mayoría de las
compañías: el 38% señala que será el más impor
-
tante en el medio y largo plazo, aunque la tasa ha
disminuido en dos puntos respecto a la registrada
Canales
Distribución
en la anterior edición del Barómetro, recuperando
así el mismo porcentaje que se anotó durante
dos años consecutivos en 2023 y 2024 y dejando
atrás el récord batido en 2025. El canal online, por
lo contrario, dispara su relevancia, registrando
tres puntos más que en 2025 hasta llegar a un
36%. En cuanto al multimarca, los córners y las
franquicias son percibidos como canales menos
relevantes a medio y largo plazo.
El canal digital está tan solo dos
puntos por debajo del 38% que
representan las tiendas propias
para las empresas.
¿Cuál será el canal más importante para su compañía a medio y largo plazo?
Tasa de empresas con las tiendas propias como canal más importante 2017-2026
Tiendas propias
Franquicias
Corners
Multimarca
Online
38%
19%
28%
19%
15%
22%
38%
38%
40%
38%
2017 2018 2019 2020 2021 2022 2023 2024 2025 2026
38%
7%
5%
32
Barómetro de Empresas de Moda en España 2026
Distribución
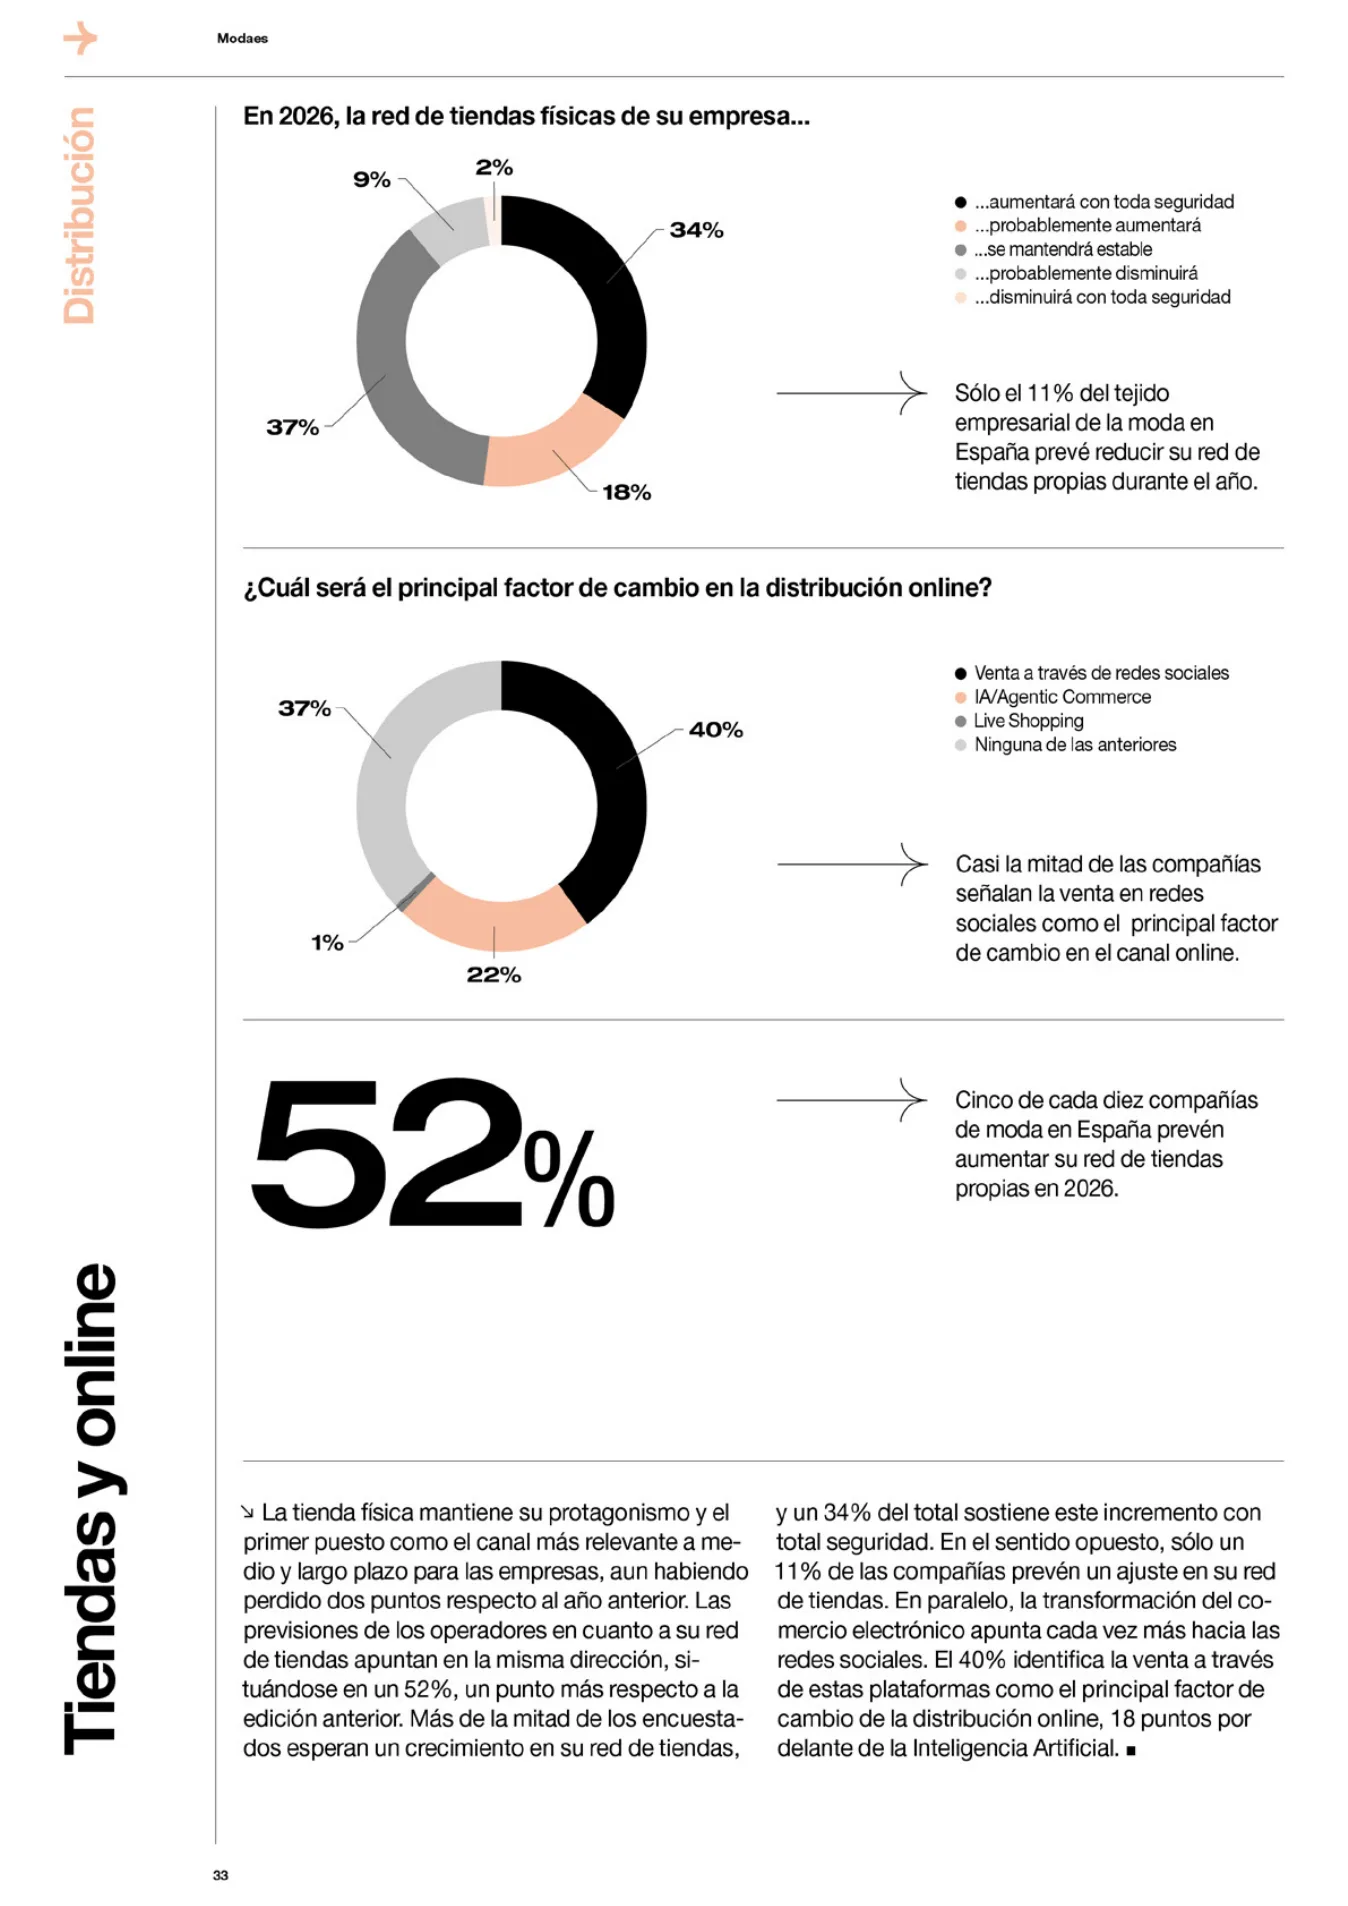
La tienda física mantiene su protagonismo y el
primer puesto como el canal más relevante a me
-
dio y largo plazo para las empresas, aun habiendo
perdido dos puntos respecto al año anterior. Las
previsiones de los operadores en cuanto a su red
de tiendas apuntan en la misma dirección, si
-
tuándose en un 52%, un punto más respecto a la
edición anterior. Más de la mitad de los encuesta
-
dos esperan un crecimiento en su red de tiendas,
Tiendas y online
y un 34% del total sostiene este incremento con
total seguridad. En el sentido opuesto, sólo un
11% de las compañías prevén un ajuste en su red
de tiendas. En paralelo, la transformación del co
-
mercio electrónico apunta cada vez más hacia las
redes sociales. El 40% identifica la venta a través
de estas plataformas como el principal factor de
cambio de la distribución online, 18 puntos por
delante de la Inteligencia Artificial.
52%
Cinco de cada diez compañías
de moda en España prevén
aumentar su red de tiendas
propias en 2026.
Sólo el 11% del tejido
empresarial de la moda en
España prevé reducir su red de
tiendas propias durante el año.
En 2026, la red de tiendas físicas de su empresa...
...aumentará con toda seguridad
...probablemente aumentará
...se mantendrá estable
...probablementedisminuirá
...disminuirá con toda seguridad
Casi la mitad de las compañías
señalan la venta en redes
sociales como el principal factor
de cambio en el canal online.
¿Cuál será el principal factor de cambio en la distribución online?
34%
18%
37%
9%
2%
40%
22%
1%
37%
Venta a través de redes sociales
IA/Agentic Commerce
Live Shopping
Ninguna de las anteriores
33
Modaes
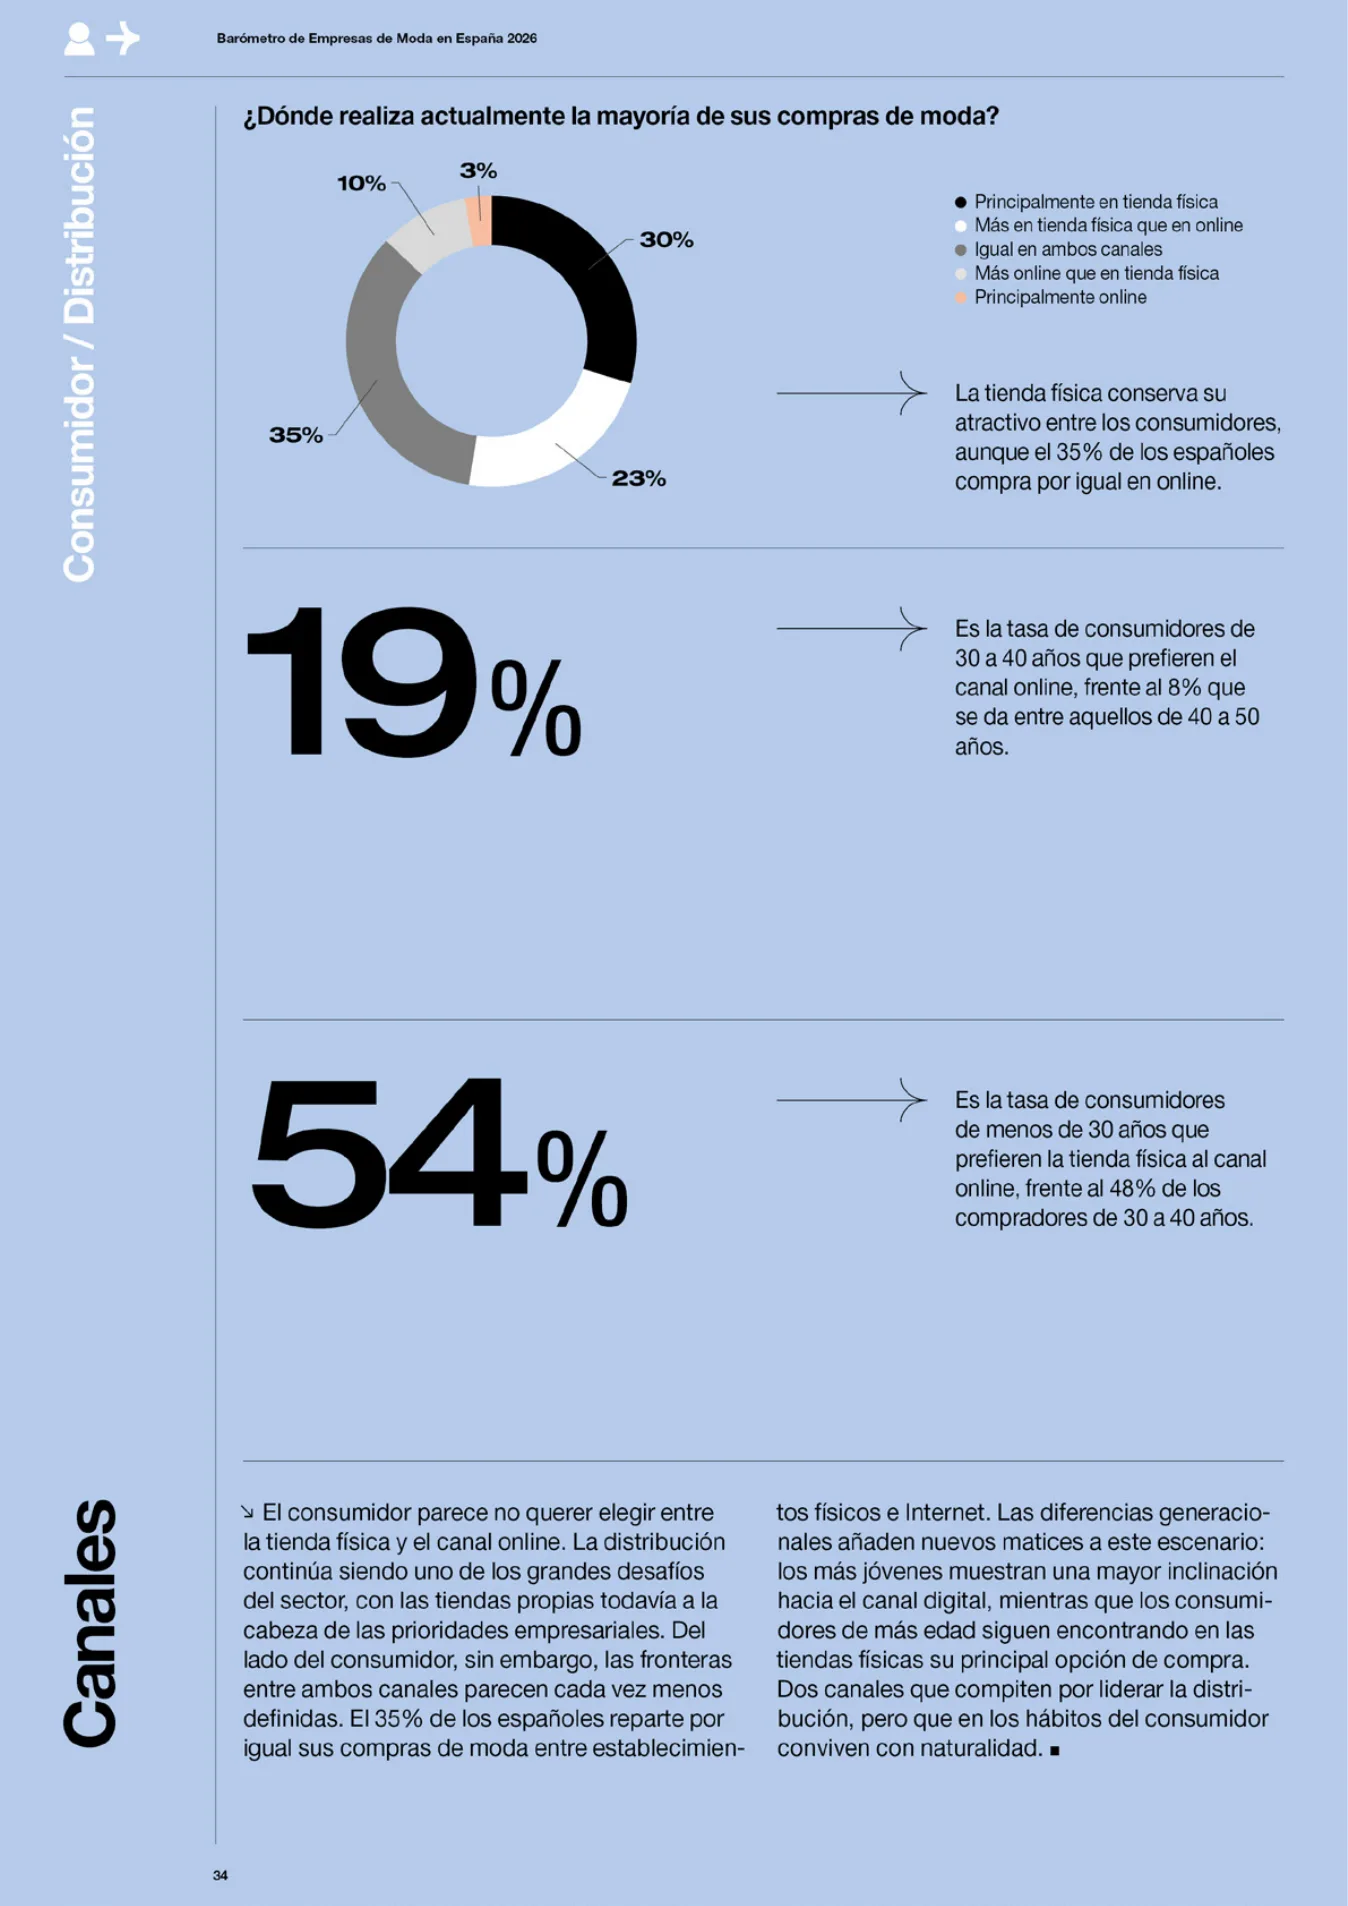
El consumidor parece no querer elegir entre
la tienda física y el canal online. La distribución
continúa siendo uno de los grandes desafíos
del sector, con las tiendas propias todavía a la
cabeza de las prioridades empresariales. Del
lado del consumidor, sin embargo, las fronteras
entre ambos canales parecen cada vez menos
definidas. El 35% de los españoles reparte por
igual sus compras de moda entre establecimien
-
Canales
Consumidor / Distribución
tos físicos e Internet. Las diferencias generacio-
nales añaden nuevos matices a este escenario:
los más jóvenes muestran una mayor inclinación
hacia el canal digital, mientras que los consumi
-
dores de más edad siguen encontrando en las
tiendas físicas su principal opción de compra.
Dos canales que compiten por liderar la distri
-
bución, pero que en los hábitos del consumidor
conviven con naturalidad.
La tienda física conserva su
atractivo entre los consumidores,
aunque el 35% de los españoles
compra por igual en online.
¿Dónde realiza actualmente la mayoría de sus compras de moda?
54%
Es la tasa de consumidores
de menos de 30 años que
prefieren la tienda física al canal
online, frente al 48% de los
compradores de 30 a 40 años.
19%
Es la tasa de consumidores de
30 a 40 años que prefieren el
canal online, frente al 8% que
se da entre aquellos de 40 a 50
años.
Principalmente en tienda física
Más en tienda física que en online
Igual en ambos canales
Más online que en tienda física
Principalmente online
30%
23%
35%
10%
3%
34
Barómetro de Empresas de Moda en España 2026
Consumidor / Distribución
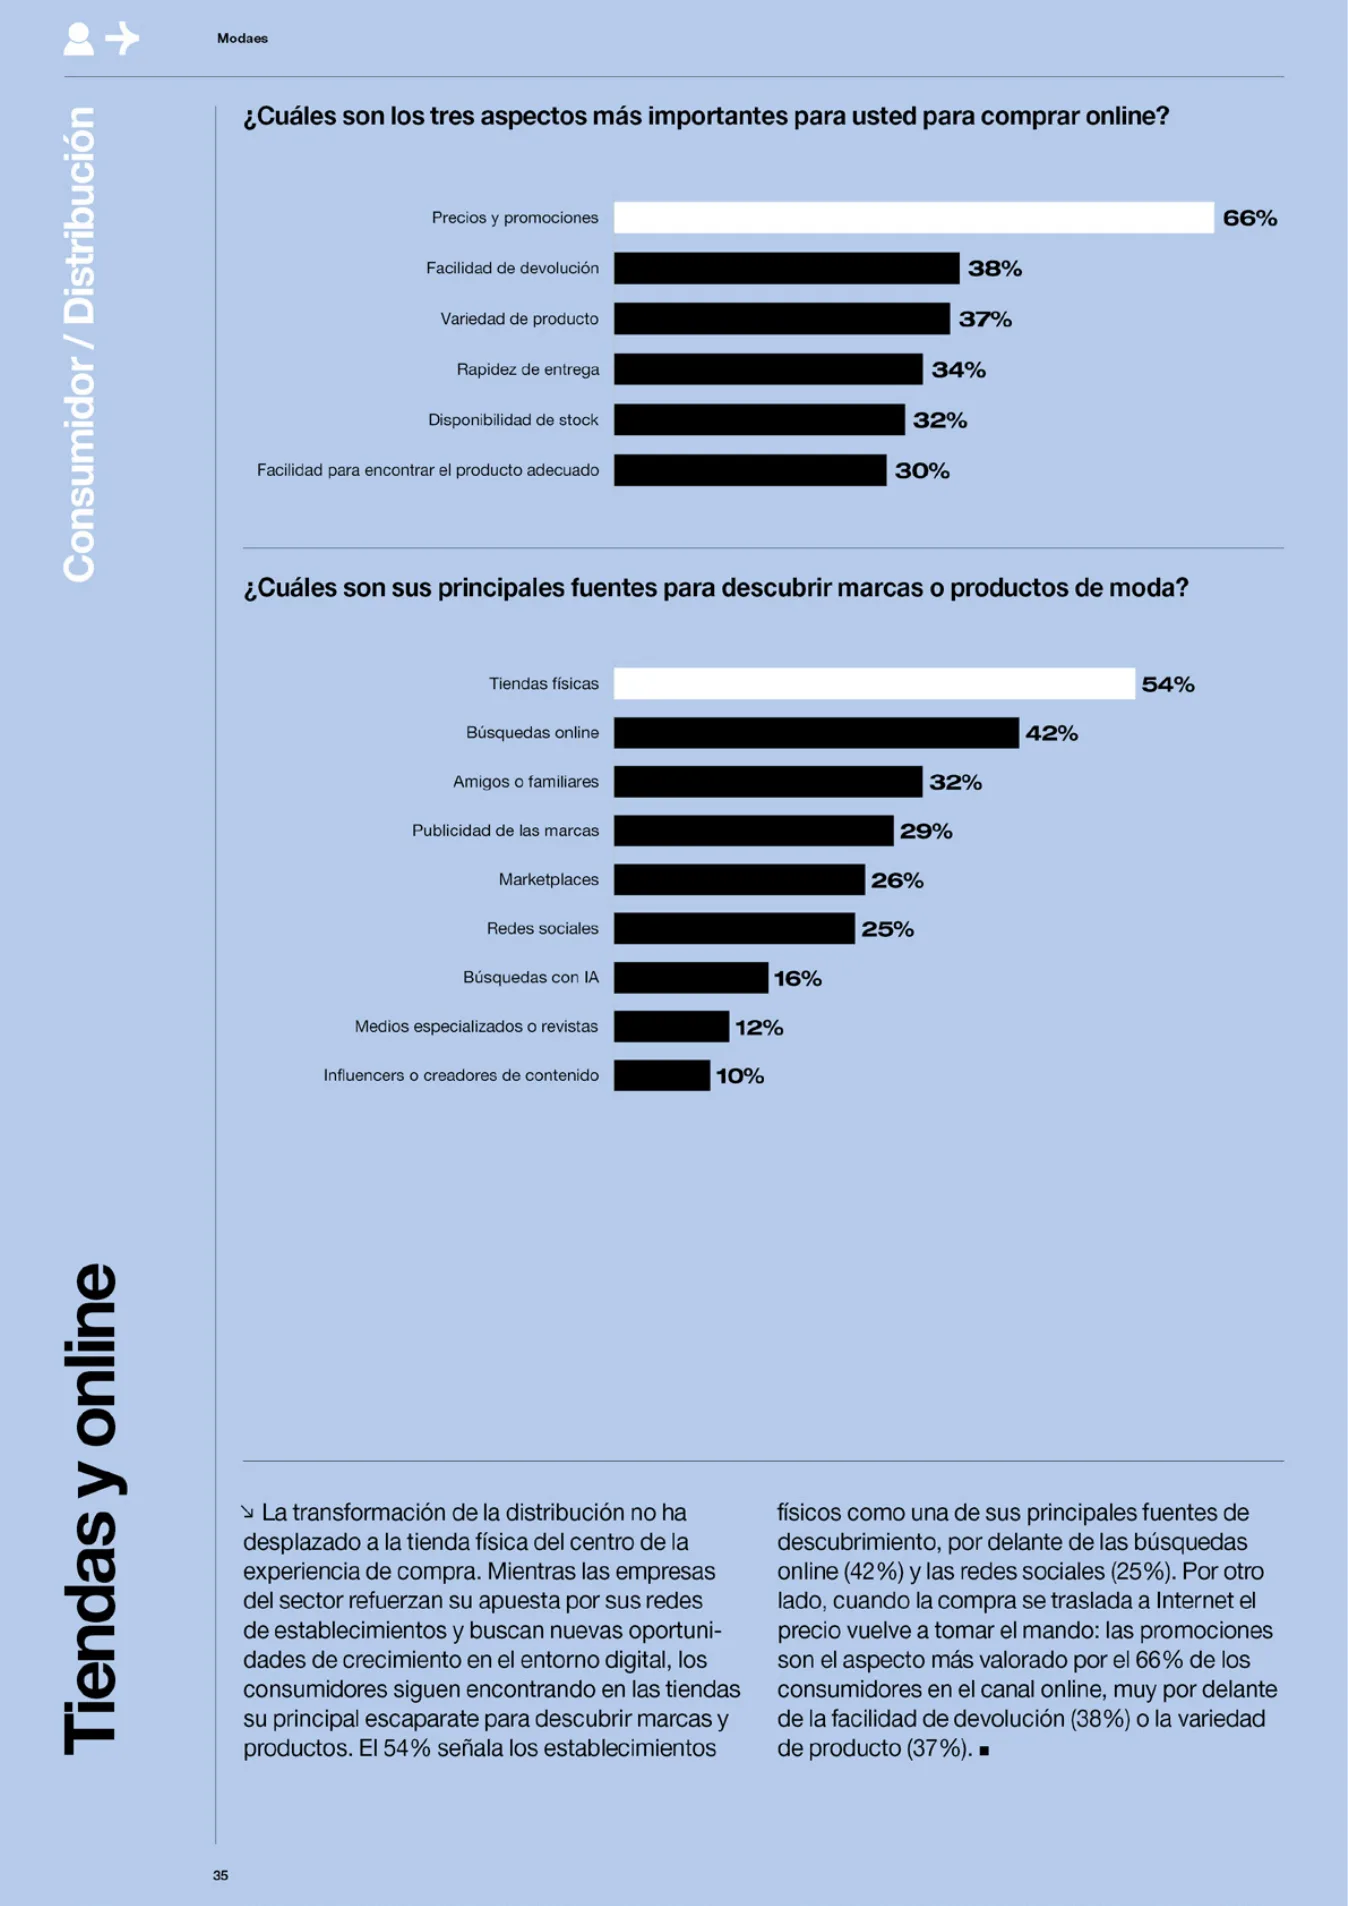
La transformación de la distribución no ha
desplazado a la tienda física del centro de la
experiencia de compra. Mientras las empresas
del sector refuerzan su apuesta por sus redes
de establecimientos y buscan nuevas oportuni
-
dades de crecimiento en el entorno digital, los
consumidores siguen encontrando en las tiendas
su principal escaparate para descubrir marcas y
productos. El 54% señala los establecimientos
Tiendas y online
físicos como una de sus principales fuentes de
descubrimiento, por delante de las búsquedas
online (42%) y las redes sociales (25%). Por otro
lado, cuando la compra se traslada a Internet el
precio vuelve a tomar el mando: las promociones
son el aspecto más valorado por el 66% de los
consumidores en el canal online, muy por delante
de la facilidad de devolución (38%) o la variedad
de producto (37%).
¿Cuáles son los tres aspectos más importantes para usted para comprar online?
30%
32%
34%
37%
38%
66%
Facilidad para encontrar el producto adecuado
Disponibilidad de stock
Rapidez de entrega
Variedad de producto
Facilidad de devolución
Precios y promociones
¿Cuáles son sus principales fuentes para descubrir marcas o productos de moda?
35
Modaes
10%
12%
16%
25%
26%
29%
32%
42%
54%
Medios especializados o revistas
Búsquedas con IA
Redes sociales
Marketplaces
Publicidad de las marcas
Amigos o familiares
Búsquedas online
Tiendas físicas
Influencers o creadores de contenido
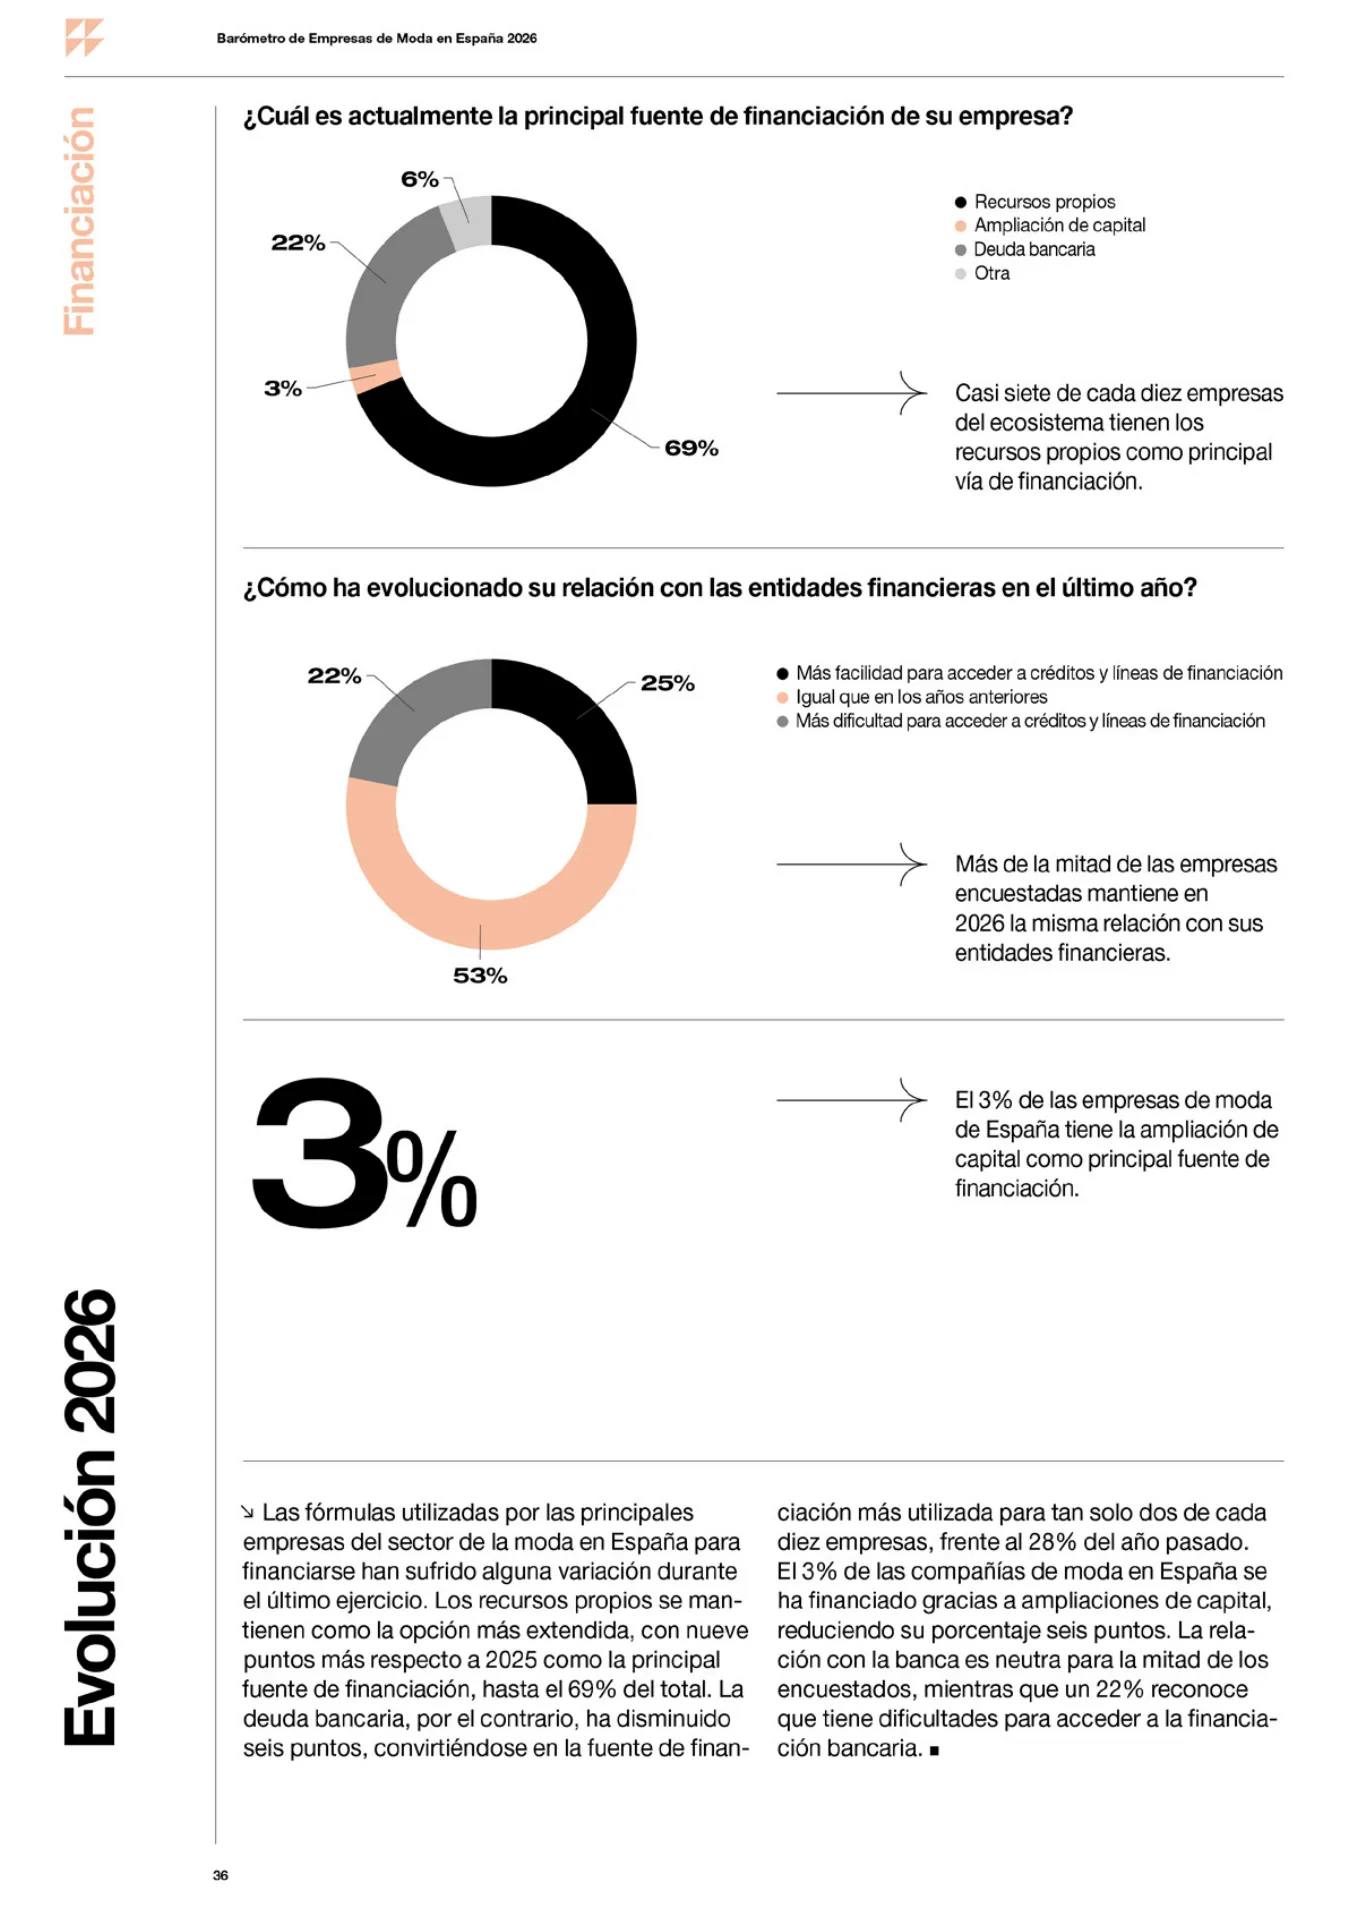
Las fórmulas utilizadas por las principales
empresas del sector de la moda en España para
financiarse han sufrido alguna variación durante
el último ejercicio. Los recursos propios se man
-
tienen como la opción más extendida, con nueve
puntos más respecto a 2025 como la principal
fuente de financiación, hasta el 69% del total. La
deuda bancaria, por el contrario, ha disminuido
seis puntos, convirtiéndose en la fuente de finan
-
Evolución 2026
Financiación
3%
ciación más utilizada para tan solo dos de cada
diez empresas, frente al 28% del año pasado.
El 3% de las compañías de moda en España se
ha financiado gracias a ampliaciones de capital,
reduciendo su porcentaje seis puntos. La rela
-
ción con la banca es neutra para la mitad de los
encuestados, mientras que un 22% reconoce
que tiene dificultades para acceder a la financia
-
ción bancaria.
El 3% de las empresas de moda
de España tiene la ampliación de
capital como principal fuente de
financiación.
Casi siete de cada diez empresas
del ecosistema tienen los
recursos propios como principal
vía de financiación.
Más de la mitad de las empresas
encuestadas mantiene en
2026 la misma relación con sus
entidades financieras.
¿Cuál es actualmente la principal fuente de financiación de su empresa?
¿Cómo ha evolucionado su relación con las entidades financieras en el último año?
Recursos propios
Ampliación de capital
Deuda bancaria
Otra
Más facilidad para acceder a créditos y líneas de financiación
Igual que en los años anteriores
Más dificultad para acceder a créditos y líneas de financiación
69%
3%
22%
6%
25%
53%
22%
36
Barómetro de Empresas de Moda en España 2026
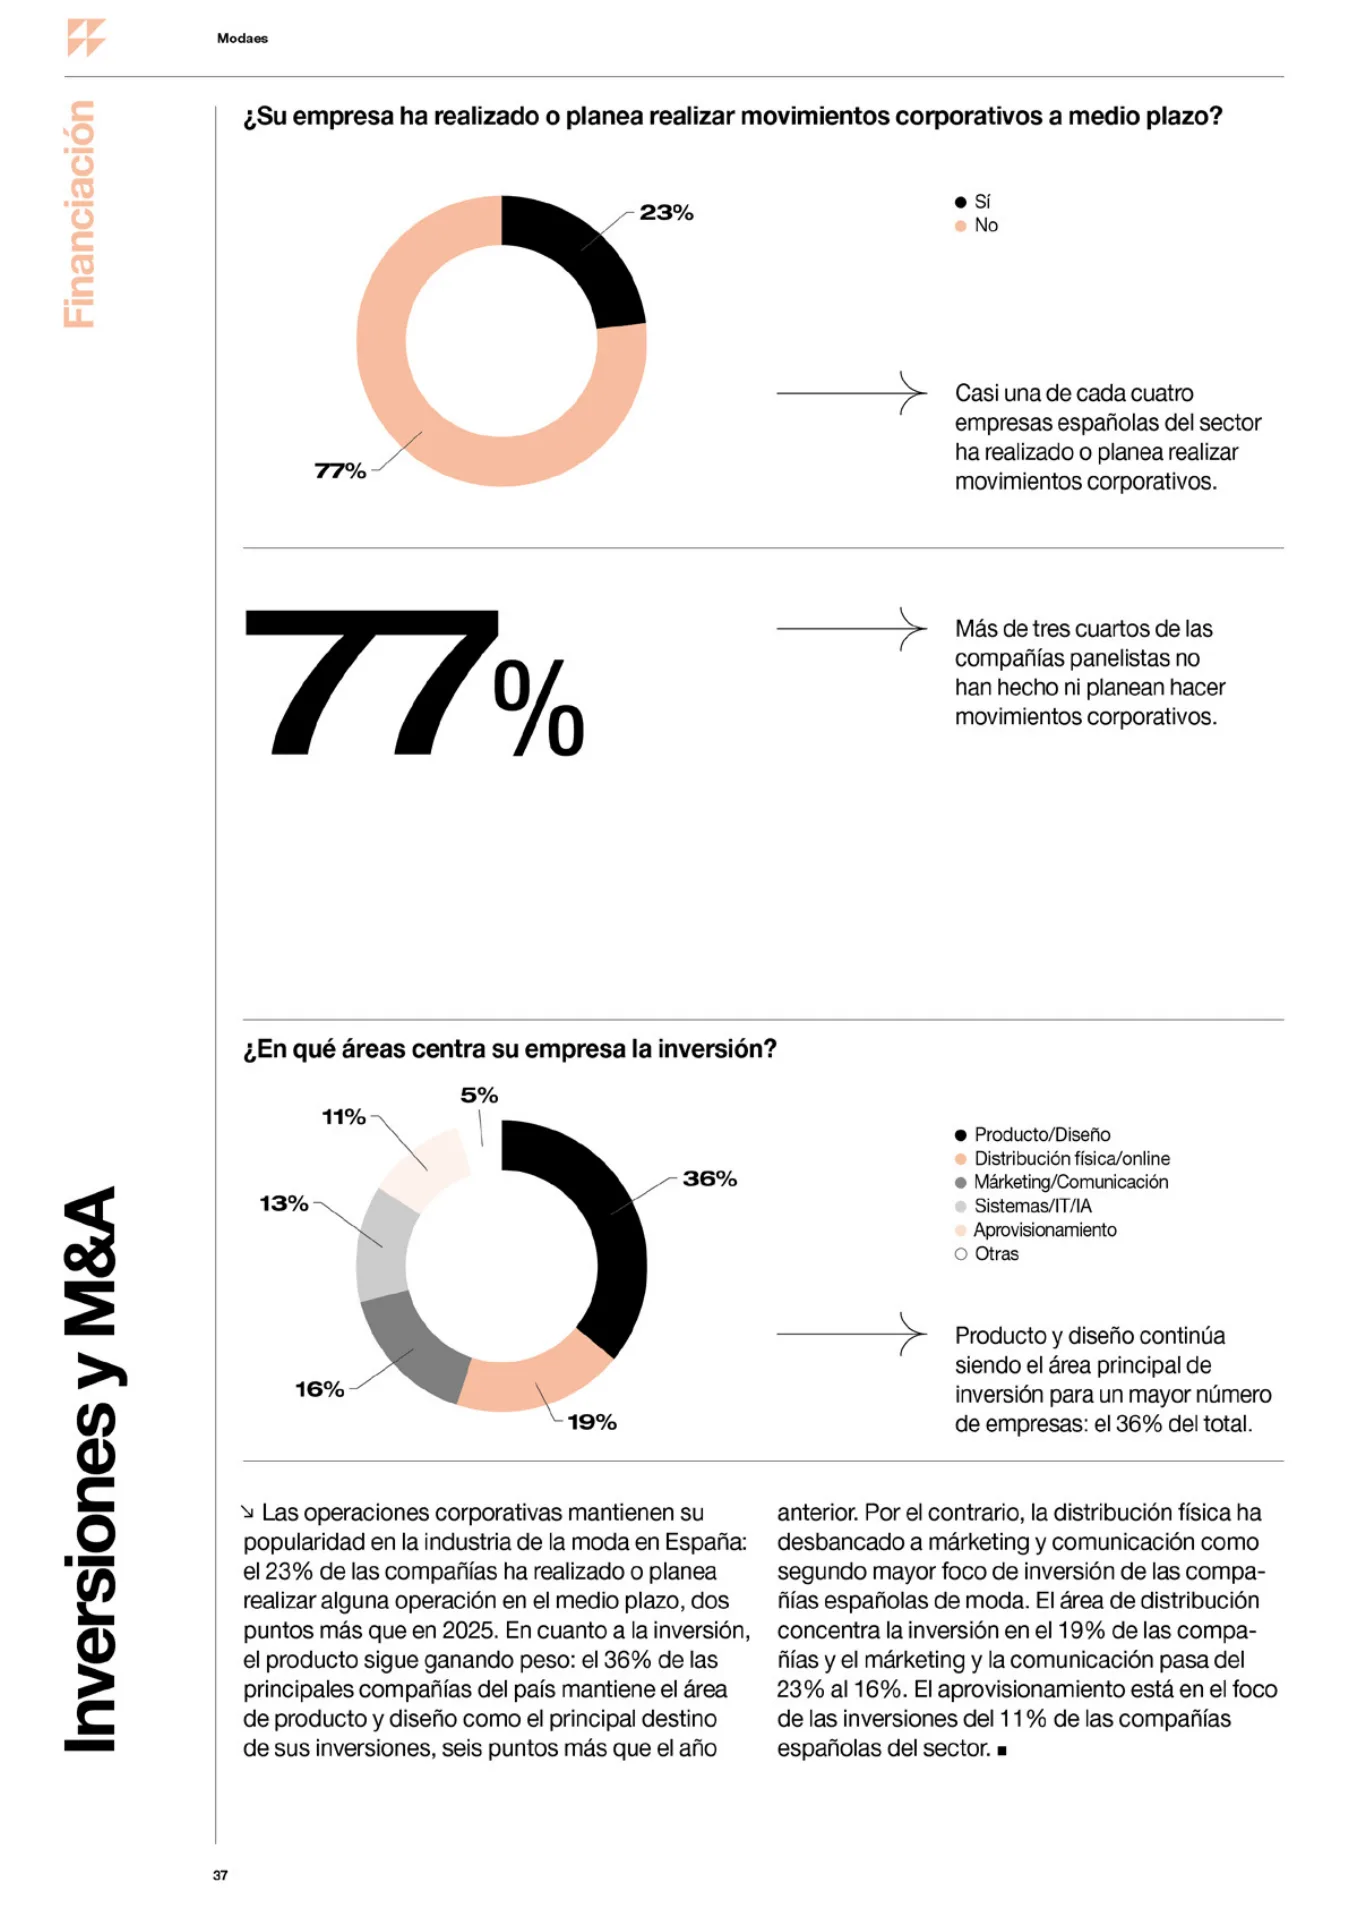
Las operaciones corporativas mantienen su
popularidad en la industria de la moda en España:
el 23% de las compañías ha realizado o planea
realizar alguna operación en el medio plazo, dos
puntos más que en 2025. En cuanto a la inversión,
el producto sigue ganando peso: el 36% de las
principales compañías del país mantiene el área
de producto y diseño como el principal destino
de sus inversiones, seis puntos más que el año
Inversiones y M&A
Financiación
77%
anterior. Por el contrario, la distribución física ha
desbancado a márketing y comunicación como
segundo mayor foco de inversión de las compa
-
ñías españolas de moda. El área de distribución
concentra la inversión en el 19% de las compa
-
ñías y el márketing y la comunicación pasa del
23% al 16%. El aprovisionamiento está en el foco
de las inversiones del 11% de las compañías
españolas del sector.
Más de tres cuartos de las
compañías panelistas no
han hecho ni planean hacer
movimientos corporativos.
¿Su empresa ha realizado o planea realizar movimientos corporativos a medio plazo?
Casi una de cada cuatro
empresas españolas del sector
ha realizado o planea realizar
movimientos corporativos.
¿En qué áreas centra su empresa la inversión?
Producto y diseño continúa
siendo el área principal de
inversión para un mayor número
de empresas: el 36% del total.
Producto/Diseño
Distribución física/online
Márketing/Comunicación
Sistemas/IT/IA
Aprovisionamiento
Otras
Sí
No
23%
77%
36%
19%
16%
13%
11%
5%
37
Modaes
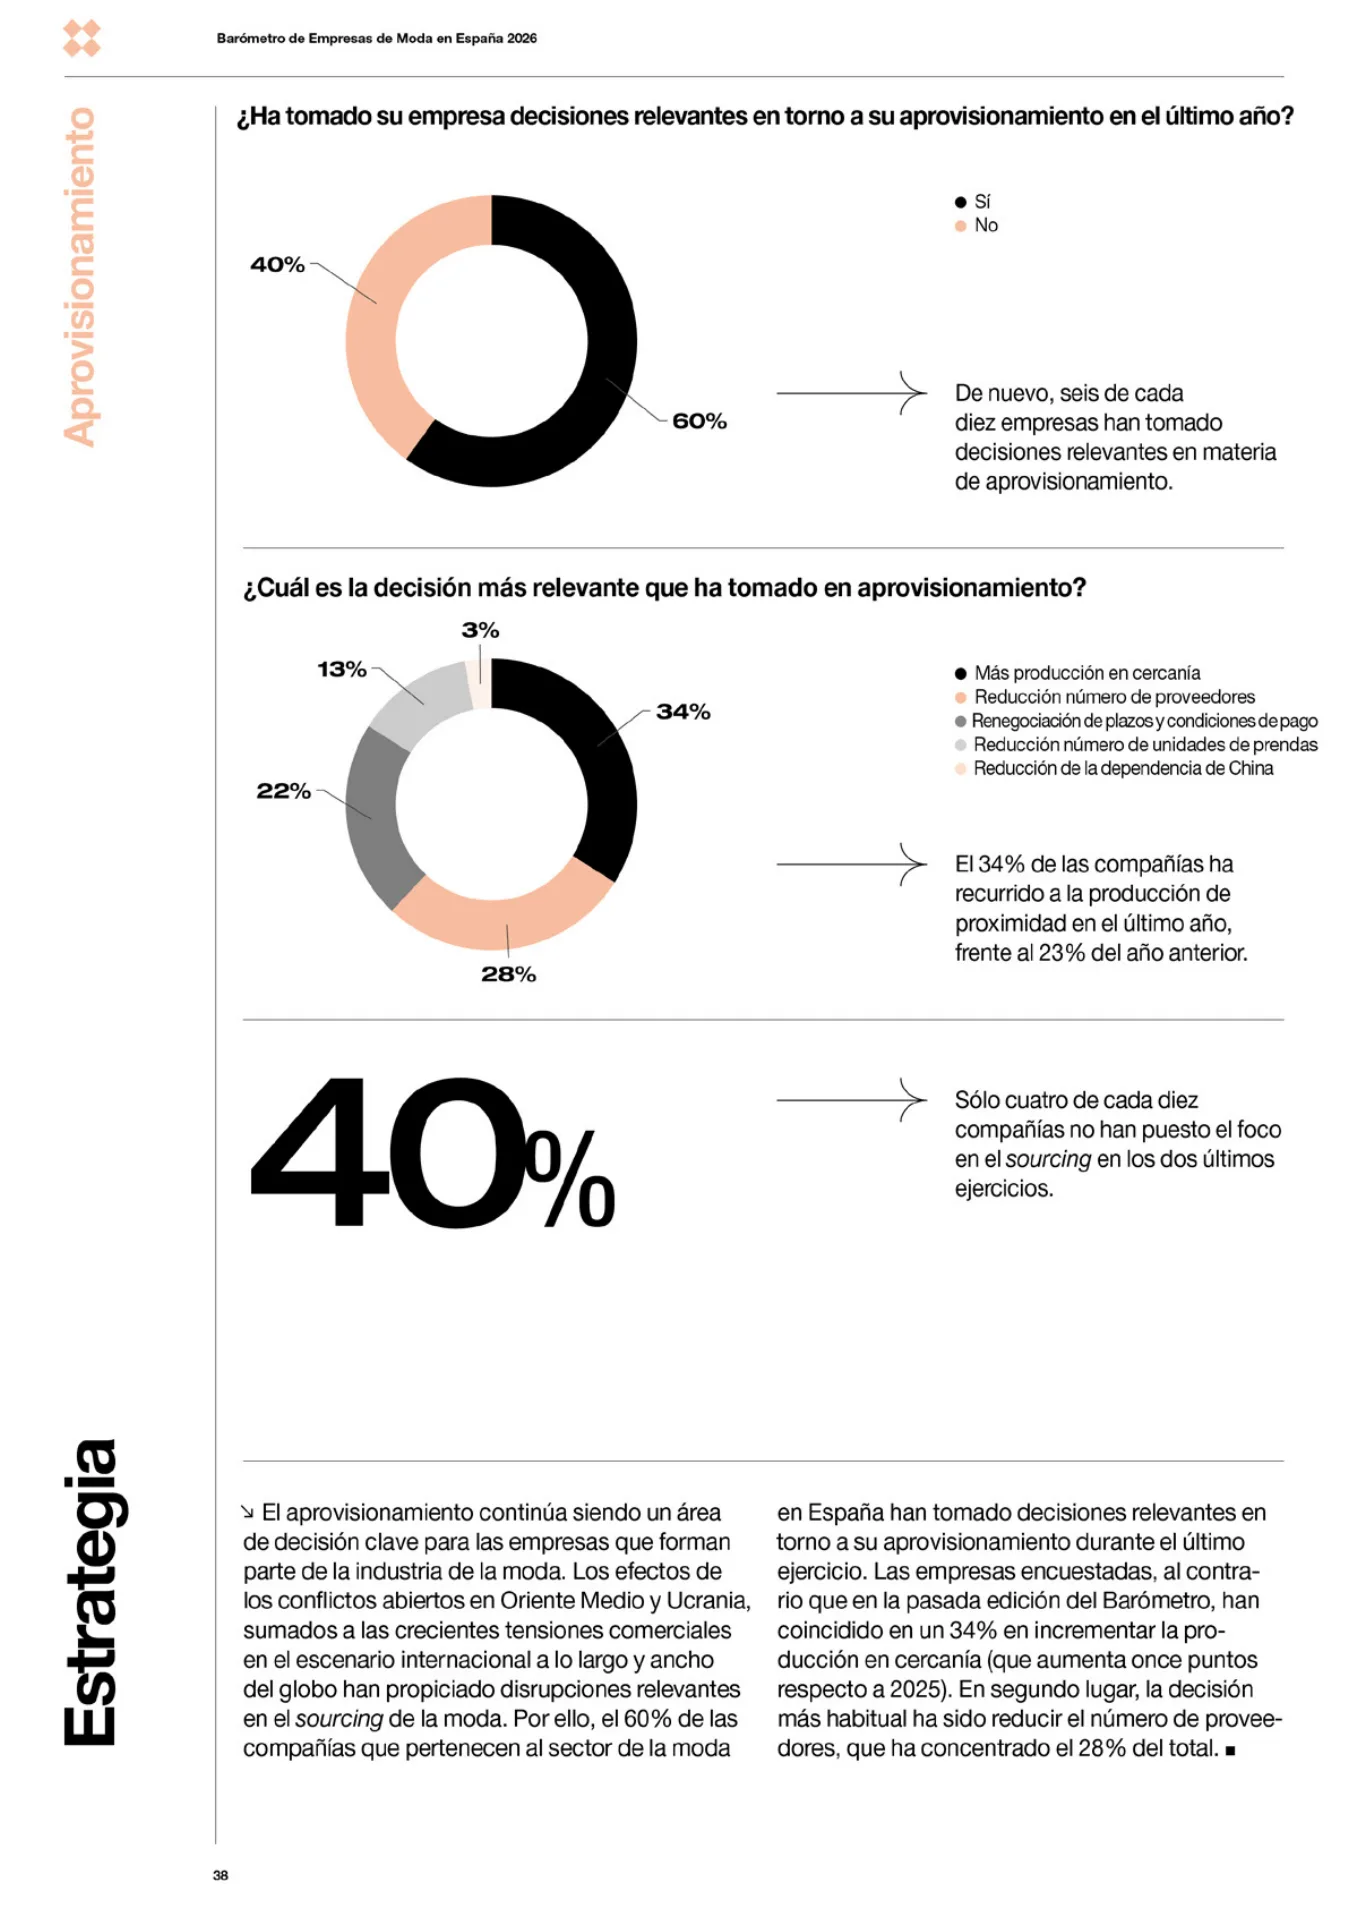
El aprovisionamiento continúa siendo un área
de decisión clave para las empresas que forman
parte de la industria de la moda. Los efectos de
los conflictos abiertos en Oriente Medio y Ucrania,
sumados a las crecientes tensiones comerciales
en el escenario internacional a lo largo y ancho
del globo han propiciado disrupciones relevantes
en el sourcing de la moda. Por ello, el 60% de las
compañías que pertenecen al sector de la moda
Estrategia
Aprovisionamiento
40%
en España han tomado decisiones relevantes en
torno a su aprovisionamiento durante el último
ejercicio. Las empresas encuestadas, al contra
-
rio que en la pasada edición del Barómetro, han
coincidido en un 34% en incrementar la pro
-
ducción en cercanía (que aumenta once puntos
respecto a 2025). En segundo lugar, la decisión
más habitual ha sido reducir el número de provee
-
dores, que ha concentrado el 28% del total.
Sólo cuatro de cada diez
compañías no han puesto el foco
en el sourcing en los dos últimos
ejercicios.
De nuevo, seis de cada
diez empresas han tomado
decisiones relevantes en materia
de aprovisionamiento.
El 34% de las compañías ha
recurrido a la producción de
proximidad en el último año,
frente al 23% del año anterior.
¿Ha tomado su empresa decisiones relevantes en torno a su aprovisionamiento en el último año?
¿Cuál es la decisión más relevante que ha tomado en aprovisionamiento?
Sí
No
Más producción en cercanía
Reducción número de proveedores
Renegociación de plazos y condiciones de pago
Reducción número de unidades de prendas
Reducción de la dependencia de China
60%
40%
34%
28%
22%
13%
3%
38
Barómetro de Empresas de Moda en España 2026
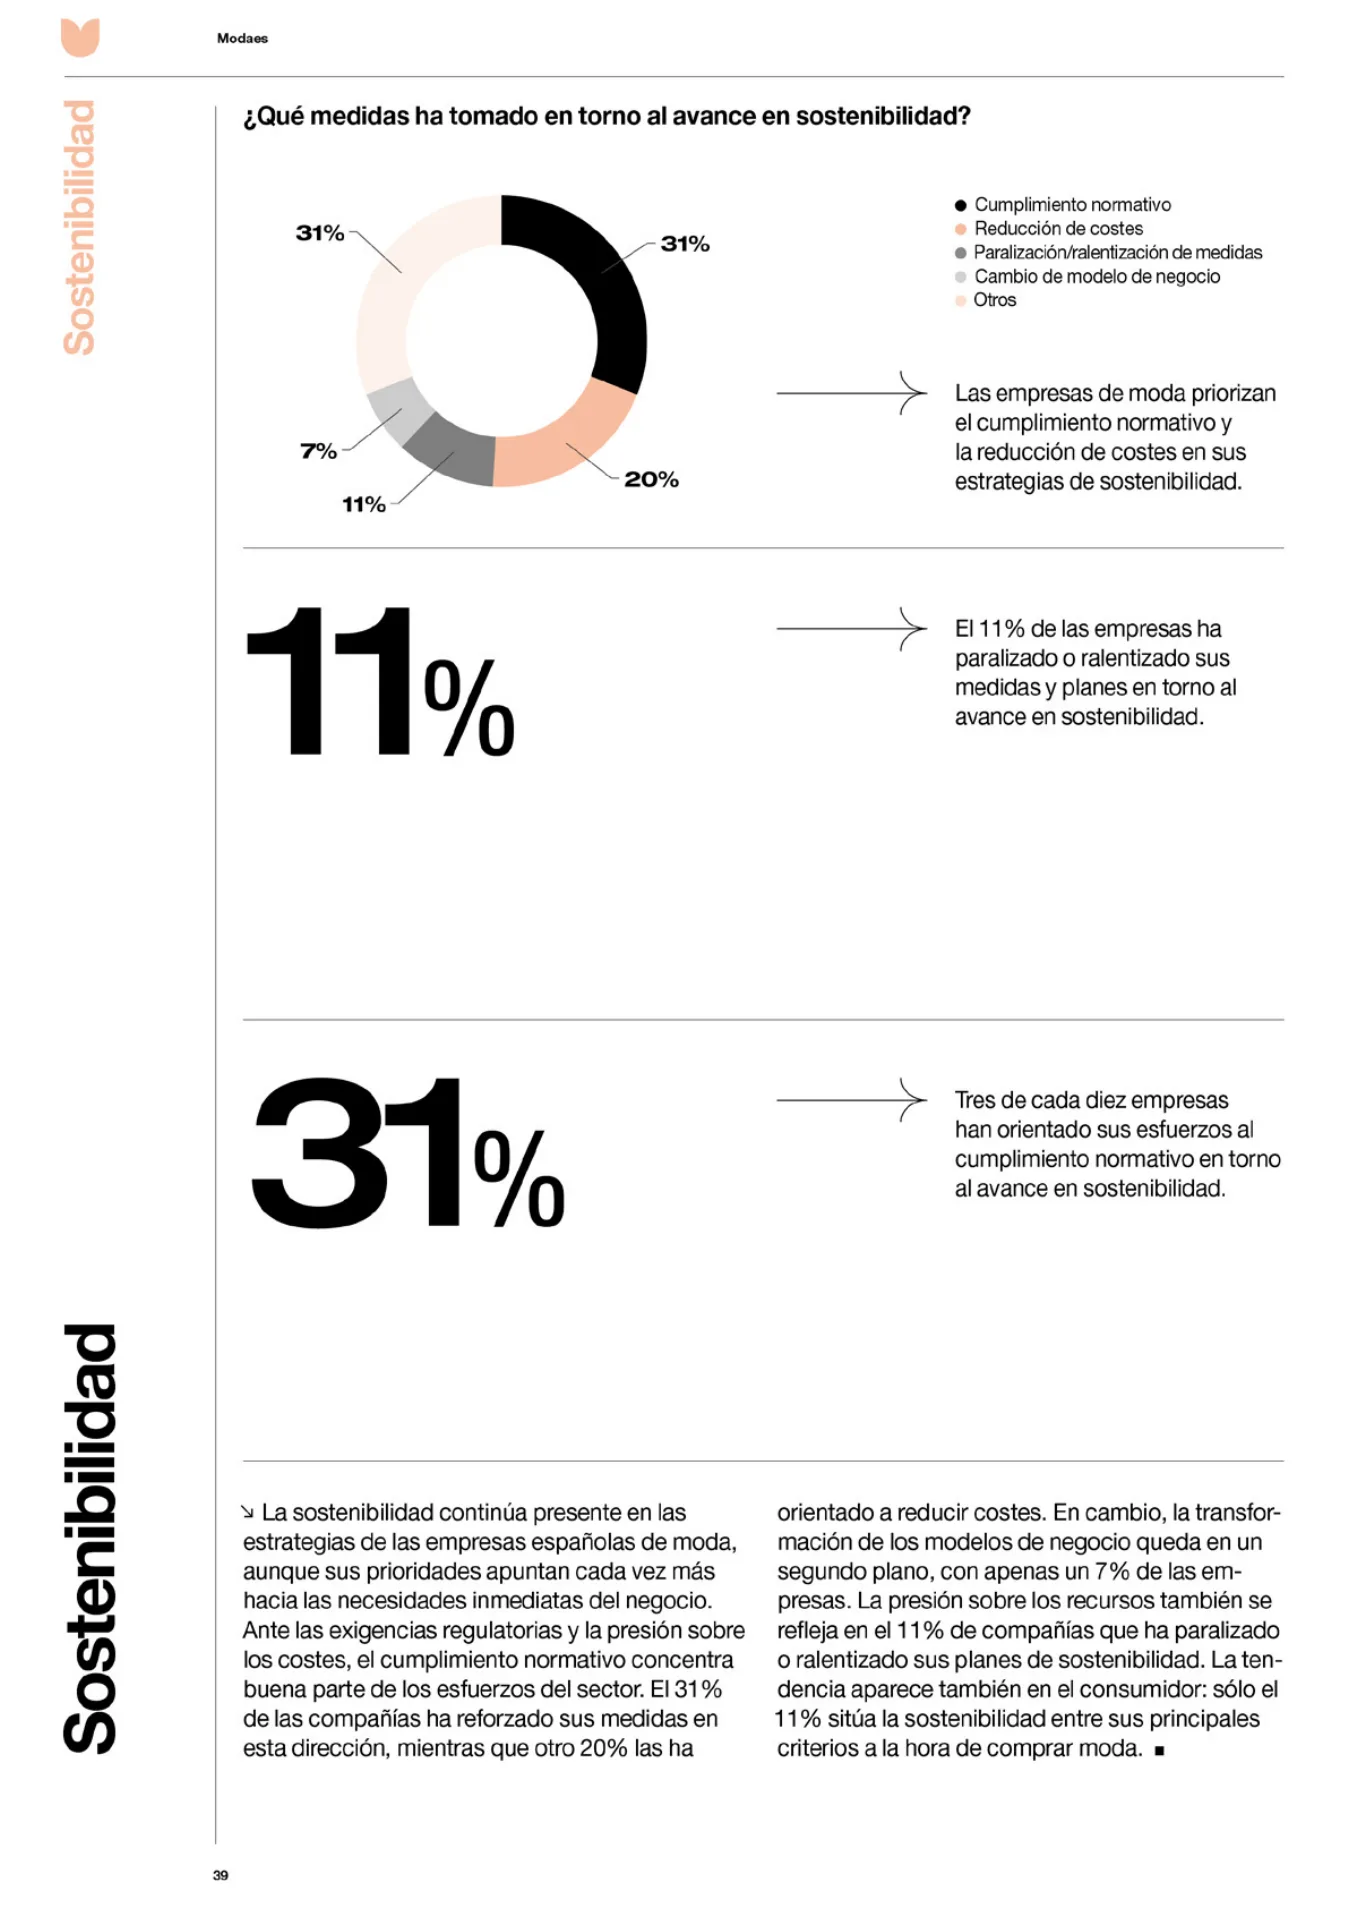
La sostenibilidad continúa presente en las
estrategias de las empresas españolas de moda,
aunque sus prioridades apuntan cada vez más
hacia las necesidades inmediatas del negocio.
Ante las exigencias regulatorias y la presión sobre
los costes, el cumplimiento normativo concentra
buena parte de los esfuerzos del sector. El 31%
de las compañías ha reforzado sus medidas en
esta dirección, mientras que otro 20% las ha
Sostenibilidad
Sostenibilidad
11%
orientado a reducir costes. En cambio, la transfor-
mación de los modelos de negocio queda en un
segundo plano, con apenas un 7% de las em
-
presas. La presión sobre los recursos también se
refleja en el 11% de compañías que ha paralizado
o ralentizado sus planes de sostenibilidad. La ten
-
dencia aparece también en el consumidor: sólo el
11% sitúa la sostenibilidad entre sus principales
criterios a la hora de comprar moda.
El 11% de las empresas ha
paralizado o ralentizado sus
medidas y planes en torno al
avance en sostenibilidad.
¿Qué medidas ha tomado en torno al avance en sostenibilidad?
31%
Tres de cada diez empresas
han orientado sus esfuerzos al
cumplimiento normativo en torno
al avance en sostenibilidad.
Las empresas de moda priorizan
el cumplimiento normativo y
la reducción de costes en sus
estrategias de sostenibilidad.
Cumplimiento normativo
Reducción de costes
Paralización/ralentización de medidas
Cambio de modelo de negocio
Otros
31%
20%
11%
7%
31%
39
Modaes
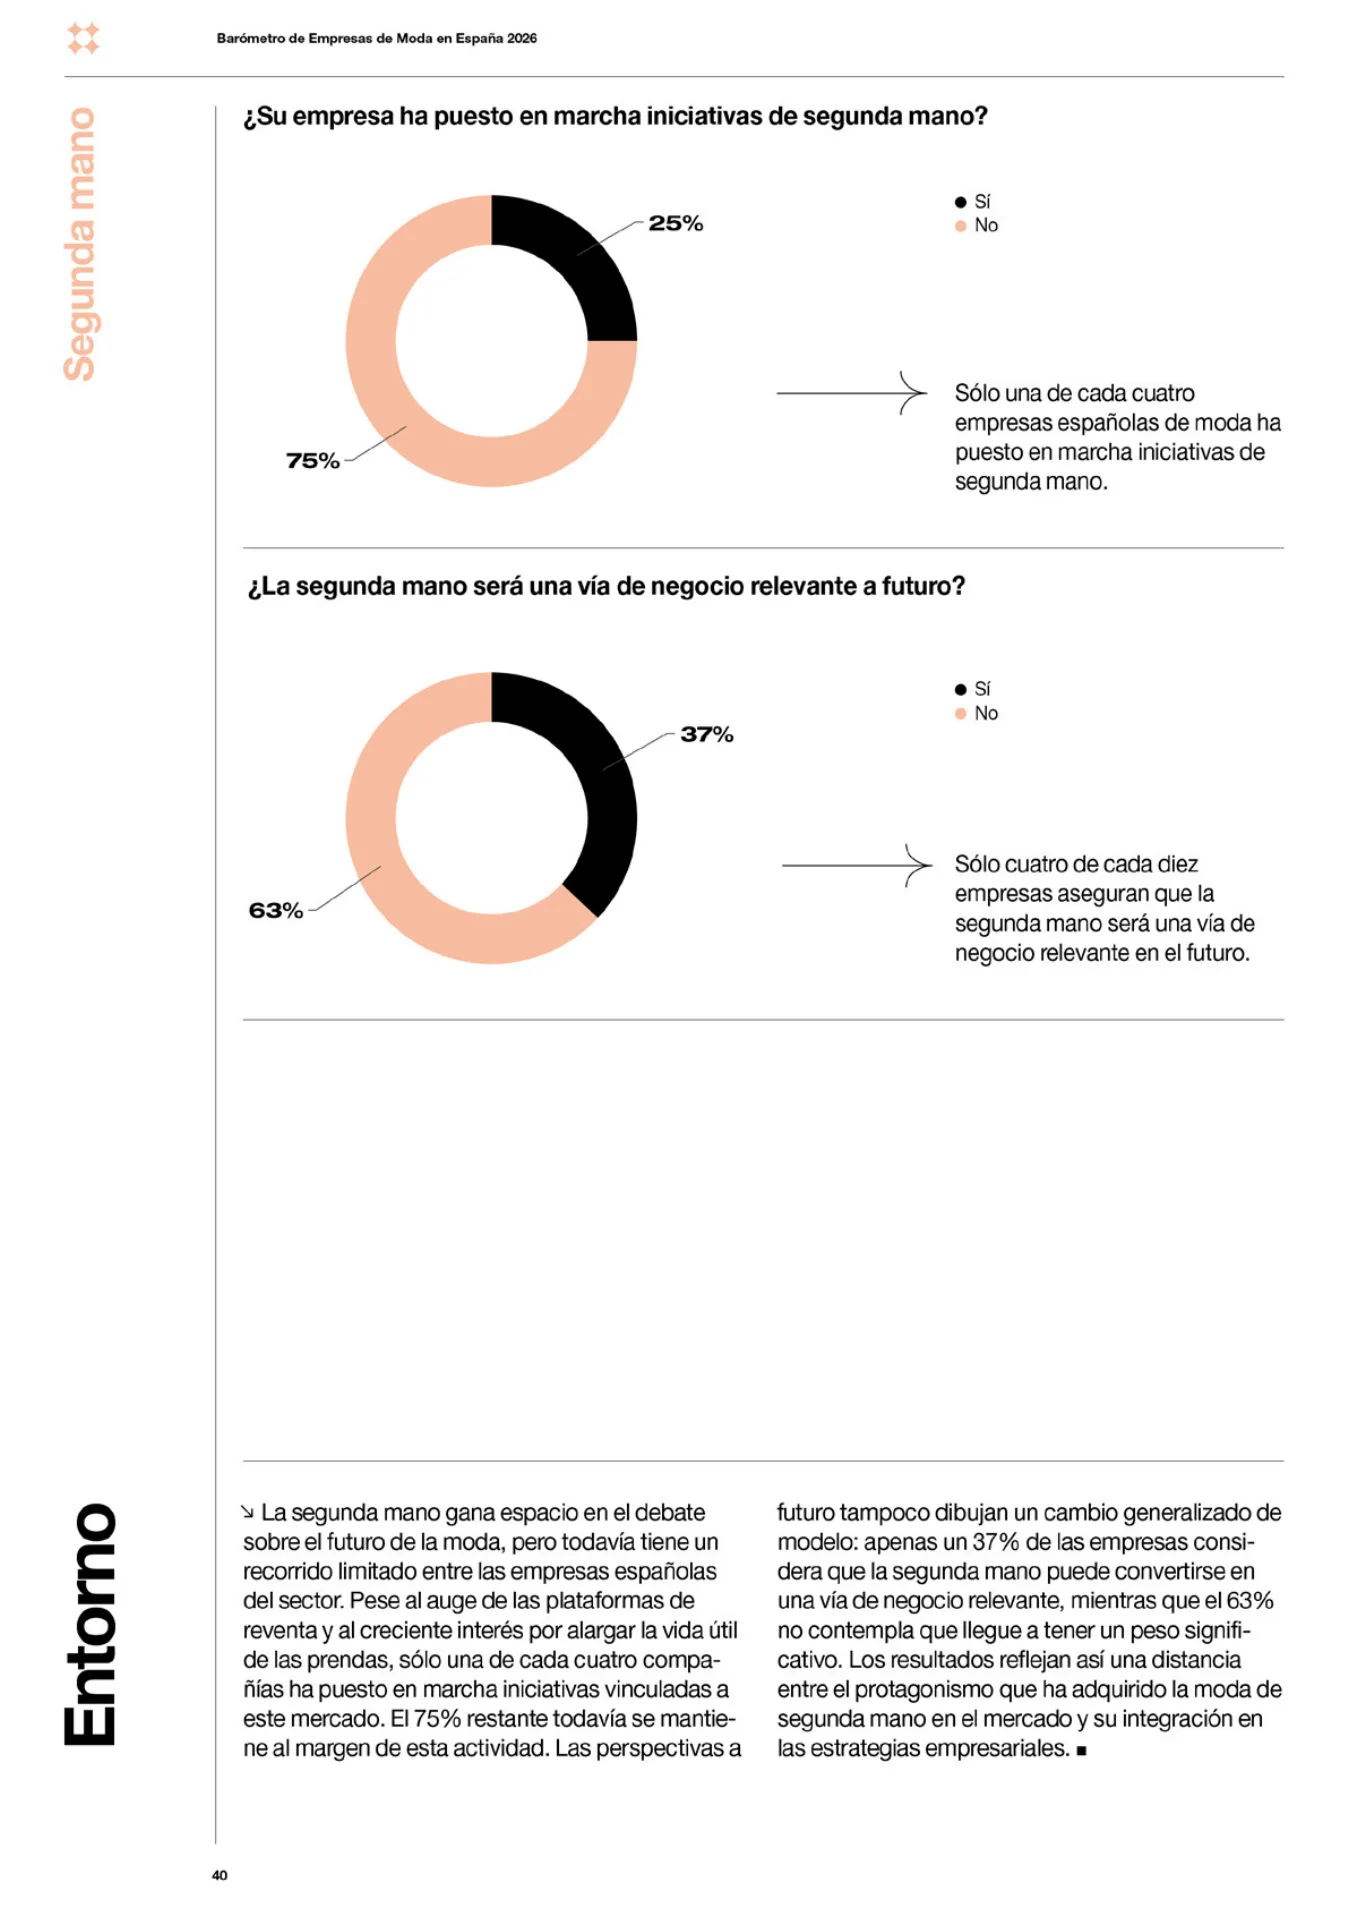
La segunda mano gana espacio en el debate
sobre el futuro de la moda, pero todavía tiene un
recorrido limitado entre las empresas españolas
del sector. Pese al auge de las plataformas de
reventa y al creciente interés por alargar la vida útil
de las prendas, sólo una de cada cuatro compa
-
ñías ha puesto en marcha iniciativas vinculadas a
este mercado. El 75% restante todavía se mantie
-
ne al margen de esta actividad. Las perspectivas a
Entorno
Segunda mano
futuro tampoco dibujan un cambio generalizado de
modelo: apenas un 37% de las empresas consi
-
dera que la segunda mano puede convertirse en
una vía de negocio relevante, mientras que el 63%
no contempla que llegue a tener un peso signifi
-
cativo. Los resultados reflejan así una distancia
entre el protagonismo que ha adquirido la moda de
segunda mano en el mercado y su integración en
las estrategias empresariales.
Sólo una de cada cuatro
empresas españolas de moda ha
puesto en marcha iniciativas de
segunda mano.
¿Su empresa ha puesto en marcha iniciativas de segunda mano?
Sólo cuatro de cada diez
empresas aseguran que la
segunda mano será una vía de
negocio relevante en el futuro.
¿La segunda mano será una vía de negocio relevante a futuro?
Sí
No
Sí
No
25%
75%
37%
63%
40
Barómetro de Empresas de Moda en España 2026
Consumidor / Segunda mano
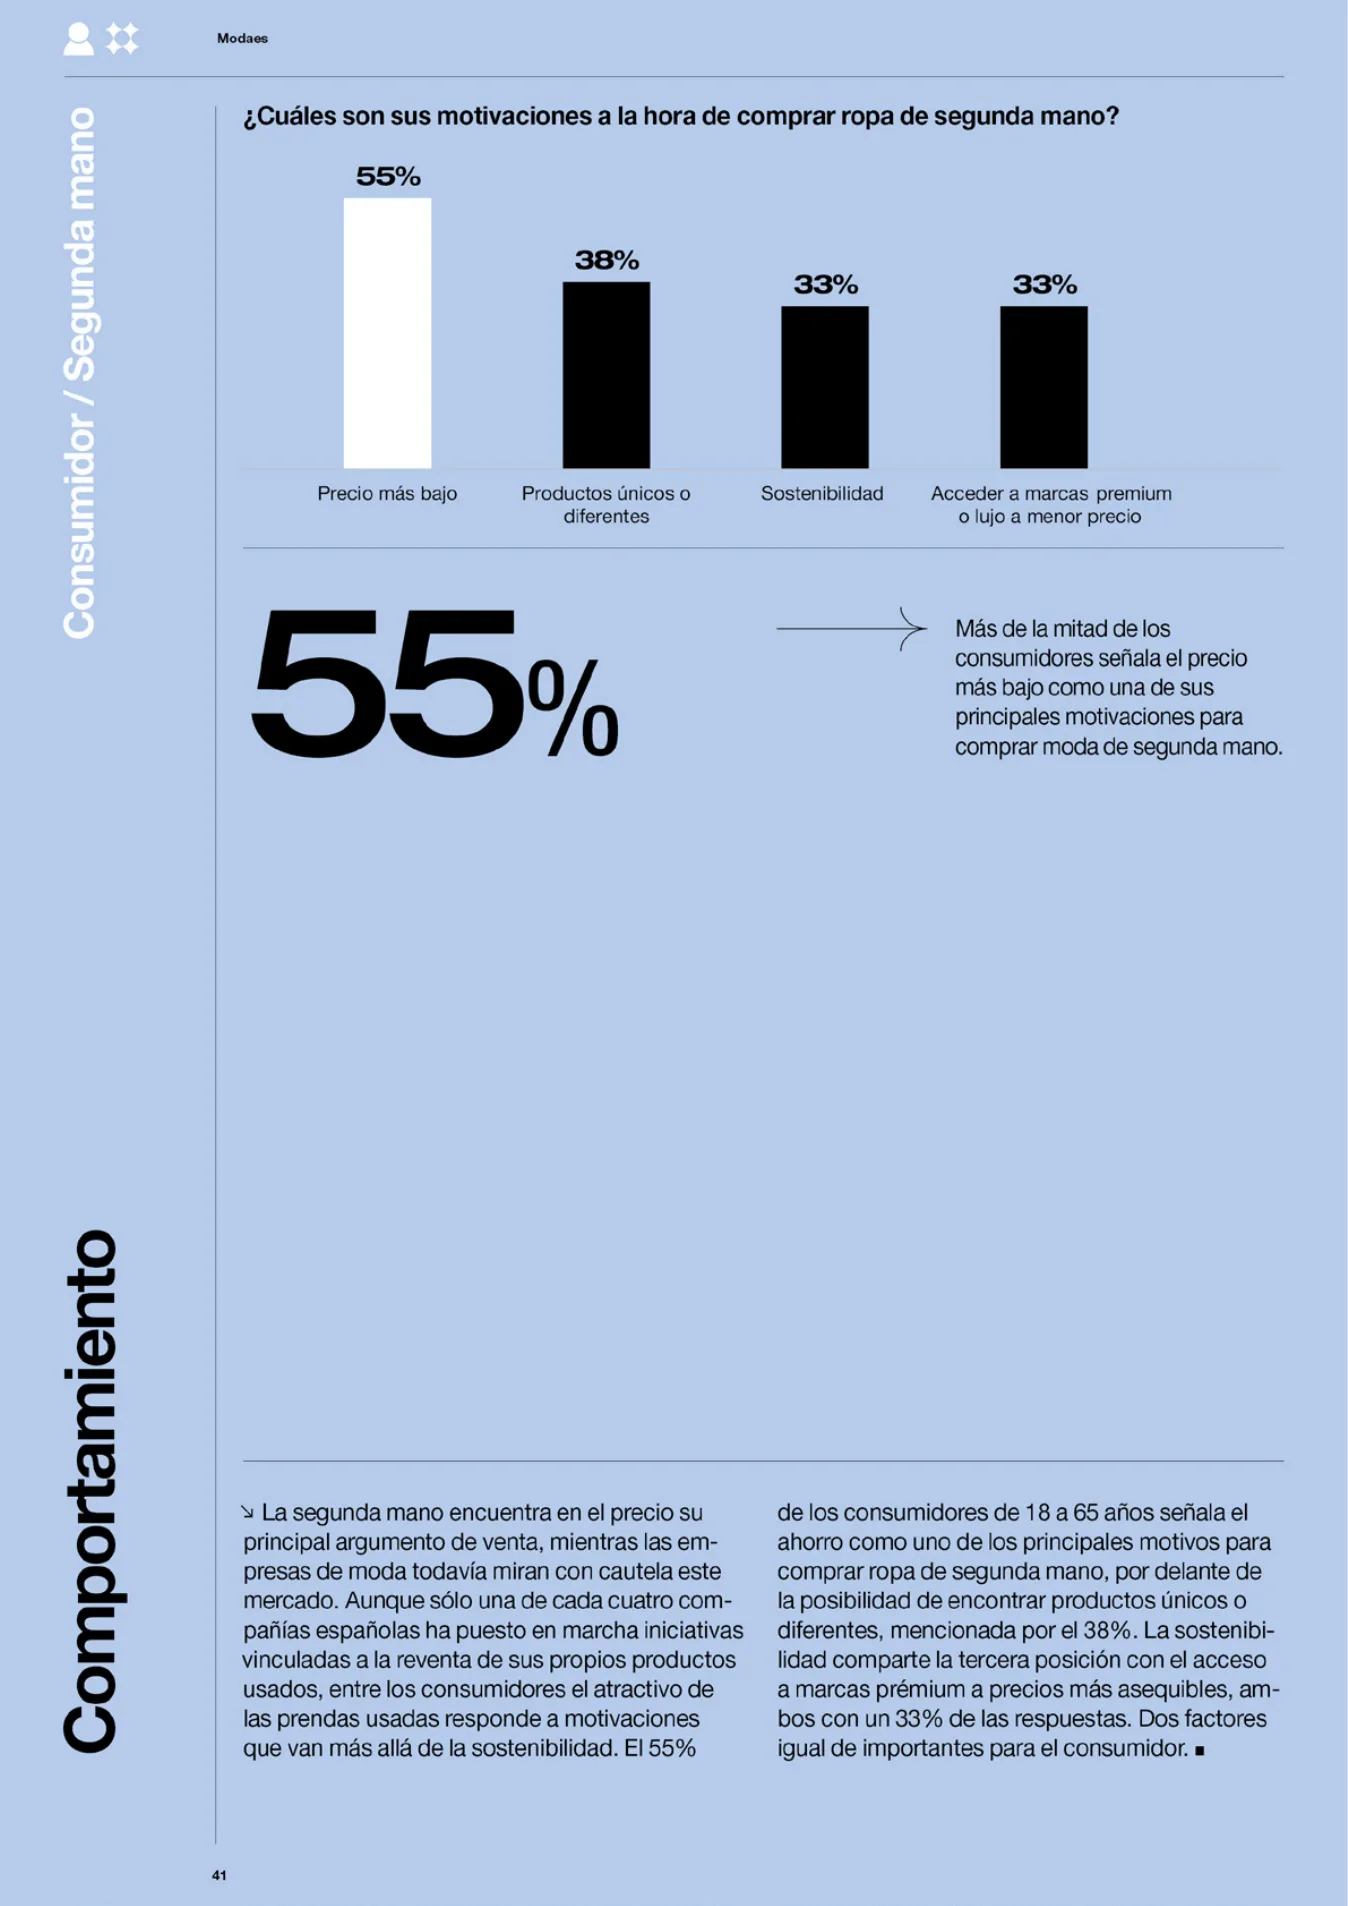
La segunda mano encuentra en el precio su
principal argumento de venta, mientras las em
-
presas de moda todavía miran con cautela este
mercado. Aunque sólo una de cada cuatro com
-
pañías españolas ha puesto en marcha iniciativas
vinculadas a la reventa de sus propios productos
usados, entre los consumidores el atractivo de
las prendas usadas responde a motivaciones
que van más allá de la sostenibilidad. El 55%
Comportamiento
de los consumidores de 18 a 65 años señala el
ahorro como uno de los principales motivos para
comprar ropa de segunda mano, por delante de
la posibilidad de encontrar productos únicos o
diferentes, mencionada por el 38%. La sostenibi
-
lidad comparte la tercera posición con el acceso
a marcas prémium a precios más asequibles, am
-
bos con un 33% de las respuestas. Dos factores
igual de importantes para el consumidor.
55%
Más de la mitad de los
consumidores señala el precio
más bajo como una de sus
principales motivaciones para
comprar moda de segunda mano.
¿Cuáles son sus motivaciones a la hora de comprar ropa de segunda mano?
¿Cuáles son sus movaciones a la hora de comprar ropa de segunda mano?
2024
Precio más bajo 550
Productos únicos o diferentes
380
Sostenibilidad 330
Acceder a marcas prmium o lujo a menor precio
330
55%
38%
33%
33%
Precio más bajo Productos únicos o
diferentes
Sostenibilidad Acceder a marcas premium
o lujo a menor
precio
41
Modaes
42
Barómetro de Empresas de Moda en España 2026
Estrategia
y perspectivas
2027
43
Modaes
Las respuestas recabadas en la edición de
2026 del Barómetro de Empresas de Moda
en España denotan cierto optimismo sobre la
evolución presente y futura del negocio. La ma
-
yoría de compañías afirman que su desempeño
mejorará en 2026 y, a pesar de todas las disrup
-
ciones que rodean a la industria, una parte muy
relevante del sector confía en que la situación
del mercado de la moda en España mejorará el
próximo año. A la vez, los esfuerzos puestos en
la internacionalización dan sus frutos, con una
expectativa de mejora de las ventas fuera de
España mucho más extendida.
Sin embargo, las opiniones no son unánimes
y, junto al desempeño de cada compañía, cada
operador se enfrenta a un entorno marcado por
factores exógenos diversos. Álvaro Cebrián,
cofundador de El Ganso, subraya que marca la
situación del sector la creciente competencia,
con cada vez más marcas en el canal digital.
Promociones y guerra de precios, apunta, tam
-
bién condicionan las expectativas de crecimien-
to futuro del negocio.
Mónica Algás, coconsejera delegada de Boboli,
aprecia por su parte un mercado “parado, en
retroceso”. “Supongo que esto es debido tanto
al índice de confianza del consumidor, que no
ayuda, así como a los cambios en los hábitos de
consumo: actualmente la gente prefiere gastarse
dinero en otras cosas, con lo cual el mercado no
está muy bien ni muy animado”, añade.
Por su parte, José María Pozas, fundador de
Paris64, afirma que el consumidor español “es
cada vez más sensible al precio, especialmente
en productos de tickets medios de 400 o 500
euros, en un contexto económico que favorece
un consumo más rápido y orientado a encontrar
el mejor precio”. “El apetito del consumidor por
la moda depende cada vez más de un producto
diferencial, de calidad y con identidad propia; el
branding y la capacidad de generar comunidad
e impacto social son clave para aumentar su
atractivo y conectar con el consumidor”, agrega.
Foco estratégico
Los resultados de la encuesta muestran signos
claros sobre algunos de los desafíos en los que
se enfocan desde una perspectiva estratégica
buena parte de las compañías del sector, retos
tales como el incremento de la rentabilidad, su
reposicionamiento en un mercado de altísima
competencia o una transformación a partir de la
adopción de la Inteligencia Artificial.
Una señal clara es el fuerte incremento en el ratio
de compañías que apuntan al aumento de la
rentabilidad como su principal desafío estratégico.
Debemos ser más sostenibles,
más competitivos y hacer más marca
transmitiendo emociones”
Álvaro Cebrián, cofundador de El Ganso
Perspectivas 2027
44
Barómetro de Empresas de Moda en España 2026
Frente al 47% alcanzado en la anterior edición
del Barómetro, en 2026 se sitúa en el 53% el ratio
de compañías españolas del sector que asegura
que el aumento de la rentabilidad es aquello en lo
que ponen su foco estratégico. Esta orientación a
atender, sobre todo, a la última línea de la cuenta
de resultados se produce en detrimento del foco
en el crecimiento: la tasa de compañías que se
centran en elevar la primera línea de la cuenta de
resultados cae del 42% al 36%.
La pelea por aumentar la rentabilidad choca con
la dificultad para elevar precios y tickets medios
que describen numerosos operadores del sector,
particularmente en un momento de aumento de la
competencia. Para Algás, “la competencia de bajo
precio y que las grandes cadenas son cada vez
más grandes” son los mayores desafíos para las
empresas de moda en España. “Me afecta como
empresa porque me queda poco espacio en el mer
-
cado: por un lado, aprietan los de bajo precio y por
otro lado los grandes son muy grandes”, agrega.
“El reto -apunta Pozas- está en generar suficien
-
te valor y deseo alrededor del producto para
convertir el interés en compra, especialmente
frente a un consumidor que busca cada vez más
rapidez y alternativas más económicas”.
El reposicionamiento es la tercera alternativa
planteada a las empresas panelistas para apun
-
tar cuál es su principal foco estratégico. En 2026,
como en 2025, sólo el 11% de las compañías
apuntan al mismo.
Aunque pesan más los aspectos cuantitativos
(facturación y beneficio) la diversificación y el re
-
posicionamiento son movimientos ampliamente
extendidos en el negocio de la moda en España.
Tanto que llega al 62% el ratio de compañías que
afirman estar embarcadas en un proceso de re
-
posicionamiento como empresa o como marca:
el 26% del total de las empresas busca elevar
su posicionamiento para incrementar la rentabi
-
lidad y un 36% para llegar a nuevos segmentos
de consumidores.
Para Pozas, en el caso de la marroquinería “se
debe poner más el foco en producto, diseño y
branding”. “Somos buenos en la parte opera
-
tiva, pero necesitamos profundizar en el cono-
cimiento de los materiales, invertir en producto
y aprovechar la tecnología y la IA para ganar
competitividad”, desarrolla.
Álvaro Cebrián, en cambio, destaca que es
fundamental para contrarrestar el apetito por los
descuentos y promociones “ser más sostenibles,
más competitivos y hacer más marca transmi
-
tiendo emociones”.
Perspectiva del consumidor
Desde la perspectiva del consumidor, uno de los
resultados de la encuesta realizada apunta a una
vía de escape para salir de descuentos y promo
-
ciones constantes y generalizados para estimular
Estrategia
El reto para 2027
será adaptarse al cambio y
aprovechar la tecnología”
José María Pozas, fundador de Paris64
la venta. El 50% de los consumidores apunta a
que los descuentos y las promociones personali
-
zadas tendrían un alto impacto en sus decisiones
de compra, seguido por un 25% que apreciaría
recomendaciones de producto adaptadas a sus
gustos, el 24% que convertiría a través de alertas
sobre productos que les puedan interesar o un
19% que menciona una experiencia online adap
-
tada a sus preferencias.
IA: Reto y oportunidad
En un contexto de mercado desafiante, pero a la
vez con una confianza extendida en mantener un
desempeño positivo, la Inteligencia Artificial em
-
pieza a convertirse en un aliado real para las em-
presas españolas del negocio de la moda. Si en
la edición de 2025 del Barómetro el 64% de las
compañías reconocían tener un desarrollo de su
estrategia de implantación de la IA poco o nada
Estrategia
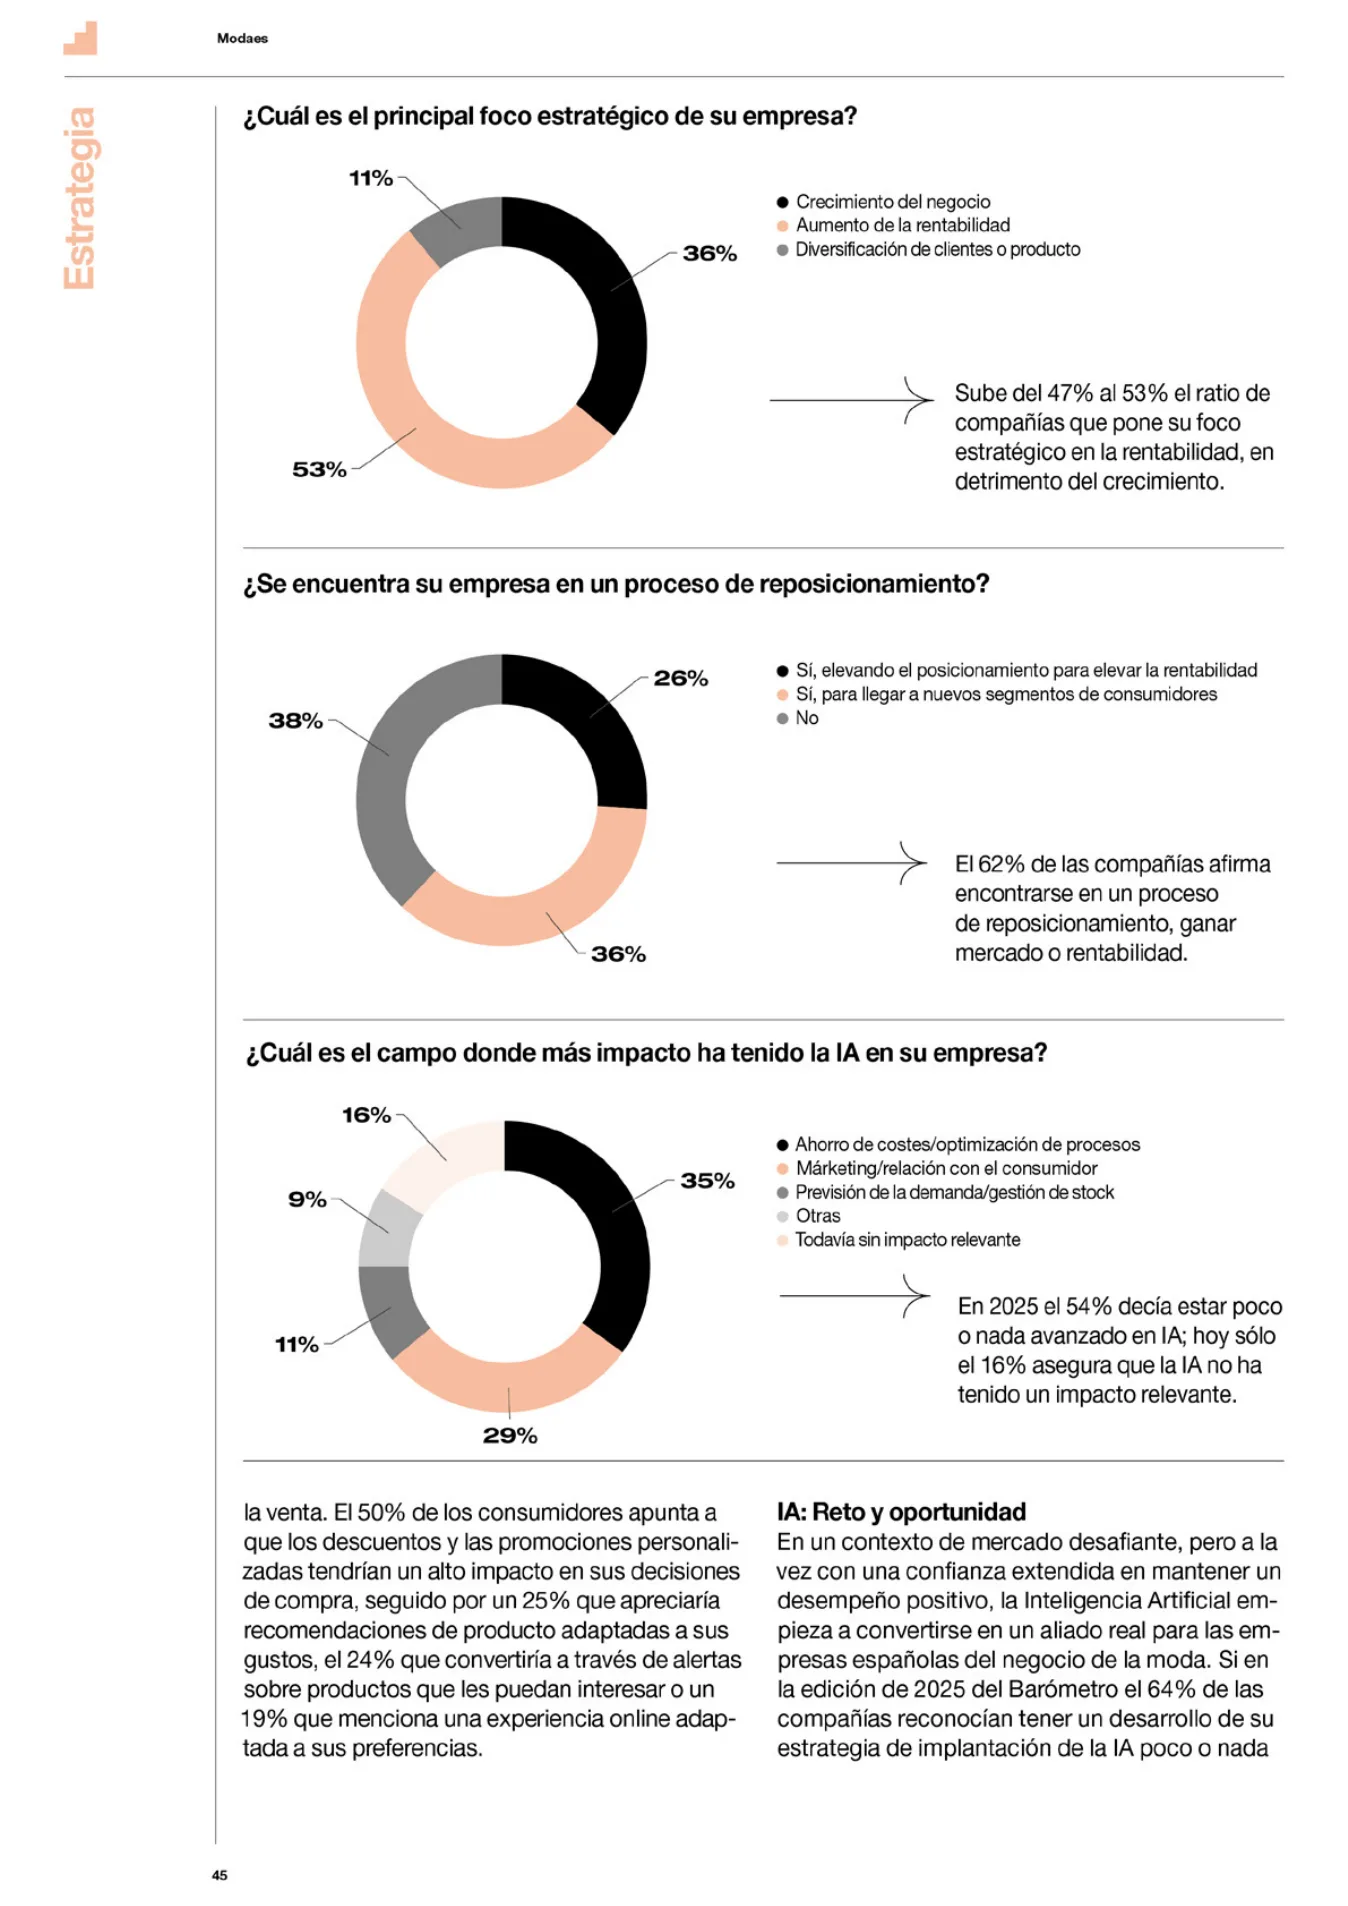
Sube del 47% al 53% el ratio de
compañías que pone su foco
estratégico en la rentabilidad, en
detrimento del crecimiento.
El 62% de las compañías afirma
encontrarse en un proceso
de reposicionamiento, ganar
mercado o rentabilidad.
¿Cuál es el principal foco estratégico de su empresa?
¿Se encuentra su empresa en un proceso de reposicionamiento?
36%
53%
11%
26%
36%
38%
Crecimiento del negocio
Aumento de la rentabilidad
Diversificación de clientes o producto
Sí, elevando el posicionamiento para elevar la rentabilidad
Sí, para llegar a nuevos segmentos de consumidores
No
En 2025 el 54% decía estar poco
o nada avanzado en IA; hoy sólo
el 16% asegura que la IA no ha
tenido un impacto relevante.
¿Cuál es el campo donde más impacto ha tenido la IA en su empresa?
35%
29%
11%
9%
16%
Ahorro de costes/optimización de procesos
Márketing/relación con el consumidor
Previsión de la demanda/gestión de stock
Otras
Todavía sin impacto relevante
45
Modaes
46
Barómetro de Empresas de Moda en España 2026
avanzada, en la presente edición del estudio ya
son una clara minoría las empresas que no han
percibido mejoras gracias a esta tecnología.
¿En qué ha tenido impacto? Para el 35% de las
compañías panelistas, la IA ha generado ya un
ahorro de costes o una optimización de proce
-
sos, mientras que para el 29% los principales
réditos obtenidos por esta tecnología se apre
-
cian en las áreas de márketing o de relación con
el consumidor. El 11% señala, por su parte, a
una mejora operativa concreta y crítica para el
sector: la previsión de la demanda y la gestión
de los inventarios. El 9% cree que la IA ha tenido
impacto en otras áreas, y sólo el 16% señala que
esta tecnología no ha tenido todavía un impacto
relevante para sus empresas.
“Nosotros sí que lo estamos utilizando, sobre
todo en el área de diseño, de contenido y en
algunos procesos, por ejemplo, en la atención al
cliente”, explica Algás, que sintetiza señalando
que la IA “aporta cierta eficiencia al canal”.
En la misma línea, Cebrián explica que El Gan
-
so está implantando la IA en el área digital y en
otros departamentos de la empresa, mientras
que en el área de diseño y producto ha permitido
ya una mejora operativa y de costes porque “ya
no se necesitan tantas muestras”.
Para Pozas, la IA “está transformando la forma de
competir, y no incorporarla puede traducirse direc
-
tamente en una pérdida de competitividad y cuota
de mercado”. “El reto para 2027 será adaptarse al
cambio y aprovechar la tecnología”, agrega.
Consumidor e IA
Mientras las empresas avanzan en su experimen-
tación y adopción de la IA en sus procesos de
diseño, en sus áreas de márketing o en la gestión
de sus existencias, el consumidor ha abrazado
con entusiasmo esta tecnología para descubrir
moda. Muestra, sin embargo, un cierto recelo.
Por el momento sólo el 15% de los consumido
-
res en España afirma que utiliza habitualmente la
IA para descubrir, comparar o elegir moda, mien
-
tras que otro 42% lo ha hecho sólo alguna vez.
El 31% conoce estas herramientas, pero prefiere
no utilizarlas, mientras que otro 12% ni siquiera
sabría cómo hacerlo.
La confianza en las búsquedas con IA no está ni
mucho menos garantizada, aunque llega al 51%
el ratio de consumidores que asegura tener mu
-
cha o bastante confianza en las recomendaciones
que recibe. El 31% apunta, en cambio, a un nivel
de confianza medio, y el 17% señala tener poca o
ninguna confianza en las recomendaciones que le
hace la IA.
Estrategia
La conanza del consumidor
y los cambios en los hábitos de
consumo no ayudan a la moda”
Mónica Algás, co-consejera delegada de Boboli
Como consultora líder mundial, contamos
con décadas de experiencia ayudando a
nuestros clientes a sacar el máximo partido
a todas las palancas de su estrategia
comercial. Nuestros especialistas se apoyan
en un conocimiento preciso de lo que los
clientes quieren y valoran.